- Mẫu Quyết định phê duyệt nhiệm vụ và dự toán mua sắm theo Nghị định 98? Tải về Mẫu số 02 Nghị định 98?
- Đề xuất nhiệm vụ và dự toán mua sắm, sửa chữa, cải tạo, nâng cấp tài sản, trang thiết bị như thế nào?
- Nguyên tắc bố trí dự toán, quản lý sử dụng và quyết toán kinh phí chi thường xuyên ngân sách nhà nước?
Mẫu Quyết định phê duyệt nhiệm vụ và dự toán mua sắm theo Nghị định 98? Tải về Mẫu số 02 Nghị định 98?
>>> Mẫu Quyết định phê duyệt chủ trương mua sắm theo Nghị định 98
Mẫu Quyết định phê duyệt nhiệm vụ và dự toán mua sắm theo Nghị định 98 là Mẫu số 02 Phụ lục ban hành kèm Nghị định 98/2025/NĐ-CP (Mẫu Quyết định phê duyệt nhiệm vụ và dự toán kinh phí mua sắm, sửa chữa, cải tạo, nâng cấp tài sản, trang thiết bị; thuê hàng hóa, dịch vụ)
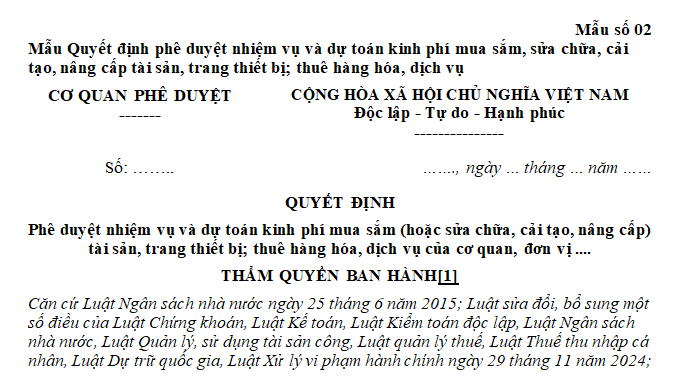
TẢI VỀ Mẫu Quyết định phê duyệt nhiệm vụ và dự toán mua sắm theo Nghị định 98
Mẫu Quyết định phê duyệt nhiệm vụ và dự toán mua sắm theo Nghị định 98? Tải về Mẫu số 02 Nghị định 98? (Hình từ Internet)
Đề xuất nhiệm vụ và dự toán mua sắm, sửa chữa, cải tạo, nâng cấp tài sản, trang thiết bị như thế nào?
Việc đề xuất nhiệm vụ và dự toán kinh phí mua sắm, sửa chữa, cải tạo, nâng cấp tài sản, trang thiết bị được quy định tại khoản 1 Điều 5 Nghị định 98/2025/NĐ-CP như sau:
(1) Đối với tài sản, trang thiết bị ứng dụng công nghệ thông tin, chuyển đổi số
Căn cứ tiêu chuẩn, định mức sử dụng máy móc, thiết bị theo quy định của pháp luật về quản lý, sử dụng tài sản công, quy định của pháp luật về công nghệ thông tin và pháp luật có liên quan, các cơ quan, đơn vị trực tiếp sử dụng và quản lý tài sản xác định nhu cầu mua sắm tài sản, trang thiết bị ứng dụng công nghệ thông tin, chuyển đổi số cần bổ sung, thay mới hoặc sửa chữa, cải tạo nâng cấp tài sản, trang thiết bị và dự toán kinh phí thực hiện trong năm kế hoạch từ nguồn chi thường xuyên ngân sách nhà nước, trình cơ quan có thẩm quyền quy định tại khoản 2, khoản 3 Điều 5 Nghị định 98/2025/NĐ-CP để xem xét, phê duyệt nhiệm vụ và dự toán kinh phí thực hiện.
(2) Đối với tài sản, trang thiết bị không thuộc quy định tại mục (1)
Căn cứ tiêu chuẩn, định mức sử dụng máy móc, thiết bị theo quy định của pháp luật về quản lý, sử dụng tài sản công và quy định pháp luật của ngành, lĩnh vực có liên quan, các cơ quan, đơn vị trực tiếp sử dụng và quản lý tài sản thuyết minh chi tiết về tài sản, trang thiết bị còn thiếu so với tiêu chuẩn, định mức; sự cần thiết, lý do thực hiện; xác định nhu cầu mua sắm tài sản, trang thiết bị để bổ sung, thay mới hoặc sửa chữa, cải tạo, nâng cấp tài sản, trang thiết bị và dự toán kinh phí thực hiện từ nguồn chi thường xuyên ngân sách nhà nước trong năm kế hoạch; trình cơ quan có thẩm quyền quy định tại khoản 2, khoản 3 Điều 5 Nghị định 98/2025/NĐ-CP để xem xét, phê duyệt nhiệm vụ và dự toán kinh phí thực hiện.
(3) Các cơ quan, đơn vị trực tiếp sử dụng và quản lý tài sản chịu trách nhiệm về việc xác định sự cần thiết và dự toán kinh phí thực hiện nhiệm vụ đảm bảo đúng quy định, tiết kiệm, hiệu quả, không gây lãng phí.
Nguyên tắc bố trí dự toán, quản lý sử dụng và quyết toán kinh phí chi thường xuyên ngân sách nhà nước?
Nguyên tắc bố trí dự toán, quản lý sử dụng và quyết toán kinh phí chi thường xuyên ngân sách nhà nước được quy định tại Điều 4 Nghị định 98/2025/NĐ-CP như sau:
(1) Việc bố trí kinh phí chi thường xuyên ngân sách nhà nước để thực hiện các nhiệm vụ quy định tại Nghị định 98/2025/NĐ-CP được thực hiện theo nguyên tắc không trùng lắp với các nhiệm vụ có cùng nội dung của đơn: vị đã được bố trí trong kế hoạch đầu tư công trung, hạn theo quy định của pháp luật về đầu tư công, cần phải thực hiện ngay trong năm ngân sách để đảm bảo hoạt động thường xuyên của cơ quan, đơn vị và phải được cấp có thẩm quyền phê duyệt nhiệm vụ và dự toán kinh phí thực hiện theo quy định của pháp luật.
Cơ quan, đơn vị có trách nhiệm phê duyệt nhiệm vụ và dự toán kinh phí đảm bảo đúng quy định và chịu trách nhiệm toàn diện về hồ sơ đề xuất.
Cơ quan tài chính có trách nhiệm tổng hợp đề xuất của các cơ quan, đơn vị để báo cáo cấp có thẩm quyền xem xét, quyết định bố trí dự toán kinh phí thực hiện phù hợp với khả năng cân đối ngân sách nhà nước hàng năm.
(2) Việc lập dự toán, phân bổ dự toán, quản lý sử dụng và quyết toán kinh phí chi thường xuyên thực hiện các nhiệm vụ quy định tại Nghị định này được thực hiện theo quy định của pháp luật về ngân sách nhà nước, pháp luật về quản lý, sử dụng tài sản công, pháp luật về kế toán, pháp luật về đấu thầu, pháp luật về xây dựng và pháp luật có liên quan, trong đó:
- Đối với nhiệm vụ mua sắm sửa chữa, cải tạo, nâng cấp tài sản, trang thiết bị; thuê hàng hóa, dịch vụ phải căn cứ quy định về tiêu chuẩn, định mức sử dụng máy móc, trang thiết bị phục vụ hoạt động của cơ quan, đơn vị theo quy định của pháp luật về quản lý, sử dụng tài sản công và pháp luật của ngành, lĩnh vực có liên quan, nhiệm vụ được cấp có thẩm quyền phê duyệt để lập dự toán trình cấp có thẩm quyền xem xét, quyết định; việc phân bổ dự toán kinh phí chi thường xuyên thực hiện nhiệm vụ không được vượt quá tổng dự toán chi thường xuyên được giao của cơ quan, đơn vị trong năm ngân sách.
- Đối với nhiệm vụ sửa chữa, cải tạo, nâng cấp, mở rộng, xây dựng mới hạng mục công trình trong các dự án đã đầu tư xây dựng phải căn cứ quy định về tiêu chuẩn, định mức sử dụng trụ sở làm việc, cơ sở hoạt động sự nghiệp theo quy định của pháp luật về quản lý, sử dụng tài sản công, quy định về quy chuẩn, tiêu chuẩn kỹ thuật áp dụng cho công trình theo quy định pháp luật của ngành, lĩnh vực có liên quan để lập dự toán trình cấp có thẩm quyền xem xét, quyết định, tối đa không quá 20 tỷ đồng/nhiệm vụ; việc phân bổ dự toán kinh phí chi thường xuyên để thực hiện nhiệm vụ không được vượt quá tổng dự toán chi thường xuyên được giao của cơ quan, đơn vị trong năm ngân sách.
- Các cơ quan, đơn vị chịu trách nhiệm quản lý, sử dụng, giải ngân kinh phí thực hiện các nhiệm vụ thuộc phạm vi điều chỉnh của Nghị định ngay trong năm ngân sách đảm bảo hiệu quả, tiết kiệm; việc chuyển nguồn kinh phí thực hiện nhiệm vụ (nếu có) được thực hiện theo quy định tại khoản 3 Điều 64 Luật Ngân sách nhà nước và các văn bản hướng dẫn.
(3) Việc bố trí kinh phí chi thường xuyên ngân sách nhà nước để thực hiện nhiệm vụ thuộc phạm vi điều chỉnh của Nghị định 98/2025/NĐ-CP thuộc ngân sách cấp nào do ngân sách cấp đó đảm bảo theo phân cấp hiện hành của pháp luật về ngân sách nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];