- Khai thác khoáng sản làm vật liệu xây dựng thông thường trong diện tích đất của hộ gia đình có phải đóng phí bảo vệ môi trường không?
- Phí bảo vệ môi trường đối với khai thác khoáng sản được sử dụng như thế nào?
- Ủy ban nhân dân cấp tỉnh có trách nhiệm gì đối với việc thực hiện phí bảo vệ môi trường trong khai thác khoáng sản?
Khai thác khoáng sản làm vật liệu xây dựng thông thường trong diện tích đất của hộ gia đình có phải đóng phí bảo vệ môi trường không?
Khai thác khoáng sản làm vật liệu xây dựng thông thường trong diện tích đất của hộ gia đình có phải đóng phí bảo vệ môi trường không, thì theo quy định tại khoản 1 Điều 5 Nghị định 27/2023/NĐ-CP như sau:
Các trường hợp được miễn phí
1. Hoạt động khai thác khoáng sản làm vật liệu xây dựng thông thường trong diện tích đất thuộc quyền sử dụng đất của hộ gia đình, cá nhân để xây dựng các công trình của hộ gia đình, cá nhân trong diện tích đó.
2. Hoạt động khai thác đất, đá để san lấp, xây dựng công trình an ninh, quân sự, phòng chống thiên tai, khắc phục thiên tai. Trường hợp đất, đá khai thác vừa sử dụng cho san lấp, xây dựng công trình an ninh, quân sự, phòng chống thiên tai, khắc phục thiên tai vừa sử dụng cho mục đích khác thì tổ chức, cá nhân chịu trách nhiệm xác định khối lượng đất, đá thuộc đối tượng miễn phí; số lượng đất, đá sử dụng cho mục đích khác phải nộp phí bảo vệ môi trường đối với khai thác khoáng sản.
3. Sử dụng đất đá bóc, đất đá thải từ quá trình khai thác để cải tạo, phục hồi môi trường tại khu vực khai thác theo phương án cải tạo, phục hồi môi trường đã được cơ quan có thẩm quyền phê duyệt.
Việc xác định số lượng đất đá bóc, đất đá thải được miễn phí bảo vệ môi trường căn cứ vào:
a) Biên bản nghiệm thu khối lượng của từng khâu công nghệ khai thác gồm: Chuẩn bị đất đá, xúc bốc, vận tải, thải đá theo quy định tại điểm b khoản 2 Điều 41 Nghị định số 158/2016/NĐ-CP ngày 29 tháng 11 tháng 2016 của Chính phủ quy định chi tiết thi hành một số điều của Luật Khoáng sản.
b) Phương án cải tạo, phục hồi môi trường được cơ quan nhà nước có thẩm quyền phê duyệt theo quy định tại khoản 3 Điều 67 Luật Bảo vệ môi trường.
c) Hồ sơ đóng cửa mỏ được cơ quan nhà nước có thẩm quyền phê duyệt theo quy định của pháp luật khoáng sản.
Như vậy, việc khai thác khoáng sản làm vật liệu xây dựng thông thường trong diện tích đất thuộc quyền sử dụng đất của hộ gia đình để xây dựng các công trình của hộ gia đình trong diện tích đó thì được miễn đóng phí bảo vệ môi trường.
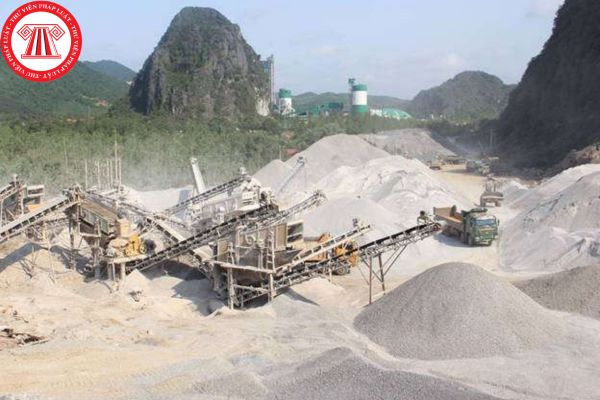
Khai thác khoáng sản làm vật liệu xây dựng thông thường trong diện tích đất của hộ gia đình thì có phải đóng phí bảo vệ môi trường không? (Hình từ Internet)
Phí bảo vệ môi trường đối với khai thác khoáng sản được sử dụng như thế nào?
Phí bảo vệ môi trường đối với khai thác khoáng sản được sử dụng theo quy định tại Điều 8 Nghị định 27/2023/NĐ-CP như sau:
Kê khai, nộp, quản lý và sử dụng phí
1. Kê khai, nộp phí bảo vệ môi trường đối với khai thác khoáng sản thực hiện theo quy định của pháp luật về quản lý thuế.
2. Phí bảo vệ môi trường đối với khai thác khoáng sản (không kể dầu thô, khí thiên nhiên, khí than) là khoản thu ngân sách địa phương hưởng 100%, được quản lý và sử dụng theo quy định của Luật Ngân sách nhà nước.
3. Phí bảo vệ môi trường đối với dầu thô, khí thiên nhiên, khí than là khoản thu ngân sách trung ương hưởng 100%, được quản lý và sử dụng theo quy định của Luật Ngân sách nhà nước.
Theo quy định trên thì phí bảo vệ môi trường đối với khai thác khoáng sản được sử dụng như sau:
- Phí bảo vệ môi trường đối với khai thác khoáng sản (không kể dầu thô, khí thiên nhiên, khí than) là khoản thu ngân sách địa phương hưởng 100%, được quản lý và sử dụng theo quy định của Luật Ngân sách nhà nước.
- Phí bảo vệ môi trường đối với dầu thô, khí thiên nhiên, khí than là khoản thu ngân sách trung ương hưởng 100%, được quản lý và sử dụng theo quy định của Luật Ngân sách nhà nước.
Ủy ban nhân dân cấp tỉnh có trách nhiệm gì đối với việc thực hiện phí bảo vệ môi trường trong khai thác khoáng sản?
Ủy ban nhân dân cấp tỉnh có trách nhiệm đối với việc thực hiện phí bảo vệ môi trường trong khai thác khoáng sản theo quy định tại khoản 1 Điều 9 Nghị định 27/2023/NĐ-CP như sau:
Tổ chức thực hiện
1. Ủy ban nhân dân cấp tỉnh có trách nhiệm:
a) Trình Hội đồng nhân dân cấp tỉnh tại kỳ họp gần nhất ban hành Nghị quyết về mức thu, đơn vị tính phí bảo vệ môi trường đối với khai thác khoáng sản áp dụng tại địa phương theo quy định tại khoản 4 Điều 6 Nghị định này.
b) Chỉ đạo Sở Tài nguyên và Môi trường phối hợp cung cấp thông tin, tài liệu về các tổ chức, cá nhân được phép khai thác khoáng sản tại địa phương cho cơ quan thuế và phối hợp với cơ quan thuế quản lý chặt chẽ người nộp phí theo quy định tại Nghị định này.
...
Theo đó, đối với việc thực hiện phí bảo vệ môi trường trong khai thác khoáng sản thì Ủy ban nhân dân cấp tỉnh có các trách nhiệm sau:
- Trình Hội đồng nhân dân cấp tỉnh tại kỳ họp gần nhất ban hành Nghị quyết về mức thu, đơn vị tính phí bảo vệ môi trường đối với khai thác khoáng sản áp dụng tại địa phương theo quy định tại khoản 4 Điều 6 Nghị định này.
- Chỉ đạo Sở Tài nguyên và Môi trường phối hợp cung cấp thông tin, tài liệu về các tổ chức, cá nhân được phép khai thác khoáng sản tại địa phương cho cơ quan thuế và phối hợp với cơ quan thuế quản lý chặt chẽ người nộp phí theo quy định tại Nghị định này.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];