Tải về Mẫu số B14-TLĐ Hướng dẫn 47/HD-TLĐ ở đâu?
Mẫu số B14-TLĐ Hướng dẫn 47/HD-TLĐ năm 2021 là Mẫu Báo cáo dự toán thu chi tài chính công đoàn hàng năm.
Mẫu số B14-TLĐ Hướng dẫn 47/HD-TLĐ năm 2021 Báo cáo dự toán thu chi tài chính công đoàn năm có dạng như sau:
Mẫu số B14-TLĐ Phụ lục số 03 ban hành kèm theo Hướng dẫn 47/HD-TLĐ năm 2021
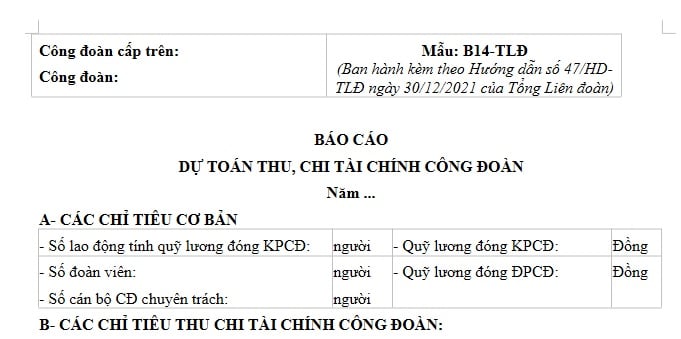
Tải về Mẫu số B14-TLĐ Hướng dẫn 47/HD-TLĐ năm 2021
> Hướng dẫn Thủ tục thành lập công đoàn cơ sở tại doanh nghiệp 2026 chi tiết theo Hướng dẫn 38/HD-TLĐ
> Tổng hợp các thay đổi về kinh phí công đoàn từ tháng 9/2026 doanh nghiệp cần lưu ý bao gồm những gì?
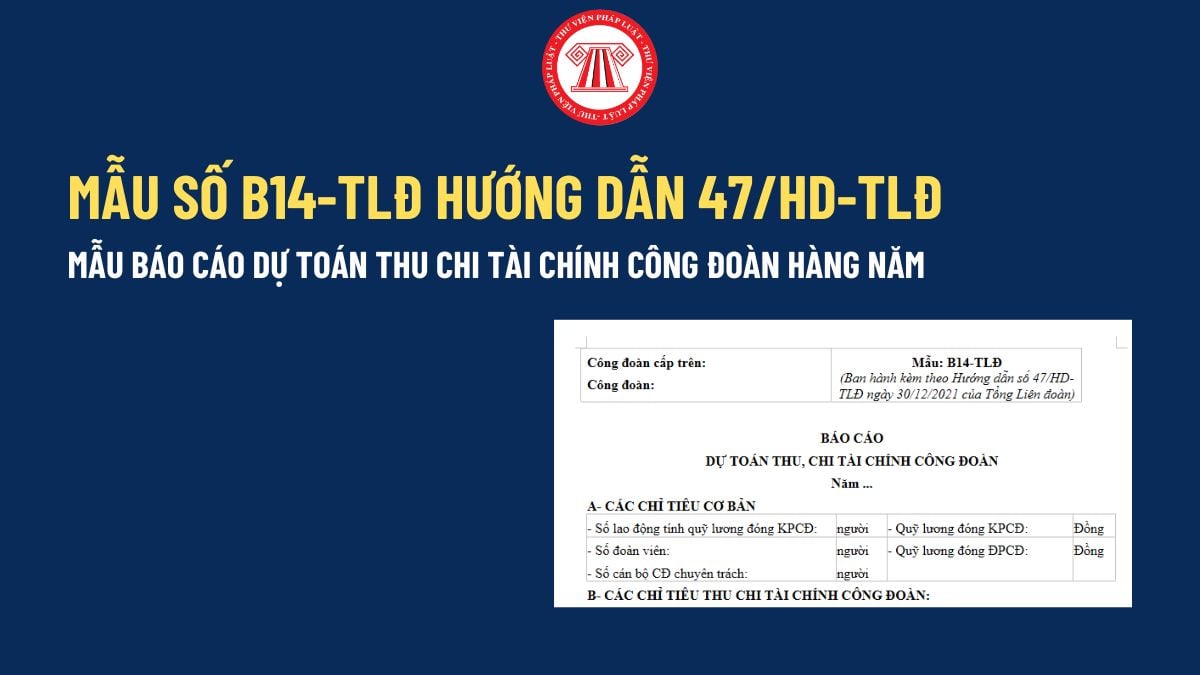
Hướng dẫn lập Mẫu số B14-TLĐ Hướng dẫn 47/HD-TLĐ 2026 chi tiết ra sao? Tải về Mẫu số B14-TLĐ Hướng dẫn 47/HD-TLĐ ở đâu? (Hình từ Internet)
Hướng dẫn lập Mẫu số B14-TLĐ Hướng dẫn 47/HD-TLĐ 2026 chi tiết ra sao?
Hướng dẫn lập Mẫu số B14-TLĐ Hướng dẫn 47/HD-TLĐ năm 2021 Báo cáo dự toán thu chi tài chính công đoàn năm
Mục 1 Phần II Phụ lục số 03 ban hành kèm theo Hướng dẫn 47/HD-TLĐ năm 2021
Phương pháp lập báo cáo dự toán thu, chi tài chính công đoàn (Mẫu B14-TLĐ)
A. Các chỉ tiêu cơ bản
+ Lao động làm căn cứ tính tổng quỹ lương đóng kinh phí công đoàn là lao động thuộc đối tượng đóng BHXH theo quy định của Luật Bảo hiểm xã hội đến ngày 30/6 năm trước cộng với số lao động thuộc đối tượng đóng BHXH dự kiến tăng, trừ số lao động thuộc đối tượng đóng BHXH dự kiến giảm trong năm.
Đối với số lao động thuộc đối tượng đóng BHXH bắt buộc nhưng cơ quan, tổ chức, doanh nghiệp chưa đóng BHXH, Công đoàn cơ sở căn cứ tiền lương trong hợp đồng lao động của đối tượng này để tính quỹ lương làm căn cứ đóng kinh phí công đoàn đề nghị cơ quan, tổ chức, doanh nghiệp đóng.
+ Đoàn viên để tính quỹ lương đóng đoàn phí công đoàn là đoàn viên dự kiến đến ngày 31/12 năm trước, cộng (trừ) số đoàn viên dự kiến tăng, giảm trong năm. Mức đóng đoàn phí của đoàn viên theo hướng dẫn của Tổng Liên đoàn Lao động Việt Nam.
B. Các chỉ tiêu thu, chi tài chính công đoàn
- Cột 1 - Ước thực hiện năm trước: Căn cứ số thực hiện trên sổ thu, chi tài chính công đoàn cơ sở, ước tính số thu, chi của thời gian còn lại trong năm để ghi vào các nội dung thu, chi ước của năm trước.
- Cột 2 - Dự toán năm nay: Căn cứ số liệu của từng chỉ tiêu thu, chi ước thực hiện năm trước; căn cứ vào tình hình thực tế về lao động, tiền lương, dự kiến nguồn thu được để lại đơn vị sử dụng; dự kiến các nội dung chi tiền lương, các khoản đóng theo lương của cán bộ công đoàn chuyên trách, chi phụ cấp cán bộ công đoàn; chi quản lý hành chính; chi hoạt động của ban chấp hành, các nội dung chi khác để xây dựng số liệu cho từng nội dung thu, chi cụ thể.
- Cột 3 - Cấp trên duyệt: Công đoàn cấp trên quản lý trực tiếp căn cứ số liệu trong Báo cáo dự toán thu, chi tài chính công đoàn cơ sở lập để phê duyệt các nội dung thu, chi, nộp cấp trên.
Các chỉ tiêu thu, chi tài chính công đoàn:
* Mục I. Tài chính công đoàn tích lũy đầu kỳ
Tài chính công đoàn tích lũy đầu kỳ (Mã số 10): Số liệu ghi vào chỉ tiêu này là số liệu chỉ tiêu Tài chính công đoàn tích lũy cuối kỳ của năm trước.
* Mục II. Phần thu
- Thu Đoàn phí công đoàn (Mã số 22): Căn cứ vào quỹ lương đóng ĐPCĐ và mức đóng đoàn phí của đoàn viên theo hướng dẫn của Tổng Liên đoàn Lao động Việt Nam.
- Thu Kinh phí công đoàn (Mã số 23): Đối với đơn vị được phân cấp thu, căn cứ vào Quỹ tiền lương đóng kinh phí công đoàn để tính số kinh phí công đoàn mà doanh nghiệp phải nộp trong năm. Đối với đơn vị không được phân cấp thu thì không phải phản ánh.
- Các khoản thu khác (Mã số 25 = Mã số 25.01 + Mã số 25.02)
+ Chuyên môn hỗ trợ (Mã số 25.01): Số liệu ghi chỉ tiêu này căn cứ số chuyên môn hỗ trợ năm trước và số ước trong năm dự toán.
+ Thu khác (Mã số 25.02): Số liệu ghi chỉ tiêu này căn cứ trên số thu khác năm trước và số ước trong năm dự toán.
- Tài chính công đoàn cấp trên cấp (Mã số 28):
+ Kinh phí công đoàn cấp trên cấp theo phân phối (Mã số 28.01): Căn cứ vào Quỹ tiền lương đóng kinh phí công đoàn để tính số kinh phí công đoàn doanh nghiệp phải nộp trong năm nhân với tỷ lệ KPCĐ công đoàn cơ sở được sử dụng theo quy định của Tổng Liên đoàn.
+ Tài chính công đoàn cấp trên cấp hỗ trợ (Mã số 28.02): Căn cứ vào nguồn tài chính công đoàn của đơn vị và số chi hoạt động công đoàn trong năm để đề nghị cấp trên cấp hỗ trợ.
- Nhận bàn giao tài chính công đoàn (Mã số 40): Căn cứ tài chính công đoàn của các công đoàn bộ phận khi các công đoàn bộ phận này từ đơn vị công đoàn khác chuyển đến.
* Mục III. Phần chi
- Từ mã số 31 đến mã số 37: Căn cứ vào nguồn kinh phí hiện có và số kinh phí được sử dụng trong năm và hoạt động công đoàn của đơn vị để phản ánh số chi cho phù hợp với quy định của các cấp công đoàn.
- ĐPCĐ, KPCĐ đã nộp cấp trên quản lý trực tiếp (Mã số 39): Căn cứ vào nguồn kinh phí công đoàn và đoàn phí công đoàn trong năm dự toán được phân cấp thu nhân với tỷ lệ nộp cấp trên theo quy định của TLĐ.
- Bàn giao tài chính công đoàn (Mã số 42): Căn cứ tài chính công đoàn của các công đoàn bộ phận khi có sự bàn giao các công đoàn bộ phận này cho các đơn vị công đoàn khác.
* Mục IV. Tài chính công đoàn tích lũy cuối kỳ
- Tài chính công đoàn tích lũy cuối kỳ (Mã số 50): Phần chênh lệch giữa chỉ tiêu Tài chính công đoàn tích lũy đầu kỳ, Phần thu với Phần chi.
* Mục V. Dự phòng
- Kinh phí dự phòng (Mã số 70): Căn cứ số thu tài chính công đoàn, số chi tài chính công đoàn và quy định định của Tổng Liên đoàn để phản ánh số dự phòng tài chính.
Công tác quản lý tài chính, tài sản của công đoàn cơ sở được quy định thế nào?
Tại Phần II Hướng dẫn 47/HD-TLĐ năm 2021 có quy định về công tác quản lý tài chính, tài sản của công đoàn cơ sở như sau:
(1) Lập báo cáo dự toán, quyết toán thu, chi tài chính
Công đoàn cơ sở lập báo cáo dự toán thu, chi tài chính công đoàn gắn với chương trình, kế hoạch hoạt động hàng năm theo mẫu số B14-TLĐ; Báo cáo quyết toán thu, chi tài chính hàng năm theo mẫu số B07-TLĐ. Thời gian gửi báo cáo dự toán, quyết toán lên công đoàn cấp trên theo quy định của Liên đoàn Lao động tỉnh, thành phố; Công đoàn ngành Trung ương và tương đương; Công đoàn Tổng công ty trực thuộc Tổng Liên đoàn.
Liên đoàn Lao động tỉnh, thành phố; Công đoàn ngành Trung ương và tương đương; Công đoàn Tổng công ty trực thuộc Tổng Liên đoàn được quy định cho công đoàn cơ sở lập báo cáo tài chính 1 năm 1 lần.
TẢI VỀ Mẫu số B14-TLĐ
TẢI VỀ Mẫu số B07-TLĐ
(2) Công khai tài chính
Các nội dung về công khai tài chính tại công đoàn cơ sở thực hiện theo hướng dẫn về công khai tài chính của Tổng Liên đoàn Lao động Việt Nam.
(3) Quản lý tài sản
Tài sản do cơ quan, tổ chức, doanh nghiệp cấp, cho mượn hoặc do công đoàn cơ sở mua sắm, công đoàn cơ sở phải mở sổ theo dõi giá trị và hiện vật, đối tượng được giao quản lý tài sản...
Đối với tài sản cơ quan, tổ chức, doanh nghiệp cho mượn khi không có nhu cầu sử dụng phải trả lại.
Đối với tài sản do công đoàn cơ sở mua sắm, được cấp khi thanh lý, chuyển nhượng phải thực hiện theo các quy định của Nhà nước về thanh lý, chuyển nhượng tài sản. Số tiền thu về thanh lý, chuyển nhượng tài sản được ghi thu tài chính công đoàn cơ sở sau khi trừ chi phí về thanh lý, chuyển nhượng (nếu có); đồng thời ghi giảm giá trị tài sản trên sổ theo dõi.
Công đoàn cơ sở thực hiện kiểm kê tài sản theo quy định về kiểm kê tài sản của Nhà nước và của Tổng Liên đoàn.
(4) Quản lý tiền gửi ngân hàng, quỹ tiền mặt
- Công đoàn cơ sở phải mở tài khoản tại kho bạc, ngân hàng để quản lý tiền gửi của công đoàn cơ sở. Kế toán công đoàn cơ sở phải ghi chép kịp thời đầy đủ các nghiệp vụ thu, chi qua kho bạc, ngân hàng vào sổ theo dõi tiền gửi kho bạc, ngân hàng (Mẫu số S12-H).
TẢI VỀ Mẫu số S12-H
Trường hợp công đoàn cơ sở sử dụng tài khoản của chuyên môn để quản lý tài chính của công đoàn cơ sở, kế toán công đoàn do kế toán của chuyên môn kiêm nhiệm. Chủ tịch công đoàn cơ sở quyết định các khoản thu, chi của công đoàn cơ sở theo quy định của Tổng Liên đoàn. Các chứng từ thu, chi phải sao lục riêng làm căn cứ để ghi sổ kế toán, lập báo cáo quyết toán, lưu trữ và phục vụ công tác thanh tra, kiểm tra, kiểm toán theo đúng quy định của Nhà nước và của Tổng Liên đoàn.
- Mỗi công đoàn cơ sở chỉ được tổ chức một quỹ tiền mặt để phục vụ thu, chi tài chính công đoàn và các khoản thu, chi khác của công đoàn cơ sở. Công đoàn cơ sở có thể sử dụng thủ quỹ cơ quan, tổ chức, doanh nghiệp kiêm nhiệm thủ quỹ công đoàn cơ sở.
Thủ quỹ công đoàn cơ sở có trách nhiệm quản lý thu, chi, tồn quỹ tiền mặt. Các khoản thu, chi phải lập phiếu thu, phiếu chi hợp pháp và được ghi đầy đủ, kịp thời vào sổ quỹ tiền mặt (Mẫu số S11 - H). Cuối tháng phải lập báo cáo tồn quỹ. Số dư tồn quỹ tiền mặt tối đa theo Quy chế thu, chi, quản lý tài chính, tài sản của công đoàn cơ sở.
TẢI VỀ Mẫu số S11 - H
Định kỳ hàng tháng hoặc đột xuất công đoàn cơ sở phải kiểm kê tồn quỹ tiền mặt. Thủ quỹ làm thâm hụt, chi sai phải bồi thường hoặc chịu trách nhiệm trước pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];