Hướng dẫn gửi hồ sơ quyết toán thuế TNCN bổ sung gắn với số thông báo, ngày thông báo đến CQT 2026? Cụ thể ra sao?
Hướng dẫn gửi hồ sơ quyết toán thuế TNCN bổ sung gắn với số thông báo, ngày thông báo đến CQT 2026 được thực hiện như sau:
Hướng dẫn NNT gửi Văn bản giải trình bổ sung thông tin hoặc hồ sơ quyết toán thuế bổ sung gắn với số thông báo, ngày thông báo đến CQT sau khi nhận được thông báo yêu cầu giải trình bổ sung thông tin từ CQT.
Bước 1: Chọn chức năng Quyết toán thuế/Gửi giải trình bổ sung. Hệ thống hiển thị màn hình chọn hình thức gửi GTBS:
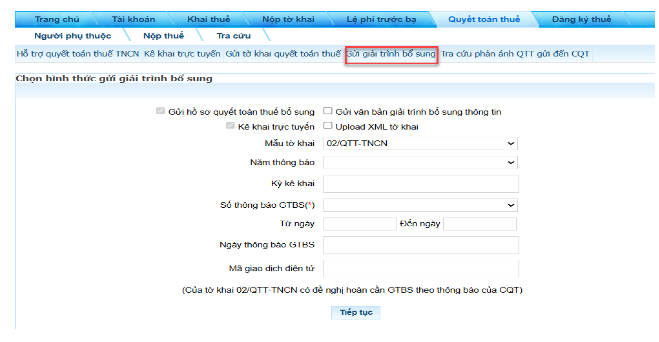
- Hệ thống tự động tích chọn “Gửi hồ sơ quyết toán thuế bổ sung” và “Kê khai trực tuyến”.
Bước 2: Tích chọn “Gửi văn bản giải trình bổ sung thông tin”, hệ thống hiển thị màn hình như sau:
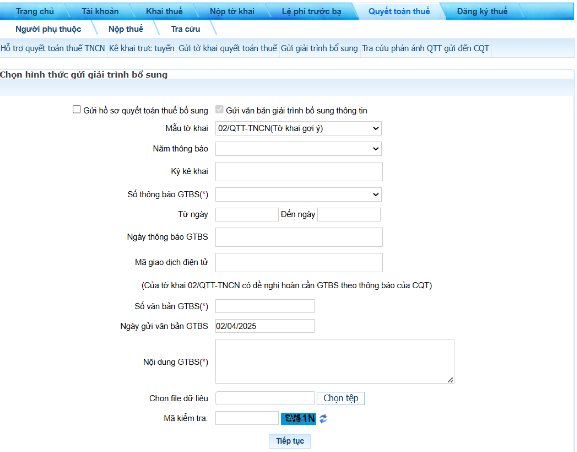
Nhập/Chọn các thông tin sau:
+ Mẫu tờ khai: Mặc định tờ khai 02/QTT-TNCN(Tờ khai gợi ý)
+ Năm thông báo: Cho phép chọn năm thông báo CQT gửi thông báo GTBS
+ Kỳ kê khai: Cho phép nhập định dạng yyyy, là năm kê khai cần gửi GTBS theo yêu cầu của CQT
+ Số thông báo GTBS: Bắt buộc chọn trong combobox
+ Từ ngày…đến ngày: Tự động hiển thị theo số thông báo GTBS
+ Ngày thông báo GTBS: Tự động hiển thị theo số thông báo GTBS
+ Mã giao dịch điện tử: Tự động hiển thị theo số thông báo GTBS
+ Số văn bản GTBS: bắt buộc nhập text
+ Ngày gửi văn bản GTBS: Tự động hiển thị ngày hiện tại, định dạng DD/MM/YYYY, không cho sửa
+ Nội dung GTBS: Bắt buộc nhập
+ Chọn file dữ liệu đính kèm: Cho phép chọn file đính kèm, định dạng doc, docx, excel, PDF, hình ảnh, không bắt buộc
+ Mã kiểm tra: Bắt buộc nhập mã theo hình ảnh hiển thị
Bước 3: Nhấn “Tiếp tục”, hệ thống hiển thị màn hình xác thực nộp văn bản GTBS thông tin
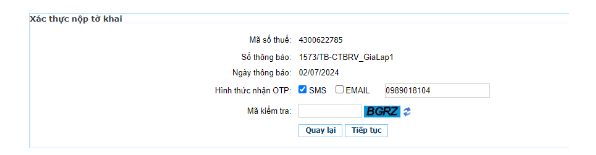
Bước 4: Nhập mã kiểm tra, nhấn “Tiếp tục”, hệ thống hiển thị màn hình nhập mã OTP
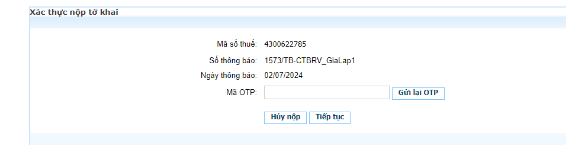
Bước 5: Nhập mã OTP, nhấn “Tiếp tục”, hệ thống hiển thị màn hình nộp thành công văn bản GTBS thông tin
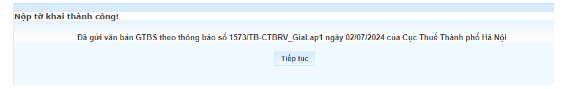
(Theo Tài liệu hướng dẫn sử dụng hệ thống dịch vụ thuế điện tử dành cho cá nhân (icanhan) tại Mã QR TẢI VỀ tiểu mục 3 Mục III Công văn 1296/CT-NVT năm 2026 về việc hướng dẫn quyết toán thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công)
Hướng dẫn gửi hồ sơ quyết toán thuế TNCN bổ sung gắn với số thông báo, ngày thông báo đến CQT 2026? Cụ thể ra sao? (hình từ Internet)
Hình thức nộp hồ sơ quyết toán thuế TNCN 2026?
(1) Hình thức nộp hồ sơ quyết toán thuế TNCN đối với cá nhân có thu nhập từ tiền lương, tiền công theo tiểu mục 2 Mục 2 Phần II Công văn 1296/CT-NVT năm 2026 quy định như sau:
Nhằm tạo điều kiện thuận lợi để người nộp thuế có thể chủ động thực hiện quyết toán thuế TNCN mọi lúc, mọi nơi, cơ quan thuế đã triển khai các ứng dụng và dịch vụ điện tử hỗ trợ kê khai, nộp hồ sơ trực tuyến. Cá nhân có thể thực hiện quyết toán thông qua các hệ thống sau:
+ Hệ thống Thông tin giải quyết thủ tục hành chính Cục Thuế - Bộ Tài chính: https://dichvucong.gdt.gov.vn/tthc/homelogin.
+ Ứng dụng eTax Mobile.
+ Cổng Dịch vụ công Quốc gia.
(2) Hình thức nộp hồ sơ quyết toán thuế TNCN đối với tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công theo tiểu mục 1 Mục 2 Phần II Công văn 1296/CT-NVT năm 2026 quy định như sau:
Để tiết kiệm thời gian, tạo điều kiện thuận lợi cho tổ chức, cá nhân trả thu nhập trong việc kê khai và nộp hồ sơ, tổ chức, cá nhân trả thu nhập có thể nộp hồ sơ quyết toán thuế TNCN trực tuyến tại hệ thống các ứng dụng, dịch vụ sau:
+ Hệ thống Thông tin giải quyết thủ tục hành chính Cục Thuế - Bộ Tài chính: https://dichvucong.gdt.gov.vn/tthc/homelogin.
+ Thông qua các tổ chức cung cấp dịch vụ, giao dịch điện tử trong lĩnh vực Thuế (T-VAN).
Hạn quyết toán thuế TNCN 2026 đối với cá nhân tự quyết toán là ngày mấy?
Căn cứ quy định tại điểm b khoản 2 Điều 44 Luật Quản lý thuế 2019, đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế (cá nhân tự quyết toán thuế TNCN), thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch.
Theo đó, hạn chót tự quyết toán thuế TNCN 2025 được hiểu là ngày 30/4/2026.
Tuy nhiên, ngày 30/4/2026 trùng với ngày Ngày Giải phóng miền Nam 30/4, liên tiếp sau đó là ngày 01/5 ngày Quốc tế Lao động (là 02 ngày nghỉ theo quy định). Đồng thời, ngày 02, 03/5/2026 tiếp theo là ngày thứ 7, chủ nhật nên thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế được tính là ngày làm việc tiếp theo sau ngày 03/5/2026 (Theo Điều 86 Thông tư 80/2021/TT-BTC).
Do vậy, hạn chót cá nhân tự quyết toán thuế TNCN 2025 trong năm 2026 là ngày 04/5/2026 (Thứ 2).
- Hồ sơ quyết toán thuế tncn
- Nộp hồ sơ quyết toán thuế TNCN 2026
- Hình thức nộp hồ sơ quyết toán thuế TNCN
- Quyết toán thuế TNCN
- Hồ sơ quyết toán thuế TNCN bổ sung
- Gửi hồ sơ quyết toán thuế TNCN bổ sung
- Hướng dẫn gửi hồ sơ quyết toán thuế TNCN bổ sung
- Gửi hồ sơ quyết toán thuế TNCN bổ sung gắn với số thông báo
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];