Cách tải mẫu Bảng tính và phân bổ khấu hao TSCĐ dành cho kế toán? Tải về mẫu số 06 TSCĐ Thông tư 99?
Mẫu Bảng tính và phân bổ khấu hao TSCĐ dành cho kế toán doanh nghiệp hiện nay được quy định tại Mẫu số 06-TSCĐ Tải về Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC, cụ thể như sau:
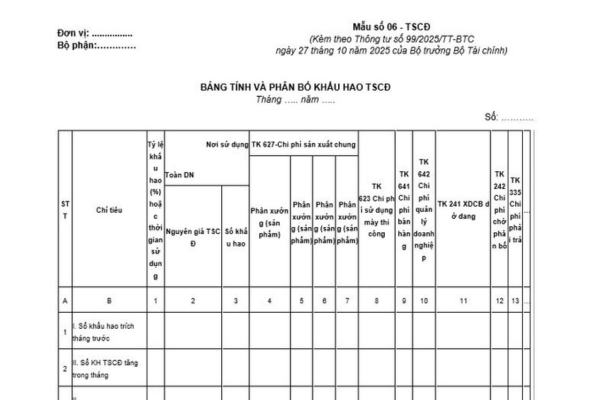
>>> Tải về mẫu Bảng tính và phân bổ khấu hao TSCĐ dành cho kế toán doanh nghiệp 2026
Hướng dẫn ghi Bảng tính và phân bổ khấu hao TSCĐ dành cho kế toán theo Thông tư 99? Tải về mẫu số 06 TSCĐ Thông tư 99? (Hình từ Internet)
Hướng dẫn ghi Bảng tính và phân bổ khấu hao TSCĐ dành cho kế toán theo Thông tư 99?
Theo quy định tại Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC, Bảng tính và phân bổ khấu hao TSCĐ dùng để phản ánh số khấu hao TSCĐ phải trích và phân bổ số khấu hao đó cho các đối tượng sử dụng TSCĐ hàng tháng.
Cụ thể, Bảng tính và phân bổ khấu hao TSCĐ có các cột dọc phản ánh số khấu hao phải tính cho từng đối tượng sử dụng TSCĐ (như cho bộ phận sản xuất - TK 623, 627, cho bộ phận bán hàng - TK 641, cho bộ phận quản lý - TK 642...) và các hàng ngang phản ánh số khấu hao tính trong tháng trước, số khấu hao tăng, giảm và số khấu hao phải tính trong tháng này.
Cơ sở lập:
+ Dòng khấu hao đã tính tháng trước lấy từ bảng tính và phân bổ khấu hao TSCĐ tháng trước.
+ Các dòng số khấu hao TSCĐ tăng, giảm tháng này được phản ánh chi tiết cho từng TSCĐ có liên quan đến số tăng, giảm khấu hao TSCĐ theo chế độ quy định hiện hành về khấu hao TSCĐ.
Dòng số khấu hao phải tính tháng này được tính bằng (=) số khấu hao tính tháng trước cộng (+) số khấu hao tăng, trừ (-) số khấu hao giảm trong tháng.
Số khấu hao phải trích tháng này trên Bảng phân bổ khấu hao TSCĐ dược sử dụng để ghi vào các Bảng kê, Nhật ký - Chứng từ và sổ kế toán có liên quan (cột ghi Có TK 214), đồng thời được sử dụng để tính giá thành thực tế sản phẩm, dịch vụ hoàn thành.
Nguyên tắc kế toán tài sản cố định là gì?
Theo quy định tại Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC về nguyên tắc kế toán tài sản cố định cụ thể như sau:
(1) Tài sản cố định phải được theo dõi, quyết toán, quản lý và sử dụng theo đúng quy định của pháp luật liên quan hiện hành.
(2) Doanh nghiệp phải theo dõi chi tiết nguồn hình thành TSCĐ để phân bổ giá trị khấu hao/hao mòn TSCĐ cho phù hợp theo nguyên tắc:
- Đối với TSCĐ liên quan đến hoạt động sản xuất, kinh doanh thì hao mòn được tính vào chi phí sản xuất, kinh doanh;
- Đối với TSCĐ hình thành từ các Quỹ phúc lợi, Quỹ phát triển khoa học và công nghệ thì hao mòn được ghi giảm các quỹ hình thành TSCĐ đó.
(3) Kế toán phân loại TSCĐ theo mục đích sử dụng. Trường hợp một tài sản được sử dụng cho nhiều mục đích, ví dụ một tòa nhà hỗn hợp vừa dùng để làm văn phòng làm việc, vừa để cho thuê và một phần để bán thì doanh nghiệp phải ước tính giá trị hợp lý của từng bộ phận hoặc phân bổ theo tiêu thức khác hợp lý hơn để ghi nhận cho phù hợp với mục đích sử dụng thực tế của doanh nghiệp.
Trường hợp một công trình có một số hạng mục sử dụng chung (như thang máy, hệ thống điều hòa, hầm để xe,...) mà một phần để sử dụng, một phần để cho thuê thì doanh nghiệp được phân loại các tài sản dùng chung này là TSCĐ hoặc BĐSĐT theo những tiêu thức phù hợp nhất với từng công trình của doanh nghiệp.
- Trường hợp một bộ phận trọng yếu hoặc phần lớn các bộ phận của tài sản được sử dụng cho một mục đích cụ thể nào đó khác với mục đích sử dụng của các bộ phận còn lại thì doanh nghiệp căn cứ vào mức độ trọng yếu có thể phân loại toàn bộ tài sản theo bộ phận trọng yếu đó;
- Trường hợp có sự thay đổi về chức năng sử dụng của các bộ phận của tài sản thì doanh nghiệp được tái phân loại tài sản theo mục đích sử dụng theo quy định của các chuẩn mực kế toán Việt Nam có liên quan.
(4) Khi doanh nghiệp mua TSCĐ được nhận kèm thêm sản phẩm, thiết bị, phụ tùng thay thế,... thì phải phân bổ giá phí cho cả TSCĐ chính mua về và các tài sản được nhận kèm theo giá trị hợp lý tương ứng của từng tài sản tại ngày mua hoặc doanh nghiệp phải xác định và ghi nhận riêng các tài sản được tặng kèm theo giá trị hợp lý (giá trị thị trường của tài sản, giá trị của tài sản tương tự,...) và trừ khỏi giá mua để xác định nguyên giá TSCĐ chính mua về tùy theo phương pháp nào phù hợp hơn với doanh nghiệp.
Trường hợp doanh nghiệp mua TSCĐ được nhận kèm thêm thiết bị, phụ tùng thay thế chuyên dùng mà các tài sản này chỉ có thể sử dụng đi kèm với TSCĐ chính để dự phòng TSCĐ chính bị hỏng đột ngột (có nghĩa là loại thiết bị, phụ tùng thay thế này sẽ không còn giá trị sử dụng khi TSCĐ chính được thanh lý, nhượng bán hoặc khấu hao hết) thì doanh nghiệp không phải xác định và ghi nhận riêng giá trị thiết bị, phụ tùng thay thế này nhưng phải mở sổ theo dõi chi tiết về số lượng, tính chất của các tài sản được tặng kèm này và trình bày trên Thuyết minh Báo cáo tài chính.
(5) Trường hợp doanh nghiệp mua TSCĐ được thanh toán theo phương thức trả chậm, trả góp:
- Nguyên giá TSCĐ được xác định theo giá mua TSCĐ trả tiền ngay cộng (+) các chi phí liên quan trực tiếp được tính vào nguyên giá TSCĐ tính đến thời điểm đưa tài sản vào trạng thái có khả năng hoạt động theo cách thức dự định của doanh nghiệp (không bao gồm các khoản thuế được hoàn lại). Khoản lãi trả chậm, trả góp được hạch toán vào chi phí tài chính của từng kỳ hoặc vốn hóa theo quy định của Chuẩn mực kế toán Việt Nam số 16 - Chi phí đi vay.
+ Trường hợp các khoản lãi trả chậm, trả góp được quy định cụ thể trên hợp đồng thì doanh nghiệp phải căn cứ vào hợp đồng để xác định và tách riêng phần lãi trả chậm, trả góp của từng kỳ.
+ Trường hợp các khoản lãi trả chậm, trả góp không được quy định cụ thể trên hợp đồng và thời hạn trả chậm, trả góp trên 12 tháng thì doanh nghiệp bắt buộc phải tách riêng phần lãi trả chậm, trả góp. Theo đó, doanh nghiệp phải căn cứ vào khoản chênh lệch giữa giá mua trả chậm, trả góp với giá mua TSCĐ trả tiền ngay để xác định lãi suất ngầm định, phần lãi trả chậm, trả góp để ghi nhận và hạch toán.
- Định kỳ, căn cứ vào lãi trả chậm, trả góp để doanh nghiệp ghi nhận vào nợ phải trả người bán tương ứng với chi phí tài chính của từng kỳ. Thông tin về tiền lãi trả chậm, trả góp khi mua TSCĐ phải được theo dõi chi tiết trên sổ kế toán và thuyết minh trên Báo cáo tài chính của doanh nghiệp.
(6) Khi đem TSCĐ đi góp vốn thì việc xác định giá trị vốn góp phải tuân thủ theo quy định của pháp luật doanh nghiệp và các bên phải chịu trách nhiệm trước pháp luật về việc cố ý định giá hoặc xác định không đúng giá trị các TSCĐ mang đi góp vốn.
(7) Trường hợp doanh nghiệp được giao quản lý tài sản kết cấu hạ tầng, các tài sản công khác không tính thành phần vốn nhà nước tại doanh nghiệp (bao gồm cả tài sản kết cấu hạ tầng, các tài sản công khác doanh nghiệp được giao quản lý có trực tiếp khai thác, sử dụng và không trực tiếp khai thác, sử dụng) thì áp dụng các tài khoản kế toán, ghi sổ kế toán và lập báo cáo đối với các tài sản này theo quy định tại pháp luật hiện hành liên quan.
(8) Kế toán TSCĐ liên quan đến ngoại tệ được thực hiện theo hướng dẫn tại Tài khoản 413 - Chênh lệch tỷ giá hối đoái.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];