- Tổng hợp cách tra cứu nợ thuế TNCN 2025 mới nhất? Hướng dẫn chi tiết cách tra cứu nợ thuế TNCN 2025 chính xác?
- Văn bản hợp nhất Luật thuế TNCN mới nhất 2025? Toàn văn Văn bản hợp nhất 103/VBHN-VPQH ra sao?
- Hướng dẫn mới nhất về chứng từ khấu trừ thuế TNCN theo Nghị định 70 có hiệu lực từ 01/06/2025?
Tổng hợp cách tra cứu nợ thuế TNCN 2025 mới nhất? Hướng dẫn chi tiết cách tra cứu nợ thuế TNCN 2025 chính xác?
Dướid dây là thông tin về "Tổng hợp cách tra cứu nợ thuế TNCN 2025 mới nhất? Hướng dẫn chi tiết cách tra cứu nợ thuế TNCN 2025 chính xác?"
Cách 1: Tra cứu trên website của Tổng cục Thuế
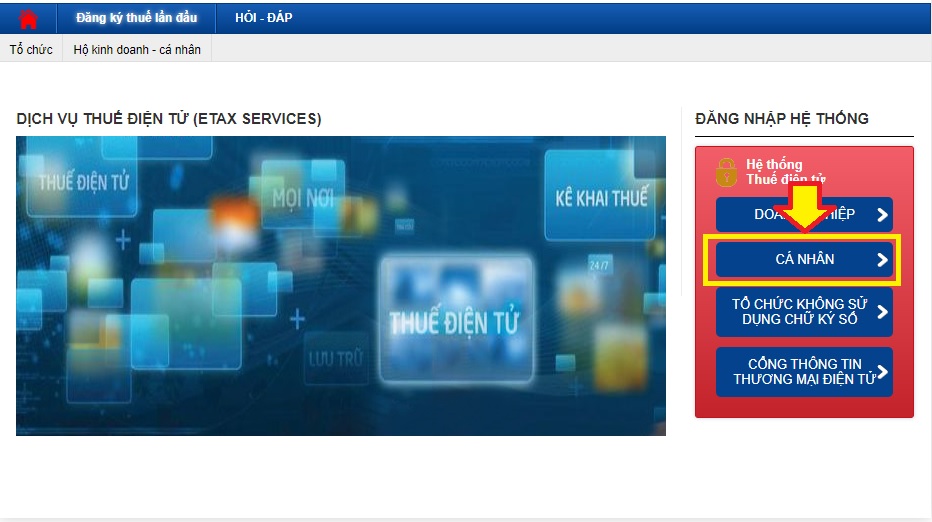
Bước 1: Truy cập vào Trang Thuế điện tử của Tổng cục Thuế tại địa chỉ https://thuedientu.gdt.gov.vn/
Sau đó, Chọn Mục "Cá nhân"
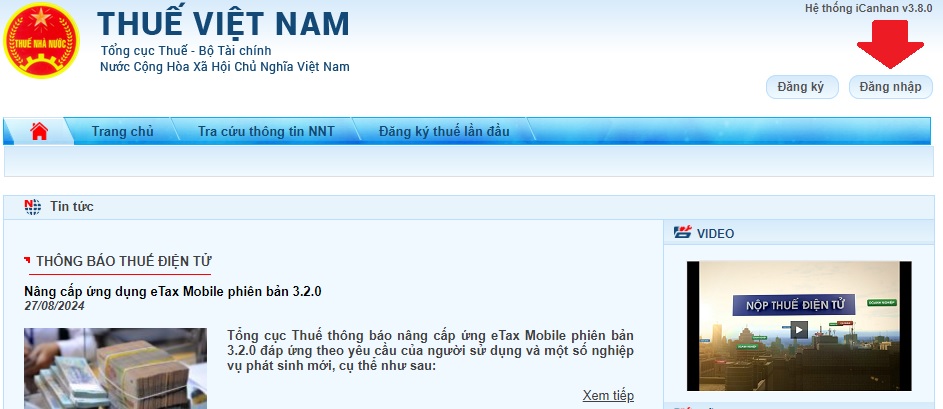
Bước 2: Đăng nhập tài khoản
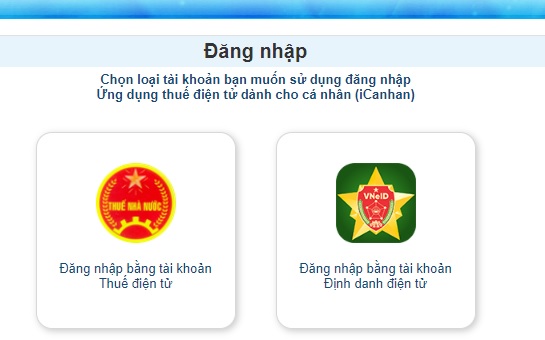
Người dùng có thể lựa chọn đăng nhập thông qua 02 phương thức:
- Đăng nhập bằng tài khoản thuế điện tử;
- Đăng nhập bằng tài khoản Định danh điện tử.
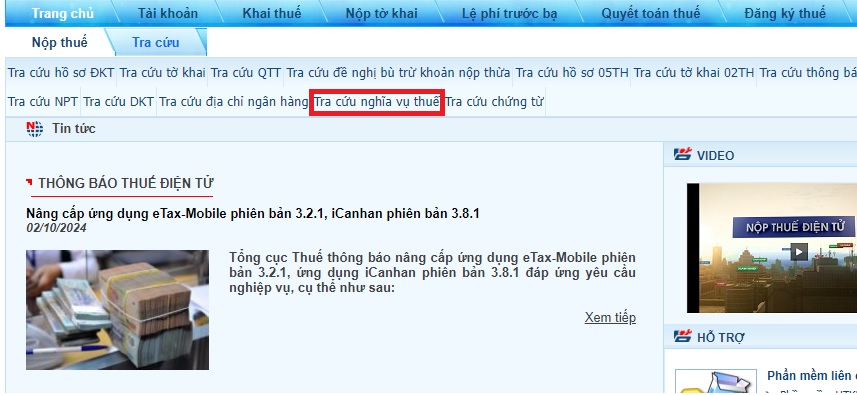
Bước 3: Chọn mục "Tra cứu"
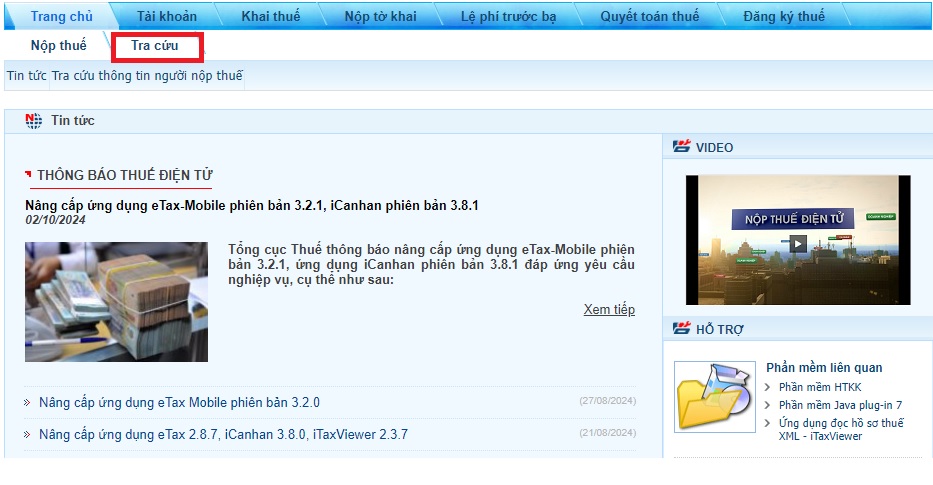
Sau đó Chọn mục "Tra cứu nghĩa vụ thuế"
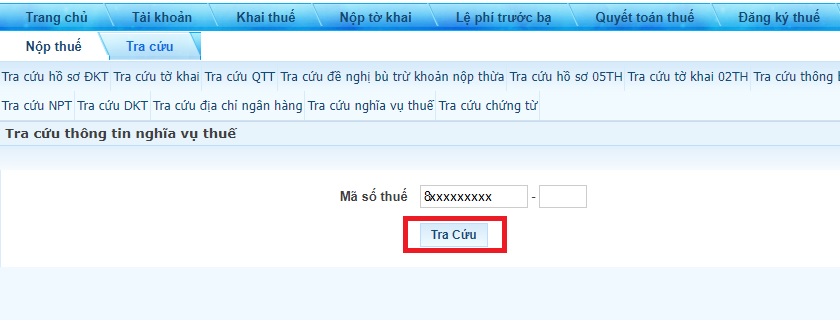
Tiếp tục nhấp" Tra cứu"
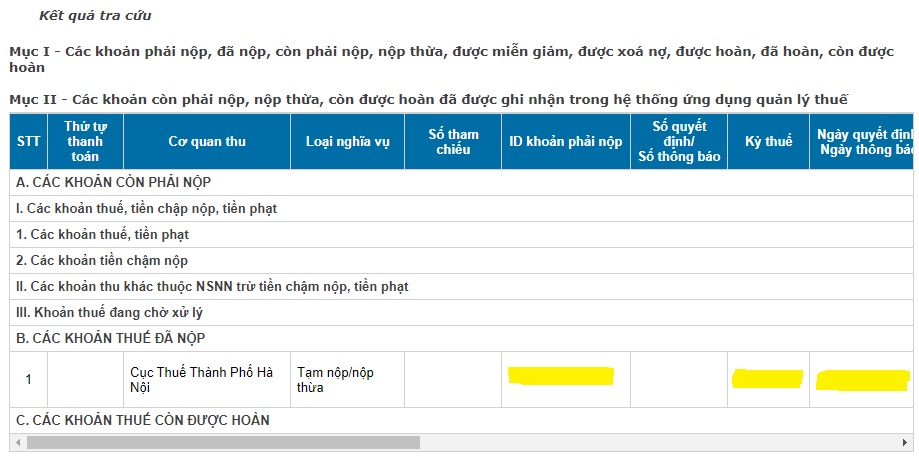
Sau khi nhấp chọn tra cứu, màn hình chính hiển thị kết quả tra cứu các khoản thuế của người nộp thuế bao gồm:
- Các khoản phải nộp, đã nộp, còn phải nộp, nộp thừa, được miễn giảm, được xoá nợ, được hoàn, đã hoàn, còn được hoàn
- Các khoản còn phải nộp, nộp thừa, còn được hoàn đã được ghi nhận trong hệ thống ứng dụng quản lý thuế
Cách 2: Tra cứu trên ứng dụng eTax Mobile
Bước 1: Tải ứng dụng eTax Mobile tại CH Play hoặc AppStore trên thiết bị di động.
Bước 2: Đăng nhập vào tài khoản bằng cách nhập mã số thuế và mật khẩu.
Người nộp thuế có thể đăng nhập thông qua 02 phương thức sau:
- Điền mã số thuế và mật khẩu tài khoản;
- Đăng nhập thông qua tài khoản Định danh điện tử.

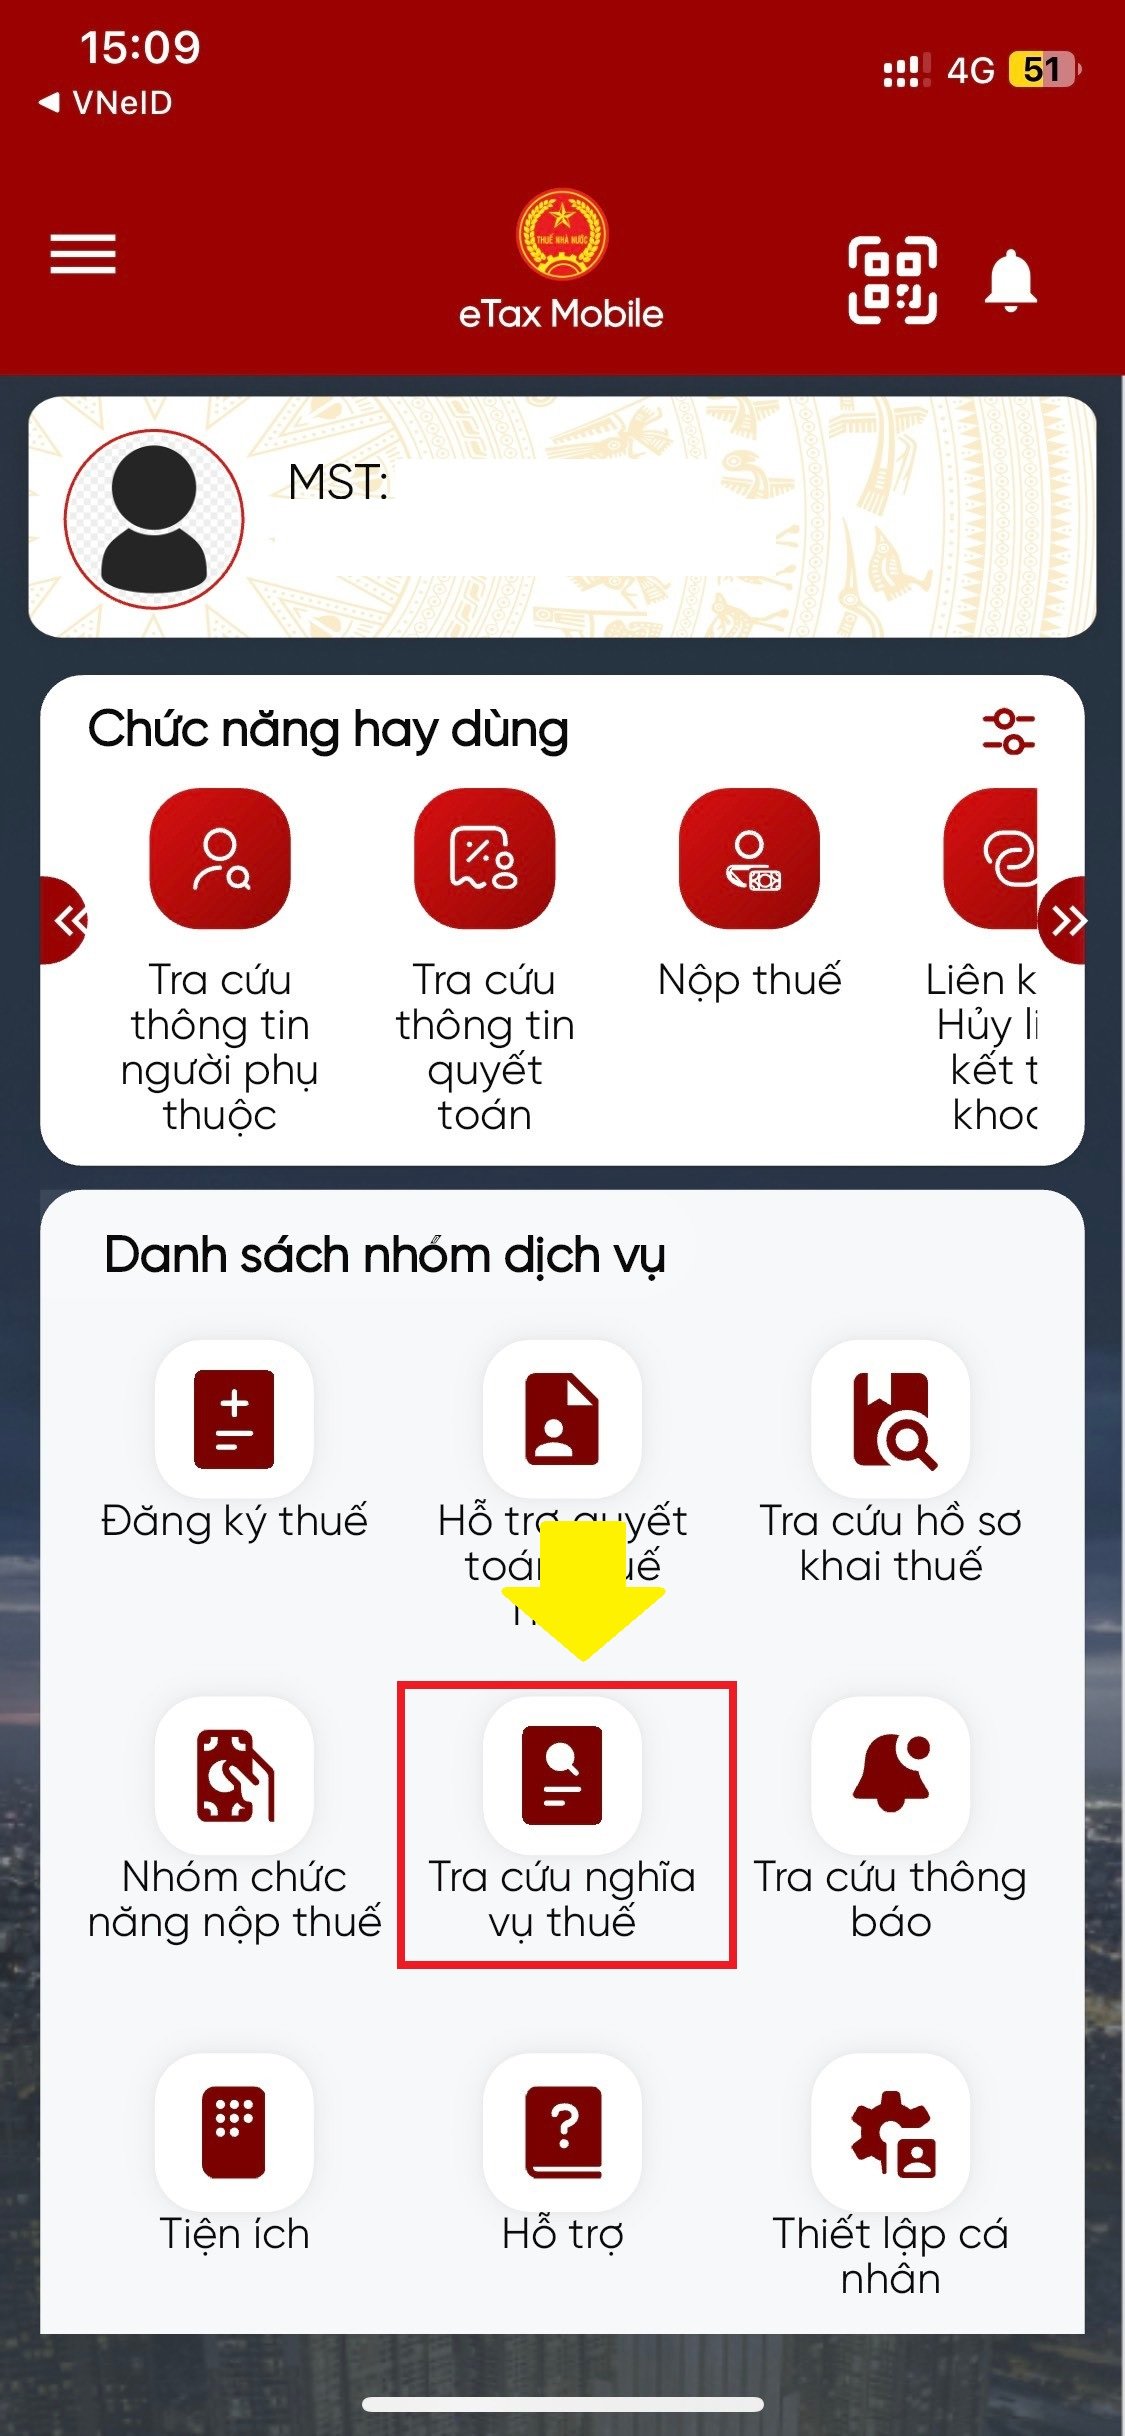
Bước 3: Chọn “Tra cứu nghĩa vụ thuế” => Chọn “Tra cứu"
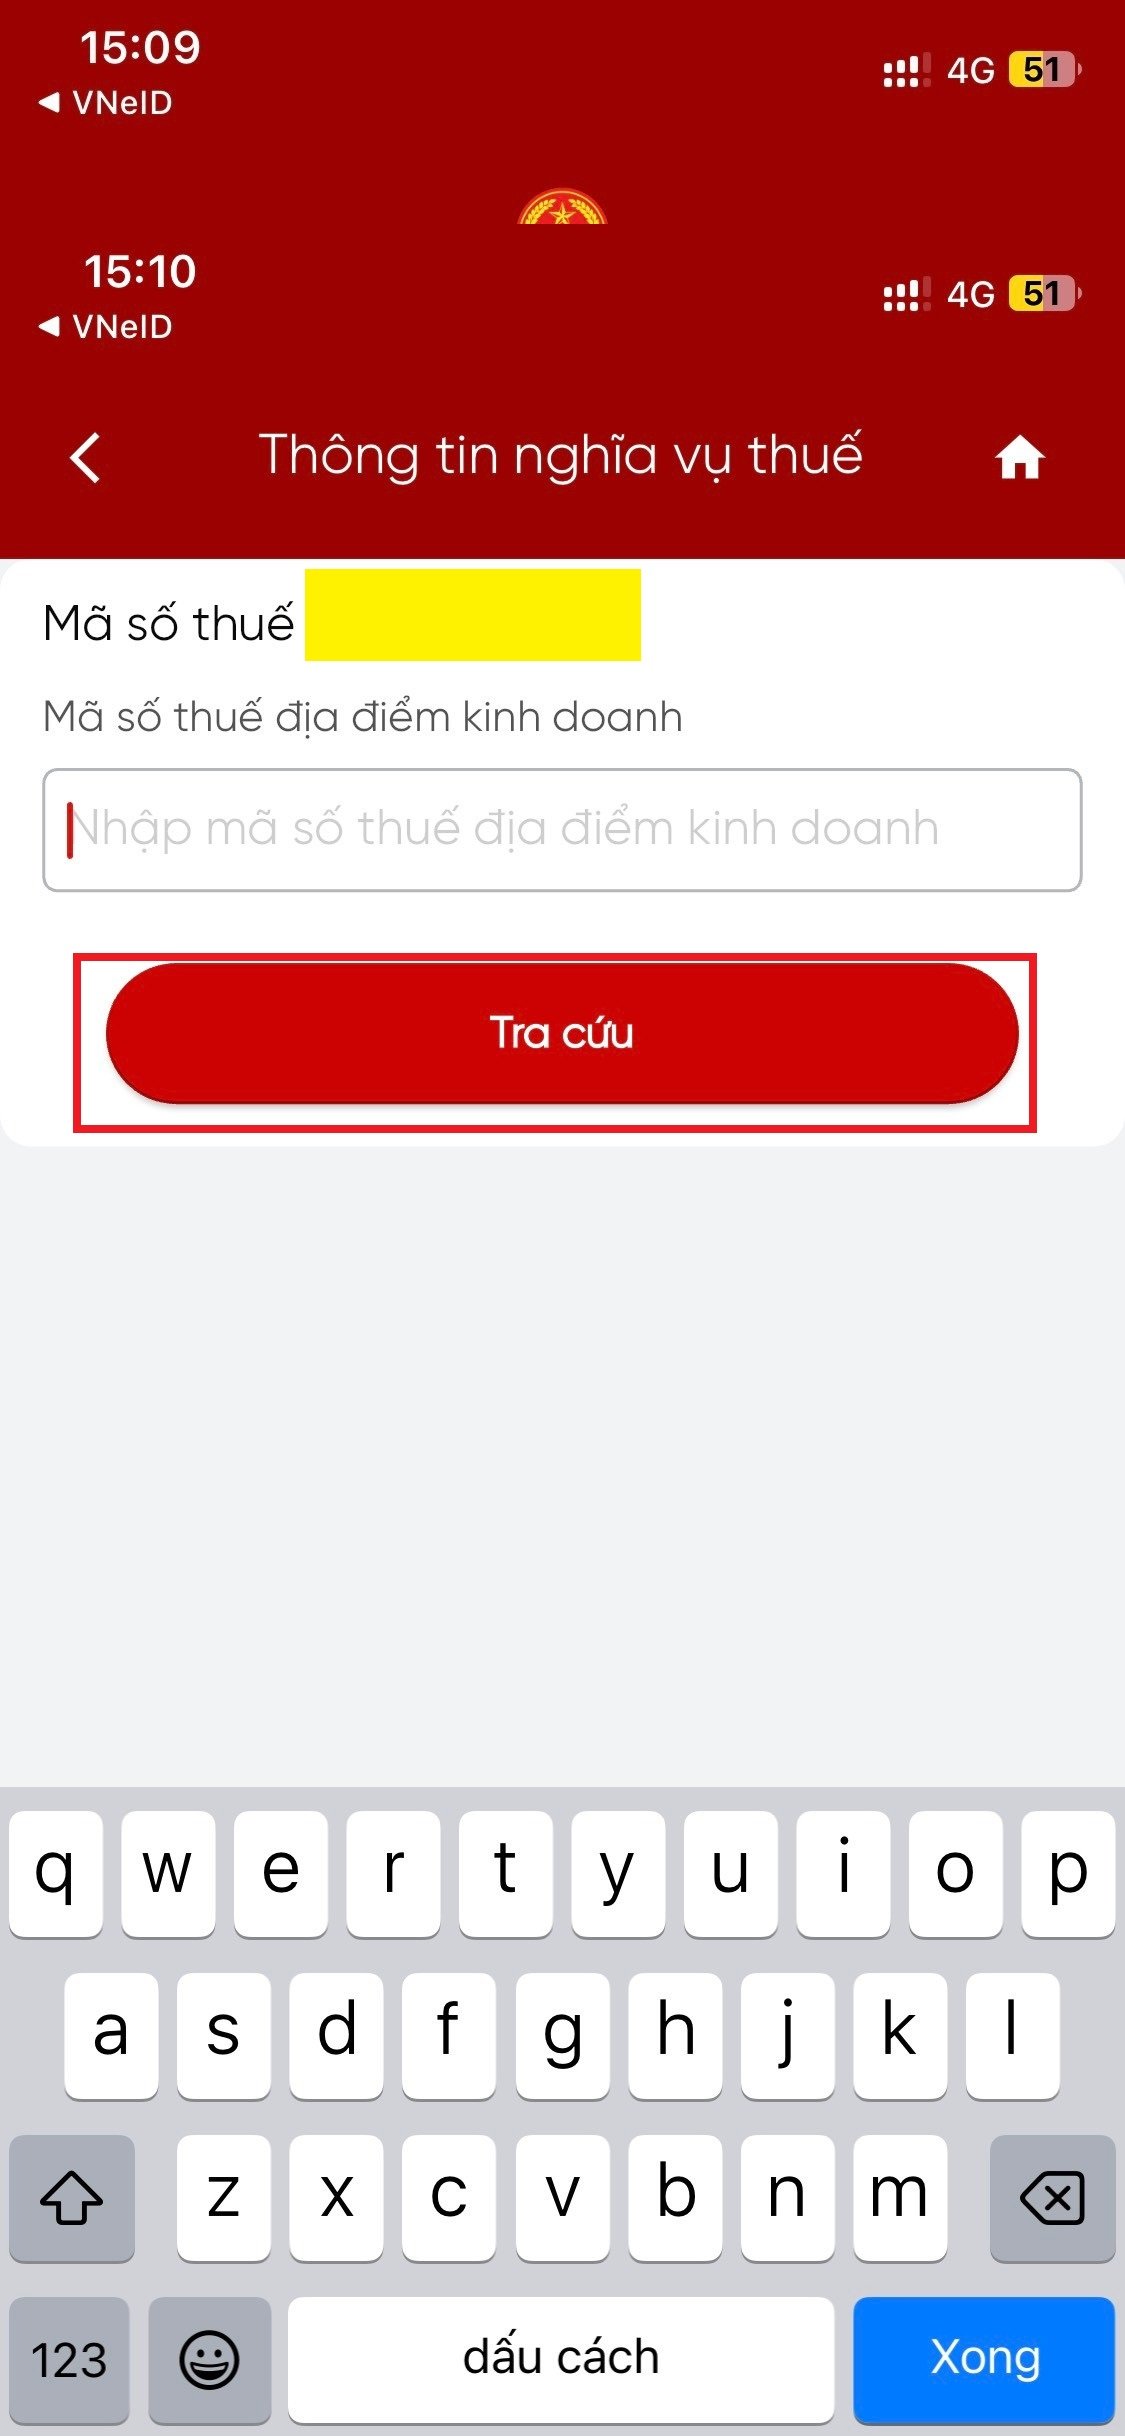
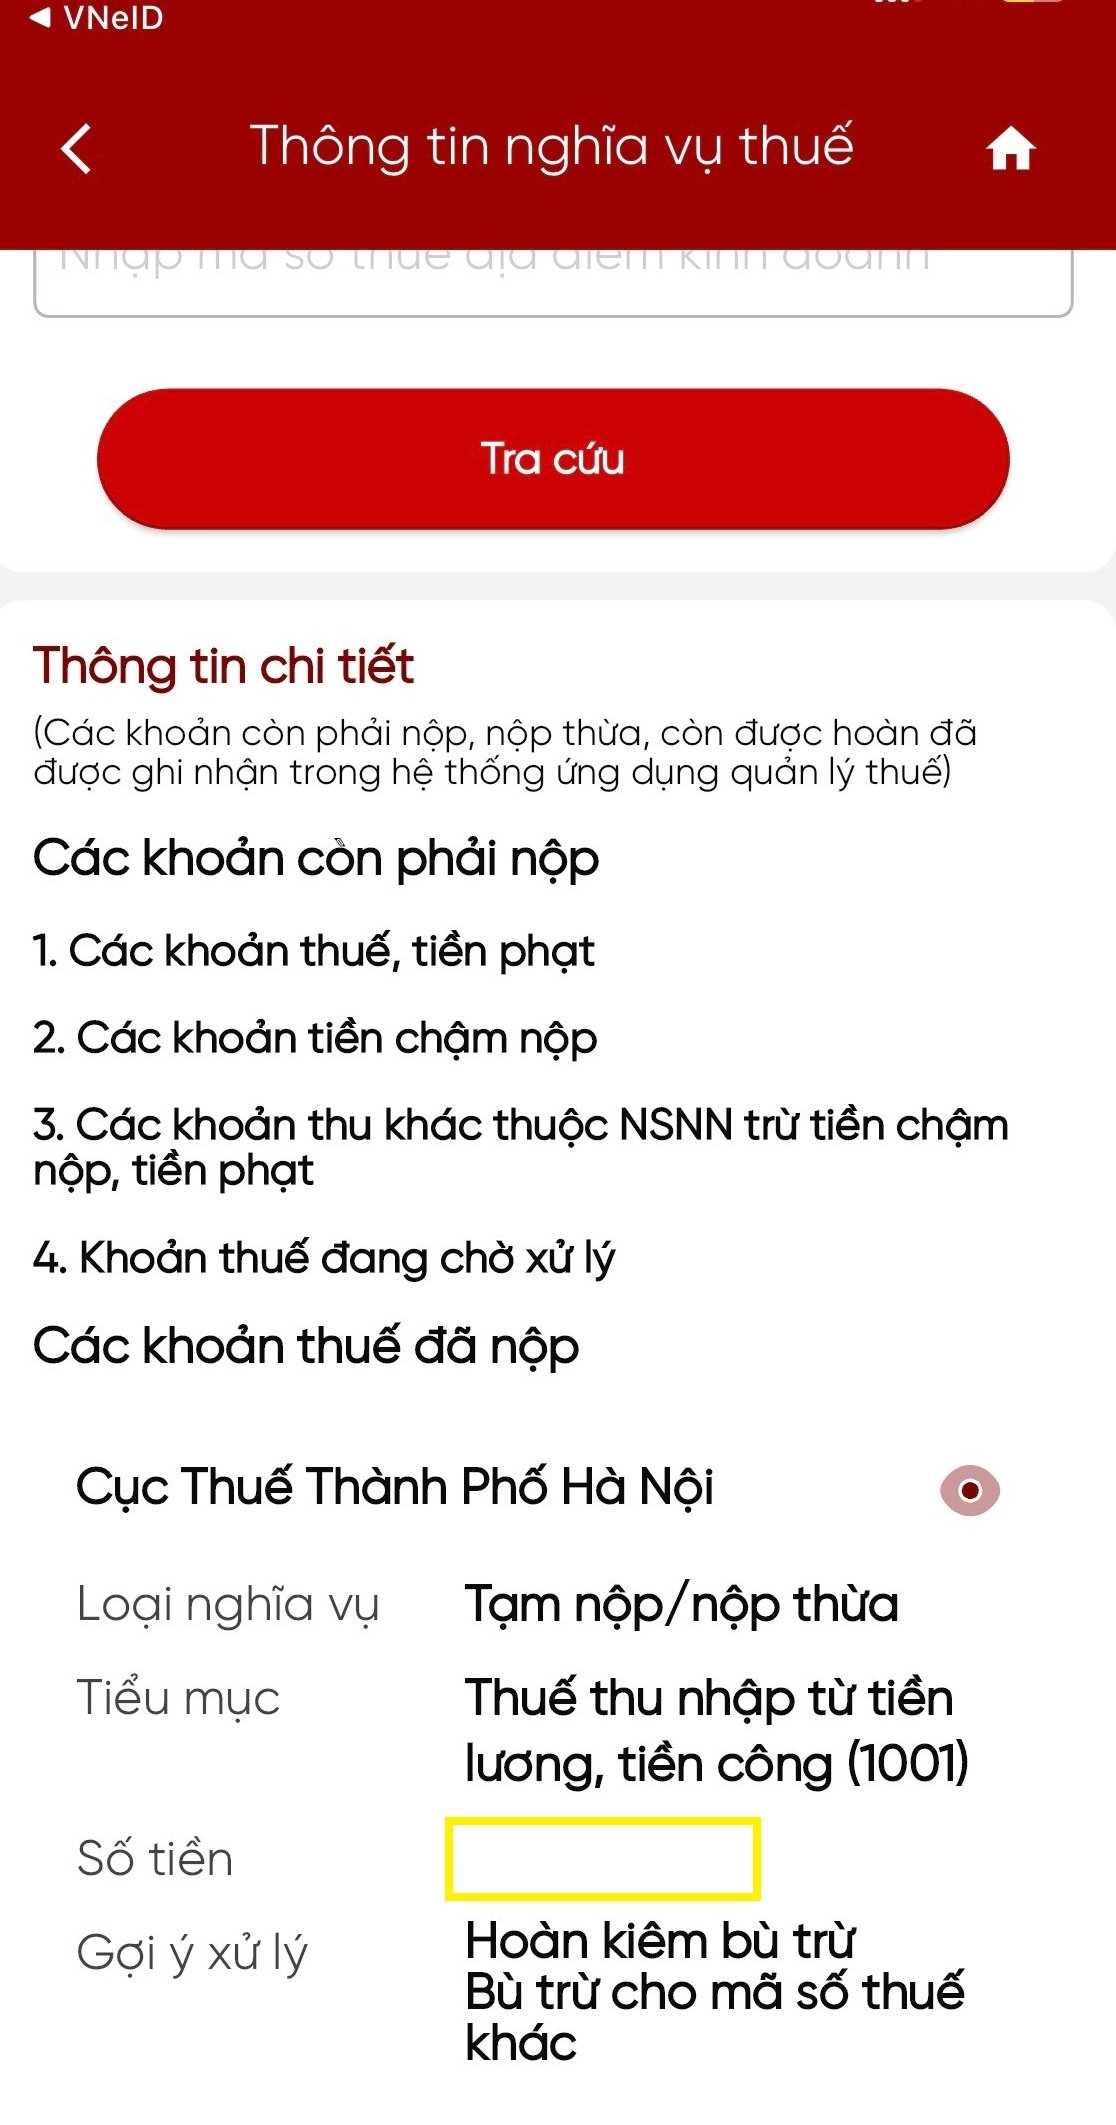
Bước 4: Hệ thống trả kết quả tra cứu thuế TNCN đã nộp và tình trạng các khoản thuế.
+ Mục I: Các khoản phải nộp, đã nộp, còn phải nộp, nộp thừa, được miễn giảm, được xóa nợ, được hoàn, đã hoàn, còn được hoàn.
+ Mục II: Các khoản còn phải nộp, nộp thừa, còn được hoàn đã được ghi nhận trong hệ thống ứng dụng quản lý thuế.
Cách 3: Tra cứu bằng hóa đơn đã nộp thuế TNCN
- Sau khi người lao động kiểm tra thông tin và thực hiện nộp thuế TNCN tại cơ quan thuế sẽ nhận được một biên lai xác nhận đã đóng thuế TNCN.
- Người lao động có thể tra lại những thông tin có trên hóa đơn và đối chiếu khi xảy ra sai sót.
*Trên đây là thông tin về "Tổng hợp cách tra cứu nợ thuế TNCN 2025 mới nhất"
Tổng hợp cách tra cứu nợ thuế TNCN 2025 mới nhất? Hướng dẫn chi tiết cách tra cứu nợ thuế TNCN 2025 chính xác? (Hình từ Internet)
Văn bản hợp nhất Luật thuế TNCN mới nhất 2025? Toàn văn Văn bản hợp nhất 103/VBHN-VPQH ra sao?
Ngày 27/8/2025, Văn phòng Quốc hội đã có Văn bản hợp nhất Luật thuế TNCN mới nhất, Văn bản hợp nhất 103/VBHN-VPQH năm 2025.
TẢI VỀ Văn bản hợp nhất Luật thuế TNCN
Theo đó, Văn bản hợp nhất Luật thuế TNCN mới nhất 2025 Văn bản hợp nhất 103/VBHN-VPQH được hợp nhất từ các văn bản sau:
- Luật Thuế thu nhập cá nhân 2007.
- Luật Thuế thu nhập cá nhân sửa đổi 2012.
- Luật Sửa đổi các Luật về thuế 2014.
- Luật Công nghiệp công nghệ số 2025.
- Luật Khoa học, công nghệ và đổi mới sáng tạo 2025.
Hướng dẫn mới nhất về chứng từ khấu trừ thuế TNCN theo Nghị định 70 có hiệu lực từ 01/06/2025?
Hướng dẫn mới nhất về chứng từ khấu trừ thuế TNCN được quy định tại Điều 12 Thông tư 32/2025/TT-BTC, cụ thể như sau:
Điều khoản thi hành
1. Thông tư này có hiệu lực thi hành kể từ ngày 01 tháng 6 năm 2025 và thay thế Thông tư số 78/2021/TT-BTC ngày 17 tháng 9 năm 2021 hướng dẫn thực hiện một số điều của Luật Quản lý thuế ngày 13 tháng 6 năm 2019, Nghị định số 123/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định về hóa đơn, chứng từ.
2. Kể từ thời điểm Nghị định số 70/2025/NĐ-CP có hiệu lực thi hành, tổ chức khấu trừ thuế thu nhập cá nhân phải ngừng sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử đã thực hiện theo các quy định trước đây và chuyển sang áp dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử theo quy định tại Nghị định số 70/2025/NĐ-CP. Trường hợp tổ chức, cá nhân sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử theo quy định tại Nghị định số 70/2025/NĐ-CP, nếu phát hiện chứng từ khấu trừ thuế thu nhập cá nhân đã lập theo các quy định trước đây bị sai thì lập chứng từ khấu trừ thuế thu nhập cá nhân điện tử mới thay thế cho chứng từ khấu trừ thuế thu nhập cá nhân đã lập sai.
...
Như vậy, kể từ thời điểm Nghị định 70/2025/NĐ-CP có hiệu lực thi hành (01/6/2025), tổ chức khấu trừ thuế thu nhập cá nhân phải ngừng sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử đã thực hiện theo các quy định trước đây và chuyển sang áp dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử theo quy định tại Nghị định 70/2025/NĐ-CP.
Trường hợp tổ chức, cá nhân sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử theo quy định tại Nghị định 70/2025/NĐ-CP, nếu phát hiện chứng từ khấu trừ thuế thu nhập cá nhân đã lập theo các quy định trước đây bị sai thì lập chứng từ khấu trừ thuế thu nhập cá nhân điện tử mới thay thế cho chứng từ khấu trừ thuế thu nhập cá nhân đã lập sai.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];