Toàn văn Thông tư 101/2025/TT-BTC hướng dẫn nguyên tắc kế toán cho doanh nghiệp môi giới bảo hiểm?
Ngày 29/10/2025, Bộ Tài chính ban hành Thông tư 101/2025/TT-BTC hướng dẫn nguyên tắc kế toán áp dụng đối với doanh nghiệp môi giới bảo hiểm.
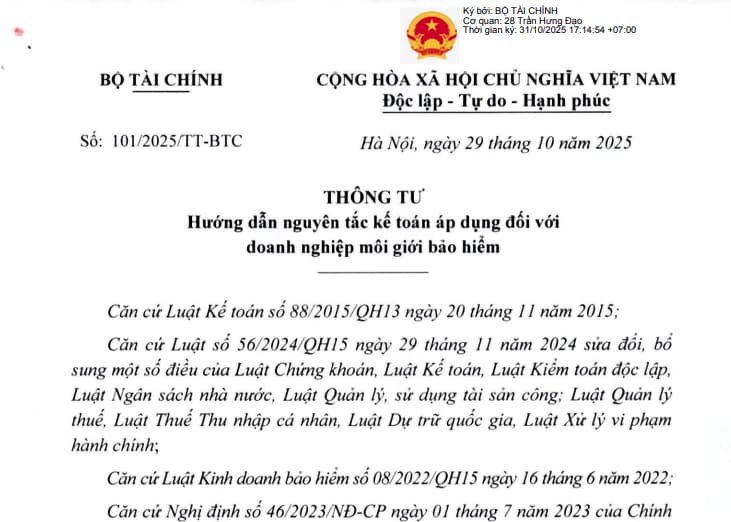
>>> Tải về Toàn văn Thông tư 101/2025/TT-BTC
(1) Thông tư 101/2025/TT-BTC hướng dẫn nguyên tắc kế toán và trình bày báo cáo tài chính một số nghiệp vụ kinh tế đặc thù đối với các doanh nghiệp môi giới bảo hiểm thành lập và hoạt động theo pháp luật Việt Nam. Thông tư 101/2025/TT-BTC không áp dụng cho việc xác định nghĩa vụ thuế của doanh nghiệp môi giới bảo hiểm với ngân sách Nhà nước.
(2) Thông tư 101/2025/TT-BTC có hiệu lực kể từ ngày 01 tháng 01 tháng 2026 và áp dụng từ năm tài chính 2026 và thay thế cho Thông tư 175/2011/TT-BTC.
Trường hợp các văn bản quy phạm pháp luật được viện dẫn tại Thông tư này được sửa đổi, bổ sung hoặc thay thế thì thực hiện theo văn bản mới sửa đổi, bổ sung hoặc thay thế đó.
Toàn văn Thông tư 101/2025/TT-BTC hướng dẫn nguyên tắc kế toán cho doanh nghiệp môi giới bảo hiểm? (Hình ảnh từ Internet)
Nguyên tắc kế toán một số nghiệp vụ kinh tế của doanh nghiệp môi giới bảo hiểm từ 2026 được hướng dẫn ra sao?
Căn cứ theo quy định tại Điều 4 Thông tư 101/2025/TT-BTC đã hướng dẫn nguyên tắc kế toán một số nghiệp vụ kinh tế của doanh nghiệp môi giới bảo hiểm như sau:
- Đối với Quỹ dự trữ bắt buộc:
Doanh nghiệp môi giới bảo hiểm áp dụng tài khoản “Quỹ khác thuộc vốn chủ sở hữu” để phản ánh tình hình trích lập, sử dụng Quỹ dự trữ bắt buộc và trình bày Quỹ dự trữ bắt buộc là Quỹ khác thuộc vốn chủ sở hữu trên báo cáo tài chính và thuyết minh theo quy định của Chế độ kế toán doanh nghiệp. Việc trích lập và sử dụng Quỹ dự trữ bắt buộc phải tuân thủ quy định của pháp luật về kỉnh doanh bảo hiểm và các quy định pháp luật khác có liên quan.
- Đối với thời điểm ghi nhận các khoản doanh thu:
Trường hợp pháp luật về kinh doanh bảo hiểm quy định thời điểm ghi nhận các khoản doanh thu của doanh nghiệp môi giới bảo hiểm khác với Chế độ kế toán doanh nghiệp thì doanh nghiệp môi giới bảo hiểm thực hiện theo quy định của pháp luật về kinh doanh bảo hiểm.
- Đối với các khoản hoàn, giảm hoa hồng môi giới bảo hiểm và các khoản khác có bản chất tương tự:
Doanh nghiệp môi giới bảo hiểm phản ánh là khoản giảm trừ doanh thu và hạch toán kế toán theo quy định của Chế độ kế toán doanh nghiệp.
- Đối với việc hợp tác môi giới bảo hiểm:
Các bên chia sẻ doanh thu và chi phí chung từ hoạt động hợp tác môi giới bảo hiểm theo thỏa thuận hợp tác giữa các bên.
Trường hợp doanh nghiệp môi giới bảo hiểm có toàn quyền quyết định về giá trị hợp đồng môi giới và gánh chịu mọi rủi ro phát sinh từ hợp đồng, thì khoản chi cho bên hợp tác môi giới bảo hiểm được hạch toán là chi phí trong kỳ phát sinh của doanh nghiệp môi giới bảo hiểm.
- Doanh nghiệp môi giới bảo hiểm phải hạch toán kế toán các khoản chi phí hoạt động môi giới bảo hiểm theo quy định tại Điều 83 Nghị định 46/2023/NĐ-CP. Đồng thời phải trình bày và thuyết minh giá vốn hàng bán trên Báo cáo tài chính theo quy định của Chế độ kế toán doanh nghiệp.
Quyền và nghĩa vụ của doanh nghiệp môi giới bảo hiểm thế nào?
Quyền và nghĩa vụ của doanh nghiệp môi giới bảo hiểm được quy định tại Điều 137 Luật Kinh doanh bảo hiểm 2022 cụ thể là:
- Doanh nghiệp môi giới bảo hiểm có các quyền sau đây:
+ Hưởng hoa hồng môi giới bảo hiểm gốc, hoa hồng môi giới tái bảo hiểm theo quy định của Bộ trưởng Bộ Tài chính;
+ Thu từ cung cấp dịch vụ phụ trợ bảo hiểm;
+Thu từ thực hiện các công việc khác liên quan đến hợp đồng bảo hiểm theo yêu cầu của bên mua bảo hiểm;
+ Quyền khác theo quy định của pháp luật.
- Doanh nghiệp môi giới bảo hiểm có các nghĩa vụ sau đây:
+ Bảo mật thông tin do khách hàng, doanh nghiệp bảo hiểm, doanh nghiệp tái bảo hiểm, chi nhánh nước ngoài tại Việt Nam cung cấp, trừ trường hợp theo yêu cầu của cơ quan nhà nước có thẩm quyền hoặc được sự đồng ý của khách hàng, doanh nghiệp bảo hiểm, doanh nghiệp tái bảo hiểm, chi nhánh nước ngoài tại Việt Nam;
+ Bồi thường thiệt hại cho khách hàng do hoạt động môi giới bảo hiểm gây ra;
+ Công khai thông tin cho khách hàng các nội dung theo quy định của Bộ trưởng Bộ Tài chính;
+ Hạch toán và theo dõi tách biệt các khoản thu hộ, chi hộ doanh nghiệp bảo hiểm, doanh nghiệp tái bảo hiểm, chi nhánh nước ngoài tại Việt Nam;
+ Mua bảo hiểm trách nhiệm nghề nghiệp phù hợp với hoạt động môi giới bảo hiểm;
+ Nghĩa vụ khác theo quy định của pháp luật.
- Doanh nghiệp môi giới bảo hiểm không được thực hiện các hành vi sau đây:
+ Ngăn cản bên mua bảo hiểm, người được bảo hiểm cung cấp các thông tin liên quan đến hợp đồng bảo hiểm hoặc xúi giục bên mua bảo hiểm, người được bảo hiểm không kê khai các chi tiết liên quan đến hợp đồng bảo hiểm;
+ Khuyến mại dưới hình thức hứa hẹn cung cấp các quyền lợi bất hợp pháp để xúi giục khách hàng giao kết hợp đồng bảo hiểm;
+ Xúi giục bên mua bảo hiểm hủy bỏ hợp đồng bảo hiểm đang có hiệu lực để mua hợp đồng bảo hiểm mới;
+ Tư vấn cho khách hàng mua bảo hiểm tại một doanh nghiệp bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài với các điều kiện, điều khoản kém cạnh tranh hơn so với doanh nghiệp bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài khác nhằm thu được hoa hồng môi giới cao hơn;
+ Cung cấp cho khách hàng thông tin sai lệch, không phù hợp nội dung điều kiện, điều khoản bảo hiểm của doanh nghiệp bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];