Toàn văn Thông tư 01/2026/TT-KTNN về kiểm tra thực hiện kết luận kiểm toán của Kiểm toán nhà nước?
Ngày 12/01/2026, Tổng Kiểm toán nhà nước ban hành Thông tư 01/2026/TT-KTNN quy định theo dõi, kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước.
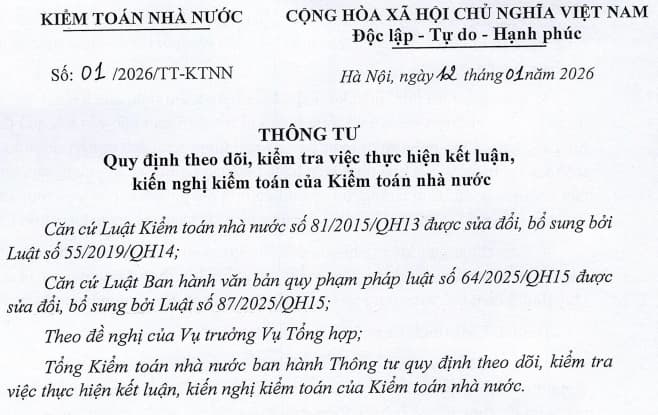
>>> Tải về Toàn văn Thông tư 01/2026/TT-KTNN năm 2026
(1) Phạm vi điều chỉnh
Thông tư 01/2026/TT-KTNN quy định trình tự, nội dung công việc, nhiệm vụ và trách nhiệm của đơn vị, tổ chức, cá nhân theo dõi, kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước và nhiệm vụ, trách nhiệm của cơ quan, tổ chức, cá nhân có liên quan trong việc theo dõi, đôn đốc, kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước.
(2) Đối tượng áp dụng
Thông tư 01/2026/TT-KTNN áp dụng đối với:
- Các đơn vị trực thuộc Kiểm toán nhà nước.
- Các đơn vị được kiểm toán; cơ quan, tổ chức, cá nhân có liên quan đến hoạt động kiểm toán theo quy định tại Luật Kiểm toán nhà nước (trong văn bản này gọi tắt là đơn vị được kiểm toán).
*Thông tư 01/2026/TT-KTNN có hiệu lực thi hành từ ngày 01/3/2026.
Toàn văn Thông tư 01/2026/TT-KTNN về kiểm tra thực hiện kết luận kiểm toán của Kiểm toán nhà nước? (Hình ảnh từ Internet)
Nguyên tắc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước như thế nào?
Căn cứ theo quy định tại Điều 3 Thông tư 01/2026/TT-KTNN về nguyên tắc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước như sau:
- Việc theo dõi, kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước phải được tiến hành thường xuyên, kịp thời, khách quan, công khai, minh bạch; tuân thủ quy định tại quy trình kiểm toán của Kiểm toán nhà nước, quy tắc đạo đức nghề nghiệp, quy tắc ứng xử của Kiểm toán viên nhà nước, quy định về bảo vệ bí mật nhà nước và các quy định pháp luật có liên quan; không làm cản trở đến hoạt động bình thường của đơn vị được kiểm toán.
- Việc kiểm tra thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước tại đơn vị được kiểm toán chỉ thực hiện khi có quyết định kiểm tra của cấp có thẩm quyền.
- Việc kiểm tra thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước tại đơn vị được kiểm toán thực hiện khi hết thời hạn báo cáo kết quả thực hiện kết luận, kiến nghị kiểm toán tại báo cáo kiểm toán mà đơn vị được kiểm toán không báo cáo kết quả thực hiện hoặc báo cáo nhưng không cung cấp, cung cấp không đầy đủ bằng chứng, hồ sơ tài liệu hợp pháp, hợp lệ của việc thực hiện kết luận, kiến nghị kiểm toán hoặc kết quả thực hiện kết luận, kiến nghị kiểm toán thấp.
- Các khiếu nại, kiến nghị của đơn vị được kiểm toán phát sinh trong quá trình thực hiện kết luận, kiến nghị kiểm toán phải kịp thời được giải quyết theo Quy định khiếu nại, kiến nghị và khởi kiện trong hoạt động kiểm toán nhà nước.
Tiêu chuẩn Tổng Kiểm toán Nhà nước theo Quy định 365-QĐ/TW?
Theo tiết 14.2 tiểu mục 14 Mục III Quy định 365-QĐ/TW năm 2025 quy định chức danh Tổng Kiểm toán Nhà nước phải đáp ứng tiêu chuẩn sau:
Bảo đảm đầy đủ các tiêu chuẩn chung của Ủy viên Ban Chấp hành Trung ương Đảng, đồng thời cần có các tiêu chuẩn:
- Có hiểu biết sâu rộng về hệ thống pháp luật Việt Nam và pháp luật quốc tế, nhất là lĩnh vực phụ trách.
- Có năng lực nghiên cứu, đề xuất cụ thể hoá, thể chế hoá chủ trương, đường lối, chính sách của Đảng thành pháp luật của Nhà nước. Có năng lực phối hợp giữa các cơ quan trong hệ thống chính trị. Am hiểu quản lý nhà nước, có trình độ chuyên môn sâu về tài chính, ngân sách, kiểm toán hoặc pháp luật, có kinh nghiệm lãnh đạo, chỉ đạo, điều hành và kịp thời quyết định những vấn đề khó, phức tạp thuộc lĩnh vực phụ trách. Không bị chi phối bởi lợi ích nhóm, không vụ lợi; có bản lĩnh, kiên quyết đấu tranh với các biểu hiện tham nhũng, lãng phí, tiêu cực.
- Bảo đảm tính liêm chính, khách quan và độc lập trong quá trình kiểm toán.
- Đã kinh qua và hoàn thành tốt nhiệm vụ ở chức vụ lãnh đạo, quản lý cấp thứ trưởng và tương đương hoặc lãnh đạo chủ chốt cấp tỉnh.
- Trường hợp đặc biệt do Bộ Chính trị quyết định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];