Slide Dự thảo Thông tư thay thế Thông tư 45/2013/TT-BTC về khấu hao tài sản cố định của Bộ Tài Chính ra sao? Tải về?
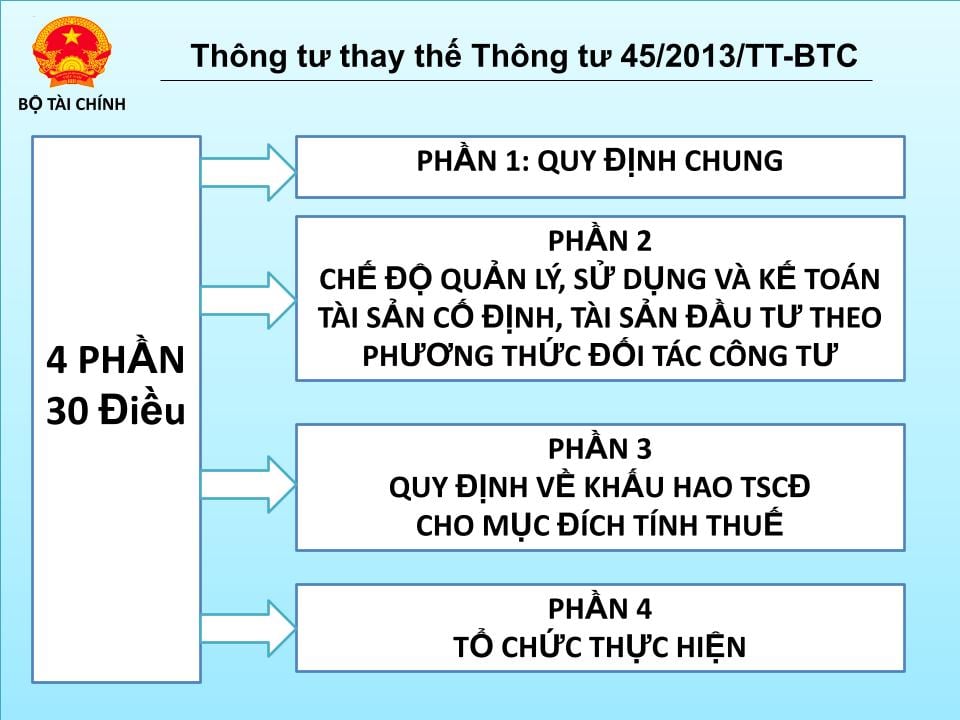
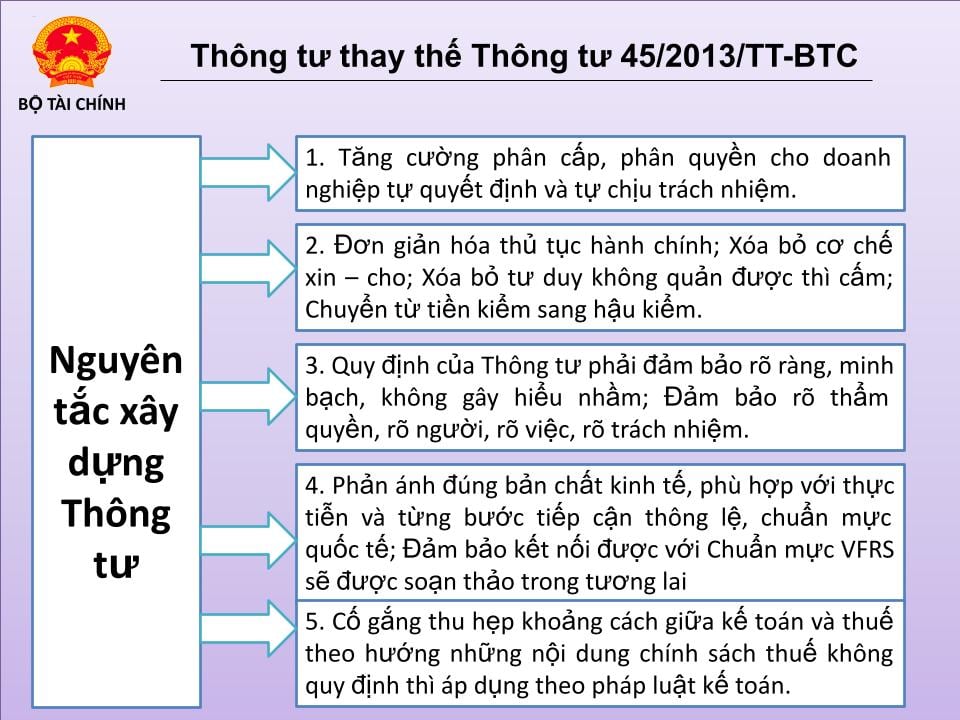
Vừa qua, Cục quản lý, giám sát kế toán, kiểm toán - Bộ tài chính đã có thông tin về Slide Dự thảo Thông tư thay thế Thông tư 45/2013/TT-BTC, với các nội dung như sau:
[...]
Tải về Toàn bộ slide Dự thảo Thông tư thay thế Thông tư 45/2013/TT-BTC
*Thông tin "Slide Dự thảo Thông tư thay thế Thông tư 45/2013/TT-BTC về khấu hao tài sản cố định của Bộ Tài Chính ra sao? Tải về?" mang tính chất tham khảo.
Slide Dự thảo Thông tư thay thế Thông tư 45/2013/TT-BTC về khấu hao tài sản cố định của Bộ Tài Chính ra sao? Tải về?
Tiêu chuẩn và nhận biết tài sản cố định theo quy định hiện nay
Căn cứ theo Điều 3 Thông tư 45/2013/TT-BTC quy định về Tiêu chuẩn và nhận biết tài sản cố định, cụ thể như sau:
(1) Tư liệu lao động là những tài sản hữu hình có kết cấu độc lập, hoặc là một hệ thống gồm nhiều bộ phận tài sản riêng lẻ liên kết với nhau để cùng thực hiện một hay một số chức năng nhất định mà nếu thiếu bất kỳ một bộ phận nào thì cả hệ thống không thể hoạt động được, nếu thoả mãn đồng thời cả ba tiêu chuẩn dưới đây thì được coi là tài sản cố định:
- Chắc chắn thu được lợi ích kinh tế trong tương lai từ việc sử dụng tài sản đó;
- Có thời gian sử dụng trên 1 năm trở lên;
- Nguyên giá tài sản phải được xác định một cách tin cậy và có giá trị từ 30.000.000 đồng (Ba mươi triệu đồng) trở lên.
Trường hợp một hệ thống gồm nhiều bộ phận tài sản riêng lẻ liên kết với nhau, trong đó mỗi bộ phận cấu thành có thời gian sử dụng khác nhau và nếu thiếu một bộ phận nào đó mà cả hệ thống vẫn thực hiện được chức năng hoạt động chính của nó nhưng do yêu cầu quản lý, sử dụng tài sản cố định đòi hỏi phải quản lý riêng từng bộ phận tài sản thì mỗi bộ phận tài sản đó nếu cùng thoả mãn đồng thời ba tiêu chuẩn của tài sản cố định được coi là một tài sản cố định hữu hình độc lập.
Đối với súc vật làm việc và/hoặc cho sản phẩm, thì từng con súc vật thoả mãn đồng thời ba tiêu chuẩn của tài sản cố định được coi là một TSCĐ hữu hình.
Đối với vườn cây lâu năm thì từng mảnh vườn cây, hoặc cây thoả mãn đồng thời ba tiêu chuẩn của TSCĐ được coi là một TSCĐ hữu hình.
(2) Tiêu chuẩn và nhận biết tài sản cố định vô hình:
Mọi khoản chi phí thực tế mà doanh nghiệp đã chi ra thoả mãn đồng thời cả ba tiêu chuẩn quy định tại (1), mà không hình thành TSCĐ hữu hình được coi là TSCĐ vô hình.
Những khoản chi phí không đồng thời thoả mãn cả ba tiêu chuẩn nêu tại khoản 1 Điều 3 Thông tư 45/2013/TT-BTC thì được hạch toán trực tiếp hoặc được phân bổ dần vào chi phí kinh doanh của doanh nghiệp.
Riêng các chi phí phát sinh trong giai đoạn triển khai được ghi nhận là TSCĐ vô hình tạo ra từ nội bộ doanh nghiệp nếu thỏa mãn đồng thời bảy điều kiện sau:
- Tính khả thi về mặt kỹ thuật đảm bảo cho việc hoàn thành và đưa tài sản vô hình vào sử dụng theo dự tính hoặc để bán;
- Doanh nghiệp dự định hoàn thành tài sản vô hình để sử dụng hoặc để bán;
- Doanh nghiệp có khả năng sử dụng hoặc bán tài sản vô hình đó;
- Tài sản vô hình đó phải tạo ra được lợi ích kinh tế trong tương lai;
- Có đầy đủ các nguồn lực về kỹ thuật, tài chính và các nguồn lực khác để hoàn tất các giai đoạn triển khai, bán hoặc sử dụng tài sản vô hình đó;
- Có khả năng xác định một cách chắc chắn toàn bộ chi phí trong giai đoạn triển khai để tạo ra tài sản vô hình đó;
- Ước tính có đủ tiêu chuẩn về thời gian sử dụng và giá trị theo quy định cho tài sản cố định vô hình.
(3) Chi phí thành lập doanh nghiệp, chi phí đào tạo nhân viên, chi phí quảng cáo phát sinh trước khi thành lập doanh nghiệp, chi phí cho giai đoạn nghiên cứu, chi phí chuyển dịch địa điểm, chi phí mua để có và sử dụng các tài liệu kỹ thuật, bằng sáng chế, giấy phép chuyển giao công nghệ, nhãn hiệu thương mại, lợi thế kinh doanh không phải là tài sản cố định vô hình mà được phân bổ dần vào chi phí kinh doanh của doanh nghiệp trong thời gian tối đa không quá 3 năm theo quy định của Luật thuế TNDN.
(4) Đối với các công ty cổ phần được chuyển đổi từ công ty nhà nước theo quy định tại các Nghị định của Chính phủ đã ban hành trước Nghị định 59/2011/NĐ-CP ngày 18/7/2011 của Chính phủ về chuyển doanh nghiệp 100% vốn nhà nước thành công ty cổ phần, có giá trị lợi thế kinh doanh được tính vào giá trị doanh nghiệp khi xác định giá trị doanh nghiệp để cổ phần hoá theo phương pháp tài sản và được cấp có thẩm quyền phê duyệt theo qui định thì thực hiện phân bổ giá trị lợi thế kinh doanh theo quy định tại Thông tư 138/2012/TT-BTC ngày 20/8/2012 của Bộ Tài chính hướng dẫn phân bổ giá trị lợi thế kinh doanh đối với công ty cổ phần được chuyển đổi từ công ty nhà nước.
Đầu tư nâng cấp, sửa chữa tài sản cố định như thế nào?
Căn cứ tại Điều 7 Thông tư 45/2013/TT-BTC quy định về đầu tư nâng cấp, sửa chữa tài sản cố định:
(1) Các chi phí doanh nghiệp chi ra để đầu tư nâng cấp tài sản cố định được phản ánh tăng nguyên giá của TSCĐ đó, không được hạch toán các chi phí này vào chi phí sản xuất kinh doanh trong kỳ.
(2) Các chi phí sửa chữa tài sản cố định không được tính tăng nguyên giá TSCĐ mà được hạch toán trực tiếp hoặc phân bổ dần vào chi phí kinh doanh trong kỳ, nhưng tối đa không quá 3 năm.
Đối với những tài sản cố định mà việc sửa chữa có tính chu kỳ thì doanh nghiệp được trích trước chi phí sửa chữa theo dự toán vào chi phí hàng năm. Nếu số thực chi sửa chữa tài sản cố định lớn hơn số trích theo dự toán thì doanh nghiệp được tính thêm vào chi phí hợp lý số chênh lệch này. Nếu số thực chi sửa chữa tài sản cố định nhỏ hơn số đã trích thì phần chênh lệch được hạch toán giảm chi phí kinh doanh trong kỳ.
(3) Các chi phí liên quan đến TSCĐ vô hình phát sinh sau ghi nhận ban đầu được đánh giá một cách chắc chắn, làm tăng lợi ích kinh tế của TSCĐ vô hình so với mức hoạt động ban đầu, thì được phản ánh tăng nguyên giá TSCĐ. Các chi phí khác liên quan đến TSCĐ vô hình phát sinh sau ghi nhận ban đầu được hạch toán vào chi phí sản xuất kinh doanh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];