- Toàn văn dự thảo Nghị định về chế độ ưu đãi nghề nghiệp đối với viên chức, NLĐ trong các ĐVSNCL lĩnh vực nghệ thuật biểu diễn?
- Đề xuất chế độ phụ cấp ưu đãi nghề nghiệp cho viên chức, NLĐ chuyên môn trong các đơn vị sự nghiệp công lập lĩnh vực nghệ thuật biểu diễn ra sao?
- Hoạt động nghề nghiệp của viên chức được quy định thế nào?
Toàn văn dự thảo Nghị định về chế độ ưu đãi nghề nghiệp đối với viên chức, NLĐ trong các ĐVSNCL lĩnh vực nghệ thuật biểu diễn?
Ngày 10/11/2025, Cổng thông tin điện tử Bộ Tư pháp công bố tài liệu thẩm định dự thảo Nghị định về chế độ ưu đãi nghề nghiệp, bồi dưỡng luyện tập và biểu diễn đối với viên chức, người lao động chuyên môn trong các đơn vị sự nghiệp công lập lĩnh vực nghệ thuật biểu diễn.
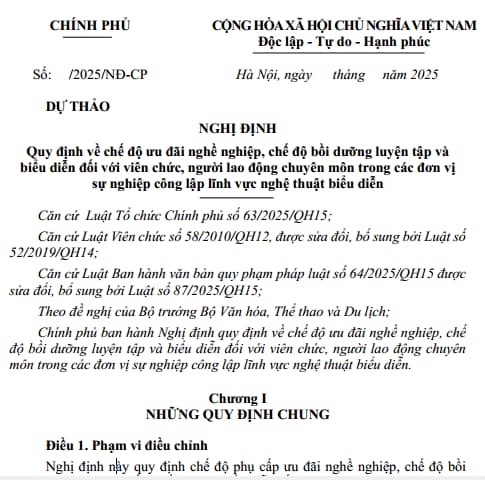
>>> Tải về Toàn văn dự thảo Nghị định
(1) Dự thảo Nghị định quy định chế độ phụ cấp ưu đãi nghề nghiệp, chế độ bồi dưỡng luyện tập và chế độ bồi dưỡng biểu diễn đối với viên chức, người lao động chuyên môn làm việc theo chế độ hợp đồng của đơn vị sự nghiệp công lập trong lĩnh vực nghệ thuật biểu diễn theo quy định của pháp luật.
(2) Dự thảo Nghị định đề xuất áp dụng đối với các đối tượng sau:
- Viên chức chuyên ngành nghệ thuật biểu diễn; người lao động chuyên môn chuyên ngành nghệ thuật biểu diễn làm việc theo chế độ hợp đồng lao động tại các đơn vị sự nghiệp công lập lĩnh vực nghệ thuật biểu diễn.
- Viên chức chuyên ngành nghệ thuật biểu diễn; người lao động chuyên môn chuyên ngành nghệ thuật biểu diễn làm việc theo chế độ hợp đồng lao động tại đơn vị sự nghiệp công lập thuộc lĩnh vực nghệ thuật biểu diễn được sáp nhập với đơn vị khác nhưng vẫn có chức năng biểu diễn nghệ thuật được hưởng các đề xuất tại dự thảo Nghị định.
- Đơn vị sự nghiệp công lập thuộc lĩnh vực nghệ thuật biểu diễn và các tổ chức, cá nhân khác có liên quan.
- Các đơn vị biểu diễn nghệ thuật thuộc lực lượng vũ trang được áp dụng đề xuất tại dự thảo Nghị định.
*Trên đây là chi tiết Toàn văn dự thảo Nghị định về chế độ ưu đãi nghề nghiệp đối với viên chức, NLĐ trong các ĐVSNCL lĩnh vực nghệ thuật biểu diễn?
Toàn văn dự thảo Nghị định về chế độ ưu đãi nghề nghiệp đối với viên chức, NLĐ trong các ĐVSNCL lĩnh vực nghệ thuật biểu diễn? (Hình ảnh từ Internet)
Đề xuất chế độ phụ cấp ưu đãi nghề nghiệp cho viên chức, NLĐ chuyên môn trong các đơn vị sự nghiệp công lập lĩnh vực nghệ thuật biểu diễn ra sao?
Đề xuất chế độ phụ cấp ưu đãi nghề nghiệp cho viên chức, NLĐ chuyên môn trong các đơn vị sự nghiệp công lập lĩnh vực nghệ thuật biểu diễn tại Điều 6 Dự thảo Nghị định như sau:
Phụ cấp ưu đãi nghề đối với viên chức chuyên ngành nghệ thuật biểu diễn, người lao động chuyên môn chuyên ngành nghệ thuật biểu diễn trong các đơn vị sự nghiệp công lập hưởng lương từ ngân sách nhà nước như sau:
+ Phụ cấp 50% mức lương cơ sở áp dụng đối với: Đạo diễn sân khấu nghệ thuật truyền thống, chỉ đạo nghệ thuật sân khấu truyền thống, opera, musical; Người chỉ huy dàn nhạc giao hưởng nhạc vũ kịch, dàn nhạc giao hưởng; Biên đạo múa ballet; Sáng tác âm nhạc giao hưởng; Biên kịch sân khấu truyền thống; Diễn viên các loại hình nghệ thuật tuồng, chèo, cải lương, xiếc, múa rối nước; opera, ballet, musical; diễn viên biểu diễn nhạc cụ hơi thuộc bộ đồng, bộ gỗ trong dàn nhạc giao hưởng;
+ Phụ cấp 40% mức lương cơ sở áp dụng đối với: Đạo diễn, chỉ đạo nghệ thuật các loại hình nghệ thuật đương đại; Chỉ huy dàn nhạc truyền thống, chỉ huy hợp xướng và các hình thức dàn nhạc khác; Biên đạo múa, huấn luyện múa; Sáng tác âm nhạc, biên kịch các loại hình nghệ thuật đương đại; Diễn viên kịch nói, kịch dân ca, kịch hình thể, kịch câm; hát hợp xướng, dân ca, ca khúc mới; múa rối cạn, múa đương đại, múa dân gian dân tộc, múa hát cung đình, múa tạp kỹ; biểu diễn nhạc cụ hơi thuộc loại hình nghệ thuật truyền thống, dân gian dân tộc; biểu diễn nhạc cụ thuộc bộ dây, bộ gõ, nhạc cụ bàn phím trong dàn nhạc giao hưởng;
+ Phụ cấp 30% mức lương cơ sở áp dụng đối với: diễn viên biểu diễn nhạc cụ điện tử và các phương tiện âm thanh khác; Kỹ thuật viên sân khấu, hậu đài và nhân viên phục vụ.
- Người lao động làm việc theo chế độ hợp đồng chuyên môn chuyên ngành nghệ thuật biểu diễn có thỏa thuận áp dụng mức lương theo bảng lương viên chức được hưởng phụ cấp ưu đãi nghề theo đề xuất tại khoản 1 Điều 6 dự thảo Nghị định.
- Phụ cấp ưu đãi nghề nghiệp được tính theo công thức:
Phụ cấp ưu đãi theo nghề = Mức lương cơ sở × Hệ số lương theo ngạch, bậc hiện hưởng + Hệ số phụ cấp chức vụ (nếu có) + % phụ cấp thâm niên vượt khung (nếu có) × Mức phụ cấp ưu đãi nghề.
- Phụ cấp ưu đãi nghề nghiệp được trả cùng kỳ lương hằng tháng, không dùng để tính đóng, hưởng chế độ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp.
- Thời gian không được tính hưởng phụ cấp ưu đãi nghề nghiệp:
+ Đi công tác, làm việc, học tập ở nước ngoài hưởng 40% tiền lương theo quy định tại Nghị định 204/2004/NĐ-CP;
+ Đi công tác, học tập trong nước không trực tiếp làm các công việc được phân công thuộc lĩnh vực nghệ thuật biểu diễn liên tục trên 03 tháng trở lên;
+ Nghỉ việc riêng không hưởng lương liên tục từ 01 tháng trở lên;
+ Nghỉ hưởng trợ cấp bảo hiểm xã hội theo quy định của pháp luật về bảo hiểm xã hội (tính tròn tháng);
+ Thời gian bị tạm giữ, tạm giam theo quyết định của cơ quan có thẩm quyền hoặc bị đình chỉ công tác (tính tròn tháng);
+ Nghỉ ốm đau, thai sản vượt quá thời hạn theo quy định của pháp luật về lao động, bảo hiểm xã hội;
+ Không trực tiếp làm công tác biểu diễn nghệ thuật mà làm công việc khác liên tục từ 01 tháng trở lên.
Hoạt động nghề nghiệp của viên chức được quy định thế nào?
Căn cứ theo quy định tại Điều 4 Luật Viên chức 2010 thì hoạt động nghề nghiệp của viên chức là việc thực hiện công việc hoặc nhiệm vụ có yêu cầu về trình độ, năng lực, kỹ năng chuyên môn, nghiệp vụ trong đơn vị sự nghiệp công lập theo quy định của Luật Viên chức 2010 và các quy định khác của pháp luật có liên quan.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];