Toàn văn Công văn 09/TCS5-QLDN về chứng từ thanh toán không dùng tiền mặt tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN?
Ngày 09/01/2025, Thuế cơ sở 5 tỉnh Vĩnh Long ban hành Công văn 09/TCS5-QLDN năm 2026 trả lời về chính sách thuế.
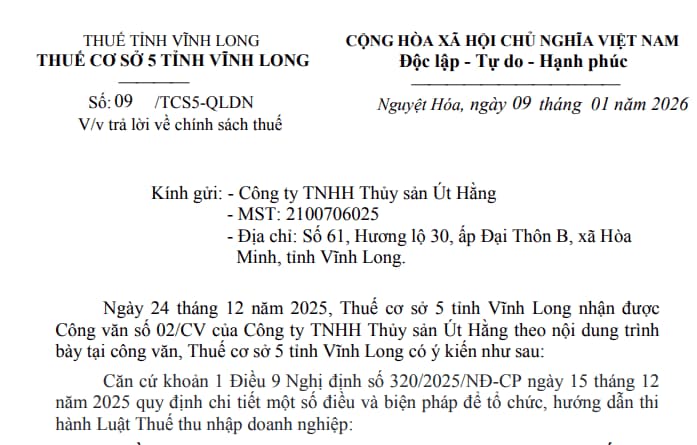
>>> Tải về Toàn văn Công văn 09/TCS5-QLDN năm 2026
Nội dung chính Công văn 09/TCS5-QLDN hướng dẫn về chứng từ thanh toán không dùng tiền mặt như sau:
Căn cứ khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp 2025:
Các khoản chi được trừ khi xác định thu nhập chịu thuế
1. Trừ các khoản chi không được trừ quy định tại Điều 10 của Nghị định này, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đủ điều kiện tại các điểm a, b và c sau đây:
a) Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp, bao gồm cả khoản chi phí bổ sung được trừ theo tỷ lệ phần trăm tính trên chi phí thực tế phát sinh trong kỳ tính thuế liên quan đến hoạt động nghiên cứu và phát triển của doanh nghiệp;
…
b) Khoản chi có đủ hóa đơn, chứng từ theo quy định của pháp luật. Đối với các trường hợp: Mua sản phẩm là nông, lâm, thủy sản của người sản xuất, đánh bắt trực tiếp bán ra; mua sản phẩm thủ công làm bằng đay, cói, tre, nứa, lá, sõng, mây, rơm, vỏ dừa, sọ dừa hoặc nguyên liệu tận dụng từ sản phẩm nông nghiệp của người sản xuất thủ công trực tiếp bán ra; mua phế liệu của người trực tiếp thu nhặt; mua đồ dùng, tài sản của hộ gia đình, cá nhân trực tiếp bán ra; mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh (không bao gồm các trường hợp nêu trên) có mức doanh thu dưới ngưỡng doanh thu chịu thuế giá trị gia tăng phải có chứng từ chi trả tiền theo quy định của pháp luật về kế toán, hóa đơn, chứng từ cho người bán (đối với trường hợp giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân từ 05 triệu đồng trở lên phải thanh toán không dùng tiền mặt) và Bảng kê thu mua hàng hóa, dịch vụ do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký và chịu trách nhiệm;
c) Khoản chi có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên. Chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định của các văn bản pháp luật về thuế giá trị gia tăng.
…
Căn cứ quy định nêu trên:
- Công ty mua hàng hóa ( nông sản, sản phẩm trồng trọt, chăn nuôi…) của người dân trực tiếp sản xuất bán ra nếu không có hóa đơn thì phải có chứng từ chi trả tiền cho người bán theo quy định của pháp luật về kế toán, hóa đơn chứng từ và bảng kê thu mua hàng hóa dịch vụ do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký và chịu trách nhiệm ( lưu ý: đối với trường hợp giá trị mua hàng hóa dịch vụ trong ngày của từng hộ, cá nhân từ 05 triệu đồng trở lên bắt buộc phải thanh toán không dùng tiền mặt) thì mới được tính vào chi phí hợp lý khi tính thuế thu nhập doanh nghiệp.
- Công ty chi trả tiền lương cho người lao động của doanh nghiệp từng lần từ 05 triệu đồng trở lên mà không có chứng từ thanh toán không dùng tiền mặt theo quy định thì không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.
Toàn văn Công văn 09/TCS5-QLDN về chứng từ thanh toán không dùng tiền mặt tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN?? (Hình ảnh từ Internet)
Kỳ tính thuế thu nhập doanh nghiệp được quy định như thế nào?
Kỳ tính thuế thu nhập doanh nghiệp được quy định tại Điều 5 Luật Thuế thu nhập doanh nghiệp 2025, cụ thể như sau:
(1) Kỳ tính thuế thu nhập doanh nghiệp được xác định theo năm dương lịch hoặc năm tài chính do doanh nghiệp lựa chọn, trừ trường hợp quy định tại (2).
Trường hợp doanh nghiệp lựa chọn năm tài chính khác với năm dương lịch thì thông báo với cơ quan thuế quản lý trực tiếp trước khi thực hiện.
(2) Kỳ tính thuế đối với doanh nghiệp quy định tại điểm c, điểm d khoản 2 Điều 2 Luật Thuế thu nhập doanh nghiệp 2025 thực hiện theo quy định của pháp luật về quản lý thuế.
Thuế suất ưu đãi thuế TNDN mới nhất 2026 ra sao?
Căn cứ Điều 19 Nghị định 320/2025/ND-CP quy định về toàn bộ thuế suất ưu đãi thuế TNDN như sau:
(1) Áp dụng thuế suất 10% trong 15 năm đối với:
- Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới quy định tại các điểm a, b, c, d và đ khoản 2 Điều 18 Nghị định 320/2025/ND-CP; thu nhập của doanh nghiệp quy định tại điểm e khoản 2 Điều 18 Nghị định 320/2025/ND-CP;
- Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư quy định tại điểm g và điểm h khoản 2 Điều 18 Nghị định 320/2025/ND-CP;
- Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới thuộc địa bàn quy định tại điểm a khoản 3 Điều 18 Nghị định 320/2025/ND-CP;
- Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới tại khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao, khu công nghệ số tập trung; dự án đầu tư mới tại khu kinh tế nằm trên địa bàn ưu đãi thuế quy định tại điểm a và điểm b khoản 3 Điều 18 Nghị định 320/2025/ND-CP, bao gồm cả trường hợp dự án đầu tư mới tại khu kinh tế mà vị trí thực hiện dự án đầu tư mới có trên 50% phần diện tích nằm trên địa bàn ưu đãi thuế quy định tại điểm a và điểm b khoản 3 Điều 18 Nghị định 320/2025/ND-CP.
(2) Áp dụng thuế suất 10% trong suốt thời gian hoạt động đối với:
- Thu nhập của doanh nghiệp tại địa bàn ưu đãi thuế quy định tại điểm b khoản 3 Điều 18 của Nghị định này từ hoạt động thuộc ngành, nghề quy định tại điểm k và điểm l khoản 2 Điều 18 Nghị định 320/2025/ND-CP;
- Thu nhập của doanh nghiệp từ hoạt động thuộc ngành, nghề quy định tại các điểm i, r và s khoản 2 Điều 18 Nghị định 320/2025/ND-CP;
- Thu nhập của nhà xuất bản từ hoạt động thuộc ngành, nghề quy định tại điểm t khoản 2 Điều 18 Nghị định 320/2025/ND-CP;
- Thu nhập của hợp tác xã, liên hiệp hợp tác xã quy định tại điểm q khoản 2 Điều 18 Nghị định 320/2025/ND-CP không thuộc địa bàn quy định tại khoản 3 Điều 18 Nghị định 320/2025/ND-CP;
- Thu nhập của cơ quan báo chí thuộc ngành, nghề quy định tại điểm u khoản 2 Điều 18 Nghị định 320/2025/ND-CP.
(3) Áp dụng thuế suất 15% trong suốt thời gian hoạt động đối với thu nhập của doanh nghiệp không thuộc địa bàn quy định tại khoản 3 Điều 18 Nghị định 320/2025/ND-CP từ hoạt động thuộc ngành, nghề quy định tại điểm l khoản 2 Điều 18 Nghị định 320/2025/ND-CP.
(4) Áp dụng thuế suất 17% trong thời gian 10 năm đối với:
- Dự án đầu tư mới thuộc ngành, nghề ưu đãi quy định tại các điểm m, n và o khoản 2 Điều 18 Nghị định 320/2025/ND-CP;
- Dự án đầu tư mới thực hiện tại địa bàn quy định tại điểm b khoản 3 Điều 18 Nghị định 320/2025/ND-CP;
- Dự án đầu tư mới tại khu kinh tế không nằm trên địa bàn quy định tại điểm a và điểm b khoản 3 Điều 18 Nghị định 320/2025/ND-CP, bao gồm cả trường hợp dự án đầu tư mới của doanh nghiệp thực hiện tại khu kinh tế mà vị trí thực hiện dự án đầu tư mới có trên 50% phần diện tích nằm trên địa bàn không phải là địa bàn ưu đãi thuế quy định tại điểm a và điểm b khoản 3 Điều 18 Nghị định 320/2025/ND-CP.
(5) Áp dụng thuế suất 17% trong suốt thời gian hoạt động đối với thu nhập của doanh nghiệp tại điểm p khoản 2 Điều 18 Nghị định 320/2025/ND-CP.
(6) Việc kéo dài thời gian và áp dụng thuế suất ưu đãi
- Thủ tướng Chính phủ quyết định việc kéo dài thêm thời gian áp dụng thuế suất ưu đãi tối đa không quá 15 năm đối với các trường hợp quy định tại điểm b và điểm c khoản này;
- Dự án đầu tư mới quy định tại các điểm a, b, d và đ khoản 2 Điều 18 Nghị định 320/2025/ND-CP, có quy mô vốn đầu tư tối thiểu 6.000 tỷ đồng, có ảnh hưởng lớn về kinh tế - xã hội cần đặc biệt khuyến khích;
- Dự án đầu tư quy định tại điểm g khoản 2 Điều 18 Nghị định 320/2025/ND-CP đáp ứng một trong các tiêu chí sau:
+ Sản xuất sản phẩm hàng hóa có khả năng cạnh tranh toàn cầu, doanh thu đạt trên 20.000 tỷ đồng/năm chậm nhất sau 05 năm kể từ khi có doanh thu từ dự án đầu tư;
+ Sử dụng thường xuyên trên 6.000 lao động được xác định theo quy định của pháp luật về lao động;
+ Dự án đầu tư thuộc lĩnh vực hạ tầng kinh tế kỹ thuật, bao gồm: Đầu tư phát triển nhà máy nước, nhà máy điện, hệ thống cấp thoát nước, cầu, đường bộ, đường sắt, cảng hàng không, cảng biển, cảng sông, sân bay, nhà ga, năng lượng mới, năng lượng sạch, công nghiệp tiết kiệm năng lượng, dự án lọc hóa dầu;
+ Đối với dự án đầu tư mới quy định tại điểm h khoản 2 Điều 18 Nghị định 320/2025/ND-CP, Thủ tướng Chính phủ quyết định việc áp dụng thuế suất giảm không quá 50% mức thuế suất quy định tại (1); thời gian áp dụng thuế suất ưu đãi không quá 1,5 lần so với thời gian áp dụng thuế suất ưu đãi quy định tại (1) và được kéo dài thêm không quá 15 năm nhưng không vượt quá thời hạn của dự án đầu tư.
(7) Thời gian áp dụng thuế suất ưu đãi đối với thu nhập từ thực hiện dự án đầu tư mới của doanh nghiệp quy định tại Điều 19 Nghị định 320/2025/ND-CP (bao gồm cả dự án nêu tại điểm g khoản 2 Điều 18 Nghị định 320/2025/ND-CP) được tính từ năm đầu tiên dự án đầu tư mới của doanh nghiệp có doanh thu.
Trường hợp doanh nghiệp được cấp Giấy chứng nhận doanh nghiệp công nghệ cao, Giấy chứng nhận doanh nghiệp nông nghiệp ứng dụng công nghệ cao, Giấy chứng nhận doanh nghiệp khoa học và công nghệ, Giấy chứng nhận dự án ứng dụng công nghệ cao, Giấy xác nhận ưu đãi dự án sản xuất sản phẩm công nghiệp hỗ trợ sau thời điểm phát sinh doanh thu thì thời gian áp dụng thuế suất ưu đãi được tính kể từ năm được cấp Giấy chứng nhận, Giấy xác nhận ưu đãi.
- Công văn 09
- Toàn văn Công văn 09
- Chứng từ thanh toán không dùng tiền mặt
- Hướng dẫn về chứng từ thanh toán không dùng tiền mặt
- Thanh toán không dùng tiền mặt
- Chứng từ thanh toán không dùng tiền mặt
- Hướng dẫn về chứng từ thanh toán không dùng tiền mặt
- Thuế thu nhập doanh nghiệp
- Nghị định 320
- Luật Thuế thu nhập doanh nghiệp
- Công văn 09 TCS5 QLDN
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];