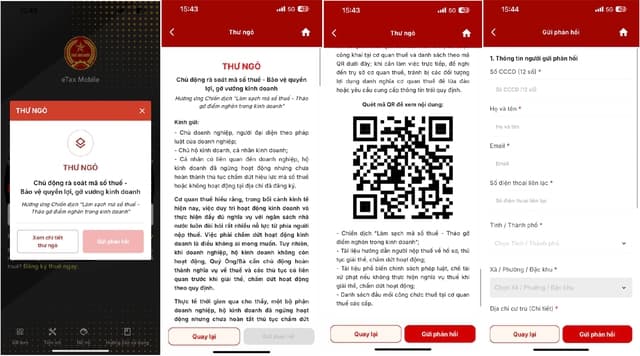
- Thư ngỏ về việc rà soát kiểm tra thông tin thu nhập của cá nhân đối với giai đoạn 2021-2025 trên ứng dụng eTax Mobile?
- Nâng cao giải pháp hỗ trợ NNT tiếp cận dịch vụ thuế điện tử và ứng dụng Etax Mobile theo Công văn 2538/CV-NVT?
- Giảm trừ tối đa 47 triệu đồng cho chi phí y tế giáo dục khi tính thuế TNCN theo Nghị định 253?
Thư ngỏ về việc rà soát kiểm tra thông tin thu nhập của cá nhân đối với giai đoạn 2021-2025 trên ứng dụng eTax Mobile?
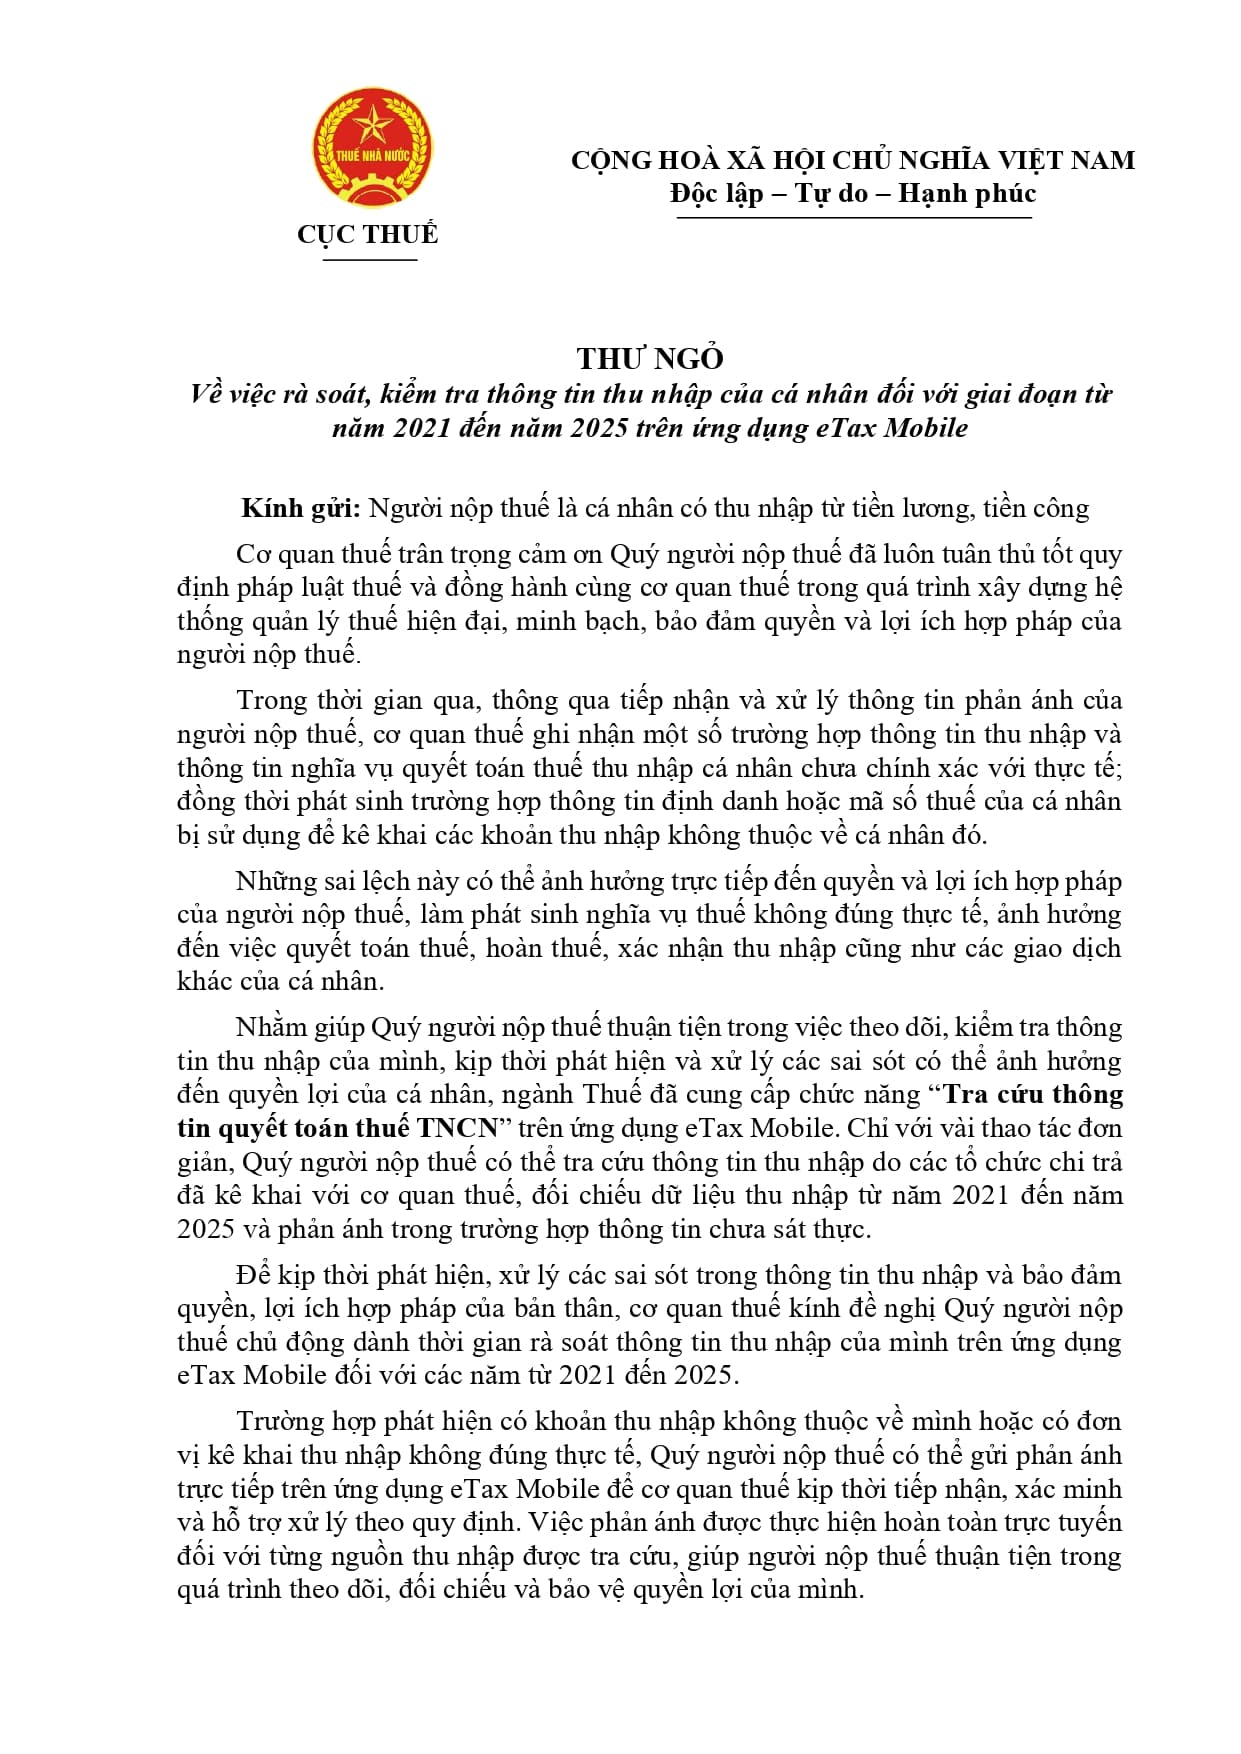
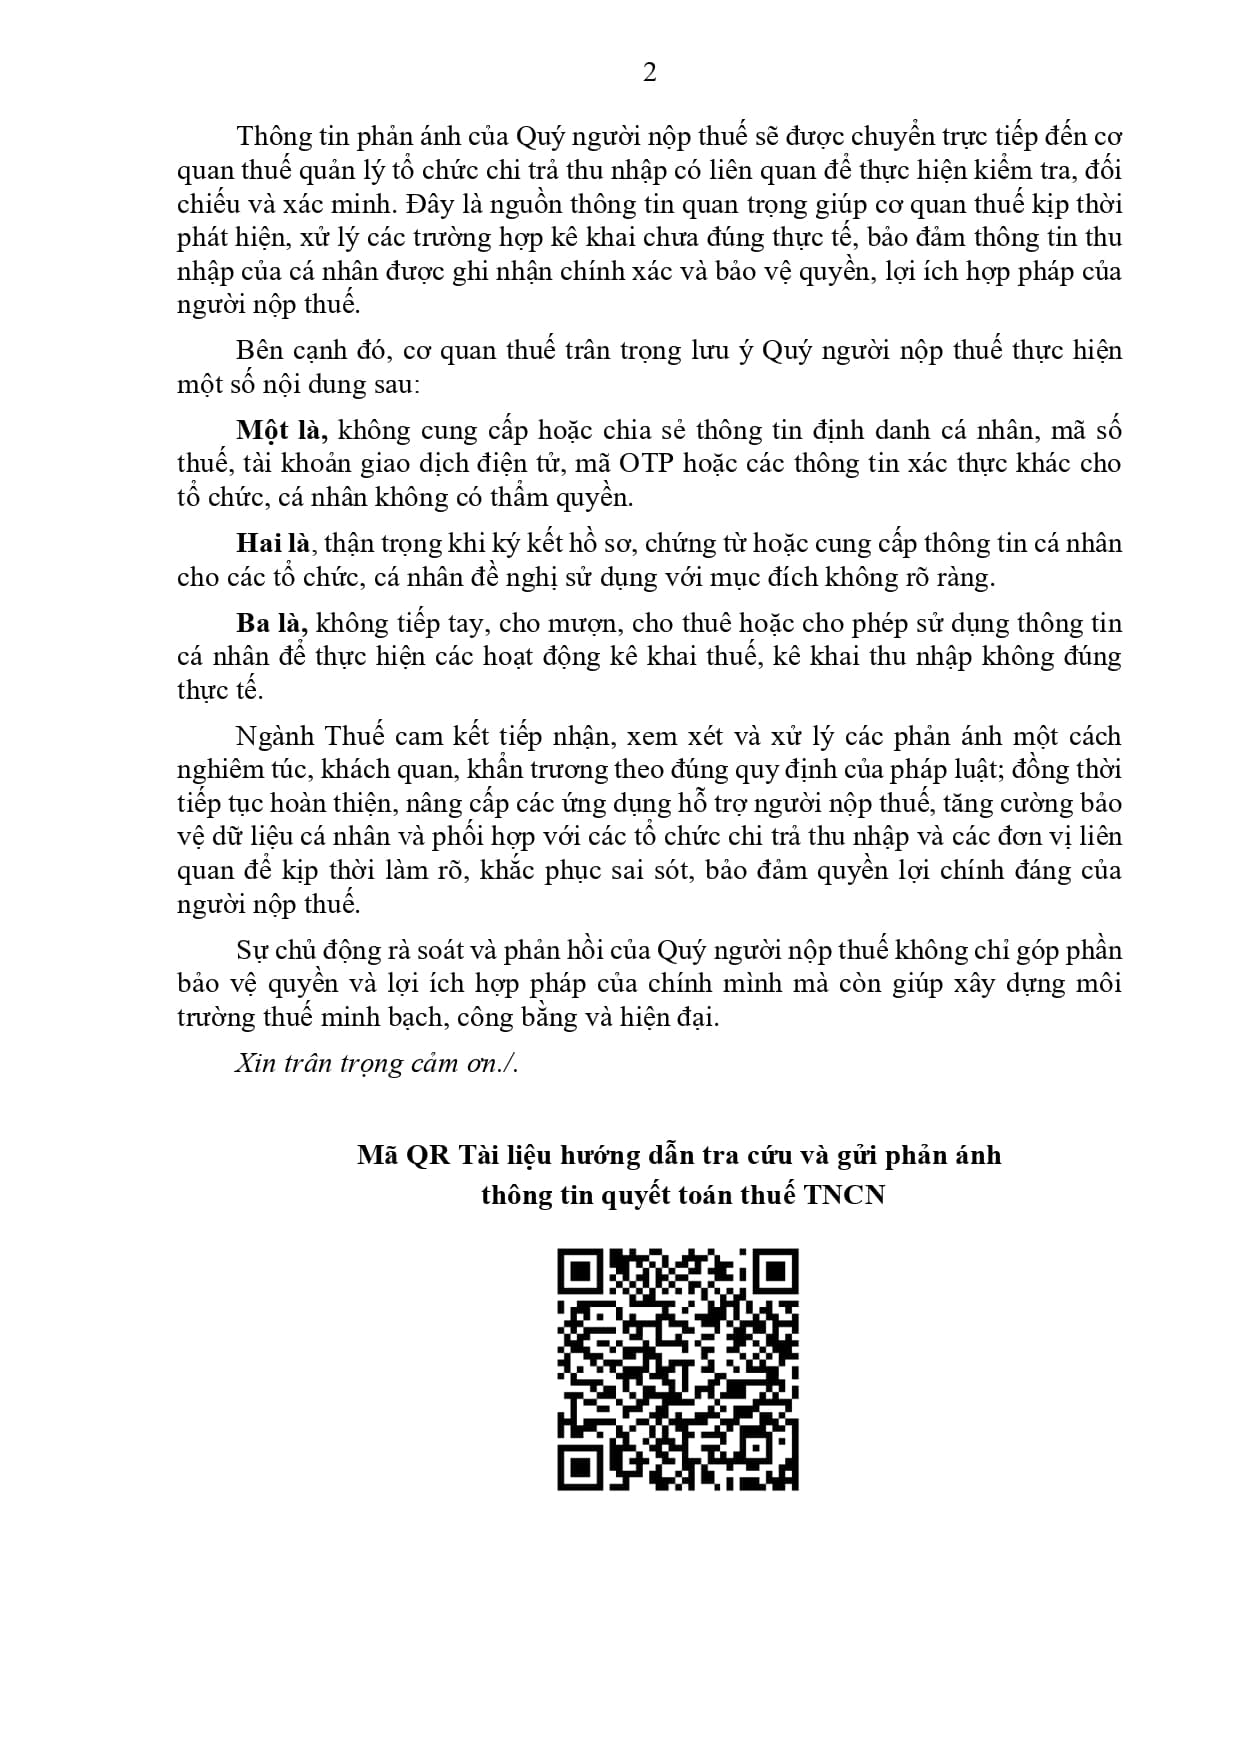
Mới đây, Cục thuế đã có Thư ngỏ về việc rà soát kiểm tra thông tin thu nhập của cá nhân đối với giai đoạn 2021-2025 trên ứng dụng eTax Mobile.
Nội dung Thư ngỏ như sau:
>>> Tải về Toàn văn Thư ngỏ
*Trên đây là thông tin về Thư ngỏ về việc rà soát kiểm tra thông tin thu nhập của cá nhân đối với giai đoạn 2021-2025 trên ứng dụng eTax Mobile.
Thư ngỏ về việc rà soát kiểm tra thông tin thu nhập của cá nhân đối với giai đoạn 2021-2025 trên ứng dụng eTax Mobile
Nâng cao giải pháp hỗ trợ NNT tiếp cận dịch vụ thuế điện tử và ứng dụng Etax Mobile theo Công văn 2538/CV-NVT?
Ngày 20/4/2026, Cục Thuế ban hành Công văn 2538/CT-NVT năm 2026 về việc nâng cao giải pháp hỗ trợ người nộp thuế tiếp cận dịch vụ thuế điện tử và ứng dụng eTax Moblie.
Để tiếp tục nâng cao hiệu quả các giải pháp hỗ trợ người nộp thuế chuẩn bị tốt cho các kỳ kê khai thuế và ngay từ kỳ kê khai đầu tiên của năm 2026, Cục Thuế đề nghị Đồng chí Trưởng Thuế các tỉnh, thành phố chỉ đạo, quán triệt đển các Thuế cơ sở, các Phòng, bộ phận có liên quan tập trung nguồn lực nghiêm túc thực hiện tốt các nhiệm vụ trọng tâm sau:
(1) Tiếp tục tập trung hỗ trợ người nộp thuế đăng ký, cài đặt và sử dụng eTax Mobile
- Kết quả thực hiện
+ Theo số liệu quản lý thuế năm 2026, toàn quốc có hơn 13,3 triệu người nộp thuế là hộ, cá nhân kinh doanh, cá nhân có phát sinh số thuế phi nông nghiệp, cá nhân đã được khấu trừ từ tiền lương tiền công. Tuy nhiên, trong số đó mới có 4,2 triệu người nộp thuế đã cài đặt và sử dụng ứng dụng eTax Mobile đạt tỷ lệ 32%, cụ thể: nhóm hộ, cá nhân kinh doanh đạt tỷ lệ 78%; nhóm người nộp thuế phi nông nghiệp đạt tỷ lệ 17%; nhóm cá nhân đã được khấu trừ từ tiền lương tiền công đạt tỷ lệ 32%.
Trong đó, một số Thuế tỉnh, thành phố có tỷ lệ người nộp thuế sử dụng ứng dụng Etax Mobile đạt khá: Điện Biên (64%), Lai Châu (62%), Hà Nội (53%), Cao Bằng (42%), Sơn La (41%), Hồ Chí Minh (40%).
+ Riêng đối với nhóm hộ, cá nhân kinh doanh, tính đến ngày 19/04/2026, số lượng hộ kinh doanh đã sử dụng ứng dụng eTax Mobile trên toàn quốc là 2.390.420 hộ trên tổng số 3.082.983 hộ kinh doanh đã đăng ký thuế đang hoạt động, đạt tỷ lệ 78%.
Kết quả triển khai giữa các địa bàn còn chênh lệch lớn, phản ánh rõ tính không đồng đều trong tổ chức thực hiện, cụ thể:
+ Có 15/34 Thuế tỉnh, thành phố có tỷ lệ hộ kinh doanh sử dụng Etax Mobile cao hơn trung bình ngành là: Quảng Ninh, Đồng Tháp, Hải Phòng, Thanh Hóa, Lai Châu, Lào Cai, Quảng Trị, Quảng Ngãi, Đà Nẵng, Thái Nguyên, Hồ Chí Minh, Hà Nội, Bắc Ninh, Khánh Hòa, Sơn La.
+ Có 19/34 Thuế tỉnh, thành phố có tỷ lệ hộ kinh doanh sử dụng Etax Mobile thấp hơn trung bình ngành là: Hà Tĩnh, Tuyên Quang, Lạng Sơn, An Giang, Lâm Đồng, Huế, Điện Biên, Ninh Bình, Cần Thơ, Vĩnh Long, Cà Mau, Tây Ninh, Đắk Lắk, Gia Lai, Phú Thọ, Nghệ An, Đồng Nai, Hưng Yên, Cao Bằng.
- Nhiệm vụ trọng tâm
Tiếp tục hỗ trợ người nộp thuế đăng ký, cài đặt và sử dụng ứng dụng eTax Mobile, cụ thể:
+ Tiếp tục quán triệt, tổ chức thực hiện nghiêm các nội dung chỉ đạo của Cục Thuế tại Công văn 389/CT-QLTT năm 2025 và các văn bản chỉ đạo có liên quan; xác định đây là nhiệm vụ trọng tâm, đặc biệt quan trọng trong công tác hỗ trợ người nộp thuế là cá nhân, hộ kinh doanh, cá nhân kinh doanh.
Xác định việc rà soát, chuẩn hóa dữ liệu người nộp thuế là điều kiện tiên quyết để triển khai e Tax Mobile đúng đối tượng, đúng thực chất. Trong quá trình tiếp cận, hỗ trợ người nộp thuế, các đơn vị phải đồng thời rà soát, cập nhật, chuẩn hóa thông tin định danh cá nhân, số điện thoại, địa chỉ thư điện tử, địa chỉ cư trú, địa bàn kinh doanh, tài khoản ngân hàng, tình trạng hoạt động của người nộp thuế.
+ Rà soát, đánh giá ngay kết quả triển khai tại từng địa bàn, từng Thuế cơ sở, nhất là các đơn vị có kết quả dưới mặt bằng chung của toàn quốc hoặc thấp kéo dài ở cả chỉ tiêu cài đặt và sử dụng. Thủ trưởng đơn vị trực tiếp chỉ đạo, phân công đầu mối phụ trách, xây dựng kế hoạch triển khai theo tuần, tháng; giao chỉ tiêu cụ thể đến từng phòng, từng đơn vị quản lý địa bàn; theo dõi, kiểm đếm, đánh giá tiến độ thực hiện hằng tuần. Đồng thời, tổ chức rà soát, tổng hợp, đánh giá các cách làm hay, mô hình hiệu quả, giải pháp hỗ trợ thiết thực của các Thuế cơ sở, địa bàn có kết quả triển khai cao để kịp thời phổ biến, nhân rộng, áp dụng thống nhất trên toàn địa bàn, phù hợp với điều kiện thực tế của từng địa phương.
+ Tiếp tục phối hợp chặt chẽ với các cơ quan, tổ chức tại địa phương để triển khai các nội dung tuyên truyền, đặc biệt là trong giai đoạn cao điểm thực hiện quyết toán thuế TNCN và khai, nộp thuế đối với hộ cá nhân kinh doanh. Trực tiếp phối hợp với UBND xã, phường, đơn vị chỉ trả thu nhập, ngân hàng thương mại,... để nâng cao hiệu quả hỗ trợ người nộp thuế cài đặt, sử dụng ứng dụng.
+ Chuyển mạnh sang các giải pháp tuyên truyền theo nhóm đối tượng. Trên cơ sở danh sách nhóm người nộp thuế: hộ kinh doanh, cá nhân nộp thuế phi nông nghiệp, cá nhân có thu nhập từ tiền lương, tiền công, cá nhân cho thuê bất động sản, cá nhân kinh doanh trên nền tảng số... để xây dựng kịch bản hỗ trợ, hướng dẫn và truyền thông phù hợp; ưu tiên nhóm hộ, cá nhân kinh doanh có phát sinh nghĩa vụ thuế, có điện thoại thông minh, có tài khoản ngân hàng, có giao dịch điện từ và có khả năng phát sinh nộp thuế ngay trên ứng dụng.
(2) Theo dõi chặt chẽ tình hình tiếp nhận hồ sơ khai thuế của hộ, cá nhân kinh doanh qua các kỳ kê khai năm 2026
- Kết quả đến nay
Theo số liệu tổng hợp, tính đến ngày 20/04/2026, toàn quốc có 364.774 HKD đã nộp thành công tờ khai 01/CNKD, có 32.215 HKD đã nộp thành công tờ khai 01/BĐS, có 1.335.694 HKD đã nộp thành công thông báo số tài khoản mẫu 01/BK-STK.
- Nhiệm vụ trọng tâm
Trong thời gian chuẩn bị cho kỳ kê khai thuế đầu tiên của hộ kinh doanh, cá nhân kinh doanh trong năm 2026 và các kỳ tiếp theo, Cục Thuế đề nghị các đơn vị:
+ Phân công bộ phận đầu mối thực hiện theo dõi, giám sát, đánh giá chặt chẽ tình hình tiếp nhận hồ sơ khai thuế của các hộ kinh doanh trên địa bàn định kỳ theo ngày/tháng/quý để có biện pháp hỗ trợ, hướng dẫn, đôn đốc kịp thời, hiệu quả.
+ Khẩn trương rà soát, phân loại danh sách hộ, cá nhân kinh doanh thuộc diện phải khai, nộp thuế; xác định rõ các nhóm: đã nộp hồ sơ, chưa nộp hồ sơ, đã cài đặt nhưng chưa sử dụng eTax Mobile, chưa cài đặt eTax Mobile, gặp khó khăn về thiết bị, tài khoản ngân hàng, thông tin định danh hoặc vướng mắc về nghiệp vụ đề tổ chức hỗ trợ phù hợp.
+ Tập trung nguồn lực, tổ chức các đợt hỗ trợ cao điểm trước thời hạn của từng kỳ kê khai; bố trí công chức hỗ trợ trực tiếp tại bộ phận một cửa, tại địa bàn kinh doanh tập trung, chợ, tuyến phố, khu thương mại; tổ chức các buổi tập huấn, hướng dẫn, “ngày hỗ trợ kê khai thuế" theo từng nhóm hộ kinh doanh, cá nhân kinh doanh.
+ Thiết lập và công khai đầu mối hỗ trợ tại từng đơn vị; bảo đảm người nộp thuế có thể tiếp cận, liên hệ và được giải đáp kịp thời các vướng mắc phát sinh trong quá trình cài đặt ứng dụng, lập hồ sơ khai thuế, nộp thuế điện tử.
+ Tăng cường thông báo, nhắc việc người nộp thuế theo từng mốc thời gian nghĩa vụ kê khai, nộp thuế; chú trọng hướng dẫn rõ hồ sơ, phương thức khai, nộp, thao tác trên e Tax Mobile và các kênh điện tử của cơ quan thuế; hạn chế tối đa tình trạng người nộp thuế vi phạm do không nắm được quy định, không biết cách thực hiện hoặc thực hiện chưa đúng.
...
Xem thêm tại Công văn 2538/CV-NVT năm 2026.
Giảm trừ tối đa 47 triệu đồng cho chi phí y tế giáo dục khi tính thuế TNCN theo Nghị định 253?
Theo quy định tại khoản 2 Điều 49 Nghị định 253/2026/NĐ-CP như sau:
Giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo và các khoản giảm trừ khác
...
2. Người nộp thuế là cá nhân cư trú được giảm trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công các khoản chi cho y tế, giáo dục - đào tạo của người nộp thuế và người phụ thuộc của người nộp thuế, bao gồm:
a) Các khoản chỉ cho khám bệnh, chữa bệnh tại cơ sở y tế trong nước thuộc phạm vi danh mục do bảo hiểm y tế chi trả tổng không quá 23 triệu đồng/năm;
b) Các khoản chỉ cho giáo dục - đào tạo tại cơ sở giáo dục - đào tạo trong nước tổng không quá 24 triệu đồng/năm, cụ thể: Khoản tiền học phí giáo dục mầm non, giáo dục phổ thông, giáo dục nghề nghiệp và giáo dục đại học theo quy định của pháp luật về giáo dục - đào tạo và các kỹ năng chuyên môn khác tại cơ sở giáo dục - đào tạo.
3. Các khoản chi phí mà người nộp thuế được giảm trừ quy định tại khoản 2 Điều này phải đáp ứng các điều kiện sau:
a) Có hóa đơn, chứng từ theo quy định của pháp luật; riêng đối với khoản chi cho y tế phải có thêm Bảng kê chi phí khám bệnh, chữa bệnh sửdụng tại các cơ sở khám bệnh, chữa bệnh theo quy định của Bộ trưởng Bộ Y tế;
b) Hóa đơn, chứng từ để được giảm trừ phải thể hiện thông tin của người nộp thuế hoặc người phụ thuộc của người nộp thuế;
c) Không được chi trả từ các nguồn khác, kể cả từ nguồn tài trợ, hỗ trợ, trả thay của tổ chức, cá nhân, nguồn ngân sách nhà nước, quỹ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm chi trả dưới các hình thức.
...
Như vậy, người nộp thuế sẽ được giảm trừ tối đa 47 triệu đồng cho chi phí y tế giáo dục khi tính thuế TNCN, bao gồm:
+ Các khoản chi cho khám bệnh, chữa bệnh tại cơ sở y tế trong nước thuộc phạm vi danh mục do bảo hiểm y tế chi trả tổng không quá 23 triệu đồng/năm;
+ Các khoản chi cho giáo dục - đào tạo tại cơ sở giáo dục - đào tạo trong nước tổng không quá 24 triệu đồng/năm, cụ thể: Khoản tiền học phí giáo dục mầm non, giáo dục phổ thông, giáo dục nghề nghiệp và giáo dục đại học theo quy định của pháp luật về giáo dục - đào tạo và các kỹ năng chuyên môn khác tại cơ sở giáo dục - đào tạo.
*Lưu ý:
Để được giảm trừ, các khoản chi trên phải đáp ứng đồng thời các điều kiện sau:
- Có hóa đơn, chứng từ theo quy định của pháp luật; riêng đối với khoản chi cho y tế phải có thêm Bảng kê chi phí khám bệnh, chữa bệnh sửdụng tại các cơ sở khám bệnh, chữa bệnh theo quy định của Bộ trưởng Bộ Y tế;
- Hóa đơn, chứng từ để được giảm trừ phải thể hiện thông tin của người nộp thuế hoặc người phụ thuộc của người nộp thuế;
- Không được chi trả từ các nguồn khác, kể cả từ nguồn tài trợ, hỗ trợ, trả thay của tổ chức, cá nhân, nguồn ngân sách nhà nước, quỹ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm chi trả dưới các hình thức.
*Lưu ý về hiệu lực thi hành của Nghị định 253/2026/NĐ-CP - Nghị định 253/2026/NĐ-CP có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026 (trừ các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026). |
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];