Thông tư 124/2026/TT-BTC Bổ sung Thông tư 33/2023/TT-BTC quy định về xác định xuất xứ hàng hoá xuất khẩu, nhập khẩu ra sao?
Bộ Tài chính đã có Thông tư 124/2026/TT-BTC bổ sung khoản 10 Điều 15 Thông tư 33/2023/TT-BTC quy định về xác định xuất xứ hàng hoá xuất khẩu, nhập khẩu có hiệu lực 22/8/2026
>> TẢI VỀ Thông tư 124/2026/TT-BTC
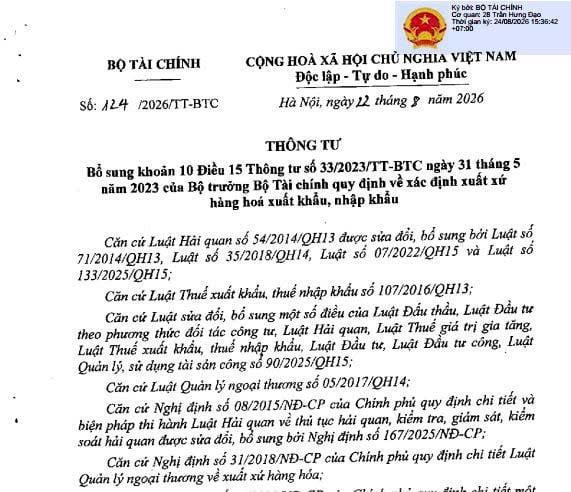
Thông tư 124/2026/TT-BTC bổ sung khoản 10 Điều 15 Thông tư 33/2023/TT-BTC quy định về xác định xuất xứ hàng hoá xuất khẩu, nhập khẩu như sau:
(1) Bổ sung khoản 10 Điều 15 vào sau khoản 9 Điều 15 Thông tư 33/2023/TT-BTC như sau:
- Việc kiểm tra chứng từ chứng nhận xuất xứ hàng hóa nhập khẩu được thực hiện trên cơ sở áp dụng quản lý rủi ro.
(2) Điều khoản thi hành
- Thông tư 124/2026/TT-BTC có hiệu lực kể từ ngày 22 tháng 8 năm 2026.
- Trong quá trình thực hiện, nếu các văn bản liên quan viện dẫn tại Thông tư này được sửa đổi, bổ sung hoặc thay thế thì thực hiện theo văn bản mới được sửa đổi, bổ sung hoặc thay thế.
Xem thêm tại Thông tư 124/2026/TT-BTC TẢI VỀ
Thông tư 124/2026/TT-BTC Bổ sung Thông tư 33/2023/TT-BTC quy định về xác định xuất xứ hàng hoá xuất khẩu, nhập khẩu ra sao?
Kiểm tra, xác định xuất xứ hàng hóa xuất khẩu trong thông quan thế nào?
Theo Điều 6 Thông tư 33/2023/TT-BTC quy định kiểm tra, xác định xuất xứ hàng hóa xuất khẩu trong thông quan như sau:
- Chi cục Hải quan nơi đăng ký tờ khai hải quan kiểm tra, xác định xuất xứ hàng hóa xuất khẩu trên cơ sở kiểm tra nội dung khai của người khai hải quan, văn bản thông báo kết quả xác định trước xuất xứ hàng hóa xuất khẩu (nếu có), chứng từ thuộc hồ sơ hải quan, kết quả kiểm tra thực tế hàng hóa (nếu có) và xử lý như sau:
+ Trường hợp kết quả kiểm tra phù hợp với nội dung khai của người khai hải quan trên tờ khai hải quan thì chấp nhận xuất xứ hàng hóa;
+ Trường hợp Chi cục Hải quan có đủ căn cứ xác định xuất xứ hàng hóa không đúng theo nội dung khai của người khai hải quan trên tờ khai hải quan thì xử lý theo quy định và yêu cầu người khai hải quan khai bổ sung theo quy định tại khoản 9 Điều 1 Thông tư 39/2018/TT-BTC;
+ Trường hợp Chi cục Hải quan nơi đăng ký tờ khai hải quan có cơ sở nghi ngờ xuất xứ hàng hóa xuất khẩu hoặc có thông tin cảnh báo về gian lận xuất xứ, chuyển tải bất hợp pháp thì thực hiện như sau:
++ Thực hiện kiểm tra thực tế hàng hóa theo phương thức, mức độ do Chi cục trưởng Chi cục Hải quan quyết định;
++ Đề nghị người khai hải quan trong thời hạn 10 ngày phải nộp 01 bản chụp một trong các tài liệu sau để chứng minh xuất xứ hàng hóa xuất khẩu:
+++ Chứng từ chứng nhận xuất xứ hàng hóa (nếu có); Trường hợp áp dụng tiêu chí xuất xứ “Tỷ lệ phần trăm của giá trị” thì nộp hóa đơn, chứng từ mua bán nguyên liệu, vật tư;
+++ Quy trình sản xuất; Bảng kê khai chi phí sản xuất theo mẫu tại Phụ lục II và Bảng khai báo xuất xứ của nhà sản xuất hoặc nhà cung cấp nguyên liệu trong nước theo mẫu tại Phụ lục III ban hành kèm Thông tư 33/2023/TT-BTC trong trường hợp nguyên liệu, vật tư đó được sử dụng cho một công đoạn tiếp theo để sản xuất ra một hàng hóa khác.
+ Trường hợp Chi cục Hải quan nơi đăng ký tờ khai hải quan có cơ sở nghi ngờ về tính xác thực của chứng từ chứng nhận xuất xứ hàng hóa hoặc tính chính xác của các thông tin liên quan đến xuất xứ hàng hóa ghi trên chứng từ chứng nhận xuất xứ hàng hóa, nghi ngờ người khai hải quan tẩu tán hồ sơ, chứng từ, tài liệu, dữ liệu liên quan đến việc kiểm tra, xác định xuất xứ hàng hóa xuất khẩu thì báo cáo, đề xuất Cục Hải quan tỉnh, thành phố xác minh tại cơ quan, tổ chức cấp chứng từ chứng nhận xuất xứ hàng hóa theo quy định tại Điều 7 Thông tư 33/2023/TT-BTC hoặc kiểm tra tại cơ sở sản xuất hàng hóa xuất khẩu theo quy định tại Điều 8 Thông tư 33/2023/TT-BTC;
+ Trường hợp người khai hải quan tự chứng nhận xuất xứ hàng hóa xuất khẩu hoặc người khai hải quan không nộp được chứng từ chứng minh xuất xứ hàng hóa xuất khẩu hoặc nộp chứng từ chứng minh không đúng thời hạn quy định tại điểm c.2 khoản 1 Điều 6 Thông tư 33/2023/TT-BTC hoặc chứng từ cung cấp không đủ cơ sở để xác định xuất xứ hàng hóa xuất khẩu, Chi cục Hải quan nơi đăng ký tờ khai hải quan báo cáo, đề xuất Cục Hải quan tỉnh, thành phố tiến hành kiểm tra tại cơ sở sản xuất hàng hóa xuất khẩu theo quy định tại Điều 8 Thông tư 33/2023/TT-BTC;
+ Trong khi chờ kết quả kiểm tra, xác minh xuất xứ, hàng hóa xuất khẩu được thực hiện thủ tục hải quan, thông quan theo quy định.
- Việc kiểm tra xuất xứ hàng hóa xuất khẩu dựa trên nguyên tắc đánh giá rủi ro và theo kết quả phân luồng kiểm tra của cơ quan hải quan.
Khai chứng từ chứng nhận xuất xứ hàng hóa nhập khẩu ra sao?
Theo Điều 11 Thông tư 33/2023/TT-BTC quy định khai chứng từ chứng nhận xuất xứ hàng hóa nhập khẩu như sau:
- Trường hợp nộp chứng từ chứng nhận xuất xứ hàng hóa tại thời điểm làm thủ tục hải quan, người khai hải quan khai số tham chiếu và ngày cấp của giấy chứng nhận xuất xứ hàng hóa hoặc mã nhà xuất khẩu đủ điều kiện cấp chứng từ tự chứng nhận xuất xứ hàng hóa (mã REX theo Hiệp định EVFTA, mã EORI theo Hiệp định UKVFTA, mã CE theo Hiệp định ATIGA hoặc RCEP) tại ô “Phần ghi chú” trên tờ khai hải quan điện tử theo mẫu số 02 Phụ lục II hoặc ô “Chứng từ đi kèm” trên tờ khai hải quan giấy theo mẫu HQ/2015/XK Phụ lục IV ban hành kèm Thông tư 38/2015/TT-BTC. Trường hợp Hiệp định thương mại tự do không quy định số tham chiếu và/hoặc không có mã nhà xuất khẩu đủ điều kiện cấp chứng từ tự chứng nhận xuất xứ hàng hóa, người khai hải quan khai tên chứng từ, số chứng từ, ngày cấp và tên tổ chức hoặc tên nhà xuất khẩu cấp chứng từ chứng nhận xuất xứ hàng hóa kèm tên Hiệp định thương mại tự do áp dụng.
- Trường hợp hàng hóa nhập khẩu đã được Tổng cục Hải quan cấp văn bản thông báo kết quả xác định trước xuất xứ và còn trong thời hạn hiệu lực theo quy định tại Điều 24 Nghị định 08/2015/NĐ-CP, người khai hải quan khai số hiệu, ngày cấp của văn bản thông báo kết quả xác định trước xuất xứ trên ô “Phần ghi chú” trên tờ khai hải quan điện tử hoặc ô “Chứng từ đi kèm” trên tờ khai hải quan giấy.
- Trường hợp áp dụng trừ lùi giấy chứng nhận xuất xứ hàng hóa, người khai hải quan khai ngày cấp, đơn vị cấp Phiếu theo dõi trừ lùi tại ô “Phần ghi chú” trên tờ khai hải quan điện tử hoặc ô “Chứng từ đi kèm” trên tờ khai hải quan giấy.
- Người khai hải quan được khai bổ sung thông tin về chứng từ chứng nhận xuất xứ hàng hóa trong trường hợp chưa khai thông tin hoặc khai chưa đúng chứng từ chứng nhận xuất xứ hàng hóa tại thời điểm làm thủ tục hải quan theo quy định tại khoản 1, khoản 2 và khoản 3 Điều 11 Thông tư 33/2023/TT-BTC. Việc khai bổ sung thực hiện theo quy định tại khoản 9 Điều 1 Thông tư 39/2018/TT-BTC.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];