Tải về file Danh sách các công ty sử dụng 2 hệ thống phần mềm sổ kế toán gửi Cục thuế theo Công văn 1902?
Ngày 31/3/2026, Cục thuế đã có Công văn 1902/CT-CĐS năm 2026 phối hợp ngăn chặn hành vi gian lận thuế sử dụng song song hai hệ thống số kế toán tài chính
TẢI VỀ Công văn 1902/CT-CĐS năm 2026
Theo đó, file Danh sách các công ty sử dụng 2 hệ thống phần mềm sổ kế toán gửi Cục thuế được thực hiện theo mẫu tại Phụ lục ban hành kèm theo Công văn 1902/CT-CĐS năm 2026, cụ thể như sau:
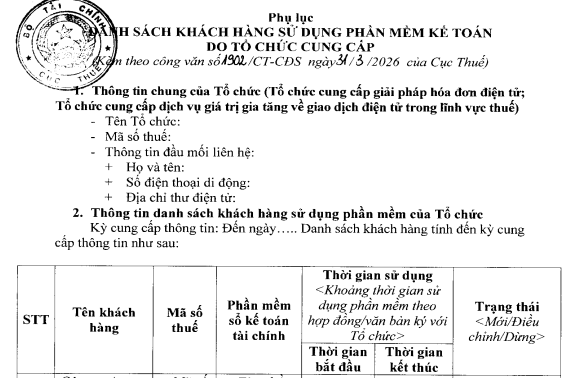
TẢI VỀ Mẫu danh sách khách hàng đã sử dụng phần mềm số kế toán tài chính
Lưu ý: Danh sách toàn bộ khách hàng đã sử dụng phần mềm số kế toán tài chính do Tổ chức cung cấp đến hết ngày 31/3/2026 gửi về Cục Thuế trước ngày 08/4/2026.
Đồng thời, định kỳ trước ngày mồng 5 của tháng tiếp theo, các Tổ chức gửi thông tin cập nhật các trường hợp thay đổi về danh sách khách hàng sử dụng về Cục Thuế. Địa chỉ thư điện tử tiếp nhận thông tin của Tổ chức: [email protected].
*Trên đây là thông tin về "Tải về file Danh sách các công ty sử dụng 2 hệ thống phần mềm sổ kế toán gửi Cục thuế theo Công văn 1902?"
Tải về file Danh sách các công ty sử dụng 2 hệ thống phần mềm sổ kế toán gửi Cục thuế theo Công văn 1902? (Hình từ Internet)
Hộ kinh doanh phải dùng sổ kế toán không?
Ngày 31/12/2025, Bộ Tài chính ban hành Thông tư 152/2025/TT-BTС hướng dẫn kế toán cho các hộ kinh doanh, cá nhân kinh doanh.
TẢI VỀ Toàn văn Thông tư 152/2025/TT-BTС
Dưới đây là thông tin về "Hộ kinh doanh phải dùng sổ kế toán không?"
Theo khoản 1 Điều 3 Thông tư 152/2025/TT-BTС hộ kinh doanh, cá nhân kinh doanh được lựa chọn lưu trữ các tài liệu kế toán (hóa đơn, chứng từ kế toán, sổ kế toán,...) trên phương tiện điện tử hoặc bằng bản giấy. Như vậy, để trả lời cho câu hỏi "Hộ kinh doanh phải dùng sổ kế toán không" thì hộ kinh doanh, cá nhân kinh doanh không bắt buộc phải dùng sổ kế toán bản giấy từ 1/1/2026.
Một số quy định về sổ kế toán đối với hộ kinh doanh như sau:
Nhóm 1: Không chịu thuế GTGT, không phải nộp TNCN (Doanh thu ≤ 500 triệu đồng/năm)
- Dùng 1 sổ: Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu S1a-HKD).
- Mục đích: Sổ này được mở để ghi doanh thu bán hàng hóa, dịch vụ làm căn cứ kê khai, xác định hộ kinh doanh, cá nhân kinh doanh có thuộc đối tượng chịu thuế GTGT, nộp thuế TNCN theo quy định của pháp luật về thuế hay không.
Trường hợp hộ kinh doanh, cá nhân kinh doanh thực hiện kê khai doanh thu theo quy định của pháp luật về thuế thì hộ kinh doanh, cá nhân kinh doanh có thể dùng sổ này để theo dõi, đối chiếu số liệu với cơ quan thuế.
- CSPL: Điều 4 Thông tư 152/2025/TT-BTС
Nhóm 2: Nộp thuế GTGT, thuế TNCN theo % trên doanh thu
- Dùng 1 sổ: Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu S2a-HKD).
- Mục đích: Sổ này được mở để ghi doanh thu bán hàng hóa, dịch vụ theo từng nhóm danh mục ngành nghề kinh doanh có cùng tỷ lệ % để tính thuế GTGT hoặc cùng mức thuế suất để tính thuế TNCN.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều nhóm ngành nghề khác nhau thì sổ này có thể mở cho từng ngành nghề có cùng tỷ lệ % để tính thuế GTGT hoặc cùng mức thuế suất để tính thuế TNCN.
Trường hợp cơ quan thuế cung cấp dữ liệu nộp thuế GTGT, thuế TNCN thì hộ kinh doanh, cá nhân kinh doanh sử dụng sổ này để theo dõi, đối chiếu số thuế GTGT, thuế TNCN phải nộp với cơ quan thuế.
- CSPL: Điều 5 Thông tư 152/2025/TT-BTС
Nhóm 3: Nộp thuế GTGT theo % trên doanh thu và thuế TNCN trên thu nhập tính thuế (Kê khai)
- Dùng 4 sổ, bao gồm:
STT | Tên sổ kế toán | Ký hiệu | Mục đích |
1 | Sổ doanh thu bán hàng hóa, dịch vụ | Mẫu số S2b-HKD | Ghi doanh thu bán hàng hóa, dịch vụ theo từng nhóm danh mục ngành nghề kinh doanh có cùng tỷ lệ % để tính thuế GTGT |
2 | Sổ chi tiết doanh thu, chi phí | Mẫu số S2c-HKD | Xác định nghĩa vụ thuế TNCN theo quy định của pháp luật về thuế |
3 | Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa | Mẫu số S2d-HKD | Theo dõi, quản lý về tình hình nhập, xuất, tồn cho từng vật liệu, dụng cụ, sản phẩm, hàng hóa. |
4 | Sổ chi tiết tiền | Mẫu số S2e-HKD | Theo dõi tình hình thu, chi bằng tiền mặt hoặc tiền gửi không kỳ hạn |
- CSPL: Điều 6 Thông tư 152/2025/TT-BTС
Nhóm 4: Chịu các loại thuế khác (TTĐB, BVMT, Tài nguyên...)
- Dùng thêm: Sổ theo dõi nghĩa vụ thuế khác (Mẫu S3a-HKD).
- CSPL: Điều 7 Thông tư 152/2025/TT-BTС
>> TẢI VỀ Trọn hộ hệ thống sổ kế toán HKD, cá nhân kinh doanh từ 1/1/2026
Công tác kế toán đối với HKD, CNKD theo Thông tư 152/2025/TT-BTC
Công tác kế toán đối với HKD, CNKD theo Thông tư 152/2025/TT-BTC được quy định tại Điều 2 Thông tư 152/2025/TT-BTC, cụ thể như sau:
Người đại diện hộ kinh doanh, cá nhân kinh doanh tự ghi chép sổ sách kế toán hoặc bố trí người làm kế toán hoặc thuê dịch vụ làm kế toán cho hộ kinh doanh, cá nhân kinh doanh theo quy định của pháp luật.
Người đại diện hộ kinh doanh, cá nhân kinh doanh có thể bố trí cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, vợ, chồng, con đẻ, con nuôi, anh, chị, em ruột của mình làm kế toán cho hộ kinh doanh, cá nhân kinh doanh hoặc bố trí người làm quản lý, điều hành, thủ kho, thủ quỹ, người được giao nhiệm vụ thường xuyên mua, bán tài sản kiêm nhiệm làm kế toán cho hộ kinh doanh, cá nhân kinh doanh.
Bên cạnh đó, sổ kế toán và lưu trữ tài liệu kế toán được quy định tại Điều 3 Thông tư 152/2025/TT-BTC, cụ thể như sau:
- Hộ kinh doanh, cá nhân kinh doanh được lựa chọn lưu trữ các tài liệu kế toán (hóa đơn, chứng từ kế toán, sổ kế toán,...) trên phương tiện điện tử hoặc bằng bản giấy.
- Thời hạn lưu trữ tài liệu kế toán của hộ kinh doanh, cá nhân kinh doanh tối thiểu là 05 năm, đối với thời hạn lưu trữ hóa đơn thì thực hiện theo quy định của pháp luật về thuế.
- Ngoài các sổ kế toán hướng dẫn tại Thông tư này, hộ kinh doanh, cá nhân kinh doanh có thể bổ sung thêm các sổ kế toán hoặc sửa đổi lại biểu mẫu các sổ kế toán cho phù hợp với nhu cầu của đơn vị. Sổ kế toán được mở thêm hoặc sửa đổi lại biểu mẫu vẫn phải ghi rõ tên sổ; ngày, tháng, năm lập sổ; họ tên và chữ ký, đóng dấu (nếu có) của người đại diện hộ kinh doanh, cá nhân kinh doanh.
- Trường hợp hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện tử mà được hệ thống thông tin quản lý thuế của cơ quan thuế hỗ trợ xác định số thuế giá trị gia tăng (GTGT), thuế thu nhập cá nhân (TNCN), các loại thuế khác phải nộp (nếu có) và thông báo cho người nộp thuế thì hộ kinh doanh, cá nhân kinh doanh sử dụng các mẫu sổ kế toán hướng dẫn tại Thông tư này để theo dõi, đối chiếu với số thuế phải nộp theo thông báo của cơ quan thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];