Mẫu Sổ Đăng ký Chứng từ ghi sổ theo Thông tư 99 ra sao? Tải về Sổ Đăng ký Chứng từ ghi sổ Mẫu S02b-DN?
Mẫu Sổ Đăng ký Chứng từ ghi sổ là Mẫu S02b-DN được quy định tại Phụ lục III ban hành kèm theo Thông tư 99/2025/TT-BTC:
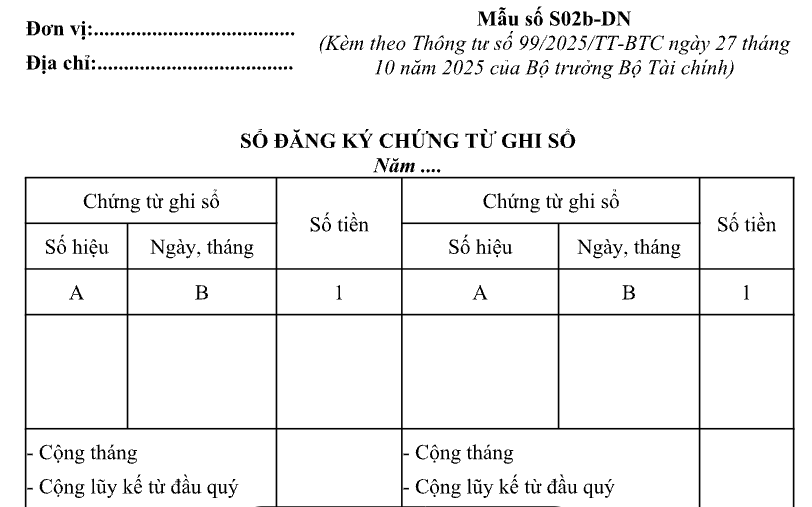
TẢI VỀ Sổ Đăng ký Chứng từ ghi sổ Mẫu S02b-DN
Mẫu Sổ Đăng ký Chứng từ ghi sổ theo Thông tư 99 ra sao? Hướng dẫn ghi Sổ Đăng ký Chứng từ ghi sổ chi tiết thế nào? (Hình từ Internet)
Hướng dẫn ghi Sổ Đăng ký Chứng từ ghi sổ chi tiết thế nào?
Cách ghi Sổ Đăng ký Chứng từ ghi sổ Mẫu S02b-DN được hướng dẫn tại Phần C Phụ lục III ban hành kèm Thông tư 99/2025/TT-BTC như sau:
(a) Nội dung:
Sổ Đăng ký chứng từ ghi sổ là sổ kế toán tổng hợp dùng để ghi chép các nghiệp vụ kinh tế phát sinh theo trình tự thời gian (Nhật ký). Sổ này vừa dùng để đăng ký các nghiệp vụ kinh tế phát sinh, quản lý chứng từ ghi sổ, vừa để kiểm tra, đối chiếu số liệu với Bảng Cân đối số phát sinh.
(b) Kết cấu và phương pháp ghi chép:
Cột A: Ghi số hiệu của Chứng từ ghi sổ.
Cột B: Ghi ngày, tháng lập Chứng từ ghi sổ.
Cột 1: Ghi số tiền của Chứng từ ghi sổ.
Cuối trang sổ phải cộng số lũy kế để chuyển sang trang sau.
Đầu trang sổ phải ghi số cộng trang trước chuyển sang.
Cuối tháng, cuối năm, kế toán cộng tổng số tiền phát sinh trên Sổ Đăng ký chứng từ ghi sổ, lấy số liệu đối chiếu với Bảng Cân đối số phát sinh.
Công tác kế toán khi doanh nghiệp lựa chọn đơn vị tiền tệ trong kế toán không phải là Đồng Việt Nam như thế nào?
Công tác kế toán khi doanh nghiệp lựa chọn đơn vị tiền tệ trong kế toán không phải là Đồng Việt Nam được quy định tại Điều 6 Thông tư 99/2025/TT-BTC như sau:
(1) Báo cáo tài chính mang tính pháp lý để doanh nghiệp công bố ra công chúng và nộp cho các cơ quan có thẩm quyền tại Việt Nam là Báo cáo tài chính được trình bày bằng Đồng Việt Nam. Do đó, doanh nghiệp phải chuyển đổi Báo cáo tài chính từ đơn vị tiền tệ trong kế toán sang Đồng Việt Nam theo hướng dẫn tại khoản 3 Điều 6 Thông tư 99/2025/TT-BTC, trừ trường hợp pháp luật có quy định khác.
(2) Trường hợp pháp luật quy định Báo cáo tài chính của doanh nghiệp phải được kiểm toán bởi tổ chức kiểm toán độc lập thì Báo cáo tài chính được kiểm toán là Báo cáo tài chính được trình bày bằng Đồng Việt Nam.
(3) Phương pháp chuyển đổi Báo cáo tài chính lập bằng ngoại tệ sang Đồng Việt Nam
(a) Khi chuyển đổi Báo cáo tài chính được lập bằng ngoại tệ sang Đồng Việt Nam, doanh nghiệp phải quy đổi các chỉ tiêu của Báo cáo tài chính theo nguyên tắc sau:
- Tài sản và nợ phải trả được quy đổi ra Đồng Việt Nam theo tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch tại thời điểm kết thúc kỳ kế toán;
- Vốn chủ sở hữu (vốn góp của chủ sở hữu, thặng dư vốn, vốn khác, quyền chọn chuyển đổi trái phiếu) được quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại ngày góp vốn;
- Chênh lệch đánh giá lại tài sản được quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại ngày đánh giá;
- Lợi nhuận sau thuế chưa phân phối, các quỹ trích từ lợi nhuận sau thuế chưa phân phối phát sinh trong từng kỳ được quy đổi ra Đồng Việt Nam bằng cách tính toán theo các khoản mục của Báo cáo kết quả hoạt động kinh doanh. Lợi nhuận sau thuế chưa phân phối còn lại phải được quy đổi ra Đồng Việt Nam theo tỷ giá ghi sổ của khoản mục lợi nhuận sau thuế chưa phân phối;
- Các khoản mục thuộc Báo cáo kết quả hoạt động kinh doanh và Báo cáo lưu chuyển tiền tệ được quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại thời điểm phát sinh giao dịch. Trường hợp tỷ giá bình quân kỳ kế toán xấp xỉ với tỷ giá thực tế tại thời điểm phát sinh giao dịch (chênh lệch không vượt quá biên độ tỷ giá giao ngay theo quy định của Ngân hàng Nhà nước Việt Nam) thì có thể áp dụng theo tỷ giá bình quân kỳ kế toán (nếu lựa chọn).
(b) Phương pháp kế toán chênh lệch tỷ giá do chuyển đổi Báo cáo tài chính được lập bằng ngoại tệ ra Đồng Việt Nam.
Chênh lệch tỷ giá phát sinh khi chuyển đổi Báo cáo tài chính được lập bằng ngoại tệ ra Đồng Việt Nam được ghi nhận trên chỉ tiêu “Chênh lệch tỷ giá hối đoái” thuộc phần vốn chủ sở hữu của Báo cáo tình hình tài chính.
(c) Khi chuyển đổi Báo cáo tài chính được lập bằng ngoại tệ sang Đồng Việt Nam, doanh nghiệp phải trình bày rõ trên Bản thuyết minh Báo cáo tài chính những ảnh hưởng phát sinh đối với Báo cáo tài chính do việc chuyển đổi Báo cáo tài chính từ ngoại tệ sang Đồng Việt Nam.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];