Mẫu Sổ theo dõi TSCĐ và công cụ, dụng cụ tại nơi sử dụng theo Thông tư 99 là mẫu nào?
Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp có hiệu lực thi hành từ ngày 01/01/2026.
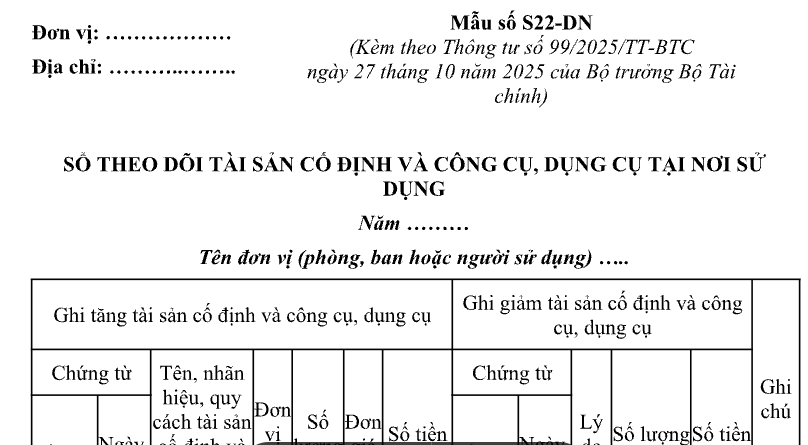
Theo đó, Mẫu Sổ theo dõi TSCĐ và công cụ, dụng cụ tại nơi sử dụng là Mẫu S22-DN được quy định tại Phụ lục III ban hành kèm theo Thông tư 99/2025/TT-BTC.
TẢI VỀ Mẫu Sổ theo dõi TSCĐ và công cụ, dụng cụ tại nơi sử dụng theo Thông tư 99
Mẫu Sổ theo dõi TSCĐ và công cụ, dụng cụ tại nơi sử dụng theo Thông tư 99 là mẫu nào? Hướng dẫn lập mẫu chi tiết ra sao? (Hình từ Internet)
Hướng dẫn ghi Sổ theo dõi TSCĐ và công cụ, dụng cụ tại nơi sử dụng chi tiết ra sao?
Tại Phụ lục III ban hành kèm theo Thông tư 99/2025/TT-BTC có hướng dẫn ghi Sổ theo dõi TSCĐ và công cụ, dụng cụ tại nơi sử dụng, chi tiết như sau:
(1) Mục đích: Sổ này dùng để ghi chép tình hình tăng, giảm tài sản cố định và công cụ, dụng cụ tại từng nơi sử dụng nhằm quản lý tài sản và dụng cụ đã được cấp cho các phòng, ban làm căn cứ để đối chiếu khi tiến hành kiểm kê định kỳ.
(2) Căn cứ và phương pháp ghi sổ
Mỗi đơn vị hoặc bộ phận (phân xưởng, phòng ban...) thuộc doanh nghiệp phải mở một sổ để theo dõi tài sản. Căn cứ vào chứng từ gốc về tăng, giảm tài sản để ghi vào sổ tài sản theo đơn vị sử dụng như sau:
- Cột A, B: Ghi số hiệu, ngày tháng của chứng từ tăng tài sản cố định và công cụ, dụng cụ.
- Cột C: Ghi tên nhãn hiệu TSCĐ và công cụ, dụng cụ
- Cột D: Ghi đơn vị tính (cái, chiếc...)
- Cột 1: Ghi số lượng
- Cột 2: Ghi nguyên giá TSCĐ hoặc đơn giá công cụ, dụng cụ
- Cột 3: Ghi số tiền (Cột 3 = Cột 1 x Cột 2)
- Cột E, G: Ghi số hiệu, ngày tháng của chứng từ ghi giảm tài sản cố định và công cụ, dụng cụ.
- Cột H: Ghi lý do giảm tài sản cố định và công cụ, dụng cụ
- Cột 4: Ghi số lượng tài sản cố định và công cụ, dụng cụ giảm
- Cột 5: Ghi nguyên giá tài sản cố định và giá trị công cụ, dụng cụ giảm.
Hệ thống tài khoản kế toán được quy định thế nào?
Theo Điều 11 Thông tư 99/2025/TT-BTC quy định về hệ thống tài khoản kế toán như sau:
(1) Doanh nghiệp áp dụng hệ thống tài khoản kế toán tại Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC để phục vụ việc ghi sổ kế toán các giao dịch kinh tế phát sinh tại doanh nghiệp.
(2) Trường hợp để phù hợp với đặc điểm hoạt động sản xuất, kinh doanh và yêu cầu quản lý của đơn vị, doanh nghiệp được sửa đổi, bổ sung về tên, số hiệu, kết cấu và nội dung phản ánh của các tài khoản kế toán hướng dẫn tại Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC.
Việc sửa đổi, bổ sung phải đảm bảo phân loại và hệ thống hóa được các nghiệp vụ phát sinh theo nội dung kinh tế, không trùng lặp đối tượng, tuân thủ các nguyên tắc kế toán theo quy định và không được làm thay đổi hoặc ảnh hưởng đến các chỉ tiêu, thông tin trình bày trên Báo cáo tài chính.
- Khi sửa đổi, bổ sung về tên, số hiệu, kết cấu và nội dung phản ánh của các tài khoản kế toán, doanh nghiệp có trách nhiệm ban hành Quy chế hạch toán kế toán (hoặc các tài liệu tương đương) về các nội dung sửa đổi, bổ sung để làm cơ sở thực hiện. Quy chế phải nêu rõ sự cần thiết của việc sửa đổi, bổ sung đó và trách nhiệm của doanh nghiệp trước pháp luật về các nội dung đã sửa đổi, bổ sung.
- Trường hợp doanh nghiệp không sửa đổi, bổ sung về tên, số hiệu, kết cấu và nội dung phản ánh của các tài khoản kế toán thì áp dụng hệ thống tài khoản kế toán hướng dẫn tại Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC
(3) Thông tư này chỉ hướng dẫn về nội dung và phương pháp kế toán một số nghiệp vụ kinh tế chủ yếu. Trường hợp doanh nghiệp có các nghiệp vụ kinh tế phát sinh chưa được hướng dẫn kế toán tại Thông tư 99/2025/TT-BTC, doanh nghiệp căn cứ vào nội dung, bản chất của giao dịch kinh tế phát sinh, quy định của Luật Kế toán, văn bản hướng dẫn Luật Kế toán, Chuẩn mực kế toán Việt Nam và các nguyên tắc hướng dẫn tại Thông tư 99/2025/TT-BTC để thực hiện.
>>> Hướng dẫn trích khấu hao tài sản cố định theo phương pháp khấu hao đường thẳng theo Thông tư 45 thế nào? Sổ theo dõi TSCĐ Sổ theo dõi TSCĐ

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];