Mẫu tờ khai thuế cho thuê tài sản 2026 Mẫu 01/TTS mới nhất thế nào? Hướng dẫn kê khai mẫu 01/TTS đầy đủ, chi tiết?
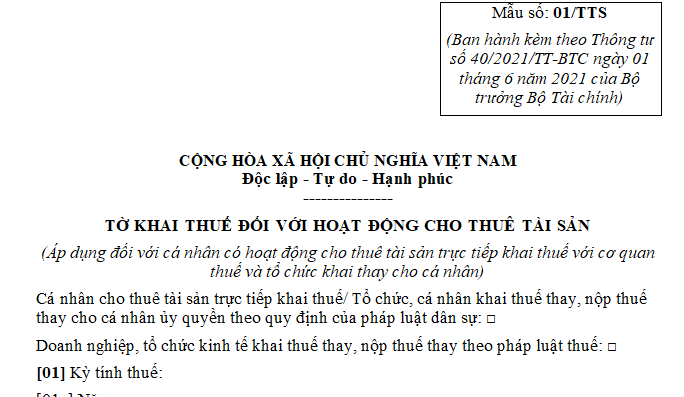
Tờ khai thuế cho thuê tài sản mẫu 01/TTS được quy định tại Phụ lục II ban hành kèm Thông tư 40/2021/TT-BTC (sửa đổi bởi điểm a, điểm b khoản 2 Điều 8 Thông tư 40/2025/TT-BTC) áp dụng từ ngày 01/7/2025 đến hiện tại.
Mẫu tờ khai thuế cho thuê tài sản 2026
*Trên đây là "Mẫu tờ khai thuế cho thuê tài sản 2026 Mẫu 01 TTS mới nhất thế nào? Hướng dẫn kê khai mẫu 01 TTS đầy đủ, chi tiết?"
Mẫu tờ khai thuế cho thuê tài sản 2026 Mẫu 01/TTS mới nhất thế nào? Hướng dẫn kê khai mẫu 01 TTS đầy đủ, chi tiết? (Hình từ Internet)
Hướng dẫn kê khai Mẫu 01/TTS Mẫu tờ khai thuế cho thuê tài sản 2026 đầy đủ, chi tiết
Bước 1: Truy cập vào trang thuedientu.gdt.gov.vn -> Cá nhân -> Đăng nhập vào tài khoản thuedientu (điền Mã số thuế và Mã kiểm tra -> bấm Tiếp tục -> điền mật khẩu).
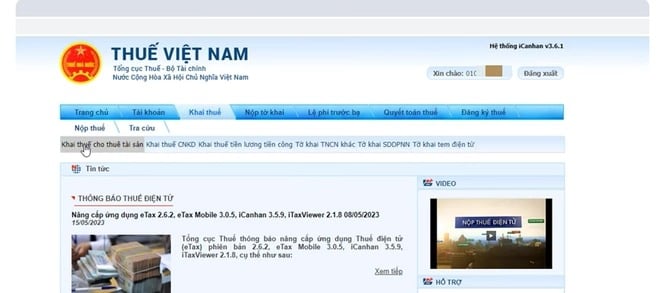
Bước 2: Chọn Khai thuế -> Khai thuế cho thuê tài sản -> Chọn Tờ khai “01/TTS - Tờ khai đối với hoạt động cho thuê tài sản(TT40/2021)” -> Tiếp tục
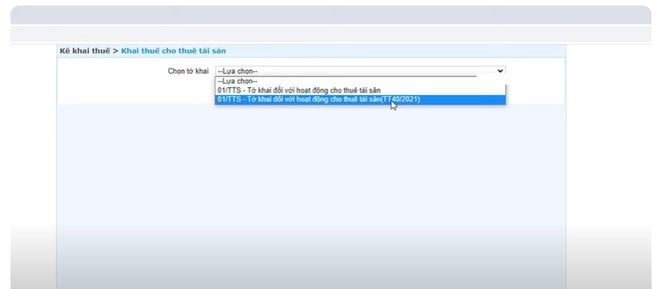
Bước 3: Kiểm tra xem đã đúng cơ quan thuế cần nộp tờ khai chưa. Tại ô Loại tờ khai chọn “Tờ khai chính thức” -> Hình thức kê khai chọn “Lần thanh toán” -> Điền vào ô Từ ngày Đến ngày theo đúng kỳ kê khai.
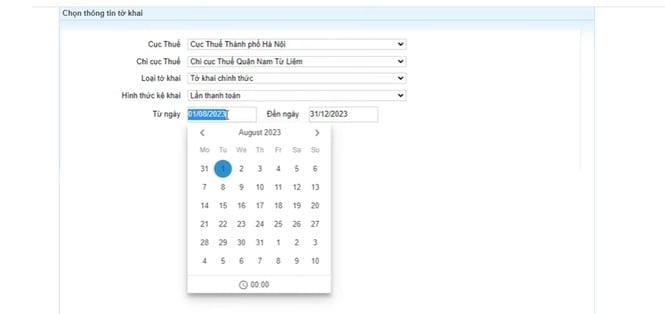
Bước 4: Màn hình sẽ hiện ra Tờ khai 01/TTS Tờ khai đối với hoạt động cho thuê tài sản -> không điền vào Tờ khai mà kéo xuống dưới góc trái màn hình chọn 01/ĐK-TTS - Bảng kê chi tiết hợp đồng cho thuê tài sản.
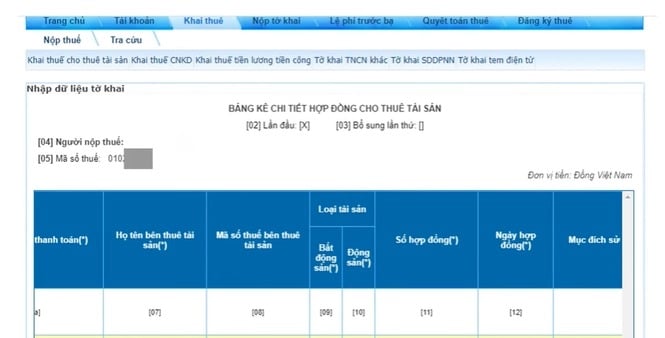
Bước 5: Điền thông tin vào Bảng kê chi tiết hợp đồng cho thuê tài sản:
- Tại [06a]: Chọn loại Hợp đồng
- Tại [07]: Điền họ tên bên thuê tài sản (tên cá nhân nếu là cá nhân thuê/tên công ty nếu là công ty thuê)
- Tại [08]: Điền mã số thuế bên thuê tài sản (không bắt buộc)
- Tại [09], [10]: Tích chọn loại tài sản: Bất động sản [09] hoặc Động sản [10] (Chỉ được chọn 01 trong 02). Trong trường hợp này tích chọn [09]
- Tại [11]: Điền số hợp đồng, nếu không có số điền “Không số”
- Tại [12]: Điền ngày 02 bên ký hợp đồng
- Tại [13]: Chọn mục đích sử dụng tài sản thuê: Kinh doanh nhà hàng; Kinh doanh khách sạn; Kinh doanh dịch vụ; Siêu thị; Văn phòng; Để ở; Cửa hàng; Kho tàng, bến bãi; Đặt biển quảng cáo, đặt trạm thiết bị; Địa điểm sản xuất; Xây dựng; Khác.
- Tại [14]: Bên thuê có đầu tư xây dựng cơ bản: Nếu có thì tick chọn, không thì bỏ qua
- Tại [15a]: Điền địa chỉ nơi có bất động sản cho thuê
- Tại [15b]: Chọn Phường, xã nơi có bất động sản cho thuê
- Tại [16]: Điền diện tích sàn cho thuê
- Tại [17], [18]: Điền thời hạn hợp đồng (không phải điền 01 kỳ thanh toán đang khai). Ví dụ: Điền 15/01/2025 - 14/01/2027.
- Tại [17a]: Điền Kỳ thanh toán ổn định (Số tháng). Hợp đồng quy định bao nhiêu tháng/lần thì điền số tháng vào.
Bước 6: Màn hình hiện ra thông báo “Bạn vừa thay đổi kỳ thanh toán bạn có muốn thay đổi các dòng kỳ thanh toán của hợp đồng không?” -> Bấm OK -> Hệ thống sẽ tự động chia kỳ thanh toán theo đúng kỳ thanh toán của hợp đồng
Bước 7: Tại [19] Điền giá cho thuê 1 tháng đã bao gồm thuế. Điền đầy đủ từ dòng đầu tiên tới dòng cuối cùng.
- Nếu giá ổn định đến hết thời hạn cho thuê thì điền 01 giá, nếu có thay đổi theo thời gian thì điền đúng giá thay đổi theo từng khoảng thời gian.
- Nếu hợp đồng chưa bao gồm thuế thì phải lấy giá đó chia cho 0,9 để được giá đã bao gồm thuế.
Bước 8: Tại [23]: Tích vào ô đầu tiên
Bước 9: Tại [27]: Trạng thái hợp đồng -> Chọn “Hợp đồng khai lần đầu” -> Hệ thống tự động tạo 01 mã hợp đồng -> Copy, lưu lại mã hợp đồng để sử dụng khi khai các kỳ tiếp theo của hợp đồng này.
Bước 10: Bấm “Hoàn thành kê khai”
Bước 11: Màn hình sẽ hiển thị lại Tờ khai 01/TTS -> kéo xuống dưới kiểm tra tờ khai lên doanh thu và số thuế phải nộp đã đúng chưa (trong đó thuế GTGT 5%, thuế TNCN 5% trên giá đã bao gồm thuế).
Bước 12: Bấm “Kết xuất XML”
Bước 13: Bấm “Nộp tờ khai”
Bước 14: Đính kèm hợp đồng
Tại ô Nhập số tệp hợp đồng tải lên: Nếu là file pdf nhập số 1, nếu là file ảnh nhập số lượng ảnh hợp đồng đã chụp -> Chọn Đính kèm hợp đồng với tờ khai -> Chọn tệp và chọn file hợp đồng trên máy tính -> Tiếp tục -> Điền mã kiểm tra -> Điền mã OTP được gửi tới số điện thoại đăng ký khai thuế điện tử -> Tiếp tục.
Cá nhân cho thuê nhà có bắt buộc phải kê khai và đăng ký mã số thuế 2026 không?
Sáng 10/12, Quốc hội đã thông qua Luật Thuế thu nhập cá nhân 2025.
Luật Thuế thu nhập cá nhân 2025 tăng ngưỡng chịu thuế cho hộ, cá nhân kinh doanh cho thuê nhà ở từ 200 triệu đồng/năm lên 500 triệu đồng/năm và cho trừ mức này trước khi tính thuế theo tỉ lệ trên doanh thu.
Theo đó, hộ kinh doanh, cá nhân kinh doanh cho thuê nhà có doanh thu trên 500 triệu đồng/năm trở lên phải chịu thuế TNCN, thuế GTGT từ 1/1/2026.
Căn cứ điểm a, b khoản 1 Điều 9 Thông tư 40/2021/TT-BTC sửa đổi bởi khoản 3 Điều 1 Thông tư 100/2021/TT-BTC như sau:
Phương pháp tính thuế đối với một số trường hợp đặc thù
1. Cá nhân cho thuê tài sản
a) Cá nhân cho thuê tài sản là cá nhân có phát sinh doanh thu từ cho thuê tài sản bao gồm: cho thuê nhà, mặt bằng, cửa hàng, nhà xưởng, kho bãi không bao gồm dịch vụ lưu trú; cho thuê phương tiện vận tải, máy móc thiết bị không kèm theo người điều khiển; cho thuê tài sản khác không kèm theo dịch vụ. Dịch vụ lưu trú không tính vào hoạt động cho thuê tài sản theo hướng dẫn tại khoản này gồm: cung cấp cơ sở lưu trú ngắn hạn cho khách du lịch, khách vãng lai khác; cung cấp cơ sở lưu trú dài hạn không phải là căn hộ cho sinh viên, công nhân và những đối tượng tương tự; cung cấp cơ sở lưu trú cùng dịch vụ ăn uống hoặc các phương tiện giải trí.
b) Cá nhân cho thuê tài sản khai thuế theo từng lần phát sinh kỳ thanh toán (từng lần phát sinh kỳ thanh toán được xác định theo thời điểm bắt đầu thời hạn cho thuê của từng kỳ thanh toán) hoặc khai thuế theo năm dương lịch. Cá nhân khai thuế theo từng hợp đồng hoặc khai thuế cho nhiều hợp đồng trên một tờ khai nếu tài sản cho thuê tại địa bàn có cùng cơ quan thuế quản lý.
c) Cá nhân chỉ có hoạt động cho thuê tài sản và thời gian cho thuê không trọn năm,....
Trường hợp bên thuê trả tiền thuê tài sản trước cho nhiều năm thì mức doanh thu để xác định cá nhân phải nộp thuế hay không phải nộp thuế là doanh thu trả tiền một lần được phân bổ theo năm dương lịch.
...
Bên cạnh đó, căn cứ khoản 1 Điều 30 Luật Quản lý thuế 2019 (có hiệu lực đến 30/06/2026) quy định cụ thể như sau:
Đối tượng đăng ký thuế và cấp mã số thuế
1. Người nộp thuế phải thực hiện đăng ký thuế và được cơ quan thuế cấp mã số thuế trước khi bắt đầu hoạt động sản xuất, kinh doanh hoặc có phát sinh nghĩa vụ với ngân sách nhà nước. Đối tượng đăng ký thuế bao gồm:
a) Doanh nghiệp, tổ chức, cá nhân thực hiện đăng ký thuế theo cơ chế một cửa liên thông cùng với đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh theo quy định của Luật Doanh nghiệp và quy định khác của pháp luật có liên quan;
b) Tổ chức, cá nhân không thuộc trường hợp quy định tại điểm a khoản này thực hiện đăng ký thuế trực tiếp với cơ quan thuế theo quy định của Bộ trưởng Bộ Tài chính.
Đồng thời, căn cứ điểm i khoản 2 Điều 4 Thông tư 86/2024/TT-BTC hướng dẫn đối tượng đăng ký thuế như sau:
Đối tượng đăng ký thuế
...
2. Người nộp thuế thuộc đối tượng thực hiện đăng ký thuế trực tiếp với cơ quan thuế, bao gồm:
...
i) Hộ gia đình, cá nhân có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ theo quy định của pháp luật nhưng không phải đăng ký hộ kinh doanh qua cơ quan đăng ký kinh doanh theo quy định của Chính phủ về hộ kinh doanh;
...
Theo đó, cá nhân cho thuê tài sản khai thuế theo từng lần phát sinh kỳ thanh toán hay cá nhân chỉ có hoạt động cho thuê tài sản và thời gian cho thuê không trọn năm đều có nghĩa vụ kê khai thuế và đăng ký mã số thuế đúng quy định pháp luật.
Lưu ý: Theo khoản 2 Điều 38 Thông tư 86/2024/TT-BTC thì kể từ ngày 01/7/2025, người nộp thuế, cơ quan quản lý thuế, cơ quan, tổ chức, cá nhân khác có liên quan đến việc sử dụng mã số thuế theo quy định tại Điều 35 Luật Quản lý thuế 2019 thực hiện sử dụng số định danh cá nhân thay cho mã số thuế.
- Mẫu tờ khai thuế cho thuê tài sản 2026
- Cho thuê tài sản 2026
- Khai thuế cho thuê tài sản 2026
- Hồ sơ khai thuế cho thuê tài sản 2026
- Tờ khai thuế cho thuê tài sản 2026
- Mẫu 01 TTS Mẫu tờ khai thuế cho thuê tài sản 2026
- Mẫu tờ khai thuế cho thuê tài sản 2026 Mẫu 01 TTS
- Kê khai mẫu 01 TTS
- Hướng dẫn kê khai mẫu 01 TTS
- Mẫu 01 TTS
- Cho thuê tài sản
- Thuế cho thuê tài sản
- Tờ khai thuế cho thuê tài sản
- Kê khai thuế cho thuê tài sản

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];