Lịch nghỉ Quốc khánh 2026 ngân hàng ABBank từ ngày nào? Thời gian làm việc bù lễ Quốc khánh ABBank?
Tại khoản 1 Điều 112 Bộ luật Lao động 2019 quy định nguời lao động được nghỉ lễ Quốc khánh 2/9/2026 2 ngày gồm ngày 2/9 và ngày 1/9 hoặc ngày 3/9.
Bên cạnh đó, Thông báo 9441/TB-BNV năm 2025 quy định đối với cán bộ, công chức, viên chức được nghỉ 02 ngày theo quy định gồm ngày 02/9/2026 Dương lịch và 01 ngày liền kề trước là ngày 01/9/2026 Dương lịch; Hoán đổi từ ngày làm việc thứ Hai ngày 31/8/2026 Dương lịch sang ngày nghỉ hằng tuần thứ Bảy ngày 22/8/2026 Dương lịch (nghỉ thứ Hai ngày 31/8/2026 và làm bù vào ngày thứ Bảy ngày 22/8/2026).
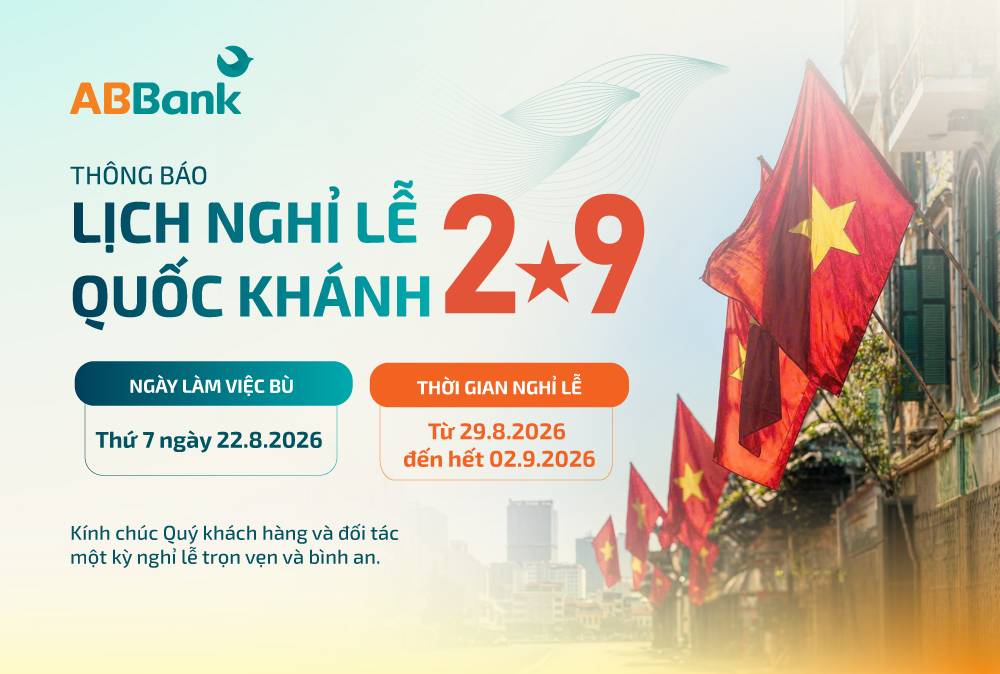
Lịch nghỉ Quốc khánh 2026 ngân hàng ABBank
Thời gian nghỉ lễ | Ngày làm việc trở lại | Ngày làm việc bù |
Từ ngày 29/08/2026 đến hết ngày 02/09/2026 | Ngày 03/09/2026 | Cả ngày 22/08/2026 |
Lưu ý: Trong thời gian nghỉ Lễ, tất cả các giao dịch online, hệ thống ATM của ABBank vẫn hoạt động bình thường.
*Trên đây là thông tin "Lịch nghỉ Quốc khánh 2026 ngân hàng ABBank từ ngày nào? Thời gian làm việc bù lễ Quốc khánh ABBank?"
Lịch nghỉ Quốc khánh 2026 ngân hàng ABBank từ ngày nào? Thời gian làm việc bù lễ Quốc khánh ABBank?
Tiền lương, tiền thưởng vào ngày lễ 2/9 có phải đóng thuế TNCN?
(1) Tiền thưởng dịp lễ 2/9
Theo quy định tại Điều 8 Nghị định 253/2026/NĐ-CP quy định cụ thể nhưu sau:
Thu nhập từ tiền lương, tiền công
Thu nhập từ tiền lương, tiền công quy định tại khoản 2 Điều 3 của Luật Thuế thu nhập cá nhân bao gồm:
...
2. Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền mà cá nhân nhận được từ tổ chức, cá nhân, người sử dụng lao động dưới mọi hình thức:
..
i) Các khoản thưởng bằng tiền hoặc không bằng tiền, bao gồm cả thưởng bằng chứng khoán; thưởng từ cuộc thi, sự kiện do người sử dụng lao động tổ chức cho người lao động. Đối với các khoản thưởng không bằng tiền, việc quy đổi được thực hiện theo quy định tại Điều 17 của Nghị định này;
...
Theo quy định tại khoản 4 Điều 8 Nghị định 253/2026/NĐ-CP quy định về thu nhập chịu thuế thu nhập cá nhân từ tiền lương tiền công thì tiền thưởng dịp lễ 2/9 không thuộc các khoản tiền thưởng được trừ khi xác định thu nhập chịu thuế thu nhập cá nhân.
Như vậy, tiền thưởng 2/9 NLĐ vẫn phải nộp thuế TNCN nếu tổng thu nhập đến mức phải nộp thuế.
(2) Tiền lương dịp lễ 2/9
Theo đó quy định miễn thuế TNCN tiền làm thêm giờ, làm đêm từ 1/7/2026 đã được quy định tại Luật Thuế thu nhập cá nhân 2025.
Tiếp đó, tiếp tục được làm rõ tại Điều 26 Nghị định 253/2026/NĐ-CP, cụ thể như sau:
Tiền lương, tiền công làm việc ban đêm, làm thêm giờ, tiền lương, tiền công trả cho những ngày không nghỉ phép
1. Miễn thuế thu nhập cá nhân đối với tiền lương, tiền công làm việc ban đêm, làm thêm giờ tại nơi làm việc phù hợp với quy định về điều kiện và thời gian theo pháp luật về lao động.
...
Theo đó, tiền lương, tiền công làm việc ban đêm, làm thêm giờ Quốc khánh 2/9 đáp ứng quy định về điều kiện và thời gian theo pháp luật về lao động thì thuộc diện thu nhập miễn thuế TNCN.
Trường hợp tiền lương, tiền công làm việc ban đêm, làm thêm giờ vượt mức quy định của pháp luật thì phần vượt mức quy định tính vào thu nhập chịu thuế của cá nhân.
*Lưu ý: Theo Điều 29 Luật Thuế thu nhập cá nhân 2025 và Điều 69 Nghị định 253/2026/NĐ-CP về hiệu lực áp dụng, cụ thể như sau:
- Tiền lương làm việc ban đêm từ 22 giờ đến 06 giờ sáng ngày hôm sau của cá nhân cư trú được miễn thuế TNCN từ ngày 1/1/2026.
- Tiền lương làm việc ban đêm từ 22 giờ đến 06 giờ sáng ngày hôm sau của cá nhân không cư trú được miễn thuế TNCN từ ngày 1/7/2026.
Giới hạn cấp tín dụng 2026 là bao nhiêu?
Căn cứ quy định tại Điều 136 Luật Các tổ chức tín dụng 2024 về giới hạn cấp tín dụng như sau:
Giới hạn cấp tín dụng
1. Tổng mức dư nợ cấp tín dụng đối với một khách hàng, một khách hàng và người có liên quan của khách hàng đó của ngân hàng thương mại, ngân hàng hợp tác xã, chi nhánh ngân hàng nước ngoài, quỹ tín dụng nhân dân, tổ chức tài chính vi mô không được vượt quá tỷ lệ sau đây:
...
b) Từ ngày 01 tháng 01 năm 2026 đến trước ngày 01 tháng 01 năm 2027: 13% vốn tự có đối với một khách hàng; 21% vốn tự có đối với một khách hàng và người có liên quan của khách hàng đó;
...
2. Tổng mức dư nợ cấp tín dụng đối với một khách hàng không được vượt quá 15% vốn tự có của tổ chức tín dụng phi ngân hàng; tổng mức dư nợ cấp tín dụng đối với một khách hàng và người có liên quan của khách hàng đó không được vượt quá 25% vốn tự có của tổ chức tín dụng phi ngân hàng.
Theo đó, Giới hạn cấp tín dụng 2026 (tính từ ngày 01 tháng 01 năm 2026 đến trước ngày 01 tháng 01 năm 2027) như sau:
- Đối với ngân hàng thương mại, ngân hàng hợp tác xã, chi nhánh ngân hàng nước ngoài, quỹ tín dụng nhân dân, tổ chức tài chính vi mô:
Giới hạn cấp tín dụng đối với 1 khách hàng | Không quá 13% vốn tự có |
Giới hạn cấp tín dụng đối với 1 khách hàng và người có liên quan của khách hàng đó | Không quá 21% vốn tự có |
- Đối với tổ chức tín dụng phi ngân hàng:
Giới hạn cấp tín dụng đối với 1 khách hàng | Không quá 15% vốn tự có |
Giới hạn cấp tín dụng đối với 1 khách hàng và người có liên quan của khách hàng đó | Không quá 25% vốn tự có |
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];