Danh mục mã chương nộp thuế mới nhất 2025 thuộc Trung ương, cấp tỉnh, cấp xã? Mã chương nộp thuế từ 01/7/2025?
Tại Phụ lục I ban hành kèm theo Thông tư 324/2016/TT-BTC được sửa đổi, bổ sung bởi Thông tư 93/2019/TT-BTC, Thông tư 84/2024/TT-BTC, Thông tư 41/2025/TT-BTC quy định danh mục mã chương nộp thuế mới nhất 2025.
Cụ thể tại điểm c khoản 9 Điều 3 Thông tư 41/2025/TT-BTC quy định bãi bỏ các Chương thuộc cấp huyện (từ Chương 600 đến Chương 799) tại Phụ lục I ban hành kèm theo Thông tư 324/2016/TT-BTC.
Đồng thời, tại Công văn 9682/BTC-KBNN năm 2025 thì từ ngày 01/7/2025, các cơ quan, tổ chức, đơn vị thuộc cấp xã sử dụng các mã Chương tại Phụ lục kèm theo Công văn 9682/BTC-KBNN năm 2025 ( Danh mục mã chương thuộc cấp xã).
Theo đó, dưới đây là Danh mục mã chương nộp thuế mới nhất 2025 Trung ương, cấp tỉnh, cấp xã:
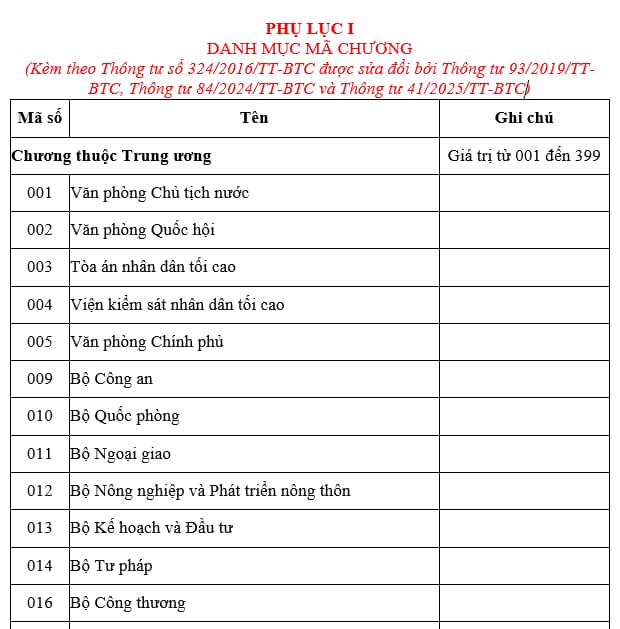
Tải về Danh mục mã chương nộp thuế mới nhất 2025

Danh mục mã chương nộp thuế mới nhất 2025 thuộc Trung ương, cấp tỉnh, cấp xã? Mã chương nộp thuế từ 01/7/2025? (Hình từ Internet)
Phân loại mục lục ngân sách nhà nước theo “Chương” thế nào?
Căn cứ tại Điều 2 Thông tư 324/2016/TT-BTC được sửa đổi bởi khoản 1 Điều 1 Thông tư 93/2019/TT-BTC, khoản 7 Điều 3 Thông tư 41/2025/TT-BTC và bổ sung bởi khoản 1 Điều 1 Thông tư 84/2024/TT-BTC quy định phân loại mục lục ngân sách nhà nước theo “Chương” như sau:
(1) Nội dung phân loại
Chương dùng để phân loại thu, chi ngân sách nhà nước dựa trên cơ sở hệ thống tổ chức của các cơ quan, tổ chức trực thuộc một cấp chính quyền (gọi chung là cơ quan chủ quản) được tổ chức quản lý ngân sách riêng. Mỗi cấp ngân sách bố trí một Chương đặc biệt (Các quan hệ khác của ngân sách) để phản ánh các khoản thu, chi ngân sách không thuộc dự toán giao cho các cơ quan, tổ chức.
(2) Mã số hóa nội dung phân loại
- Chương được mã số hóa theo 3 ký tự theo từng cấp quản lý: Đối với cơ quan ở cấp trung ương, mã số từ 001 đến 399; đối với cơ quan ở cấp tỉnh, mã số từ 400 đến 599; đối với cơ quan cấp xã, mã số từ 800 đến 989.
- Cách thức bố trí
Đối với cơ quan chủ quản hoặc đơn vị, tổ chức kinh tế được bố trí mã riêng cho từng cơ quan chủ quản hoặc đơn vị, tổ chức kinh tế; các đơn vị trực thuộc cơ quan chủ quản (hoặc thuộc đơn vị, tổ chức kinh tế cấp trên) được sử dụng mã Chương của cơ quan chủ quản (đơn vị, tổ chức kinh tế cấp trên).
Đối với các đơn vị, tổ chức kinh tế hoặc cá nhân độc lập, có cùng tính chất được bố trí mã Chương chung cho các đơn vị.
(3) Nguyên tắc hạch toán
- Về nguyên tắc sử dụng mã Chương khi thực hiện sáp nhập các cơ quan, tổ chức trực thuộc các cấp chính quyền: Trong quá trình thực hiện cải cách bộ máy hành chính nhà nước, trường hợp cơ quan, tổ chức trực thuộc một cấp chính quyền sáp nhập, hợp nhất, trong khi chưa có mã Chương mới cho cơ quan hợp nhất, thì sử dụng mã Chương của đơn vị có tỷ trọng chi thường xuyên lớn nhất trong tổng số chi thường xuyên của các đơn vị được hợp nhất, sáp nhập hoặc sử dụng mã chương của của đơn vị có tên ở vị trí đầu tiên của tên đơn vị được hợp nhất, hoặc vẫn sử dụng mã Chương riêng (theo yêu cầu quản lý)”.
- Các trường hợp ủy quyền
+ Trường hợp cơ quan, đơn vị được cơ quan thu ủy quyền thu, hạch toán theo Chương của cơ quan ủy quyền thu. Riêng các khoản thu do cơ quan thuế, cơ quan hải quan ủy quyền thu hạch toán vào chương người nộp.
+ Trường hợp cơ quan, đơn vị sử dụng kinh phí ủy quyền của cơ quan khác, hạch toán theo Chương của cơ quan ủy quyền chi.
- Khi thực hiện mô hình chính quyền đô thị, các cơ quan, tổ chức sử dụng mã Chương đã được bố trí trên cơ sở hệ thống tổ chức của các cơ quan, tổ chức trực thuộc một cấp chính quyền.
- Danh mục mã Chương
Danh mục mã Chương được quy định chi tiết tại Phụ lục số I ban hành kèm theo Thông tư này. Sở Tài chính hướng dẫn việc hạch toán mã số Chương trên địa bàn để phù hợp với thực tế tổ chức ở địa phương; không ban hành mã số khác với Thông tư 324/2016/TT-BTC.
Phạm vi ngân sách nhà nước hiện nay như thế nào?
Căn cứ tại Điều 5 Luật Ngân sách nhà nước 2015 quy định phạm vi ngân sách nhà nước như sau:
- Thu ngân sách nhà nước bao gồm:
+ Toàn bộ các khoản thu từ thuế, lệ phí;
+ Toàn bộ các khoản phí thu từ các hoạt động dịch vụ do cơ quan nhà nước thực hiện, trường hợp được khoán chi phí hoạt động thì được khấu trừ; các khoản phí thu từ các hoạt động dịch vụ do đơn vị sự nghiệp công lập và doanh nghiệp nhà nước thực hiện nộp ngân sách nhà nước theo quy định của pháp luật;
+ Các khoản viện trợ không hoàn lại của Chính phủ các nước, các tổ chức, cá nhân ở ngoài nước cho Chính phủ Việt Nam và chính quyền địa phương;
+ Các khoản thu khác theo quy định của pháp luật.
- Chi ngân sách nhà nước bao gồm:
+ Chi đầu tư phát triển;
+ Chi dự trữ quốc gia;
+ Chi thường xuyên;
+ Chi trả nợ lãi;
+ Chi viện trợ;
+ Các khoản chi khác theo quy định của pháp luật.
- Bội chi ngân sách nhà nước.
- Tổng mức vay của ngân sách nhà nước, bao gồm vay bù đắp bội chi và vay để trả nợ gốc của ngân sách nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];