Đã có dự thảo Luật Bảo hiểm tiền gửi sửa đổi ngày 28/7/2025 ra sao?
Ngân hàng Nhà nước đang lấy ý kiến dự thảo Luật Bảo hiểm tiền gửi sửa đổi ngày 28/7/2025.
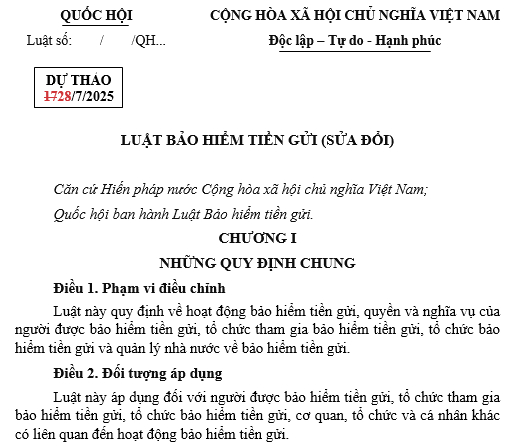
>>> Tải về dự thảo Luật Bảo hiểm tiền gửi sửa đổi ngày 28/7/2025
Căn cứ theo Điều 14 dự thảo Luật Bảo hiểm tiền gửi sửa đổi có nội dung sửa đổi quy định về quyền và nghĩa vụ của tổ chức bảo hiểm tiền gửi cụ thể như sau:
(1) Xây dựng chiến lược phát triển bảo hiểm tiền gửi để Ngân hàng Nhà nước Việt Nam trình Thủ tướng Chính phủ phê duyệt và tổ chức thực hiện.
(2) Đề xuất với cơ quan quản lý nhà nước có thẩm quyền ban hành mới hoặc sửa đổi, bổ sung, thay thế, hủy bỏ, bãi bỏ, đình chỉ việc thi hành văn bản quy phạm pháp luật có liên quan đến hoạt động bảo hiểm tiền gửi.
(3) Chịu sự kiểm tra, thanh tra, giám sát của Ngân hàng Nhà nước Việt Nam và các cơ quan nhà nước có thẩm quyền theo quy định củaLuật Bảo hiểm tiền gửi và của pháp luật có liên quan.
(4) Cấp và thu hồi Chứng nhận tham gia bảo hiểm tiền gửi.
(5) Yêu cầu tổ chức tham gia bảo hiểm tiền gửi cung cấp thông tin về tiền gửi được bảo hiểm theo quy định của Thống đốc Ngân hàng Nhà nước Việt Nam; yêu cầu tổ chức tham gia bảo hiểm tiền gửi cung cấp các thông tin liên quan đến tình hình hoạt động trong phạm vi, nội dung tổ chức bảo hiểm tiền gửi thực hiện kiểm tra theo ủy quyền của Ngân hàng Nhà nước Việt Nam.
(6) Tính và thu phí bảo hiểm tiền gửi đối với tổ chức tham gia bảo hiểm tiền gửi theo quy định của Luật Bảo hiểm tiền gửi.
(7) Quản lý, sử dụng và bảo toàn nguồn vốn bảo hiểm tiền gửi.
(8) Chi trả tiền bảo hiểm cho người được bảo hiểm tiền gửi theo quy định của Luật Bảo hiểm tiền gửi và pháp luật có liên quan.
(9) Theo dõi, kiểm tra việc chấp hành các quy định pháp luật về bảo hiểm tiền gửi; kiến nghị Ngân hàng Nhà nước Việt Nam xử lý hành vi vi phạm quy định của pháp luật về bảo hiểm tiền gửi.
(10) Thực hiện kiểm tra tổ chức tham gia bảo hiểm tiền gửi theo kế hoạch, nội dung do Ngân hàng Nhà nước giao. Thống đốc Ngân hàng Nhà nước hướng dẫn nội dung này.
(11) Tổng hợp, phân tích và xử lý thông tin về tổ chức tham gia bảo hiểm tiền gửi nhằm phát hiện và kiến nghị Ngân hàng Nhà nước Việt Nam xử lý kịp thời những vi phạm quy định về an toàn hoạt động ngân hàng, rủi ro gây mất an toàn trong hệ thống ngân hàng.
(12) Bảo đảm bí mật số liệu tiền gửi và tài liệu liên quan đến bảo hiểm tiền gửi của tổ chức tham gia bảo hiểm tiền gửi theo quy định của pháp luật.
(13) Tiếp nhận hỗ trợ theo nguyên tắc có hoàn trả từ ngân sách nhà nước theo quyết định của Thủ tướng Chính phủ hoặc vay của tổ chức tín dụng, tổ chức khác có bảo lãnh của Chính phủ trong trường hợp nguồn vốn của tổ chức bảo hiểm tiền gửi tạm thời không đủ để trả tiền bảo hiểm; tiếp nhận các nguồn tài trợ của các tổ chức, cá nhân trong nước và nước ngoài để tăng cường năng lực hoạt động; vay đặc biệt của Ngân hàng Nhà nước Việt Nam theo quy định tại Luật Bảo hiểm tiền gửi, Luật Các tổ chức tín dụng 2024 và pháp luật có liên quan.
(14) Tham gia vào quá trình xử lý tổ chức tham gia bảo hiểm tiền gửi:
- Tham gia đánh giá tính khả thi phương án phục hồi, phương án sáp nhập, hợp nhất, chuyển nhượng toàn bộ phần vốn góp, tham gia xây dựng phương án phá sản của tổ chức tín dụng được kiểm soát đặc biệt theo pháp luật về tổ chức tín dụng;
- Cho vay đặc biệt tổ chức tham gia bảo hiểm tiền gửi theo quy định tại Luật Bảo hiểm tiền gửi và pháp luật có liên quan;
- Mua trái phiếu dài hạn của tổ chức tín dụng nhận chuyển giao bắt buộc theo quyết định của Ngân hàng Nhà nước Việt Nam;
- Cử người đủ tiêu chuẩn, điều kiện để giữ chức danh Chủ tịch, thành viên khác của Hội đồng quản trị; Trưởng ban, thành viên khác của Ban Kiểm soát; Giám đốc, Phó giám đốc và chức danh quản lý, điều hành khác của quỹ tín dụng nhân dân được kiểm soát đặc biệt theo yêu cầu của Ngân hàng Nhà nước Việt Nam;
- Các nội dung khác theo quy định tại Luật Bảo hiểm tiền gửi và pháp luật có liên quan.
(15) Tham gia quản lý, thanh lý tài sản của tổ chức tham gia bảo hiểm tiền gửi theo theo pháp luật về tổ chức tín dụng và các quy định pháp luật có liên quan.
(16) Thực hiện công tác tuyên truyền chính sách, pháp luật, hình ảnh và hoạt động về bảo hiểm tiền gửi; tổ chức đào tạo, phổ biến kiến thức về bảo hiểm tiền gửi và các nội dung liên quan cho tổ chức, cá nhân có liên quan; nghiên cứu, ứng dụng khoa học, công nghệ và phương thức quản lý phù hợp với yêu cầu phát triển của tổ chức bảo hiểm tiền gửi.
Xem chi tiết thêm tại dự thảo Luật Bảo hiểm tiền gửi sửa đổi ngày 28/7/2025.

Đã có dự thảo Luật Bảo hiểm tiền gửi sửa đổi ngày 28/7/2025 ra sao? Đề xuất sửa đổi Phí bảo hiểm tiền gửi như thế nào? (Hình từ Internet)
Đề xuất sửa đổi phí bảo hiểm tiền gửi như thế nào?
Căn cứ theo Điều 21 dự thảo Luật Bảo hiểm tiền gửi sửa đổi đề xuất sửa đổi quy định về phí bảo hiểm tiền gửi cụ thể như sau:
(1) Thủ tướng Chính phủ quy định mức phí bảo hiểm tiền gửi, việc áp dụng phí bảo hiểm tiền gửi đồng hạng hoặc phân biệt phù hợp với đặc thù hệ thống tổ chức tín dụng Việt Nam trong từng thời kỳ trên cơ sở đề nghị của Ngân hàng Nhà nước Việt Nam.
(2) Tổ chức tín dụng được kiểm soát đặc biệt được miễn nộp phí bảo hiểm tiền gửi.
(3) Trường hợp tổ chức bảo hiểm tiền gửi vay đặc biệt Ngân hàng Nhà nước Việt Nam theo quy định tại Điều 190 Luật các tổ chức tín dụng, Điều 39 Luật Bảo hiểm tiền gửi, tổ chức bảo hiểm tiền gửi xây dựng phương án tăng phí bảo hiểm tiền gửi để bù đắp phần vay đặc biệt Ngân hàng Nhà nước Việt Nam và gửi Ngân hàng Nhà nước Việt Nam. Ngân hàng Nhà nước Việt Nam xem xét trình Thủ tướng Chính phủ quyết định tăng phí bảo hiểm tiền gửi.
(4) Tổ chức tín dụng được đặt vào kiểm soát đặc biệt, nếu trước thời điểm bị đặt vào kiểm soát đặc biệt gặp khó khăn về tài chính dẫn đến việc nộp thiếu hoặc nộp chậm phí bảo hiểm tiền gửi, thì được tạm hoãn việc nộp khoản phí bảo hiểm tiền gửi nộp thiếu, nộp chậm và khoản tiền phạt (nếu có) đó trong thời gian áp dụng biện pháp kiểm soát đặc biệt. Tổ chức tín dụng được kiểm soát đặc biệt có trách nhiệm xây dựng kế hoạch để hoàn trả đầy đủ khoản tiền được tạm hoãn trong phương án tái cơ cấu trình cấp có thẩm quyền phê duyệt.
(5) Phí bảo hiểm tiền gửi được tính trên cơ sở số dư tiền gửi bình quân của tiền gửi được bảo hiểm tại tổ chức tham gia bảo hiểm tiền gửi.
(6) Phí bảo hiểm tiền gửi được tính và nộp định kỳ hàng quý trong năm tài chính. Tổ chức tham gia bảo hiểm tiền gửi phải nộp phí bảo hiểm tiền gửi cho tổ chức bảo hiểm tiền gửi chậm nhất vào ngày 20 tháng đầu tiên của quý kế tiếp.
(7) Phí bảo hiểm tiền gửi được hạch toán vào chi phí hoạt động của tổ chức tham gia bảo hiểm tiền gửi.
(8) Thống đốc Ngân hàng Nhà nước Việt Nam hướng dẫn việc tính và nộp phí bảo hiểm tiền gửi của tổ chức tham gia bảo hiểm tiền gửi.
Mục đích của bảo hiểm tiền gửi là gì?
Căn cứ theo Điều 3 Luật Bảo hiểm tiền gửi 2012 quy định mục đích của bảo hiểm tiền gửi như sau:
Bảo hiểm tiền gửi nhằm bảo vệ quyền và lợi ích hợp pháp của người gửi tiền, góp phần duy trì sự ổn định của hệ thống các tổ chức tín dụng, bảo đảm sự phát triển an toàn, lành mạnh của hoạt động ngân hàng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];