Công văn 16205/CHQ-NVTHQ về thuế xuất khẩu sản phẩm tái chế, xử lý chất thải mới nhất 2026?
Ngày 13/5/2026, Cục Hải quan đã có Công văn 16205/CHQ-NVTHQ năm 2026 về thuế xuất khẩu sản phẩm sản xuất từ hoạt động tái chế, xử lý chất thải.
>>> TẢI VỀ Công văn 16205/CHQ-NVTHQ năm 2026
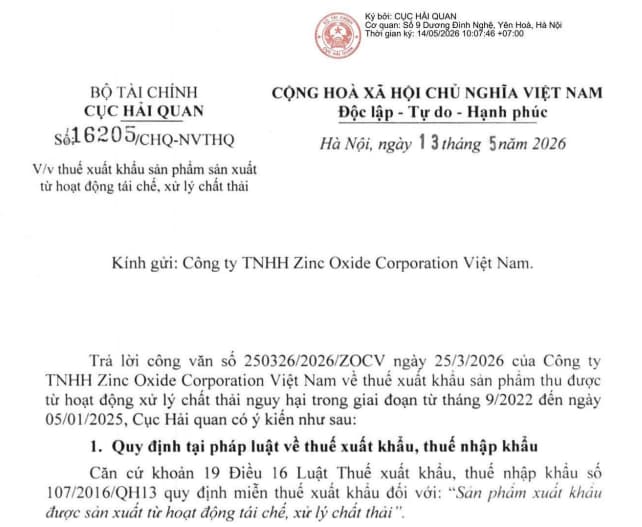
Theo đó, trả lời Công văn 250326/2026/ZOCV ngày 25/3/2026 của Công ty TNHH Zinc Oxide Corporation Việt Nam về thuế xuất khẩu sản phẩm thu được từ hoạt động xử lý chất thải nguy hại trong giai đoạn từ tháng 9/2022 đến ngày 05/01/2025.
Cục Hải quan có ý kiến như sau:
(1) Quy định tại pháp luật về thuế xuất khẩu, thuế nhập khẩu
Căn cứ khoản 19 Điều 16 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định miễn thuế xuất khẩu đối với: “Sản phẩm xuất khẩu được sản xuất từ hoạt động tái chế, xử lý chất thải”.
- Giai đoạn từ ngày 01/7/2019 đến ngày 09/01/2022 và từ ngày 10/01/2022 đến ngày 05/01/2025:
Căn cứ khoản 3 Điều 25 Nghị định 134/2016/NĐ-CP quy định:
“Căn cứ để xác định sản phẩm xuất khẩu được sản xuất từ hoạt động tái chế, xử lý chất thải thực hiện theo quy định của Bộ Tài nguyên và Môi trường”.
Căn cứ khoản 6 Điều 40 Nghị định 134/2016/NĐ-CP quy định:
“Bộ Tài nguyên và Môi trường ban hành Danh mục hoặc tiêu chí để xác định máy móc, thiết bị, phương tiện, dụng cụ, vật tư chuyên dùng nhập khẩu để bảo vệ môi trường và sản phẩm xuất khẩu được sản xuất từ hoạt động tái chế, xử lý chất thải”.
- Trong giai đoạn từ ngày 06/01/2025 đến nay:
Căn cứ khoản 1 Điều 3 Nghị định 05/2025/NĐ-CP quy định sửa đổi, bổ sung khoản 3 Điều 25 và bãi bỏ khoản 6 Điều 40 Nghị định 134/2016/NĐ-CP:
“Điều 3. Sửa đổi, bổ sung, bãi bỏ một số điều của các nghị định có liên quan
1. Sửa đổi, bổ sung, bãi bỏ một số điều của Nghị định số 134/2016/NĐ-CP ngày 01/9/2016 của Chính phủ quy định chi tiết một số điều và biện pháp thi hành Luật Thuế xuất khẩu, thuế nhập khẩu như sau:
a) Sửa đổi, bổ sung khoản 3 Điều 25 như sau:
‘3. Tiêu chí để xác định máy móc, thiết bị, phương tiện, dụng cụ, vật tư chuyên dùng nhập khẩu để bảo vệ môi trường và sản phẩm xuất khẩu được sản xuất từ hoạt động tái chế, xử lý chất thải được thực hiện theo quy định của pháp luật về bảo vệ môi trường.’
b) Bãi bỏ khoản 6 Điều 40...”.
(2) Quy định tại pháp luật về bảo vệ môi trường
Căn cứ Điều 155 Luật Bảo vệ môi trường 2020 quy định:
“Chính phủ quy định chi tiết nội dung ưu đãi, hỗ trợ hoạt động bảo vệ môi trường”.
- Giai đoạn từ ngày 01/7/2019 đến ngày 09/01/2022:
Căn cứ khoản 23 Điều 2 Nghị định 40/2019/NĐ-CP sửa đổi khoản 3 Điều 44 Nghị định 19/2015/NĐ-CP (có hiệu lực từ ngày 01/7/2019 đến ngày 09/01/2022) quy định về ưu đãi thuế xuất khẩu, thuế nhập khẩu:
“Sản phẩm từ hoạt động tái chế, xử lý chất thải rắn của cơ sở xử lý chất thải (sinh hoạt, công nghiệp và chất thải nguy hại) quy định tại khoản 12 Phụ lục III Mục II Phụ lục ban hành kèm theo Nghị định này là các sản phẩm đã được nêu trong dự án đầu tư, giấy chứng nhận đăng ký đầu tư của cơ sở xử lý chất thải”.
Căn cứ khoản 12 Phụ lục III Mục II Phụ lục ban hành kèm theo Nghị định 40/2019/NĐ-CP sửa đổi, bổ sung Nghị định 19/2015/NĐ-CP quy định:
Hoạt động sản xuất sản phẩm từ hoạt động tái chế, xử lý chất thải rắn của cơ sở xử lý chất thải (sinh hoạt, công nghiệp và chất thải nguy hại) thuộc Danh mục hoạt động bảo vệ môi trường được ưu đãi, hỗ trợ.
- Giai đoạn từ ngày 10/01/2022 đến ngày 05/01/2025:
Căn cứ khoản 2 Điều 134 Nghị định 08/2022/NĐ-CP (có hiệu lực từ ngày 10/01/2022 đến ngày 05/01/2025) về ưu đãi thuế, phí và lệ phí của đối tượng được ưu đãi, hỗ trợ về bảo vệ môi trường quy định:
“Ưu đãi các chính sách thuế, phí, lệ phí khác được thực hiện theo quy định của pháp luật về thuế, phí, lệ phí”.
- Giai đoạn từ ngày 06/01/2025 đến nay:
Căn cứ Điều 134 Nghị định 08/2022/NĐ-CP được sửa đổi, bổ sung tại khoản 49 Điều 1 Nghị định 05/2025/NĐ-CP (có hiệu lực từ ngày 06/01/2025) quy định tiêu chí xác định sản phẩm xuất khẩu được sản xuất từ hoạt động tái chế, xử lý chất thải được miễn thuế xuất khẩu.
(3) Quy định về việc áp dụng văn bản quy phạm pháp luật
Căn cứ Điều 58 Luật Ban hành văn bản quy phạm pháp luật 2025 quy định:
“1. Văn bản quy phạm pháp luật được áp dụng từ thời điểm bắt đầu có hiệu lực.
2. Văn bản quy phạm pháp luật được áp dụng đối với hành vi, sự kiện xảy ra tại thời điểm mà văn bản đó đang có hiệu lực. Trường hợp văn bản quy phạm pháp luật có quy định hiệu lực trở về trước thì áp dụng theo quy định đó...”.
Căn cứ quy định tại Luật Thuế xuất khẩu, thuế nhập khẩu 2016, Luật Bảo vệ môi trường 2020 và các văn bản hướng dẫn nêu trên thì:
Sản phẩm được sản xuất từ hoạt động tái chế, xử lý chất thải khi xuất khẩu thuộc trường hợp được miễn thuế xuất khẩu. Căn cứ để xác định sản phẩm được sản xuất từ hoạt động tái chế, xử lý chất thải được miễn thuế thực hiện theo Danh mục hoặc tiêu chí do Bộ Tài nguyên và Môi trường ban hành hoặc theo quy định của pháp luật về bảo vệ môi trường, cụ thể:
- Trong giai đoạn từ ngày 01/7/2019 đến ngày 09/01/2022 (thời gian có hiệu lực của Nghị định 40/2019/NĐ-CP):
Tại khoản 23 Điều 2 Nghị định 40/2019/NĐ-CP sửa đổi khoản 3 Điều 44 Nghị định 19/2015/NĐ-CP quy định cơ sở để xác định sản phẩm từ hoạt động tái chế, xử lý chất thải rắn của cơ sở xử lý chất thải là các sản phẩm đã được nêu trong dự án đầu tư, giấy chứng nhận đăng ký đầu tư của cơ sở xử lý chất thải.
Cơ quan Hải quan có căn cứ pháp lý để xem xét xử lý miễn thuế xuất khẩu theo quy định đối với sản phẩm thu được từ hoạt động tái chế, xử lý chất thải trong giai đoạn này.
- Trong giai đoạn từ ngày 10/01/2022 đến ngày 05/01/2025 (thời gian có hiệu lực của Nghị định 08/2022/NĐ-CP thay thế Nghị định 40/2019/NĐ-CP):
Tại Nghị định 08/2022/NĐ-CP đã bãi bỏ quy định tại Nghị định 40/2019/NĐ-CP về việc căn cứ vào các sản phẩm được nêu trong dự án đầu tư, giấy chứng nhận đăng ký đầu tư của cơ sở xử lý chất thải để xem xét xử lý miễn thuế xuất khẩu đối với sản phẩm thu được từ hoạt động tái chế, xử lý chất thải.
Do đó, từ ngày 10/01/2022, cơ quan Hải quan không có căn cứ pháp lý để xử lý miễn thuế xuất khẩu theo quy định đối với các sản phẩm này trong giai đoạn này.
- Trong giai đoạn từ ngày 06/01/2025 đến nay:
Tại Nghị định 05/2025/NĐ-CP quy định tiêu chí xác định sản phẩm xuất khẩu được sản xuất từ hoạt động tái chế, xử lý chất thải được miễn thuế xuất khẩu nên cơ quan Hải quan có căn cứ pháp lý để xem xét xử lý miễn thuế xuất khẩu theo quy định đối với sản phẩm thu được từ hoạt động tái chế, xử lý chất thải.
Tại Nghị định 05/2025/NĐ-CP không có quy định về việc khôi phục tiêu chí miễn thuế xuất khẩu đối với sản phẩm được sản xuất từ hoạt động xử lý, tái chế chất thải phù hợp với Giấy chứng nhận đăng ký đầu tư hoặc quyết định chấp thuận đầu tư; không có quy định cho phép áp dụng các tiêu chí tại Nghị định này đối với hàng hóa xuất khẩu phát sinh trước ngày 06/01/2025.
Đề nghị Công ty căn cứ quy định nêu trên, quy định tại Luật ban hành văn bản quy phạm pháp luật 2025 và đối chiếu với thực tế hàng hóa xuất khẩu trong từng giai đoạn, từng trường hợp cụ thể để thực hiện.
Công văn 16205/CHQ-NVTHQ về thuế xuất khẩu sản phẩm tái chế, xử lý chất thải mới nhất 2026? (Hình từ Internet)
Đối tượng chịu thuế theo Luật thuế xuất khẩu, thuế nhập khẩu 2016 là gì?
Căn cứ theo Điều 2 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định về đối tượng chịu thuế cụ thể bao gồm như sau:
(1) Hàng hóa xuất khẩu, nhập khẩu qua cửa khẩu, biên giới Việt Nam.
(2) Hàng hóa xuất khẩu từ thị trường trong nước vào khu phi thuế quan, hàng hóa nhập khẩu từ khu phi thuế quan vào thị trường trong nước.
(3) Hàng hóa xuất khẩu, nhập khẩu tại chỗ và hàng hóa xuất khẩu, nhập khẩu của doanh nghiệp thực hiện quyền xuất khẩu, quyền nhập khẩu, quyền phân phối.
(4) Đối tượng chịu thuế xuất khẩu, thuế nhập khẩu không áp dụng đối với các trường hợp sau:
- Hàng hóa quá cảnh, chuyển khẩu, trung chuyển;
- Hàng hóa viện trợ nhân đạo, hàng hóa viện trợ không hoàn lại;
- Hàng hóa xuất khẩu từ khu phi thuế quan ra nước ngoài; hàng hóa nhập khẩu từ nước ngoài vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan; hàng hóa chuyển từ khu phi thuế quan này sang khu phi thuế quan khác;
- Phần dầu khí được dùng để trả thuế tài nguyên cho Nhà nước khi xuất khẩu.
Người nộp thuế theo Luật thuế xuất khẩu, thuế nhập khẩu 2016 bao gồm những ai?
Căn cứ theo Điều 3 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định về người nộp thuế bao gồm cụ thể như sau:
(1) Chủ hàng hóa xuất khẩu, nhập khẩu.
(2) Tổ chức nhận ủy thác xuất khẩu, nhập khẩu.
(3) Người xuất cảnh, nhập cảnh có hàng hóa xuất khẩu, nhập khẩu, gửi hoặc nhận hàng hóa qua cửa khẩu, biên giới Việt Nam.
(4) Người được ủy quyền, bảo lãnh và nộp thuế thay cho người nộp thuế, bao gồm:
- Đại lý làm thủ tục hải quan trong trường hợp được người nộp thuế ủy quyền nộp thuế xuất khẩu, thuế nhập khẩu;
- Doanh nghiệp cung cấp dịch vụ bưu chính, dịch vụ chuyển phát nhanh quốc tế trong trường hợp nộp thuế thay cho người nộp thuế;
- Tổ chức tín dụng hoặc tổ chức khác hoạt động theo quy định của Luật các tổ chức tín dụng trong trường hợp bảo lãnh, nộp thuế thay cho người nộp thuế;
- Người được chủ hàng hóa ủy quyền trong trường hợp hàng hóa là quà biếu, quà tặng của cá nhân; hành lý gửi trước, gửi sau chuyến đi của người xuất cảnh, nhập cảnh;
- Chi nhánh của doanh nghiệp được ủy quyền nộp thuế thay cho doanh nghiệp;
- Người khác được ủy quyền nộp thuế thay cho người nộp thuế theo quy định của pháp luật.
(5) Người thu mua, vận chuyển hàng hóa trong định mức miễn thuế của cư dân biên giới nhưng không sử dụng cho sản xuất, tiêu dùng mà đem bán tại thị trường trong nước và thương nhân nước ngoài được phép kinh doanh hàng hóa xuất khẩu, nhập khẩu ở chợ biên giới theo quy định của pháp luật.
(6) Người có hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng không chịu thuế, miễn thuế nhưng sau đó có sự thay đổi và chuyển sang đối tượng chịu thuế theo quy định của pháp luật.
(7) Trường hợp khác theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];