Phân biệt "Kinh doanh dịch vụ lưu trú"; "Cho thuê bất động sản"
>> Kê khai thuế cho thuê bất động sản theo mẫu 01/BĐS hay 01/CNKD?
Theo Phụ lục ban hành kèm theo Công văn 4062/CT-NVT năm 2026 TẢI VỀ hướng dẫn phân biệt nhóm ngành "Kinh doanh bất động sản" và "Dịch vụ lưu trú", cụ thể như sau:
Tại Phụ lục II “Nội dung ngành kinh tế Việt Nam” ban hành kèm theo Quyết định 36/2025/QĐ-TTg năm 2025 của Thủ tướng Chính phủ:
- Nhóm ngành “Hoạt động kinh doanh bất động sản”:
68103: Cho thuê và vận hành nhà ở và đất ở
Nhóm này gồm: Cho thuê nhà, căn hộ có đồ đạc, không có đồ đạc hoặc các phòng sử dụng để ở lâu dài, theo tháng hoặc theo năm;
- Cho thuê mái nhà, ví dụ: để lắp đặt hệ thống năng lượng mặt trời.
- Loại trừ: Hoạt động của khách sạn và những căn hộ tương tự, nhà nghi, lều trại, cắm trại du lịch và những nơi không phải để ở khác hoặc phòng cho thuê ngắn ngày được phân vào nhóm ngành 55 (Dịch vụ lưu trú).
- Nhóm ngành “Dịch vụ lưu trú và ăn uống”:
55: Dịch vụ lưu trú
Ngành này gồm: Hoạt động cung cấp cơ sở lưu trú ngắn hạn cho khách du lịch, khách vãng lai khác. Có những đơn vị chỉ cung cấp cơ sở lưu trú, nhưng cũng có những đơn vị cung cấp cả cơ sở lưu trú, dịch vụ ăn uống và hoặc các phương tiện giải trí.
Loại trừ: Hoạt động cung cấp cơ sở lưu trú dài hạn được coi như cơ sở thường trú, ví dụ cho thuê căn hộ, chung cư được phân vào ngành 68 (Hoạt động kinh doanh bất động sản).
Theo đó, so sánh "Kinh doanh dịch vụ lưu trú"; "Cho thuê bất động sản" như sau:
Tiêu chí | Kinh doanh dịch vụ lưu trú | Cho thuê bất động sản |
Hình thức | Cung cấp cơ sở lưu trú ngắn hạn cho khách du lịch, khách vãng lai khác. Cung cấp cơ sở lưu trú, dịch vụ ăn uống và hoặc các phương tiện giải trí. --> Hình thức ngắn hạn. | Cho thuê nhà, căn hộ có đồ đạc, không có đồ đạc hoặc các phòng sử dụng để ở lâu dài, theo tháng hoặc theo năm. --> Hình thức dài hạn |
Ví dụ | - Nhà trọ; Nhà nghỉ; Khách sạn; Homestay; Villa; Airbnb; Căn hộ dịch vụ,... - Khách ở ngắn hạn theo ngày/ tuần/ tháng; - Có các dịch vụ đi kèm check-in, check-out; Có dọn phòng, thay ga; Có thể kèm ăn uống, giải trí, lễ tân, bảo vệ... | Cho thuê căn hộ, chung cư 12 tháng |
Cho thuê phòng trọ là "Kinh doanh dịch vụ lưu trú" hay "Cho thuê bất động sản"?
>> Như vậy, cho thuê phòng trọ ngắn hạn cho khách du lịch, khách vãng lai khác được xác định là kinh doanh dịch vụ lưu trú. |
Cho thuê phòng trọ kê khai thuế theo tờ khai 01/CNKD hay 01/BĐS?
Hồ sơ thông báo doanh thu, kê khai thuế được quy định tại Điều 4 Thông tư 18/2026/TT-BTC, cụ thể như sau:
Hồ sơ thông báo doanh thu, kê khai thuế
...
4. Đối với cá nhân cho thuê bất động sản trực tiếp khai thuế với cơ quan thuế là Tờ khai thuế đối với hoạt động cho thuê bất động sản theo Mẫu số 01/BĐS và Phụ lục Bảng kê chi tiết bất động sản theo Mẫu số 01/BK-BĐS ban hành kèm theo Thông tư này.
Mẫu số 01/BĐS - Tờ khai thuế áp dụng đối với cá nhân có hoạt động cho thuê bất động sản trừ hoạt động kinh doanh lưu trú trực tiếp khai thuế với cơ quan thuế.
TẢI VỀ Mẫu số 01/BĐS
Bên cạnh đó tại Điều 3 Thông tư 50/2026/TT-BTC quy định:
Thay thế Mẫu số 01/CNKD ban hành kèm theo Thông tư 18/2026/TT-BTC bằng Mẫu số 01/CNKD ban hành kèm theo Thông tư 50/2026/TT-BTC.
Mẫu số 01/CNKD - Tờ khai thuế áp dụng đối với HKD, CNKD có doanh thu năm trên 01 tỷ đồng.
TẢI VỀ Mẫu số 01/CNKD
Ngoài ra, tại Thông tư 89/2026/TT-BTC thay thế một số biểu mẫu khai thuế đối với HKD, CNKD từ 1/7/2026 được quy định tại Điều 99 Thông tư 89/2026/TT-BTC, cụ thể như sau:
Mẫu 01/TKN-CNKD (ban hành kèm theo Thông tư 50/2026/TT-BTC).
Mẫu số 01/TKN-CNKD - Tờ khai thuế năm đối với HKD, CNKD có doanh thu năm từ 01 tỷ đồng trở xuống.
Tải về Mẫu số 01/TKN-CNKD
Tuy nhiên, theo khoản 1 Điều 99 Thông tư 89/2026/TT-BTC hồ sơ khai thuế có kỳ tính thuế trước ngày 01 tháng 7 năm 2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư 89/2026/TT-BTC có hiệu lực. Do đó, HKD, CNKD kê khai doanh thu 6 tháng đầu năm áp dụng mẫu số 01/CNKD và mẫu số 01/TKN-CNKD (mẫu cũ) theo Thông tư 50/2026/TT-BTC.
Mẫu 01/TKN-CNKD (cũ) TẢI VỀ
Mẫu số 01/CNKD (cũ) TẢI VỀ
Như vậy: [1] HKD, CNKD kinh doanh dịch vụ cho thuê phòng trọ ngắn hạn thuộc kinh doanh lưu trú thì thực hiện kê khai thuế theo mẫu: - Tờ khai 01/CNKD nếu doanh thu trên 1 tỷ/1 năm; - Tờ khai 01/TKN-CNKD nếu doanh thu từ 1 tỷ/1 năm trở xuống. [2] Cá nhân có hoạt động cho thuê trọ để ở lâu dài (theo năm, theo tháng) thì trực tiếp khai thuế với cơ quan thuế theo Mẫu số 01/BĐS |
Cho thuê phòng trọ kê khai thuế theo tờ khai 01/CNKD hay 01/BĐS? Phân biệt 'Kinh doanh dịch vụ lưu trú' và 'Cho thuê bất động sản' chi tiết? (Hình từ Internet)
Cập nhật 04 biểu mẫu khai thuế cho thuê bất động sản 2026
Cập nhật 04 biểu mẫu khai thuế cho thuê bất động sản 2026 được quy định tại Thông tư 18/2026/TT-BTC được sửa đổi bổ sung bởi Thông tư 50/2026/TT-BTC như sau:
Mẫu số 01/TCKT Tờ khai thuế của tổ chức khai thay theo Mẫu số 01/TCKT | |
Mẫu số 02/BK-KTBĐS Phụ lục Bảng kê chi tiết cá nhân cho thuê bất động sản theo Mẫu số 02/BK-KTBĐS | |
Mẫu số 01/BĐS Tờ khai thuế đối với hoạt động cho thuê bất động sản | |
Mẫu số 01/BK-BĐS Phụ lục Bảng kê chi tiết bất động sản theo Mẫu số 01/BK-BĐS |
06 bước kê khai thuế cho thuê bất động sản 2026
Vừa qua, Cục Thuế ban hành tài liệu hướng dẫn kê khai cho thuê BĐS 2026 kèm ví dụ minh họa chi tiết, cụ thể như sau:
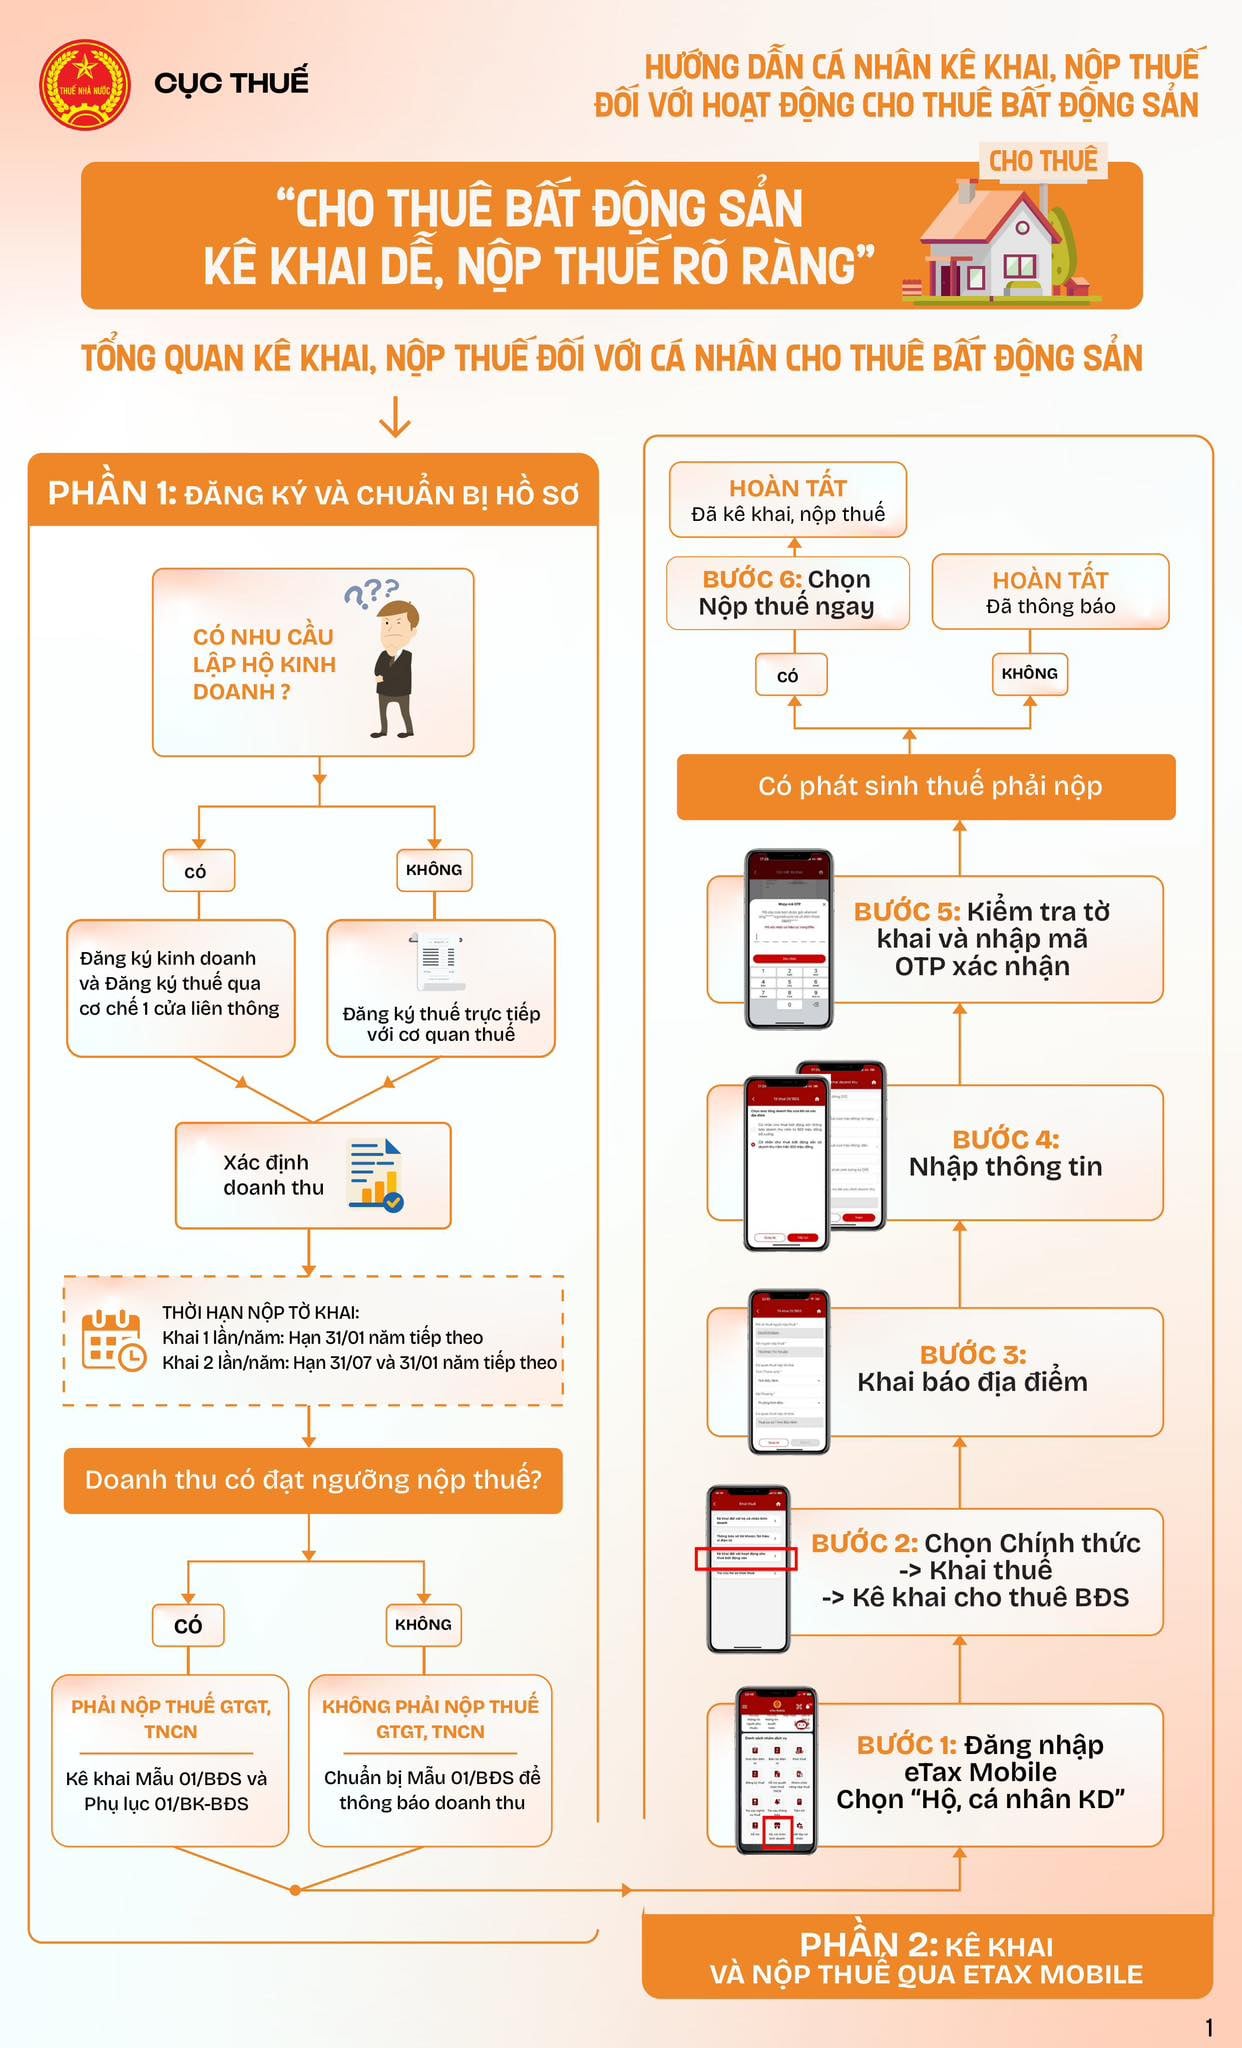
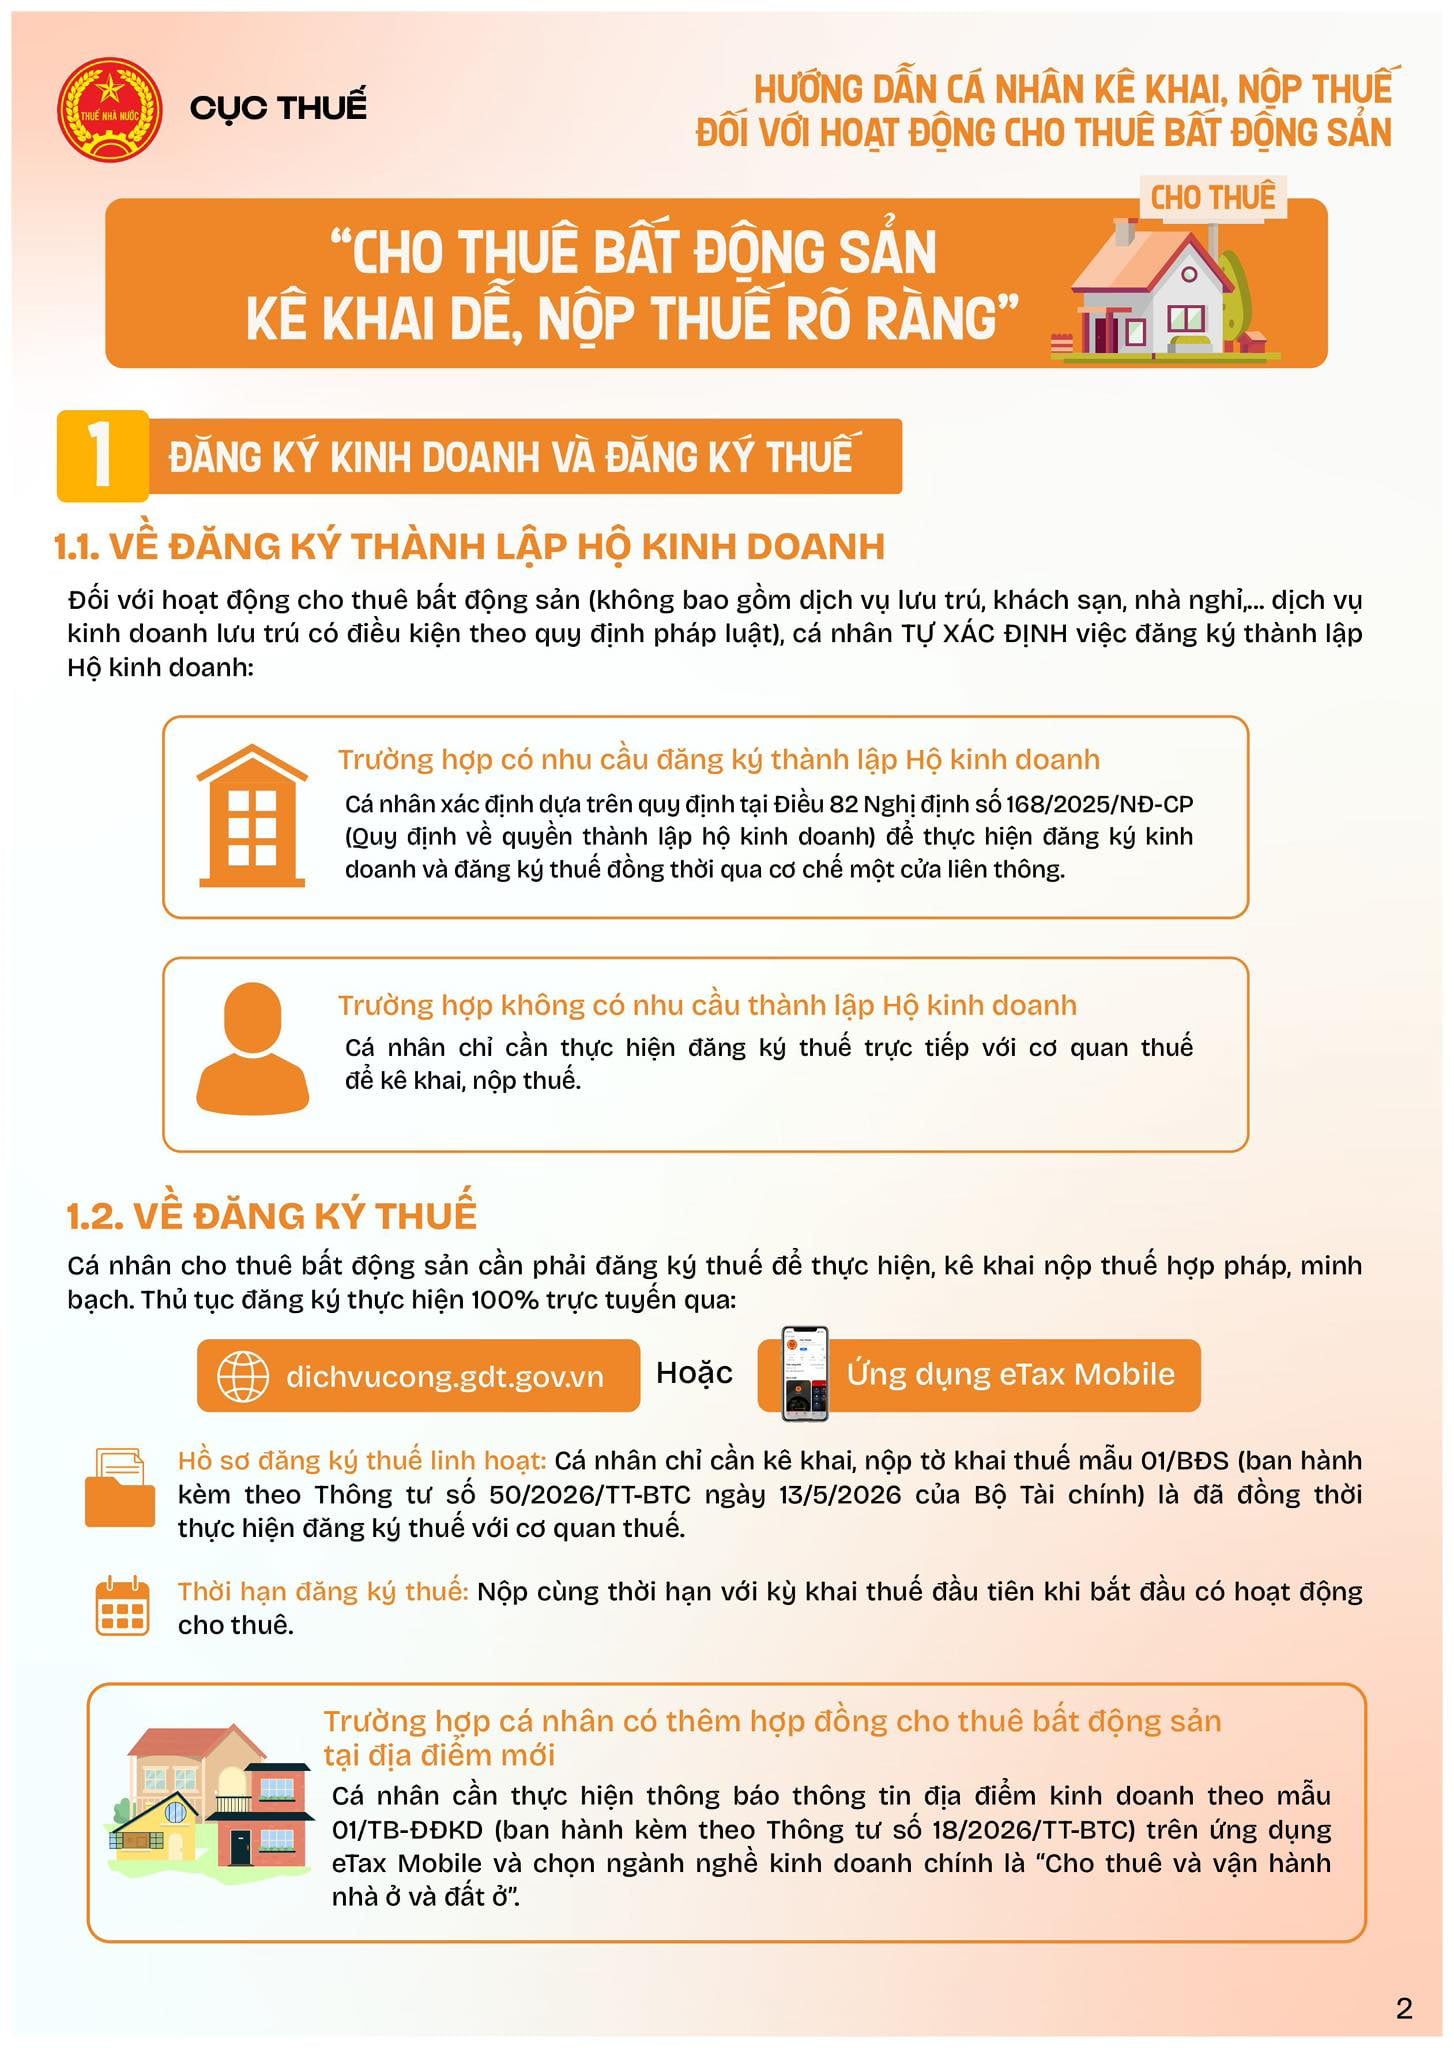
TẢI VỀ Hướng dẫn khai thuế cho thuê bất động sản 2026
Cách tính thuế cho thuê bất động sản 2026 mới nhất?
Ngày 29/4/2026, Chính phủ đã ban hành Nghị định 141/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 68/2026/NĐ-CP. Nổi bật là nâng ngưỡng chịu thuế lên 1 tỷ đồng đối với HKD, CNKD.
Theo Nghị định 141/2026/NĐ-CP thì hộ kinh doanh, cá nhân kinh doanh cho thuê nhà có doanh thu trên 1 tỷ triệu đồng/năm trở lên phải chịu thuế TNCN, thuế GTGT từ 1/1/2026.
(1) Cách tính thuế TNCN cho thuê nhà 2026
Tại Điều 7 Luật thuế thu nhập cá nhân năm 2025 quy định về thuế thu nhập cá nhân đối với thu nhập từ kinh doanh như sau:
Thuế thu nhập cá nhân đối với thu nhập từ kinh doanh
…
4. Cá nhân cho thuê bất động sản, trừ hoạt động kinh doanh lưu trú, nộp thuế thu nhập cá nhân được xác định bằng phần doanh thu vượt trên mức quy định tại khoản 1 Điều này nhân (x) với thuế suất 5%.
...
Như vậy, thuế thu nhập cá nhân từ hoạt động cho thuê nhà sẽ được tính theo công thức sau:
Số thuế TNCN phải nộp = (Danh thu năm - 1 tỷ đồng) x 5% |
(2) Cách tính thuế GTGT cho thuê nhà 2026
Cách tính thuế GTGT cho thuê nhà 2026 được quy định tại Điều 3 Nghị định 68/2026/NĐ-CP được sửa đổi bởi khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP, cụ thể như sau:
Thuế giá trị gia tăng
1. Hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh có mức doanh thu năm từ 01 tỷ đồng trở xuống thuộc đối tượng không chịu thuế giá trị gia tăng.
...
Theo đó, công thức tính thuế GTGT 2026 hộ kinh doanh có doanh thu 01 tỷ đồng trở lên, cụ thể như sau:
Thuế GTGT = Doanh thu năm × 5% |
Trong đó:
- Doanh thu nêu trên là doanh thu đối với hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh có mức doanh thu năm trên 01 tỷ đồng.
- Tỷ lệ thuế GTGT cho thuê nhà đối với hộ kinh doanh, cá nhân kinh doanh được quy định tại STT 2 Phụ lục I ban hành kèm theo Thông tư 69/2025/TT-BTC là 5%.
(3) Ví dụ minh họa tính thuế GTGT, thuế TNCN cho thuê nhà
Ví dụ: Doanh thu cho thuê nhà 120 triệu/tháng. Doanh thu năm = 120 triệu x 12 = 1.440.000.000 đồng Thuế GTGT = 1.440.000.000 x 5% = 72.000.000 đồng Thuế TNCN = (1.440.000.000 - 1.000.000.000) x 5% = 22.000.000 đồng Tổng thuế phải nộp = 94.000.000 đồng |

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];