- Biểu thuế nhập khẩu ưu đãi đặc biệt thực hiện Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2025 2026 theo Nghị định 56 thế nào?
- Thuế suất và hạn ngạch thuế quan đối với mặt hàng lúa gạo và lá thuốc lá khô có xuất xứ từ Campuchia theo Nghị định 56 thế nào?
- Người khai hải quan muốn hưởng thuế suất ưu đãi đặc biệt đối với hàng hóa nhập khẩu thì phải nộp chứng từ gì?
Biểu thuế nhập khẩu ưu đãi đặc biệt thực hiện Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2025 2026 theo Nghị định 56 thế nào?
Ngày 12/2/2026, Chính phủ ban hành Nghị định 56/2026/NĐ-CP TẢI VỀ quy định về Biểu thuế nhập khẩu ưu đãi đặc biệt của Viêt Nam để thực hiện Bản Thỏa thuận thúc đẩy thương mại song phương giữa Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam và Chính phủ Vương quốc Campuchia giai đoạn 2025 - 2026.
Theo đó, Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2025 - 2026 được ban hành tại Phụ lục I kèm theo Nghị định 56/2026/NĐ-CP.
Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2025 - 2026
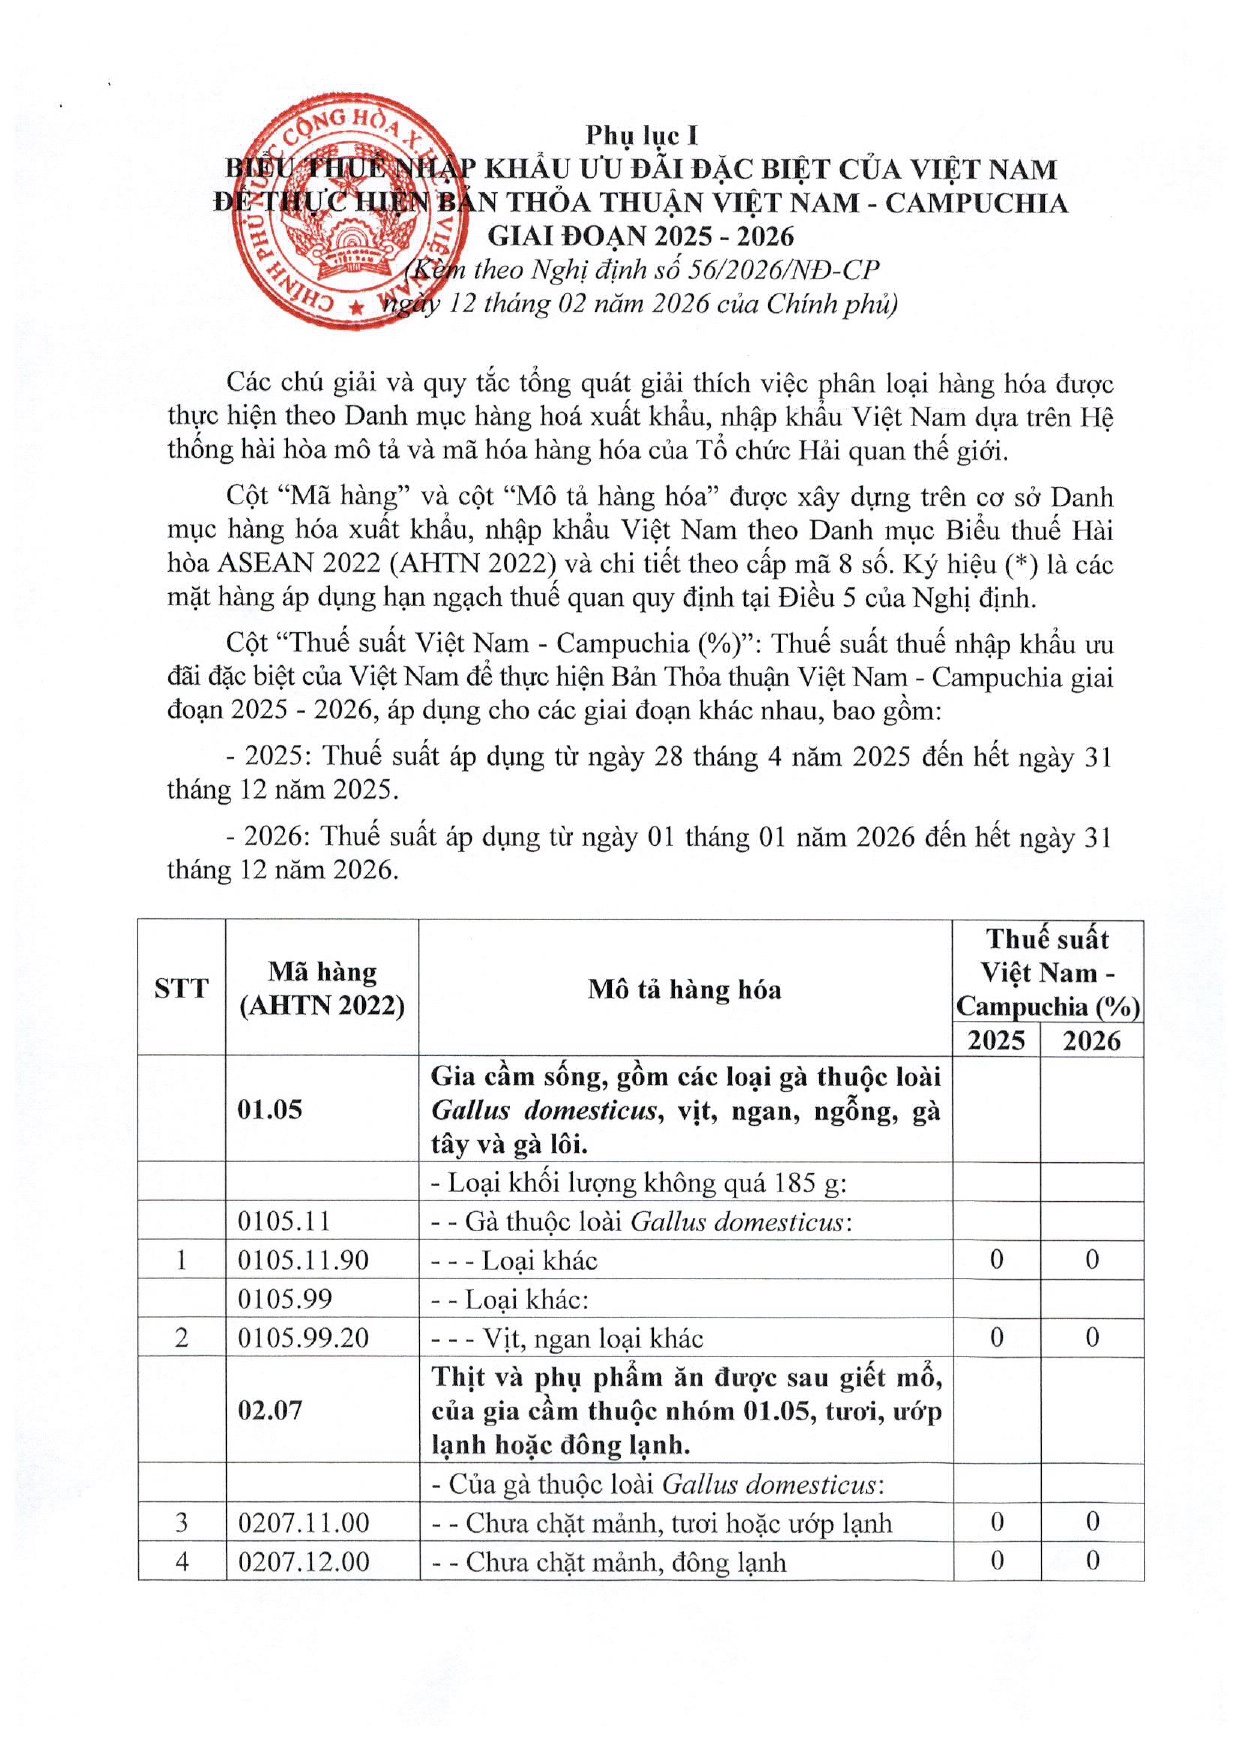
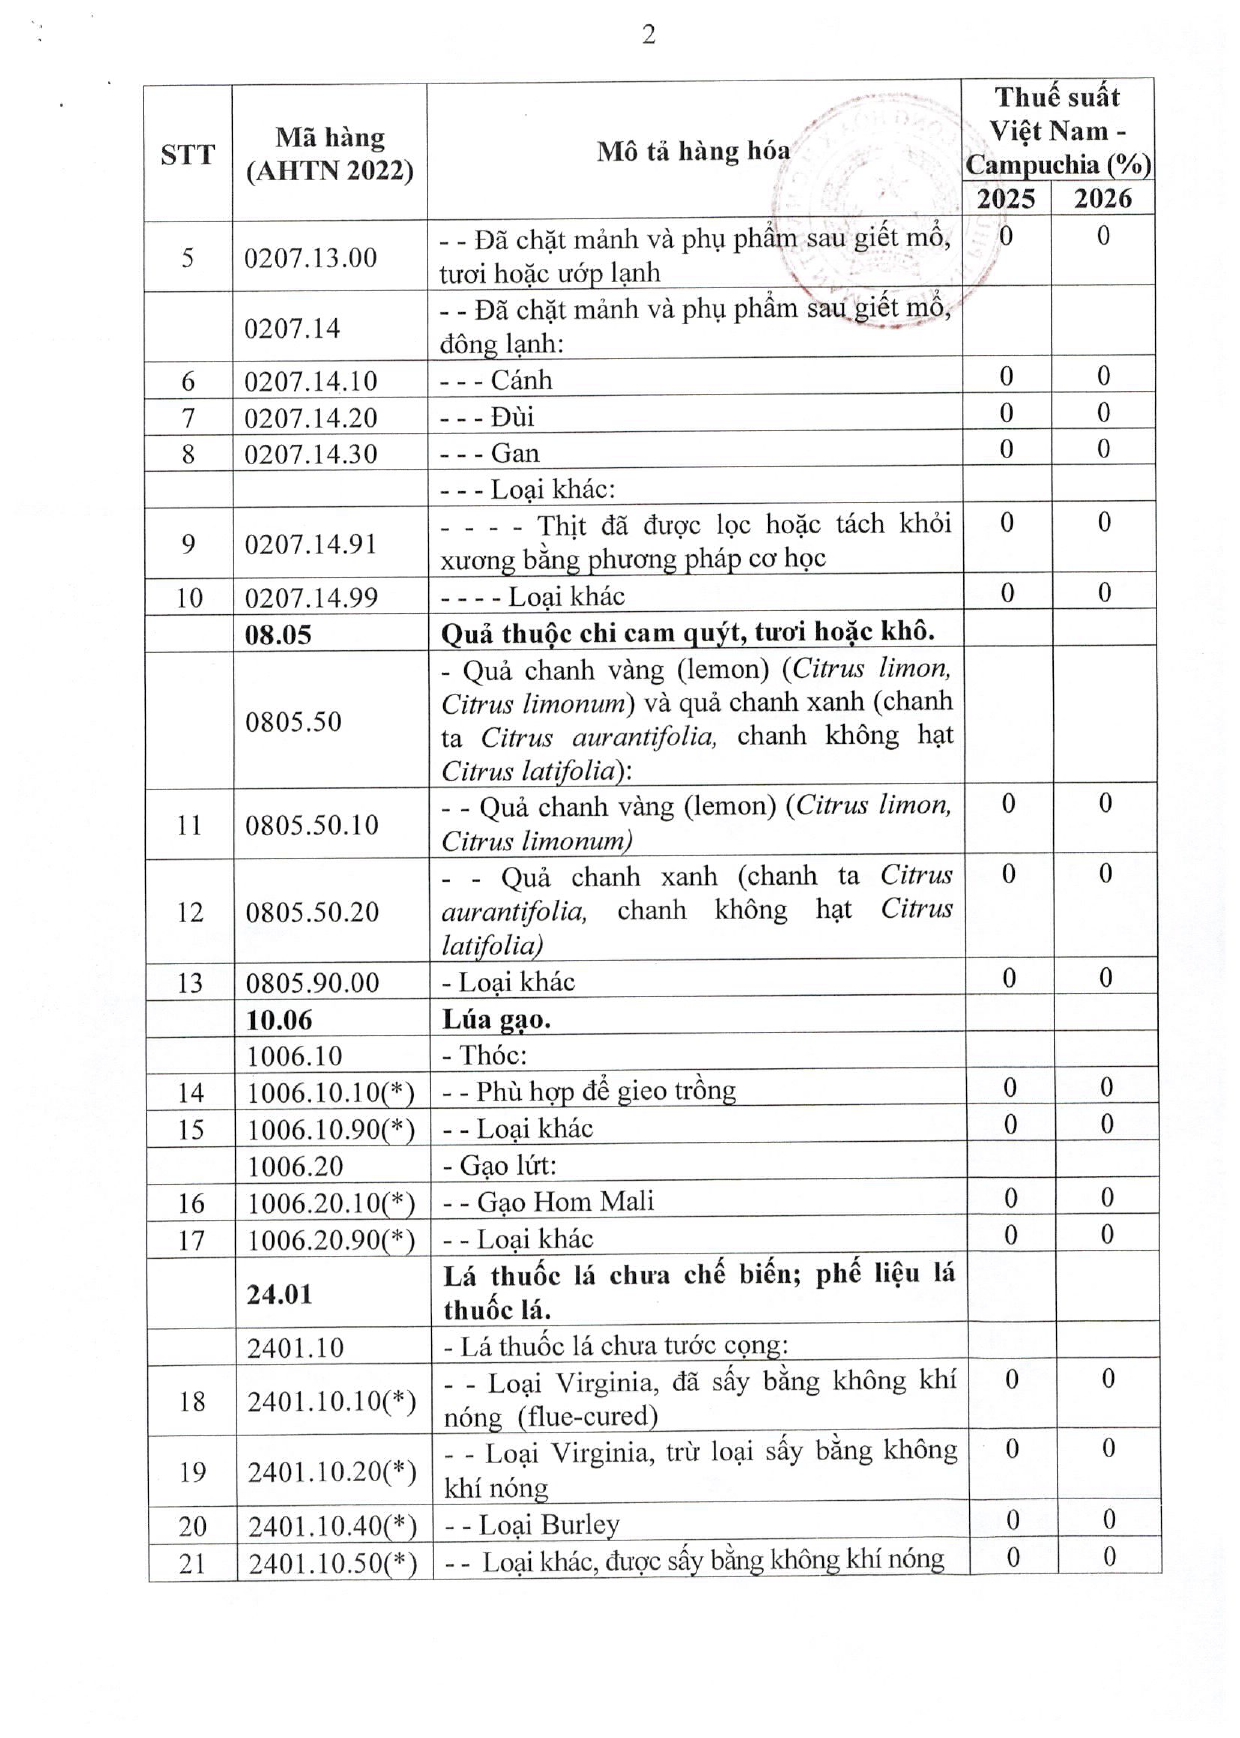
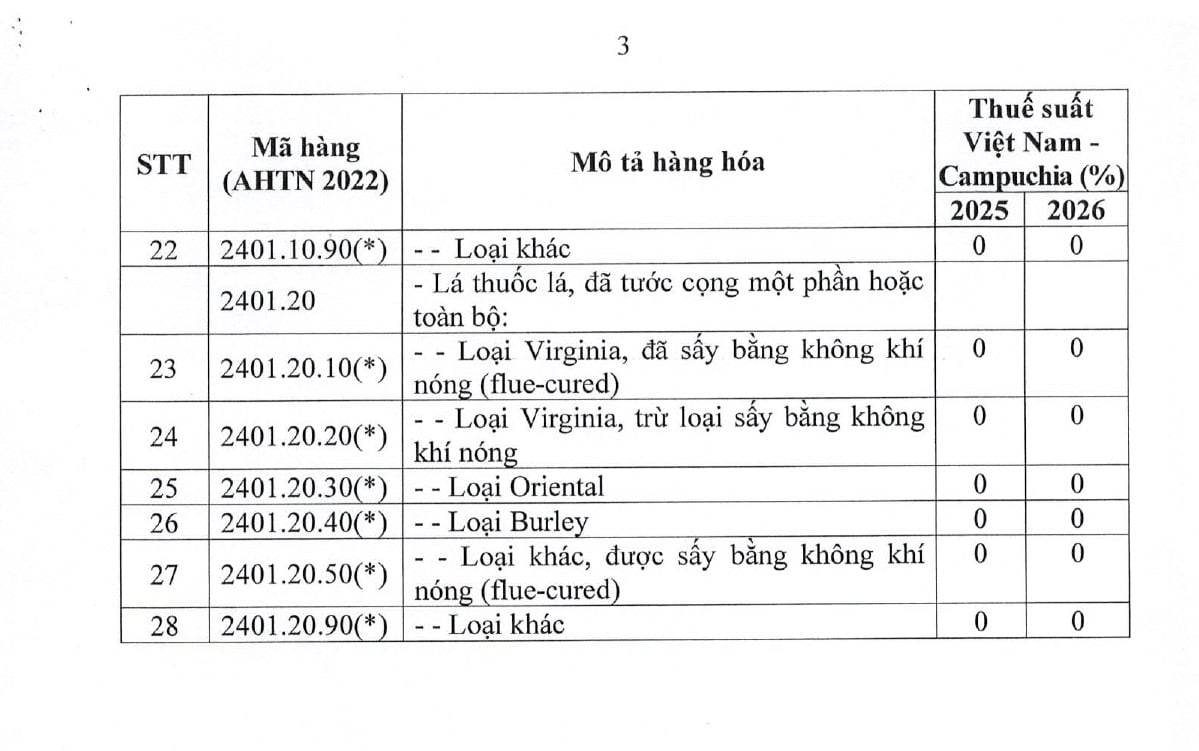
>> TẢI VỀ Biểu thuế nhập khẩu ưu đãi đặc biệt thực hiện Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2025 2026
*Lưu ý:
- Nghị định 56/2026/NĐ-CP có hiệu lực thi hành từ ngày 12/2/2026 cho đến hết ngày 31/12/2026.
- Đối với các tờ khai hải quan của các mặt hàng nêu tại Phụ lục I ban hành kèm theo Nghị định 56/2026/NĐ-CP đăng ký từ ngày 28 tháng 4 năm 2025 đến trước ngày Nghị định 56/2026/NĐ-CP có hiệu lực thi hành, nếu đáp ứng đủ điều kiện được hưởng mức thuế suất thuế nhập khẩu ưu đãi đặc biệt quy định tại Nghị định 56/2026/NĐ-CP và đã nộp thuế theo mức thuế suất cao hơn thì được cơ quan hải quan xử lý tiền thuế nộp thừa theo quy định của pháp luật về quản lý thuế.
*Trên đây là "Biểu thuế nhập khẩu ưu đãi đặc biệt thực hiện Bản Thỏa thuận Việt Nam Campuchia giai đoạn 2025 2026 theo Nghị định 56 thế nào?"
Biểu thuế nhập khẩu ưu đãi đặc biệt thực hiện Bản Thỏa thuận Việt Nam Campuchia giai đoạn 2025 2026 theo Nghị định 56 thế nào? (Hình từ Internet)
Thuế suất và hạn ngạch thuế quan đối với mặt hàng lúa gạo và lá thuốc lá khô có xuất xứ từ Campuchia theo Nghị định 56 thế nào?
Điều 5 Nghị định 56/2026/NĐ-CP quy định về Thuế suất và hạn ngạch thuế quan đối với mặt hàng lúa gạo và lá thuốc lá khô có xuất xứ từ Vương quốc Campuchia như sau:
(1) Mặt hàng lúa gạo và lá thuốc lá khô nêu tại Phụ lục I ban hành kèm theo Nghị định 56/2026/NĐ-CP, nếu đáp ứng các điều kiện quy định tại Điều 4 Nghị định 56/2026/NĐ-CP và quy định của Bộ Công Thương về việc nhập khẩu theo hạn ngạch thuế quan theo Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2025 - 2026 thì được hưởng thuế suất thuế nhập khẩu ưu đãi đặc biệt nêu tại Phụ lục I, theo số lượng hạn ngạch nhập khẩu quy định tại Phụ lục II ban hành kèm theo Nghị định 56/2026/NĐ-CP.
(2) Đối với mặt hàng lúa gạo: Trường hợp mặt hàng lúa gạo nhập khẩu ngoài số lượng hạn ngạch quy định tại Phụ lục II ban hành kèm theo Nghị định 56/2026/NĐ-CP (gọi tắt là nhập khẩu vượt hạn ngạch) thì số lượng nhập khẩu vượt hạn ngạch được áp dụng thuế suất thuế nhập khẩu ưu đãi đặc biệt của các Hiệp định thương mại tự do mà Việt Nam và Campuchia cùng là thành viên nếu đáp ứng đủ các điều kiện quy định tại các Nghị định Biểu thuế nhập khẩu ưu đãi đặc biệt tương ứng; hoặc được áp dụng thuế suất thuế nhập khẩu ưu đãi quy định tại các văn bản quy phạm pháp luật của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưuư đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan và các văn bản sửa đổi, bổ sung (nếu có).
(3) Đối với mặt hàng lá thuốc lá khô:
- Trường hợp lượng lá thuốc lá khô nhập khẩu vượt số lượng hạn ngạch quy định tại Phụ lục II ban hành kèm theo Nghị định 56/2026/NĐ-CP nhưng vẫn nằm trong tổng mức hạn ngạch theo WTO và bảo đảm các điều kiện quy định trong các văn bản quy phạm pháp luật của Việt Nam về hạn ngạch thuế quan thì số lượng vượt hạn ngạch này được áp dụng mức thuế suất thuế nhập khẩu ưu đãi quy định tại các văn bản quy phạm pháp luật của Chính phủ về Biều thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan và các văn bản sửa đổi, bổ sung (nếu có).
- Trường hợp lượng lá thuốc lá khô nhập khẩu vượt số lượng hạn ngạch quy định tại Phụ lục II ban hành kèm theo Nghị định 56/2026/NĐ-CP và nằm ngoài tổng mức hạn ngạch theo WTO thì áp dụng mức thuế suất thuế nhập khẩu ngoài hạn ngạch đối với mặt hàng lá thuốc lá khô theo quy định tại các văn bản quy phạm pháp luật của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan và các văn bản sửa đổi, bổ sung (nếu có).
(4) Số lượng mặt hàng lúa gạo và lá thuốc lá khô được nhập khẩu thuộc các trường hợp quy định tại điểm a và điểm b khoản này, không tính vào số lượng hạn ngạch của mặt hàng tương ứng quy định tại Phụ lục II ban hành kèm theo Nghị định 56/2026/NĐ-CP:
- Các mặt hàng lúa gạo do phía Việt Nam đầu tư, trồng tại Campuchia nhập khẩu về Việt Nam áp dụng theo quy định hiện hành của pháp luật.
- Các mặt hàng lúa gạo và lá thuốc lá khô có xuất xứ từ Campuchia do các doanh nghiệp Việt Nam nhập khẩu về Việt Nam để tái xuất đi các thị trường khác thực hiện theo cơ chế tạm nhập tái xuất của Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam và các Hiệp định khu vực, quốc tế mà hai bên tham gia ký kết.
Người khai hải quan muốn hưởng thuế suất ưu đãi đặc biệt đối với hàng hóa nhập khẩu thì phải nộp chứng từ gì?
Căn cứ khoản 1 Điều 10 Thông tư 33/2023/TT-BTC quy định về việc nộp chứng từ chứng nhận xuất xứ hàng hóa nhập khẩu như sau:
Nộp chứng từ chứng nhận xuất xứ hàng hóa nhập khẩu
1. Người khai hải quan phải nộp cho cơ quan hải quan chứng từ chứng nhận xuất xứ hàng hóa trong các trường hợp sau đây:
a) Người khai hải quan muốn được hưởng thuế suất ưu đãi đặc biệt đối với hàng hóa nhập khẩu có xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi thuế quan trong quan hệ thương mại với Việt Nam và hàng hóa từ khu phi thuế quan nhập khẩu vào thị trường trong nước đáp ứng điều kiện xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi thuế quan trong quan hệ thương mại với Việt Nam;
b) Hàng hóa theo thông báo của cơ quan có thẩm quyền Việt Nam phải có chứng từ chứng nhận xuất xứ để chứng minh hàng hóa được nhập khẩu từ nước, nhóm nước hoặc vùng lãnh thổ không thuộc danh sách bị cấm vận theo Nghị quyết của Hội đồng Bảo an Liên hợp quốc;
c) Hàng hóa quy định theo Danh mục tại Phụ lục V ban hành kèm Thông tư này hoặc theo thông báo của các Bộ, ngành phải có chứng từ chứng nhận xuất xứ để xác định hàng hóa không có xuất xứ từ các nước có nguy cơ gây hại đến an toàn xã hội, sức khỏe của cộng đồng hoặc vệ sinh môi trường cần được kiểm soát;
...
Theo quy định trên, nếu người khai hải quan muốn được hưởng thuế suất ưu đãi đặc biệt đối với hàng hóa nhập khẩu thì phải nộp cho cơ quan hải quan chứng từ chứng nhận xuất xứ hàng hóa.
Lưu ý: Việc hưởng thuế suất ưu đãi đặc biệt được áp dụng đối với hàng hóa nhập khẩu có xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi thuế quan trong quan hệ thương mại với Việt Nam và hàng hóa từ khu phi thuế quan nhập khẩu vào thị trường trong nước đáp ứng điều kiện xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi thuế quan trong quan hệ thương mại với Việt Nam.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];