02 cách tra cứu nhanh có bị nợ thuế và bị tạm hoãn xuất cảnh không? Hướng dẫn kiểm tra nợ thuế?
Tham khảo 02 cách tra cứu nhanh có bị nợ thuế và bị tạm hoãn xuất cảnh dưới đây:
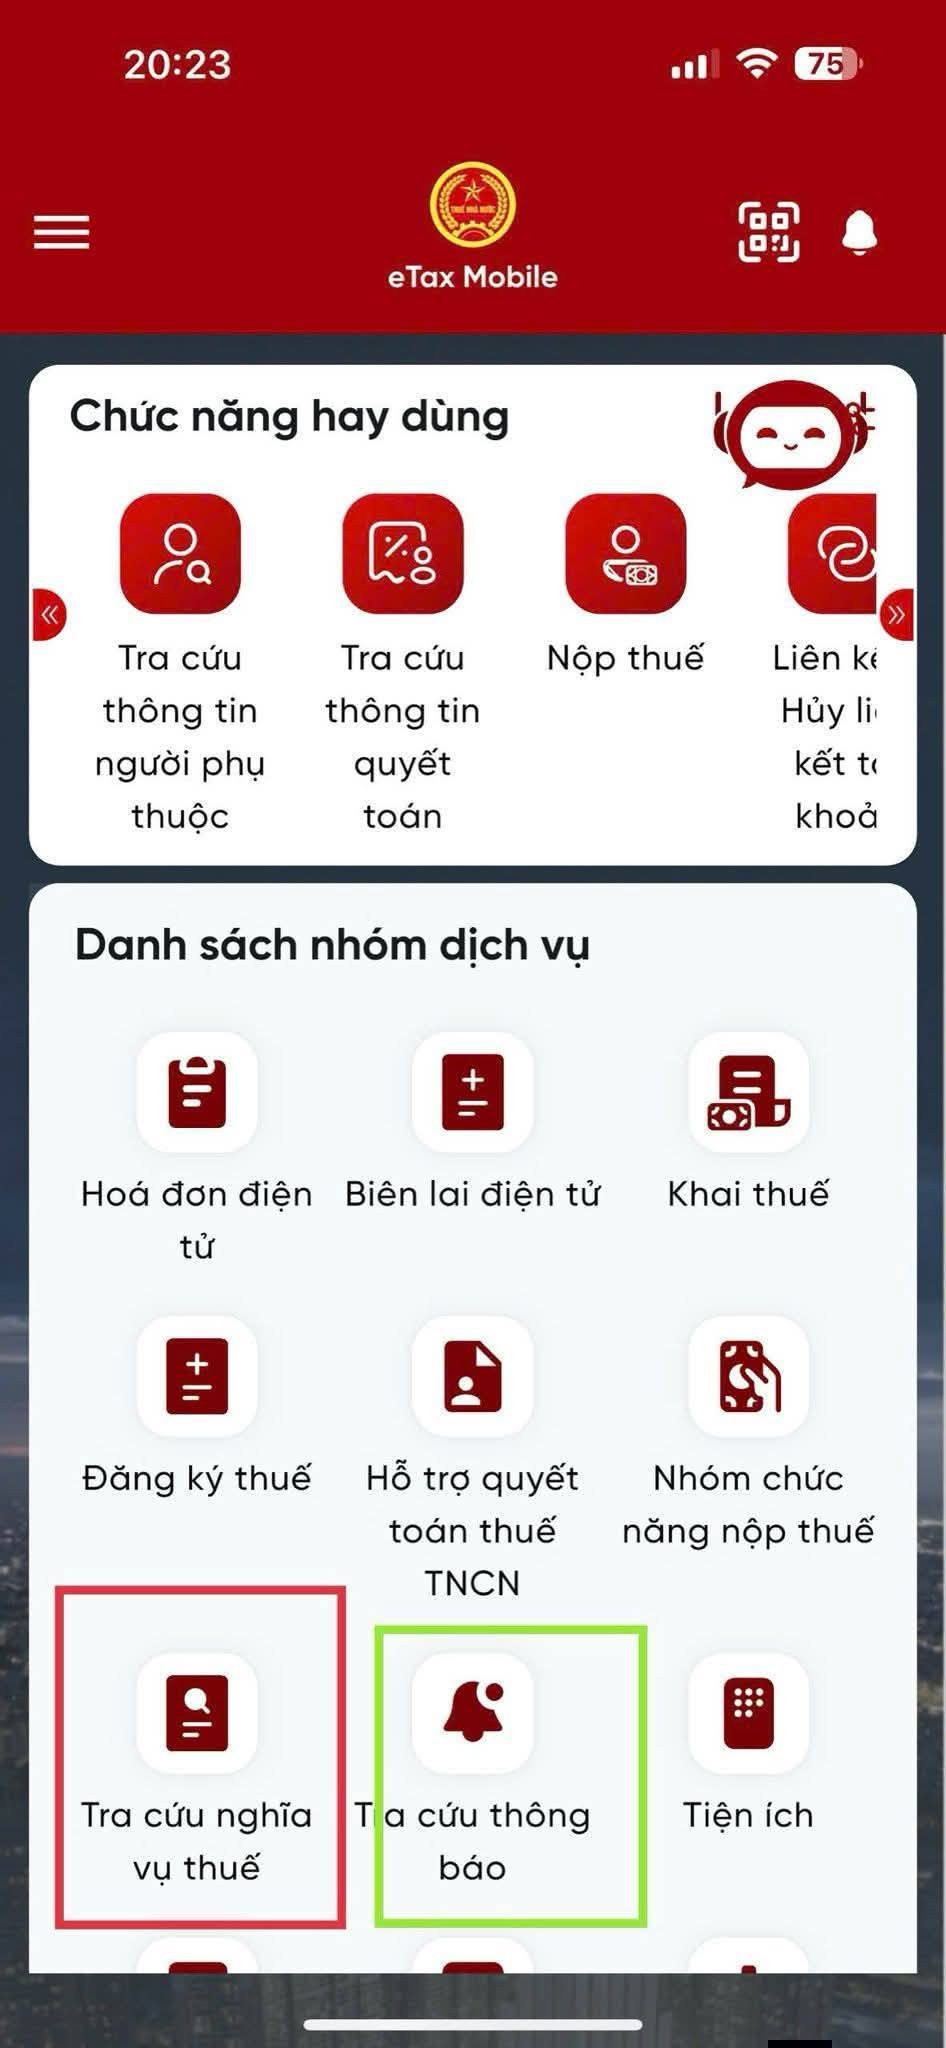
Cách 1: Tra cứu qua ứng dụng eTax Mobile (Khuyên dùng)
Bước 1: Tải và đăng nhập ứng dụng eTax Mobile = tài khoản thuedientu hoặc tài khoản Vneid
Bước 2: Chọn mục "Tra cứu nghĩa vụ thuế" -> "Tất cả nghĩa vụ thuế" để xem các khoản nợ.
Bước 3: Vào mục "Tra cứu thông báo" -> Chọn "Thông báo về việc tạm hoãn xuất cảnh" (nếu có).
>> Nếu không tìm thấy dữ liệu, bạn không nợ thuế.
Cách 2: Tra cứu qua Website Cục thuế
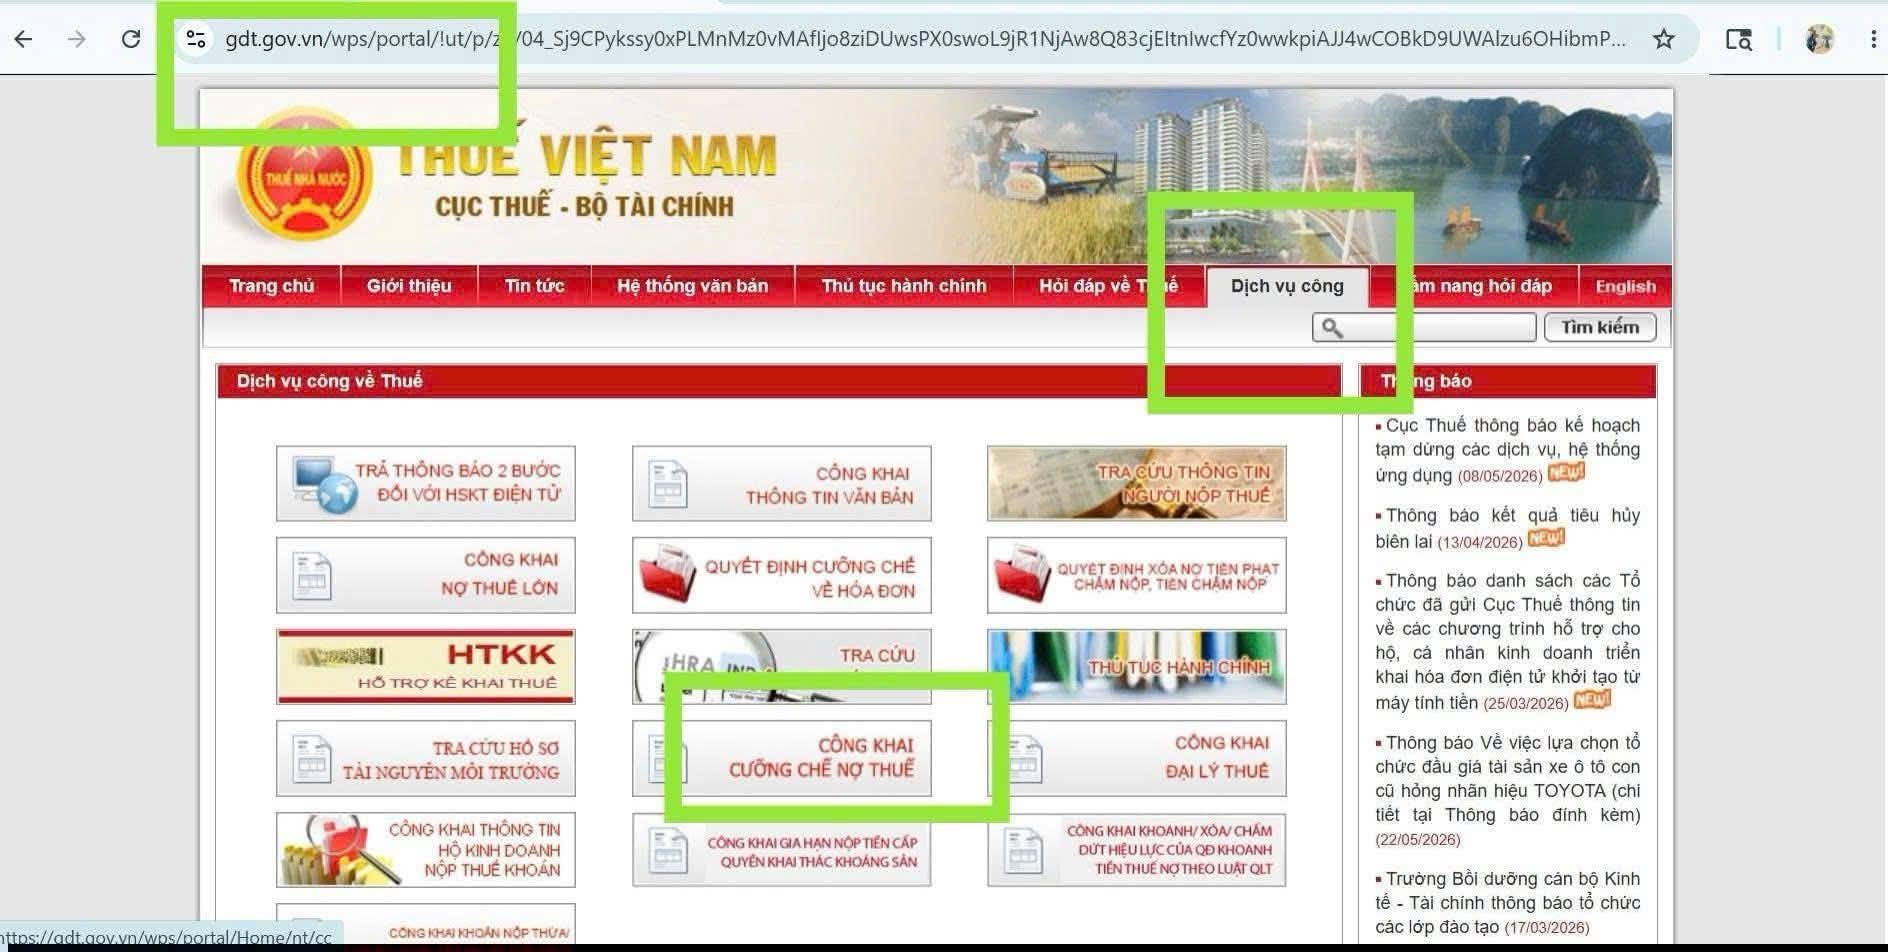
Bước 1: Truy cập link: https://www.gdt.gov.vn/wps/portal/Home/nt/xc
Bước 2: Chọn mục "Dịch vụ công" -> "Công khai cưỡng chê' nợ thuế"
Bước 3: Chọn mục 'Người nộp thuế có thông báo về xuất cảnh' hoặc 'Người nộp thuế có thông báo sẽ tạm hoãn xuất cảnh'.
Bước 4: Nhập đầy đủ các thông tin và Mã xác nhận theo yêu cầu. sau đó nhấn 'Tìm kiếm'.
Nếu hệ thống hiển thị dòng chữ "Không tìm thấy kết quả phù hợp", đồng nghĩa không có thông báo tạm hoãn, hoặc sắp áp dụng biện pháp này đối với người nộp thuế.
>> Hướng dẫn tra cứu nợ thuế doanh nghiệp 2026 trên Dịch vụ công
02 cách tra cứu nhanh có bị nợ thuế và bị tạm hoãn xuất cảnh không? Hướng dẫn kiểm tra nợ thuế? (Hình từ Internet)
Doanh nghiệp có kỳ tính thuế 2025 kéo dài sang năm 2026 có được miễn thuế TNDN 01 tỷ đồng/năm không?
Miễn thuế TNDN đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 01 tỷ đồng trở xuống được quy định tại Điều 2 Nghị định 141/2026/NĐ-CP bổ sung khoản 15 Điều 4 Nghị định 320/2025/NĐ-CP về thu nhập được miễn thuế TNDN, cụ thể như sau:
Bổ sung khoản 15 Điều 4 Nghị định số 320/2025/NĐ-CP ngày 15 tháng 12 năm 2025 của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp
"15. Thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 01 tỷ đồng trở xuống, cụ thể như sau:
...
b) Trường hợp doanh nghiệp có thời gian hoạt động của kỳ tính thuế năm trước liền kề dưới 12 tháng thì tổng doanh thu kỳ tính thuế năm trước liền kề được xác định bằng tổng doanh thu thực tế trong kỳ tính thuế đó chia cho số tháng doanh nghiệp thực tế hoạt động sản xuất, kinh doanh trong kỳ tính thuế nhân với 12 tháng. Trường hợp doanh nghiệp mới thành lập, doanh nghiệp chuyển đổi loại hình doanh nghiệp, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách trong tháng bất kỳ của kỳ tính thuế năm trước liền kề thì thời gian hoạt động được tính đủ tháng;
...
Như vậy, doanh nghiệp có kỳ tính thuế 2025 kéo dài sang năm 2026 được miễn thuế TNDN 01 tỷ đồng/năm, cụ thể như sau:
Trường hợp kỳ tính thuế năm 2025 có thời điểm kết thúc sau ngày 01/01/2026 và doanh nghiệp đáp ứng điều kiện theo quy định thì:
- Được miễn thuế thu nhập doanh nghiệp đối với thời gian từ ngày 01/01/2026 đến hết kỳ tính thuế năm 2025;
- Số thuế được miễn xác định bằng cách:
(Tổng số thuế phải nộp của năm 2025 : 12 tháng hoặc số tháng thực tế hoạt động) x số tháng của kỳ tính thuế năm 2025 thuộc năm 2026. |
- Từ kỳ tính thuế năm 2026 trở đi, thực hiện theo quy định tại Điều 2 Nghị định 141/2026/NĐ-CP.
Quy định mới về hộ kinh doanh trên sàn thương mại điện tử không có chức năng thanh toán ra sao?
Vừa qua, Thuế cơ sở 7 đã có hướng dẫn HKD kê khai thuế TMĐT trên sàn không có chức năng thanh toán 2026, cụ thể
Ngày 06/4/2026, Bộ Tài chính đã ban hành Quyết định 844/QĐ-BTC năm 2026 về việc công bố thủ tục hành chính mới ban hành, được thay thế, bãi bỏ trong lĩnh vực quản lý thuế thuộc phạm vi chức năng quản lý của Bộ Tài chính.
Tại mục 3 Phần I Phụ lục ban hành kèm theo Quyết định 844/QĐ-BTC năm 2026 đã bãi bỏ TTHC kê khai, nộp thuế của hộ, cá nhân cư trú có hoạt động kinh doanh trên nền tảng TMĐT không có chức năng thanh toán thuộc phạm vị chức năng của Bộ Tài chính có số hồ sơ TTHC là 1.014031.
Bên cạnh đó, thủ tục thay thế được quy định tại Nghị định 68/2026/NĐ-CP.
NHƯ VẬY, HKD kê khai thuế TMĐT trên sàn không có chức năng thanh toán 2026 theo Nghị định 68/2026/NĐ-CP, cụ thể: - Nếu doanh thu trên 500 triệu đồng/năm kê khai theo Mẫu 01/CNKD ban hành kèm theo Thông tư 18/2026/TT-BTC, chọn mục HKD chỉ có hoạt động kinh doanh trên nền tảng TMĐT, nền tảng số không có chức năng đặt hàng trực tuyến và chức năng thanh toán. TẢI VỀ Mẫu 01/CNKD - Nếu doanh thu từ 500 triệu đồng/năm trở xuống kê khai theo Mẫu 01/TKN-CNKD ban hành kèm theo Thông tư 18/2026/TT-BTC (Hiện tại mẫu này chưa có trên DVC và app Etax Mobile). TẢI VỀ Mẫu 01/TKN-CNKD |
Lưu ý:
- Hộ KD nào đã đăng nhập Etax Mobile hay DV công bằng CCCD và nộp TK mẫu 01/CNKD thì dù mã 888 hay 001 đều được ghi nhận là đã nộp TK thuế.
- Hộ KD đã nộp TK bằng mẫu TK 02/TMĐT thì liên hệ TCS quản lý để rà soát.
- Hộ KD đã nộp TK tháng 1,2 bằng TK 02/TMĐT thì tiếp tục nộp TK quý 1 mẫu 01/CNKD cho doanh thu còn lại của tháng 3 chưa kê khai.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];