Cửa hàng miễn thuế bán hàng hóa nhập khẩu hay hàng hóa trong nước?
Căn cứ theo khoản 1 Điều 3 Nghị định 68/2016/NĐ-CP quy định như sau:
Giải thích từ ngữ
Trong Nghị định này, các từ ngữ dưới đây được hiểu như sau:
1. Cửa hàng miễn thuế là địa điểm lưu giữ và bán hàng hóa có nguồn gốc nhập khẩu, sản xuất trong nước cho các đối tượng được hưởng ưu đãi về chính sách thuế theo quy định của pháp luật.
...
Theo đó, cửa hàng miễn thuế bán hàng hóa có nguồn gốc nhập khẩu, sản xuất trong nước cho các đối tượng được hưởng ưu đãi về chính sách thuế theo quy định của pháp luật.
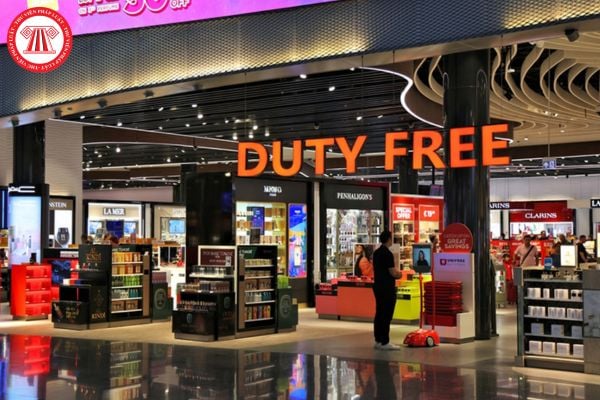
Cửa hàng miễn thuế bán hàng hóa nhập khẩu hay hàng hóa trong nước? Để được kinh doanh hàng miễn thuế thì phải đặt cửa hàng miễn thuế ở đâu? (Hình từ Internet)
Để được kinh doanh hàng miễn thuế thì phải đặt cửa hàng miễn thuế ở đâu?
Căn cứ theo khoản 1 Điều 4 Nghị định 68/2016/NĐ-CP được sửa đổi bởi khoản 2 Điều 1 Nghị định 67/2020/NĐ-CP quy định về vị trí đặt cửa hàng miễn thuế như sau:
Điều kiện cấp giấy chứng nhận đủ điều kiện kinh doanh hàng miễn thuế
1. Vị trí đặt cửa hàng miễn thuế
a) Trong khu vực cách ly của cửa khẩu đường bộ quốc tế, ga đường sắt liên vận quốc tế, cảng biển loại 1; trong khu vực cách ly và khu vực hạn chế của cảng hàng không dân dụng quốc tế;
b) Trong nội địa;
c) Trên tàu bay thực hiện các chuyến bay quốc tế của hãng hàng không được thành lập và hoạt động theo pháp luật Việt Nam;
d) Kho chứa hàng miễn thuế đặt tại vị trí cùng với cửa hàng miễn thuế hoặc nằm trong khu vực cách ly, khu vực hạn chế hoặc khu vực cửa khẩu hoặc thuộc địa bàn hoạt động hải quan tại các khu vực ngoài cửa khẩu quy định tại Điều 8 Nghị định số 01/2015/NĐ-CP ngày 02 tháng 01 năm 2015 và khoản 3 Điều 1 Nghị định số 12/2018/NĐ-CP ngày 23 tháng 01 năm 2018 sửa đổi, bổ sung một số điều của Nghị định số 01/2015/NĐ-CP ngày 02 tháng 01 năm 2015 của Chính phủ quy định chi tiết phạm vi địa bàn hoạt động hải quan; trách nhiệm phối hợp trong phòng, chống buôn lậu, vận chuyển trái phép hàng hóa qua biên giới.
...
Như vậy, theo quy định trên, để được kinh doanh hàng miễn thuế thì tổ chức, cá nhân kinh doanh cần phải có giấy chứng nhận đủ điều kiện kinh doanh hàng miễn thuế.
Theo đó, để được cấp giấy chứng nhận đủ điều kiện kinh doanh hàng miễn thuế thì phải đặt cửa hàng miễn thuế ở các vị trí sau:
- Trong khu vực cách ly của cửa khẩu đường bộ quốc tế, ga đường sắt liên vận quốc tế, cảng biển loại 1; trong khu vực cách ly và khu vực hạn chế của cảng hàng không dân dụng quốc tế;
- Trong nội địa;
- Trên tàu bay thực hiện các chuyến bay quốc tế của hãng hàng không được thành lập và hoạt động theo pháp luật Việt Nam;
Ngoài ra thì kho chứa hàng miễn thuế phải được đặt tại vị trí cùng với cửa hàng miễn thuế hoặc nằm trong khu vực cách ly, khu vực hạn chế hoặc khu vực cửa khẩu hoặc thuộc địa bàn hoạt động hải quan tại các khu vực ngoài cửa khẩu.
Cần chuẩn bị những giấy tờ gì để đăng ký kinh doanh hàng miễn thuế tại cửa hàng miễn thuế?
Căn cứ Điều 5 Nghị định 68/2016/NĐ-CP được sửa đổi bởi khoản 3 Điều 1 Nghị định 67/2020/NĐ-CP quy định như sau:
Hồ sơ cấp giấy chứng nhận đủ điều kiện kinh doanh hàng miễn thuế
1. Văn bản đề nghị cấp giấy chứng nhận đủ điều kiện kinh doanh hàng miễn thuế theo Mẫu số 01 Phụ lục ban hành kèm theo Nghị định này: 01 bản chính.
2. Giấy chứng nhận đăng ký doanh nghiệp hoặc Giấy chứng nhận đầu tư hoặc chứng từ khác quy định tại khoản 4 Điều 81 Nghị định số 78/2015/NĐ-CP ngày 14 tháng 9 năm 2015 của Chính phủ về đăng ký doanh nghiệp: 01 bản chụp.
3. Sơ đồ thiết kế khu vực, vị trí cửa hàng miễn thuế, kho chứa hàng miễn thuế, vị trí lắp đặt hệ thống camera: 01 bản chụp.
4. Giấy chứng nhận đủ điều kiện phòng cháy và chữa cháy do cơ quan công an cấp (trừ trường hợp nằm trong khu vực đã được công nhận đủ điều kiện phòng cháy và chữa cháy): 01 bản chụp.
Như vậy, theo quy định trên, để đăng ký kinh doanh hàng miễn thuế tại cửa hàng miễn thuế thì phải lập hồ sơ cấp giấy chứng nhận đủ điều kiện kinh doanh hàng miễn thuế.
Theo đó, hồ sơ cấp giấy chứng nhận đủ điều kiện kinh doanh hàng miễn thuế bao gồm các giấy tờ sau:
- Văn bản đề nghị cấp giấy chứng nhận đủ điều kiện kinh doanh hàng miễn thuế: 01 bản chính.
- Giấy chứng nhận đăng ký doanh nghiệp hoặc Giấy chứng nhận đầu tư hoặc chứng từ khác quy định tại khoản 4 Điều 81 Nghị định 78/2015/NĐ-CP (đã hết hiệu lực và được thay thế bởi Nghị định 01/2021/NĐ-CP) : 01 bản chụp.
- Sơ đồ thiết kế khu vực, vị trí cửa hàng miễn thuế, kho chứa hàng miễn thuế, vị trí lắp đặt hệ thống camera: 01 bản chụp.
- Giấy chứng nhận đủ điều kiện phòng cháy và chữa cháy do cơ quan công an cấp (trừ trường hợp nằm trong khu vực đã được công nhận đủ điều kiện phòng cháy và chữa cháy): 01 bản chụp.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];