

Tư vấn pháp luật về thuế thu nhập cá nhân
Thuế thu nhập cá nhân | Tư vấn pháp luật về thuế thu nhập cá nhân
Thuế thu nhập cá nhân
Thuế thu nhập cá nhân | Tư vấn pháp luật về thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Tra cứu thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Đăng ký mã số thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Kê khai thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Cách tính thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Đóng thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Khấu trừ thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Truy thu thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Hoàn thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Xử lý vi phạm về thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Quyết toán thuế thu nhập cá nhân

Mẫu 05/HTQT là Giấy xác nhận thuế thu nhập đã nộp tại Việt Nam đối với thu nhập từ tiền lãi cổ phần, lãi tiền cho vay, tiền bản quyền, phí dịch vụ kỹ thuật theo Thông tư 89/2026/TT-BTC.
Hướng dẫn xác định các khoản thuế phải nộp đối với hoạt động đào tạo, tư vấn theo Công văn 3662/QNI-QLDN1 như sau:

Mẫu 04/HTQT Giấy xác nhận thuế thu nhập đã nộp tại Việt Nam từ 01/7/2026 được quy định tại Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC. Tải file word đính kèm sau đây.
Nội dung hướng dẫn khấu trừ 10% thuế TNCN cho lao động đã chấm dứt hợp đồng được Thuế TP HCM nêu rõ tại Công văn 13510/TTPHCM-QLDN3 năm 2026 cụ thể như sau:
Nội dung hướng dẫn khấu trừ thuế TNCN cho người lao động làm việc tại chi nhánh công ty được Thuế tỉnh Khánh Hòa nêu tại Công văn 5464/KHH-QLDN1 năm 2026 cụ thể như sau:
Trọn bộ Hồ sơ khai thuế TNCN đối với thu nhập từ bản quyền, nhượng quyền thương mại, trúng thưởng từ ngày 01/7/2026 được quy định tại điểm 7.6 Phụ lục I Thông tư 89/2026/TT-BTC.
Nhân dịp 20 tháng 10, một số doanh nghiệp sẽ có khoản tiền thưởng cho những lao động nữ để tôn vinh cũng như tri ân cống hiến của họ. Sau đây là quy định về tỷ lệ khấu trừ thuế TNCN đối với tiền thưởng 20 tháng 10.
Thời điểm xác định thu nhập tính thuế TNCN đối với thu nhập từ đầu tư vốn được quy định tại khoản 3 Điều 52 Nghị định 253/2026/NĐ-CP có hiệu lực thi hành kể từ ngày 01/7/2026.

Thời điểm xác định thu nhập tính thuế TNCN từ chuyển nhượng vốn được quy định theo khoản 5 và khoản 6 Điều 53 Nghị định 253/2026/NĐ-CP. Xem chi tiết quy định hướng dẫn sau đây.
Nội dung hướng dẫn thuế suất thuế TNCN cá nhân làm tiếp thị liên kết trên sàn thương mại điện tử được Cục Thuế nêu rõ tại Công văn 7403/CT-TMĐT ngày 6/10/2026 cụ thể như sau:
Xem chi tiết trường hợp áp dụng tờ khai 06/TNCN Tờ khai thuế TNCN quy định tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC và tải file word đính kèm sau đây.
Bài viết cung cấp quy định về điều kiện và mức giảm trừ tối đa 23 triệu đồng/năm đối với chi phí khám bệnh, chữa bệnh của người nộp thuế Nghị định 253/2026/NĐ-CP.
Hướng dẫn kê khai, nộp thay thuế TNCN từ tiền lương, tiền công của cá nhân không cư trú theo Công văn 13049 ra sao?

Dưới đây là nội dung về Công văn 558/QNI-QLDN2 hướng dẫn tính thuế TNCN với lao động không có hợp đồng lao động hoặc hợp đồng dưới 03 tháng.
Bài viết cung cấp quy định về điều kiện và mức giảm trừ thuế TNCN tối đa 24 triệu đồng/năm đối với học phí cho con là người phụ thuộc, nguyên tắc giảm trừ gia cảnh, theo Nghị định 253/2026/NĐ-CP.
Bài viết cung cấp quy định về mức giảm trừ thuế thu nhập cá nhân cho người nộp thuế tối đa 24 triệu đồng/năm đối với chi phí giáo dục - đào tạo của người phụ thuộc, theo Nghị định 253/2026/NĐ-CP.
Nội dung hướng dẫn chính sách giảm trừ vào thu nhập chịu thuế thu nhập cá nhân đối với một số khoản chi về y tế, giáo dục - đào tạo được Thuế CS8 tỉnh Thái Nguyên nêu tại Công văn 1818/TCS8-NVDTPC ngày 12/10/2026 như sau:
Công thức tính số thuế TNCN tạm nộp của hộ kinh doanh theo hướng dẫn tại Công văn 1207/TCS5-NVDTPC năm 2026.
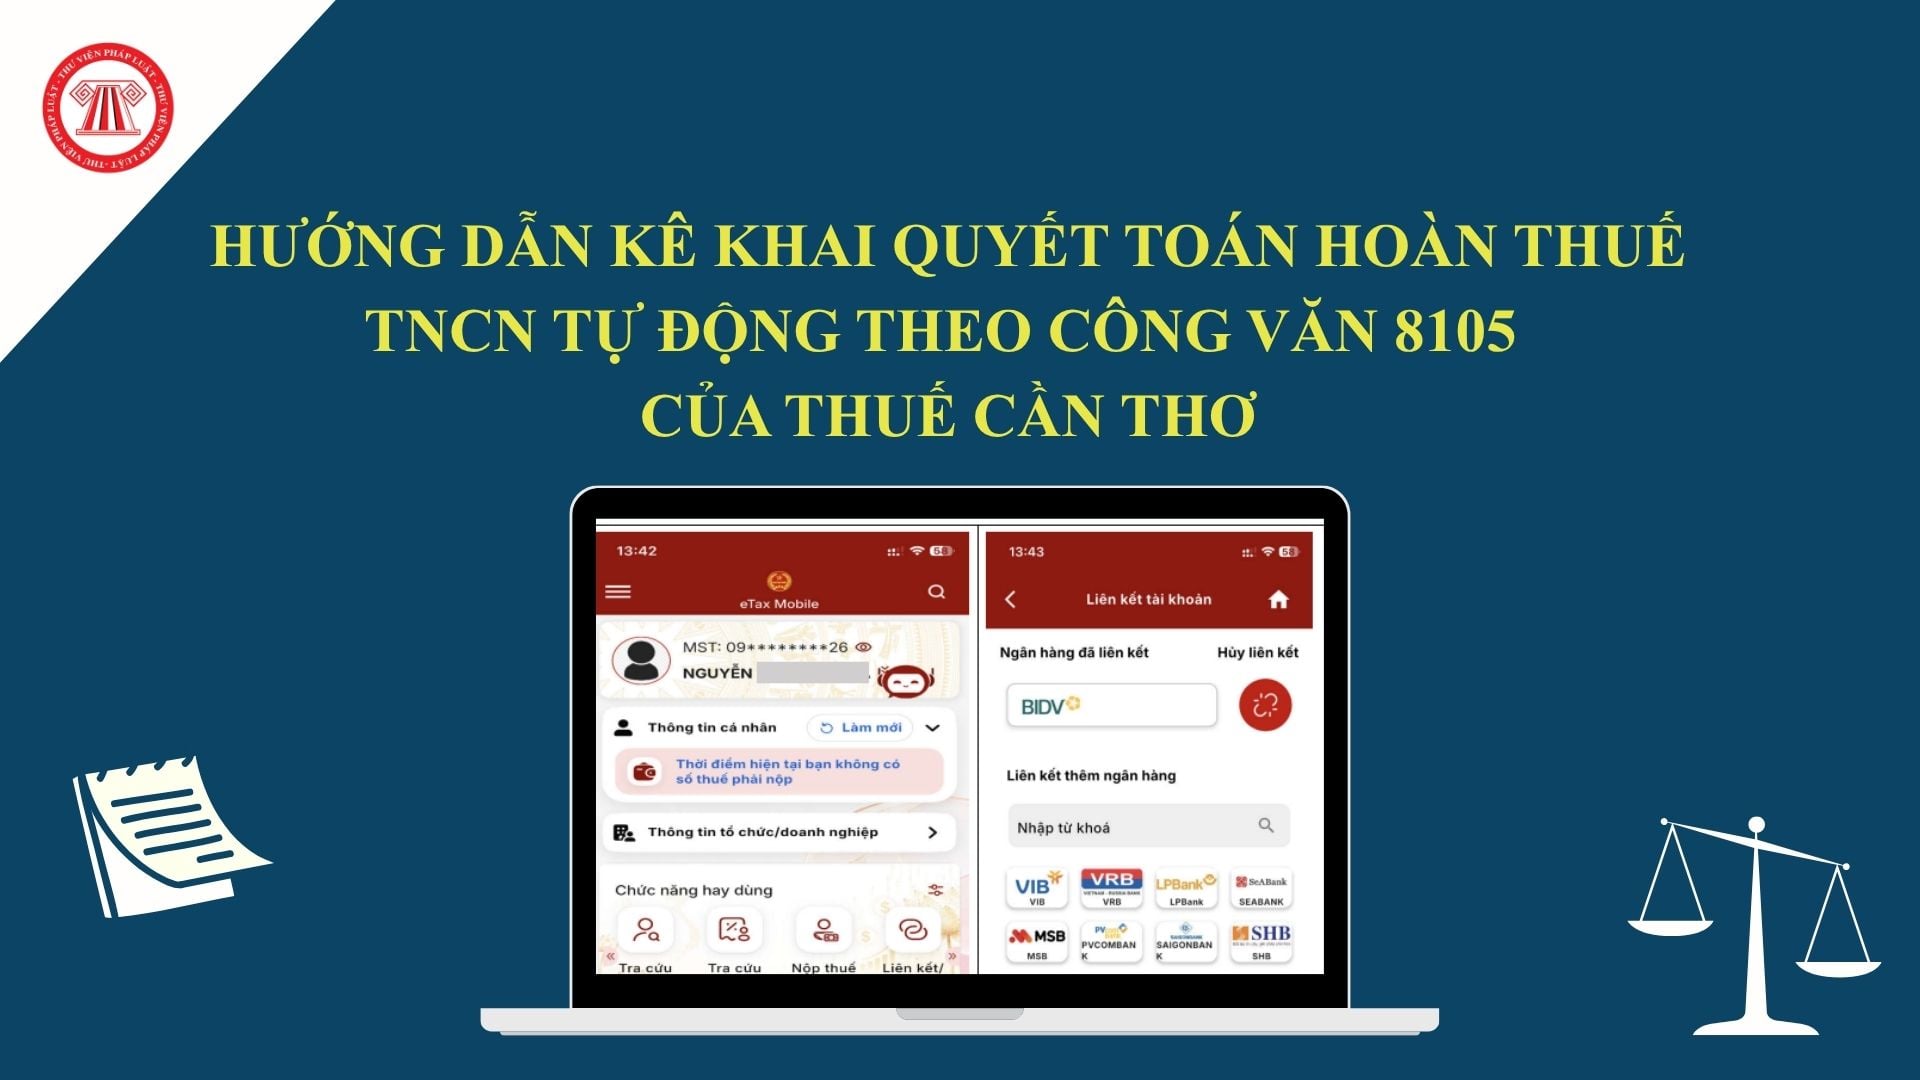
Hướng dẫn kê khai quyết toán hoàn thuế TNCN tự động theo Công văn 8105 của Thuế Cần Thơ như sau:
Dưới đây là thông tin về hồ sơ miễn thuế TNCN cho chuyên gia nước ngoài làm việc tại dự án tài trợ bằng nguồn vốn ODA không hoàn lại theo Thông tư 89/2026/TT-BTC.

