Tổng hợp mẫu tờ khai thuế sử dụng đất phi nông nghiệp mới nhất 2026?
Căn cứ theo danh sách mẫu biểu quy định tại phụ lục I ban hành kèm theo Nghị định 373/2025/NĐ-CP thì từ 14/02/2026 sẽ áp dụng 2 mẫu tờ khai thuế sử dụng đất phi nông nghiệp là:
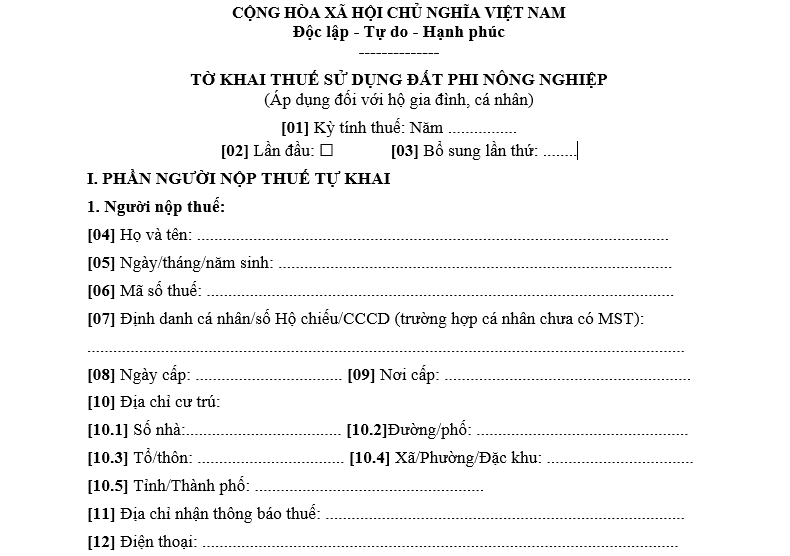
(1) Mẫu 01/TK-SDDPNN Tờ khai thuế sử dụng đất phi nông nghiệp áp dụng đối với hộ gia đình, cá nhân
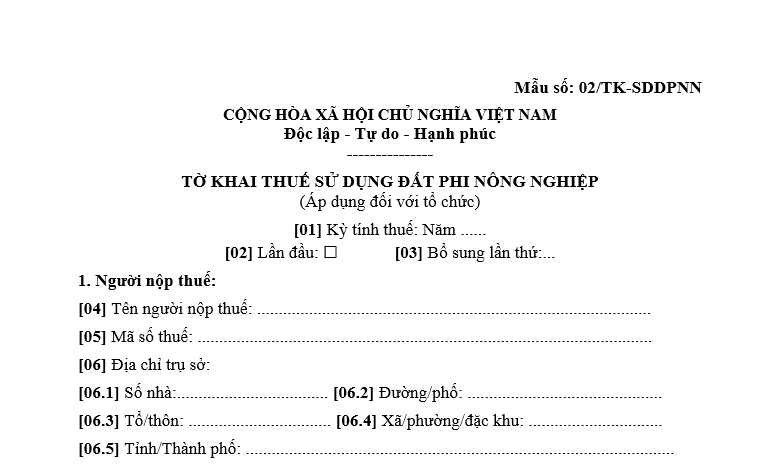
(2) Mẫu 02/TK-SDDPNN Tờ khai thuế sử dụng đất phi nông nghiệp áp dụng đối với tổ chức.
Theo đó, 2 mẫu tờ khai thuế sử dụng đất phi nông nghiệp có dạng lần lượt như sau:
- Mẫu 01/TK-SDDPNN:
- Mẫu 02/TK-SDDPNN
Tải về đầy đủ 2 mẫu tờ khai thuế sử dụng đất phi nông nghiệp tại đây:
Tên mẫu | File tải về |
Mẫu 01/TK-SDDPNN | |
Mẫu 02/TK-SDDPNN |
Trên đây lầ tổng hợp 2 mẫu tờ khai thuế sử dụng đất phi nông nghiệp được sử dụng trong năm 2026.
Tổng hợp mẫu tờ khai thuế sử dụng đất phi nông nghiệp mới nhất 2026?
Đất phi nông nghiệp gồm những loại đất nào?
Căn cứ theo quy định tại khoản 2 Điều 9 Luật Đất đai 2024 thì những loại đất được xác định là đất phi nông nghiệp gồm:
(1) Đất ở, gồm đất ở tại nông thôn, đất ở tại đô thị;
(2) Đất xây dựng trụ sở cơ quan;
(3) Đất sử dụng vào mục đích quốc phòng, an ninh (sau đây gọi là đất quốc phòng, an ninh);
(4) Đất xây dựng công trình sự nghiệp, gồm: đất xây dựng cơ sở văn hóa, xã hội, y tế, giáo dục và đào tạo, thể dục, thể thao, khoa học và công nghệ, môi trường, khí tượng thủy văn, ngoại giao và công trình sự nghiệp khác hoặc đất xây dựng trụ sở của đơn vị sự nghiệp công lập khác;
(5) Đất sản xuất, kinh doanh phi nông nghiệp, gồm: đất khu công nghiệp, cụm công nghiệp; đất thương mại, dịch vụ; đất cơ sở sản xuất phi nông nghiệp; đất sử dụng cho hoạt động khoáng sản;
(6) Đất sử dụng vào mục đích công cộng, gồm: đất công trình giao thông; đất công trình thủy lợi; đất công trình cấp nước, thoát nước; đất công trình phòng, chống thiên tai; đất có di tích lịch sử - văn hóa, danh lam thắng cảnh, di sản thiên nhiên; đất công trình xử lý chất thải; đất công trình năng lượng, chiếu sáng công cộng; đất công trình hạ tầng bưu chính, viễn thông, công nghệ thông tin; đất chợ dân sinh, chợ đầu mối; đất khu vui chơi, giải trí công cộng, sinh hoạt cộng đồng;
(7) Đất sử dụng cho hoạt động tôn giáo (sau đây gọi là đất tôn giáo); đất sử dụng cho hoạt động tín ngưỡng (sau đây gọi là đất tín ngưỡng);
(8) Đất nghĩa trang, nhà tang lễ, cơ sở hỏa táng; đất cơ sở lưu giữ tro cốt;
(9) Đất có mặt nước chuyên dùng;
(10) Đất phi nông nghiệp khác.
Đăng ký, khai, tính và nộp thuế sử dụng đất phi nông nghiệpđược quy định như thế nào?
Căn cứ theo quy định tại Điều 8 Luật Thuế sử dụng đất phi nông nghiệp 2010 thì đăng ký, khai, tính và nộp thuế sử dụng đất phi nông nghiệp được quy định như sau:
(1) Người nộp thuế đăng ký, khai, tính và nộp thuế theo quy định của pháp luật về quản lý thuế.
(2) Người nộp thuế đăng ký, khai, tính và nộp thuế tại cơ quan thuế huyện, quận, thị xã, thành phố thuộc tỉnh nơi có quyền sử dụng đất.
Trường hợp ở vùng sâu, vùng xa, điều kiện đi lại khó khăn, người nộp thuế có thể thực hiện việc đăng ký, khai, tính và nộp thuế tại Ủy ban nhân dân xã. Cơ quan thuế tạo điều kiện để người nộp thuế thực hiện nghĩa vụ của mình.
(3) Trường hợp người nộp thuế có quyền sử dụng nhiều thửa đất ở thì diện tích tính thuế là tổng diện tích các thửa đất ở tính thuế trong phạm vi tỉnh, thành phố trực thuộc trung ương. Việc đăng ký, khai, tính và nộp thuế được quy định như sau:
- Người nộp thuế đăng ký, khai, tính và nộp thuế tại cơ quan thuế huyện, quận, thị xã, thành phố thuộc tỉnh nơi có quyền sử dụng đất;
- Người nộp thuế được lựa chọn hạn mức đất ở tại một huyện, quận, thị xã, thành phố thuộc tỉnh nơi có quyền sử dụng đất. Trường hợp có một hoặc nhiều thửa đất ở vượt hạn mức thì người nộp thuế được lựa chọn một nơi có thửa đất ở vượt hạn mức để xác định diện tích vượt hạn mức của các thửa đất.
Giá tính thuế được áp dụng theo giá đất của từng huyện, quận, thị xã, thành phố thuộc tỉnh tại nơi có thửa đất.
Người nộp thuế lập tờ khai tổng hợp theo mẫu quy định để xác định tổng diện tích các thửa đất ở có quyền sử dụng và số thuế đã nộp, gửi cơ quan thuế nơi người nộp thuế đã lựa chọn để xác định hạn mức đất ở để nộp phần chênh lệch giữa số thuế phải nộp theo quy định của Luật này và số thuế đã nộp.
Nộp thuế sử dụng đất phi nông nghiệp sử dụng những mã tiểu mục nào?
Căn cứ theo quy định tại khoản 1 Điều 4 Thông tư 130/2025/TT-BTC quy định về phân loại mục lục ngân sách nhà nước theo “Mục và Tiểu mục" như sau:
Phân loại mục lục ngân sách nhà nước theo “Mục và Tiểu mục"
1. Nội dung phân loại
a) Mục dùng để phân loại các khoản thu, chi ngân sách nhà nước căn cứ nội dung kinh tế theo các chính sách, chế độ thu, chi ngân sách nhà nước. Các Mục có tính chất giống nhau theo yêu cầu quản lý được tập hợp thành Tiều nhóm. Các Tiều nhóm có tính chất giống nhau theo yêu cầu quản lý được tập hợp thành Nhóm.
b) Tiểu mục là phân loại chi tiết của Mục, dùng để phân loại các khoản thu, chi ngân sách nhà nước chi tiết theo các đối tượng quản lý trong từng Mục.
...
Theo quy định trên thì tiểu mục phân loại chi tiết của Mục dùng để phân loại các khoản thu, chi ngân sách nhà nước chi tiết theo các đối tượng quản lý trong từng Mục.
Đồng thời, căn cứ theo danh sách mã tiểu mục tại phụ lục III ban hành kèm theo Thông tư 130/2025/TT-BTC thì người nộp thuế muốn nộp thuế sử dụng đất phi nông nghiệp sẽ sử dụng những mã tiểu mục sau:
Mục | 1600 | Thuế sử dụng đất phi nông nghiệp | ||
1601 | Thu từ đất ở tại nông thôn | |||
1602 | Thu từ đất ở tại đô thị | |||
1603 | Thu từ đất sản xuất, kinh doanh phi nông nghiệp | |||
1649 | Thu từ đất phi nông nghiệp khác |
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];