
Hướng dẫn cách điền tờ khai thuế sử dụng đất phi nông nghiệp Mẫu 01/TK-SDDPNN mới nhất 2025?
Căn cứ theo Mục 68 Phần IX Phụ lục II ban hành kèm Thông tư 80/2021/TT-BTC bị sửa đổi bởi điểm đ, e, g, h khoản 7 Điều 1 Thông tư 40/2025/TT-BTC quy định Mẫu 01/TK-SDDPNN Tờ khai thuế sử dụng đất phi nông nghiệp có dạng như sau:
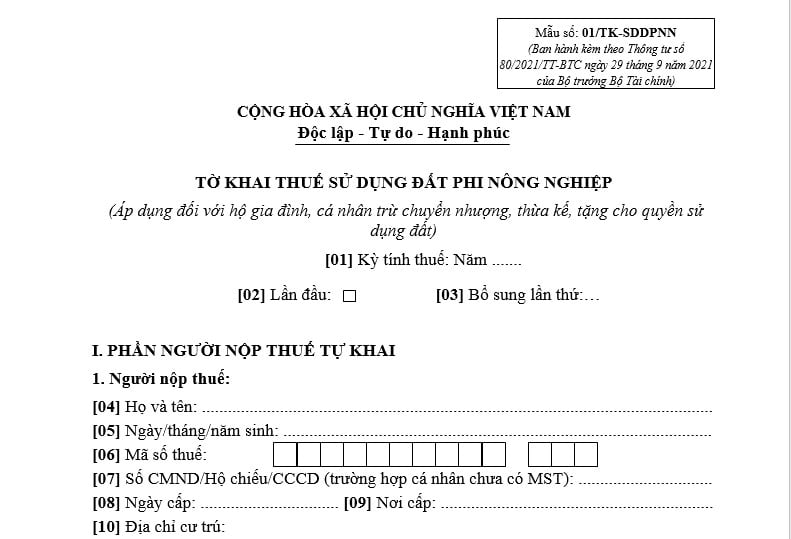
Tải về Mẫu 01/TK-SDDPNN.
Dưới đây là hướng dẫn cách điền tờ khai thuế sử dụng đất phi nông nghiệp Mẫu 01/TK-SDDPNN cụ thể như sau:
Phần I: Người nộp thuế tự khai.
[01]: ghi năm tính thuế
[02], [03] đánh dấu tích nếu khai lần đầu hoặc khai bổ sung
[04]: họ và tên ghi bằng chữ in hoa, đối với tổ chức thì tên viết in hoa chữ cái đầu.
[05]: ghi ngày tháng năm sinh của người nộp thuế
[06]: ghi mã số thuế của người nộp thuế đã được cấp, nếu chưa được cấp thì bỏ qua phần này
[07], [08], [09] ghi số, ngày cấp, nơi cấp CMND/ Hộ chiếu/ CCCD (trường hợp cá nhân chưa có MST)
[10], [10.1], [10.2], [10.3], [10.4]: ghi chi tiết theo số nhà, đường phố, tổ/thôn, xã/phường/đặc khu, tỉnh/thành phố
[11] Ghi địa chỉ người nộp thuế muốn nhận thông báo thuế
[12]: ghi số điện thoại của người nộp thuế
[13], [14], [15]: ghi các thông tin về đại lý thuế (nếu có)
[16] Ghi thông tin của người sử dụng đất trong số (giấy chứng nhận) vào bảng.
[17], [17.1], [17.2], [17.3], [17.4], [17.6]: Ghi chi tiết địa chỉ thửa đất
[18]: Nếu là thửa đất duy nhất trên cùng một địa bàn tỉnh/thành phố thì đánh dấu vào ô
[19]: Xã/phường/đặc khu nơi kê khai nộp thuế.
[20], [20.1], [20.2], [20.3], [20.4], [20.5], [20.6]: Ghi thông tin về giấy chứng nhận quyền sử dụng đất (số) theo đúng thông tin được ghi trong số:
[21], [21.1], [21.2], [21.3], [21.4]: Ghi tổng diện tích thực tế sử dụng cho mục đích phi nông nghiệp (nên ghi theo diện tích đất phi nông nghiệp trong giấy chứng nhận).
[22], [22.1], [22.2]: Nếu chưa có giấy chứng nhận thì ghi mục này, nếu đã có giấy chứng chứng nhận thì bỏ qua.
[23]: Thời điểm bắt đầu sử dụng đất. Nên ghi thời điểm (ngày tháng năm) được cấp sổ.
[24]: Thời điểm thay đổi thông tin của thửa đất: chỉ ghi nếu có thay đổi thông tin của thửa đất
[25]: Chỉ ghi nếu là nhà nhiều tầng, chung cư
- [25.1]: Ghi loại nhà, ví dụ chung cư
- [25.2]: Diện tích: là diện tích của nhà/căn hộ
- [25.3] Hệ số phân bố: Hệ số phân bố = diện tích đất xây dựng nhà chung cư/tỗng diện tích nhà của các tổ chức, hộ gia đình, cá nhân sử dụng.
[26]: Ghi trường hợp được miễn, giảm thuế: Ví dụ Thương binh, gia đình liệt sỹ, đối tượng chính sách...
Phần II: Phần xác định của cơ quan chức năng (do Ủy ban nhân các cấp hoặc cơ quan Tài nguyên môi trường tự kê khai)
Lưu ý: Người kê khai không được điền thông tin vào phần này.

Hướng dẫn cách điền tờ khai thuế sử dụng đất phi nông nghiệp Mẫu 01/TK-SDDPNN mới nhất 2025? (Hình từ Internet)
Các loại đất nào phải chịu thuế sử dụng đất phi nông nghiệp?
Theo Điều 2 Luật Thuế sử dụng đất phi nông nghiệp 2010 quy định về đối tượng chịu thuế sử dụng đất phi nông nghiệp như sau:
Đối tượng chịu thuế
1. Đất ở tại nông thôn, đất ở tại đô thị.
2. Đất sản xuất, kinh doanh phi nông nghiệp bao gồm: đất xây dựng khu công nghiệp; đất làm mặt bằng xây dựng cơ sở sản xuất, kinh doanh; đất khai thác, chế biến khoáng sản; đất sản xuất vật liệu xây dựng, làm đồ gốm.
3. Đất phi nông nghiệp quy định tại Điều 3 của Luật này sử dụng vào mục đích kinh doanh.
Tuy nhiên tại Điều 3 Luật Thuế sử dụng đất phi nông nghiệp 2010 quy định như sau:
Đối tượng không chịu thuế
Đất phi nông nghiệp sử dụng không vào mục đích kinh doanh bao gồm:
1. Đất sử dụng vào mục đích công cộng bao gồm: đất giao thông, thủy lợi; đất xây dựng công trình văn hóa, y tế, giáo dục và đào tạo, thể dục thể thao phục vụ lợi ích công cộng; đất có di tích lịch sử - văn hóa, danh lam thắng cảnh; đất xây dựng công trình công cộng khác theo quy định của Chính phủ;
2. Đất do cơ sở tôn giáo sử dụng;
3. Đất làm nghĩa trang, nghĩa địa;
4. Đất sông, ngòi, kênh, rạch, suối và mặt nước chuyên dùng;
5. Đất có công trình là đình, đền, miếu, am, từ đường, nhà thờ họ;
6. Đất xây dựng trụ sở cơ quan, xây dựng công trình sự nghiệp, đất sử dụng vào mục đích quốc phòng, an ninh;
7. Đất phi nông nghiệp khác theo quy định của pháp luật.
Như vậy, các loại đất sau đây phải chịu thuế sử dụng đất phi nông nghiệp bao gồm:
- Đất ở tại nông thôn, đất ở tại đô thị.
- Đất sản xuất, kinh doanh phi nông nghiệp bao gồm: đất xây dựng khu công nghiệp; đất làm mặt bằng xây dựng cơ sở sản xuất, kinh doanh; đất khai thác, chế biến khoáng sản; đất sản xuất vật liệu xây dựng, làm đồ gốm.
- Đất phi nông nghiệp thuộc đối tượng không chịu thuế nhưng sử dụng vào mục đích kinh doanh.
Thời hạn nộp thuế sử dụng đất phi nông nghiệp lần đầu chậm nhất khi nào?
Căn cứ điểm a khoản 1 Điều 18 Nghị định 126/2020/NĐ-CP quy định về thời hạn nộp thuế sử dụng đất phi nông nghiệp như sau:
Thời hạn nộp thuế đối với các khoản thu thuộc ngân sách nhà nước từ đất, tiền cấp quyền khai thác tài nguyên nước, tài nguyên khoáng sản, tiền sử dụng khu vực biển, lệ phí trước bạ, lệ phí môn bài
1. Thuế sử dụng đất phi nông nghiệp
a) Thời hạn nộp thuế lần đầu: Chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp của cơ quan thuế.
Từ năm thứ hai trở đi, người nộp thuế nộp tiền thuế sử dụng đất phi nông nghiệp một lần trong năm chậm nhất là ngày 31 tháng 10.
b) Thời hạn nộp tiền thuế chênh lệch theo xác định của người nộp thuế tại Tờ khai tổng hợp chậm nhất là ngày 31 tháng 3 năm dương lịch tiếp theo năm tính thuế.
c) Thời hạn nộp thuế đối với hồ sơ khai điều chỉnh chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp.
...
Vì vậy, theo quy định trên thì thời hạn nộp thuế sử dụng đất phi nông nghiệp lần đầu chậm nhất là 30 ngày kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp của cơ quan thuế.
Từ năm thứ hai trở đi, người nộp thuế nộp tiền thuế sử dụng đất phi nông nghiệp một lần trong năm chậm nhất là ngày 31 tháng 10.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];
































