Hộ kinh doanh quên xuất 1 hóa đơn khi bán hàng bị phạt bao nhiêu tiền?
Căn cứ theo khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP được sửa đổi bởi khoản 2 Điều 1 Nghị định 141/2026/NĐ-CP quy định việc sử dụng hóa đơn điện tử của hộ kinh doanh như sau:
Nguyên tắc khai thuế, tính thuế và sử dụng hóa đơn
...
5. Sử dụng hóa đơn điện tử
a) Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn;
b) Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế;
c) Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh tại Điều 9 Nghị định này hoặc hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trước chưa trên 01 tỷ đồng (trừ trường hợp đã đăng ký sử dụng hóa đơn điện tử theo điểm b khoản này) nhưng trong năm tính thuế có doanh thu trên 01 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng.
...
Như vậy, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng phải sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống thì được đăng ký sử dụng các loại hóa đơn điện tử này nếu đáp ứng điều kiện và có nhu cầu. Tuy nhiên, trong năm tính thuế có doanh thu lũy kế trên 01 tỷ đồng thì phải đăng ký sử dụng hóa đơn điện tử trong thời hạn 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng.
Đồng thời, tại khoản 2 Điều 24 Nghị định 125/2020/NĐ-CP được sửa đổi bởi điểm b khoản 14 Điều 1 Nghị định 310/2025/NĐ-CP quy định mức xử phạt hành vi không lập hóa đơn như sau:
Xử phạt hành vi vi phạm quy định về lập hóa đơn khi bán hàng hóa, dịch vụ
...
3. Hành vi không lập hóa đơn theo quy định bị xử phạt như sau:
a) Phạt cảnh cáo đối với hành vi không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa 01 số hóa đơn;
b) Phạt tiền từ 1.000.000 đồng đến 2.000.000 đồng trong trường hợp không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 02 số hóa đơn đến dưới 10 số hóa đơn và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định 01 số hóa đơn;
c) Phạt tiền từ 2.000.000 đồng đến 10.000.000 đồng trong trường hợp không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 10 số hóa đơn đến dưới 50 số hóa đơn và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định từ 02 số hóa đơn đến dưới 10 số hóa đơn;
d) Phạt tiền từ 10.000.000 đồng đến 30.000.000 đồng trong trường hợp không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 50 số hóa đơn đến dưới 100 số hóa đơn và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định từ 10 số hóa đơn đến dưới 20 số hóa đơn;
đ) Phạt tiền từ 30.000.000 đồng đến 50.000.000 đồng trong trường hợp không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 100 số hóa đơn trở lên và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định từ 20 số hóa đơn đến dưới 50 số hóa đơn;
e) Phạt tiền từ 60.000.000 đồng đến 80.000.000 đồng trong trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định từ 50 số hóa đơn trở lên.
Theo quy định trên, hộ kinh doanh không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ 01 số hóa đơn thì bị phạt tiền từ 1.000.000 đồng đến 2.000.000 đồng.
Mức phạt tăng theo số lượng hóa đơn không lập, cụ thể:
- Từ 02 đến dưới 10 số hóa đơn phạt từ 2.000.000 đồng đến 10.000.000 đồng;
- Từ 10 đến dưới 20 số hóa đơn phạt từ 10.000.000 đồng đến 30.000.000 đồng;
- Từ 20 đến dưới 50 số hóa đơn phạt từ 30.000.000 đồng đến 50.000.000 đồng và từ 50 số hóa đơn trở lên phạt từ 60.000.000 đồng đến 80.000.000 đồng.
Lưu ý:
- Mức phạt quy trên áp dụng đối với tổ chức, nếu cá nhân vi phạm quy định nêu trên thì mức phạt tiền bằng một nửa mức phạt tổ chức (theo Điều 7 Nghị định 125/2020/NĐ-CP).
- Đối với người nộp thuế là hộ gia đình, hộ kinh doanh áp dụng mức phạt tiền như đối với cá nhân (theo Điều 7 Nghị định 125/2020/NĐ-CP).
Hộ kinh doanh quên xuất 1 hóa đơn khi bán hàng bị phạt bao nhiêu tiền? (Hình từ Internet)
Nội dung được ghi trên hóa đơn bao gồm những nội dung nào?
Căn cứ tại Điều 10 Nghị định 254/2026/NĐ-CP quy định về nội dung của hóa đơn như sau:
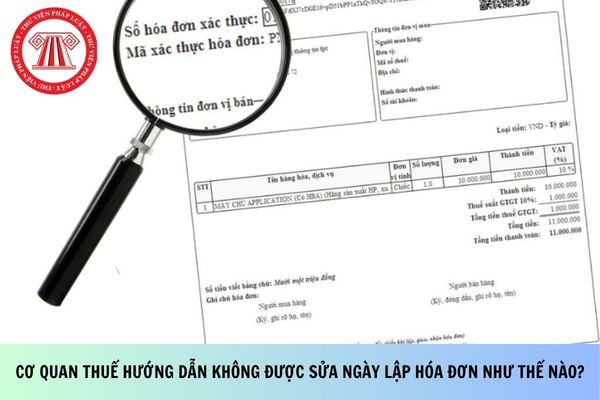
(1) Tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số hóa đơn;
(2) Số hóa đơn;
(3) Tên, địa chỉ, mã số thuế của người bán;
(4) Tên, địa chỉ, mã số thuế hoặc mã số đơn vị có quan hệ với ngân sách hoặc số định danh cá nhân của người mua;
(5) Tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ; thành tiền chưa có thuế giá trị gia tăng, thuế suất thuế giá trị gia tăng, tổng số tiền thuế giá trị gia tăng theo từng loại thuế suất, tổng cộng tiền thuế giá trị gia tăng, tổng tiền thanh toán đã có thuế giá trị gia tăng;
(6) Chữ ký của người bán, chữ ký của người mua: Trên hóa đơn điện tử không nhất thiết phải có chữ ký số của người mua (trừ trường hợp người mua, người bán có thỏa thuận);
(7) Thời điểm lập hóa đơn thực hiện theo hướng dẫn tại Điều 9 Nghị định 254/2026/NĐ-CP và được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch;
(8) Thời điểm ký số trên hóa đơn điện tử;
(9) Mã của cơ quan thuế đối với hóa đơn điện tử có mã của cơ quan thuế;
(10) Phí, lệ phí thuộc ngân sách nhà nước, chiết khấu thương mại, khuyến
mại (nều có) và các nội dung khác liên quan (nếu có).
(11) Chữ viết, chữ số và đồng tiền thể hiện trên hóa đơn.
(12) Nội dung khác trên hóa đơn.
Quy định chi tiết nội dung của hóa đơn tại khoản 1 và khoản 2 Điều 10 Nghị định 254/2026/NĐ-CP và một số trường hợp hóa đơn điện tử không nhất thiết có đầy đủ các nội dung được quy định tại Phụ lục kèm theo Nghị định 254/2026/NĐ-CP.
07 nguyên tắc khi lập và quản lý sử dụng hóa đơn thì cần tuân theo Nghị định 254 là gì?
Căn cứ Điều 4 Nghị định 254/2026/NĐ-CP quy định nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ điện tử như sau:
(1) Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ; xuất hàng hóa dưới các hình thức cho vay, cho mượn) và các trường hợp lập hóa đơn theo quy định của Bộ trưởng Bộ Tài chính, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định tại Điều 7 Nghị định 254/2026/NĐ-CP.
Hóa đơn điện tử phải theo định dạng chuẩn dữ liệu và phải ghi đầy đủ nội dung theo quy định của pháp luật về thuế, pháp luật về kế toán và quy định tại Điều 10 Nghị định 254/2026/NĐ-CP, bảo đảm phản ánh đầy đủ, trung thực nội dung nghiệp vụ kinh tế phát sinh. Người bán chịu trách nhiệm trước pháp luật về tính chính xác của hóa đơn đã lập.
(2) Khi khấu trừ thuế thu nhập cá nhân, khi thu thuế, phí, lệ phí, tổ chức, cá nhân khấu trừ thuế, tổ chức thu thuế, phí, lệ phí phải lập chứng từ khấu trừ thuế điện tử, biên lai thu thuế, phí, lệ phí điện tử giao cho người có thu nhập bị khấu trừ thuế, người nộp thuế, nộp phí, lệ phí và phải ghi đầy đủ các nội dung theo quy định tại Điều 23 Nghị định 254/2026/NĐ-CP và theo định dạng chuẩn dữ liệu.
(3) Trước khi sử dụng hóa đơn điện tử, chứng từ điện tử, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh, tổ chức, cá nhân khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí phải thực hiện đăng ký sử dụng hóa đơn điện tử, chứng từ điện tử theo quy định của Bộ trưởng Bộ Tài chính.
Việc đăng ký, quản lý, sử dụng hóa đơn điện tử, chứng từ điện tử phải tuân thủ các quy định của pháp luật về giao dịch điện tử, kế toán, thuế, quản lý thuế, phí và lệ phí và quy định của Bộ trưởng Bộ Tài chính.
(4) Dữ liệu hóa đơn, chứng từ điện tử khi bán hàng hóa, cung cấp dịch vụ, dữ liệu chứng từ khi thực hiện các giao dịch nộp thuế, khấu trừ thuế và nộp các khoản thuế, phí, lệ phí là cơ sở dữ liệu để phục vụ công tác quản lý thuế và cung cấp thông tin hóa đơn điện tử, chứng từ điện tử cho các tổ chức, cá nhân có liên quan.
(50 Người bán hàng hóa, cung cấp dịch vụ được ủy nhiệm cho bên thứ ba lập hóa đơn điện tử cho hoạt động bán hàng hóa, cung cấp dịch vụ. Bộ trưởng Bộ Tài chính hướng dẫn cụ thể nội dung này.
(6) Tổ chức thu phí, lệ phí được ủy nhiệm cho bên thứ ba lập biên lai thu phí, lệ phí. Biên lai được ủy nhiệm cho bên thứ ba vẫn ghi tên của tổ chức thu phí, lệ phí là bên ủy nhiệm. Việc ủy nhiệm phải được xác định bằng văn bản giữa bên ủy nhiệm và bên nhận ủy nhiệm thể hiện đầy đủ các thông tin về biên lai ủy nhiệm (mục đích ủy nhiệm; thời hạn ủy nhiệm; phương thức thanh toán biên lai ủy nhiệm) và phải thông báo cho cơ quan thuế khi thông báo phát hành biên lai.
(7) Trường hợp tổ chức thu thuế, phí, lệ phí và người cung cấp dịch vụ cùng thực hiện thu thuế, phí, lệ phí và tiền bán hàng hóa, cung cấp dịch vụ của một khách hàng thì được tích hợp biên lai thu thuế, phí, lệ phí và hóa đơn trên cùng một định dạng điện tử để giao cho người mua. Hóa đơn điện tử tích hợp phải đảm bảo có đủ nội dung của hóa đơn điện tử, biên lai điện tử và theo đúng định dạng chuẩn dữ liệu. Người bán hàng hóa, cung cấp dịch vụ và tổ chức thu thuế, phí, lệ phí có trách nhiệm thỏa thuận về đơn vị chịu trách nhiệm lập hóa đơn điện tử tích hợp cho khách hàng và phải thông báo đến cơ quan thuế quản lý trực tiếp theo mẫu do Bộ trưởng Bộ Tài chính quy định. Việc kê khai doanh thu của người bán hàng hóa, cung cấp dịch vụ và việc kê khai thuế, phí, lệ phí thực hiện theo quy định của pháp luật quản lý thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];