
Công văn 708 về phòng tránh giả danh cơ quan thuế có nội dung như thế nào?
Vào ngày 15/9/2026, Thuế Cơ sở 1 tỉnh Lào Cai đã có Công văn 708/TCS1-NVDTPC năm 2026 cảnh báo tình trạng giả danh cơ quan thuế và website giả mạo cơ quan Thuế.
<<<Tải về Công văn 708/TCS1-NVDTPC năm 2026>>>
Theo đó qua công tác giám sát trên không gian mạng, Cục Thuế phát hiện một số website giả mạo cơ quan Thuế, có giao diện tương tự các hệ thống dịch vụ thuế điện tử nhằm đánh lừa người sử dụng và thu thập thông tin cá nhân, tài khoản đăng nhập.
Cụ thể, các website giả mạo được Cục Thuế cảnh báo gồm:
- Dangkythuedientu.vn
- Admin.dangkythuedientu.vn
- Congthuedientutructuyen.com
Để chủ động phòng ngừa, bảo đảm an toàn thông tin và quyền lợi của người nộp thuế, đề nghị người nộp thuế thực hiện một số nội dung sau:
(1) Cảnh giác với các cuộc gọi tự xưng là cán bộ thuế
Không cung cấp CCCD, giấy phép kinh doanh, mã số thuế, tài khoản ngân hàng, mật khẩu, mã OTP hoặc các thông tin bảo mật khác cho người gọi điện khi chưa xác minh rõ danh tính và mục đích làm việc.
Trường hợp nhận được cuộc gọi yêu cầu cung cấp hồ sơ, thông tin hoặc yêu cầu đến cơ quan Thuế làm việc, người nộp thuế cần chủ động liên hệ với cơ quan Thuế quản lý trực tiếp để kiểm tra, xác nhận thông tin.
(2) Không truy cập các website không rõ nguồn gốc
Người nộp thuế không truy cập, không đăng nhập và không cung cấp thông tin trên các website giả mạo nêu trên hoặc các đường link được gửi từ các số điện thoại, tài khoản mạng xã hội không xác định.
Khi thực hiện các thủ tục thuế điện tử, người nộp thuế chỉ sử dụng các kênh thông tin, hệ thống điện tử chính thức của cơ quan Thuế, trong đó có Cổng thông tin điện tử của Cục Thuế và ứng dụng eTax Mobile.
(3) Chủ động bảo vệ tài khoản và thông tin cá nhân
Người nộp thuế không cung cấp mật khẩu, mã xác thực OTP và thông tin tài khoản ngân hàng cho bất kỳ cá nhân nào qua điện thoại, tin nhắn hoặc mạng xã hội.
Trường hợp đã cung cấp thông tin hoặc nghi ngờ tài khoản bị lộ, cần khẩn trương thay đổi mật khẩu, liên hệ ngân hàng và các đơn vị liên quan để có biện pháp bảo vệ tài khoản, đồng thời thông báo cho cơ quan chức năng khi cần thiết.
(4) Khi có nghi vấn, cần xác minh trước khi thực hiện
Cơ quan Thuế khuyến nghị người nộp thuế thực hiện nguyên tắc: “Không vội cung cấp thông tin - Không truy cập đường link lạ - Luôn xác minh với cơ quan Thuế.”
Trên đây là nội dung Công văn 708/TCS1-NVDTPC năm 2026 cảnh báo tình trạng giả danh cơ quan thuế và website giả mạo cơ quan Thuế

Công văn 708 về phòng tránh giả danh cơ quan thuế có nội dung như thế nào? (Hình từ Internet)
Một số cổng thông tin điện tử ngành thuế mà người nộp thuế có thể sử dụng?
Vừa qua, Thuế tỉnh Quảng Trị đã ra thông báo giới thiệu các cổng thông tin điện tử ngành thuế như sau:
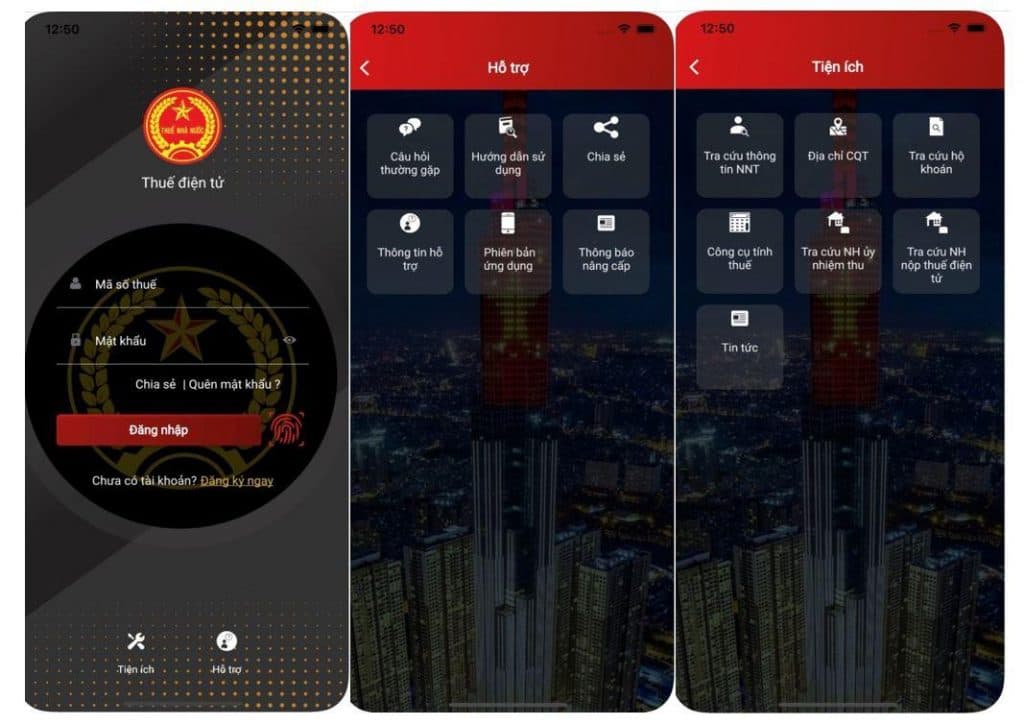
[1] Ứng dụng eTax Mobile: Là ứng dụng di động hỗ trợ cá nhân, cá nhân kinh doanh và hộ kinh doanh trong quá trình thực hiện nghĩa vụ thuế như: đăng ký thuế, kê khai, nộp thuế, tra cứu nghĩa vụ thuế… Đặc biệt, ứng dụng còn cho phép đăng ký hoàn thuế TNCN tự động.
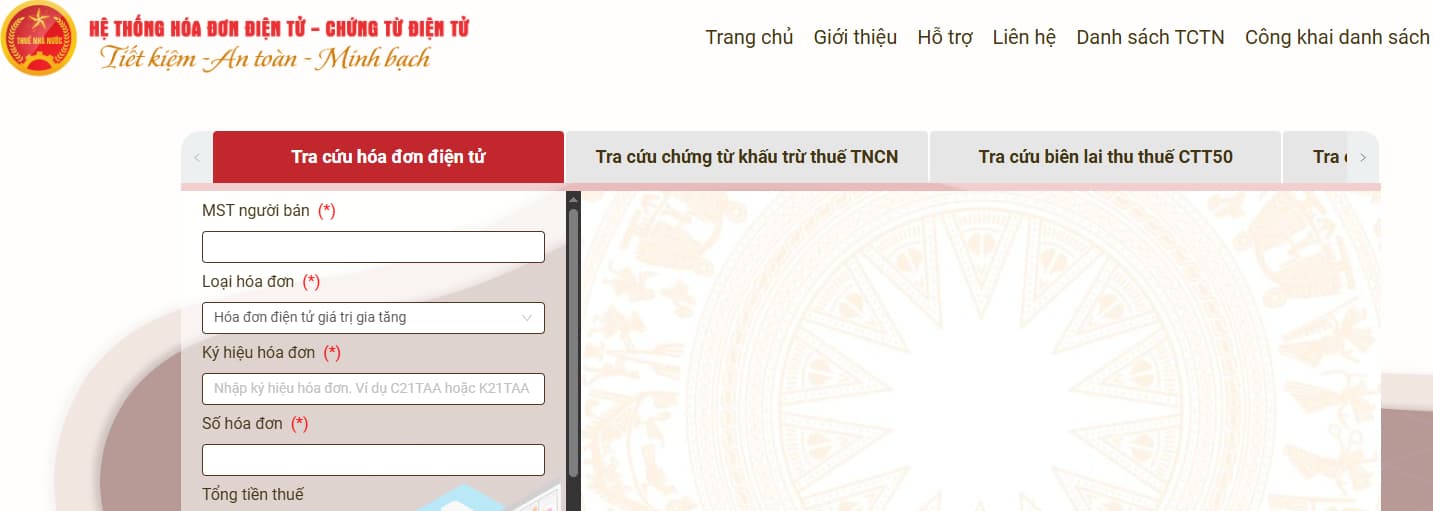
[2] Hệ thống hóa đơn điện tử - chứng từ điện tử: Thực hiện các thủ tục về hóa đơn
Website: https://hoadondientu.gdt.gov.vn/
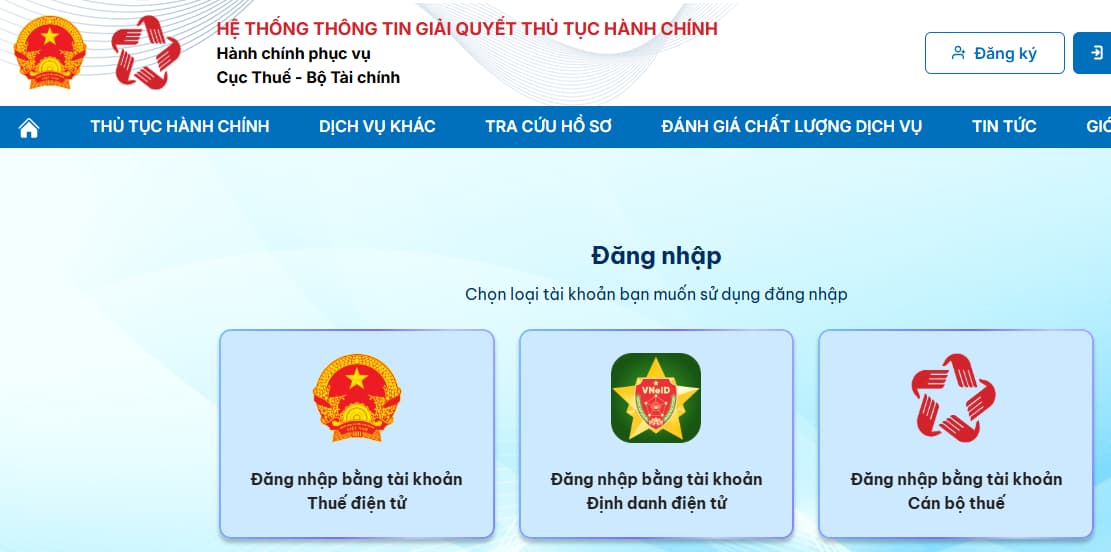
[3] Hệ thống thông tin giải quyết thủ tục hành chính: Tích hợp toàn bộ thủ tục hành chính về thuế và hóa đơn
Website: https://dichvucong.gdt.gov.vn/tthc/login
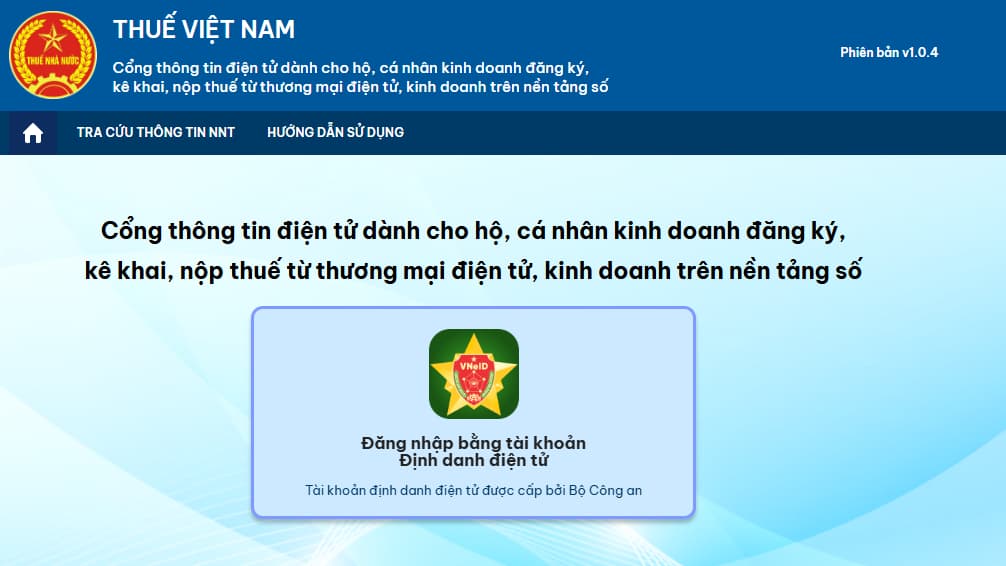
[4] Cổng thông tin điện tử dành cho hộ, CNKD đăng ký, kê khai, nộp thuế từ thương mại điện tử: Hộ, cá nhân kinh doanh đăng ký, kê khai, nộp thuế từ thương mại điện tử, kinh doanh trên nền tảng số
Website: https://canhantmdt.gdt.gov.vn/ICanhan/Request
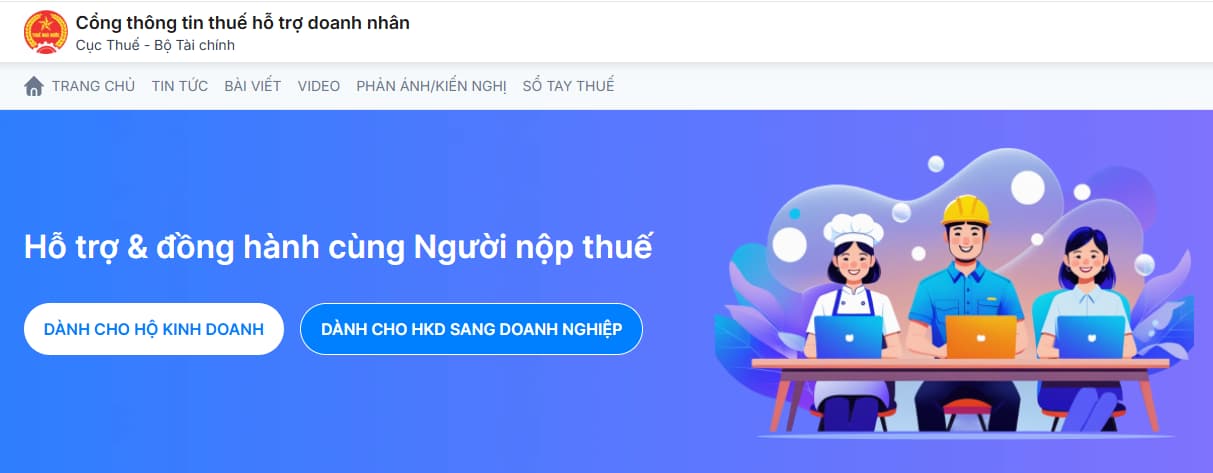
[5] Cổng thông tin thuế hỗ trợ doanh nhân: Hỗ trợ Người nộp thuế và có Al trợ lý tư vấn kinh doanh
Website: https://hotronnt.gdt.gov.vn
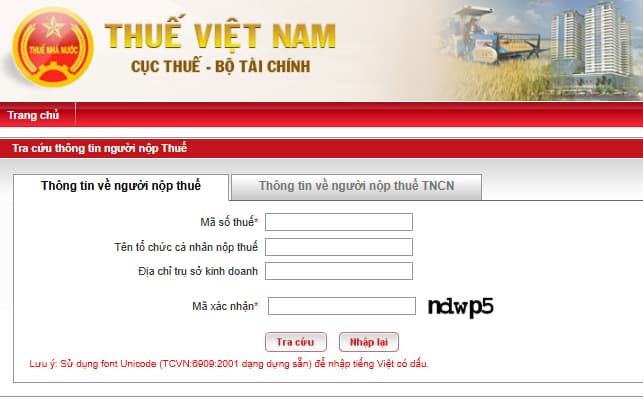
[6] Cống tra cứu thông tin người nộp thuế Tra cứu mã số thuế cá nhân & doanh: Tra cứu mã số thuế cá nhân & doanh nghiệp
Website: http://tracuunnt.gdt.gov.vn/tcnnt/mstdn.jsp
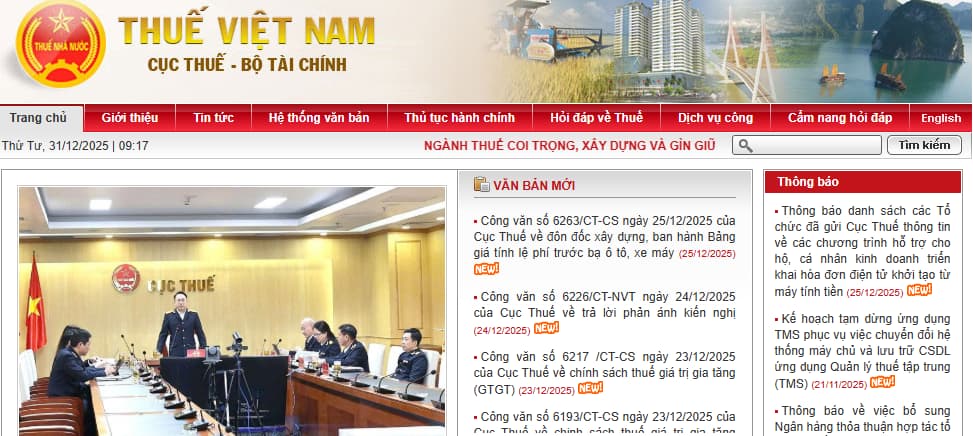
[7] Cổng thông tin điện tử của ngành Thuế: Theo dõi tin tức, sự kiện, văn bản, phần mềm hỗ trợ kê khai...
Website: https://www.gdt.gov.vn/wps/portal
Giả danh cơ quan thuế lừa đảo chiếm đoạt tài sản đi tù bao nhiêu năm?
Căn cứ tại khoản 1 Điều 174 Bộ luật Hình sự 2015 được sửa đổi, bị bãi bỏ bởi khoản 3 Điều 2 Luật Sửa đổi Bộ luật Hình sự 2017 có quy định về tội lừa đảo chiếm đoạt tài sản như sau:
Tội lừa đảo chiếm đoạt tài sản
1. Người nào bằng thủ đoạn gian dối chiếm đoạt tài sản của người khác trị giá từ 2.000.000 đồng đến dưới 50.000.000 đồng hoặc dưới 2.000.000 đồng nhưng thuộc một trong các trường hợp sau đây, thì bị phạt cải tạo không giam giữ đến 03 năm hoặc phạt tù từ 06 tháng đến 03 năm:
a) Đã bị xử phạt vi phạm hành chính về hành vi chiếm đoạt tài sản mà còn vi phạm;
b) Đã bị kết án về tội này hoặc về một trong các tội quy định tại các điều 168, 169, 170, 171, 172, 173, 175 và 290 của Bộ luật này, chưa được xóa án tích mà còn vi phạm;
c) Gây ảnh hưởng xấu đến an ninh, trật tự, an toàn xã hội;
d) Tài sản là phương tiện kiếm sống chính của người bị hại và gia đình họ;
2. Phạm tội thuộc một trong các trường hợp sau đây, thì bị phạt tù từ 02 năm đến 07 năm:
a) Có tổ chức;
b) Có tính chất chuyên nghiệp;
c) Chiếm đoạt tài sản trị giá từ 50.000.000 đồng đến dưới 200.000.000 đồng;
d) Tái phạm nguy hiểm;
đ) Lợi dụng chức vụ, quyền hạn hoặc lợi dụng danh nghĩa cơ quan, tổ chức;
e) Dùng thủ đoạn xảo quyệt;
3. Phạm tội thuộc một trong các trường hợp sau đây, thì bị phạt tù từ 07 năm đến 15 năm:
a) Chiếm đoạt tài sản trị giá từ 200.000.000 đồng đến dưới 500.000.000 đồng;
b) Lợi dụng thiên tai, dịch bệnh.
4. Phạm tội thuộc một trong các trường hợp sau đây, thì bị phạt tù từ 12 năm đến 20 năm hoặc tù chung thân:
a) Chiếm đoạt tài sản trị giá 500.000.000 đồng trở lên;
b) Lợi dụng hoàn cảnh chiến tranh, tình trạng khẩn cấp.
5. Người phạm tội còn có thể bị phạt tiền từ 10.000.000 đồng đến 100.000.000 đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 01 năm đến 05 năm hoặc tịch thu một phần hoặc toàn bộ tài sản.
Theo đó, người có hành vi dùng thủ đoạn gian dối để chiếm đoạt tài sản của người khác có thể bị xử lý về tội lừa đảo chiếm đoạt tài sản.
Như vậy, cá nhân có hành vi giả danh cơ quan thuế lừa đảo chiếm đoạt tài sản tùy theo tính chất và mức độ vi phạm, người phạm tội lừa đảo chiếm đoạt tài sản có thể bị truy cứu trách nhiệm hình sự theo 1 trong 4 khung hình phạt dưới đây:
Khung 1: Phạt cải tạo không giam giữ đến 03 năm hoặc phạt tù từ 06 tháng đến 03 năm.
Khung 2: Phạt tù từ 02 năm đến 07 năm.
Khung 3: Phạt tù từ 07 năm đến 15 năm
Khung 4: Phạt tù từ 12 năm đến 20 năm hoặc tù chung thân.
Ngoài hình phạt chính, người phạm tội còn có thể bị phạt tiền từ 10 triệu đồng đến 100 triệu đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 01 năm đến 05 năm hoặc bị tịch thu một phần hoặc toàn bộ tài sản.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];























