Mẫu Tờ khai thuế sử dụng đất phi nông nghiệp được sửa đổi bởi Thông tư 94?
Theo Mục IX Phụ lục II ban hành kèm Thông tư 80/2021/TT-BTC được sửa đổi bởi điểm a, e, g, h khoản 7 Điều 1 Thông tư 40/2025/TT-BTC và được sửa đổi bởi khoản 3 Điều 1 Thông tư 94/2025/TT-BTC quy định Mẫu Tờ khai thuế sử dụng đất phi nông nghiệp là Mẫu số 03/TKTH-SDDPNN.
Theo đó, Mẫu số 03/TKTH-SDDPNN có dạng như sau:
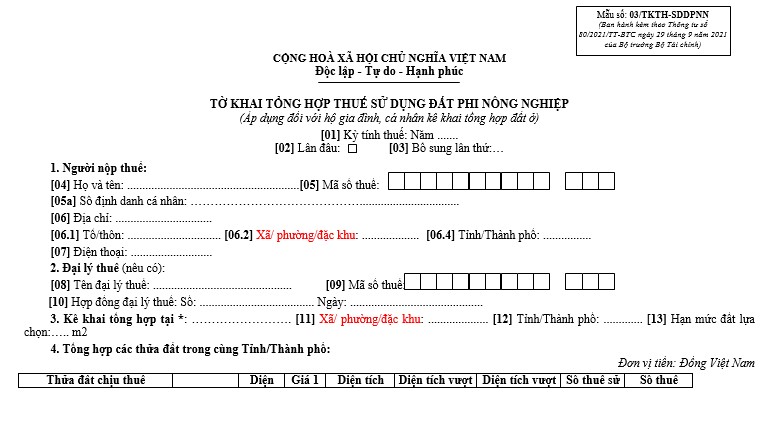
Tải về Mẫu số 03/TKTH-SDDPNN - Mẫu Tờ khai thuế sử dụng đất phi nông nghiệp.
>> Xem thêm: Mức thuế suất thuế sử dụng đất phi nông nghiệp năm 2026 là bao nhiêu?
Mẫu Tờ khai thuế sử dụng đất phi nông nghiệp được sửa đổi bởi Thông tư 94? (Hình từ Internet)
Người nộp thuế sử dụng đất phi nông nghiệp hiện nay là những ai?
Theo Điều 4 Luật Thuế sử dụng đất phi nông nghiệp 2010 quy người nộp thuế sử dụng đất phi nông nghiệp cụ thể như sau:
- Người nộp thuế là tổ chức, hộ gia đình, cá nhân có quyền sử dụng đất thuộc đối tượng chịu thuế quy định tại Điều 2 Luật Thuế sử dụng đất phi nông nghiệp 2010.
- Trường hợp tổ chức, hộ gia đình, cá nhân chưa được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất (sau đây gọi chung là Giấy chứng nhận) thì người đang sử dụng đất là người nộp thuế.
- Người nộp thuế trong một số trường hợp cụ thể được quy định như sau:
+ Trường hợp được Nhà nước cho thuê đất để thực hiện dự án đầu tư thì người thuê đất ở là người nộp thuế;
+ Trường hợp người có quyền sử dụng đất cho thuê đất theo hợp đồng thì người nộp thuế được xác định theo thỏa thuận trong hợp đồng. Trường hợp trong hợp đồng không có thỏa thuận về người nộp thuế thì người có quyền sử dụng đất là người nộp thuế;
+ Trường hợp đất đã được cấp Giấy chứng nhận nhưng đang có tranh chấp thì trước khi tranh chấp được giải quyết, người đang sử dụng đất là người nộp thuế. Việc nộp thuế không phải là căn cứ để giải quyết tranh chấp về quyền sử dụng đất;
+ Trường hợp nhiều người cùng có quyền sử dụng một thửa đất thì người nộp thuế là người đại diện hợp pháp của những người cùng có quyền sử dụng thửa đất đó;
+ Trường hợp người có quyền sử dụng đất góp vốn kinh doanh bằng quyền sử dụng đất mà hình thành pháp nhân mới có quyền sử dụng đất thuộc đối tượng chịu thuế quy định tại Điều 2 Luật Thuế sử dụng đất phi nông nghiệp 2010 thì pháp nhân mới là người nộp thuế.
Công thức tính thuế sử dụng đất phi nông nghiệp hiện nay là gì?
Căn cứ khoản 2 Điều 8 Thông tư 153/2011/TT-BTC được sửa đổi bởi khoản 2 Điều 4 Thông tư 40/2025/TT-BTC quy định công thức tính thuế sử dụng đất phi nông nghiệp hiện nay cụ thể như sau:
- Đối với diện tích đất ở, đất sản xuất kinh doanh, đất phi nông nghiệp sử dụng vào mục đích kinh doanh:
Số thuế phải nộp (đồng) | = | Số thuế phát sinh (đồng) | - | Số thuế được miễn, giảm (nếu có) (đồng) |
Trong đó:
Số thuế phát sinh (đồng) | = | Diện tích đất tính thuế (m2) | x | Giá của 1m2 đất (đồng/m2) | x | Thuế suất (%) |
- Đối với đất ở nhà nhiều tầng, nhiều hộ ở, nhà chung cư (bao gồm cả trường hợp có tầng hầm) và công trình xây dựng dưới mặt đất:
Số thuế phải nộp = Số thuế phát sinh - Số thuế được miễn, giảm (nếu có)
Trong đó:
Số thuế phát sinh | = | Diện tích nhà của từng tổ chức, hộ gia đình, cá nhân | x | Hệ số phân bổ | x | Giá của 1m2 đất tương ứng | x | Thuế suất |
Trường hợp chỉ có công trình xây dựng dưới mặt đất:
Số thuế phát sinh | = | Diện tích sử dụng công trình của tổ chức, hộ gia đình, cá nhân | x | Hệ số phân bổ | x | Giá của 1m2 đất tương ứng | x | Thuế suất |
- Trường hợp đất phi nông nghiệp sử dụng vào mục đích kinh doanh mà không xác định được diện tích đất sử dụng vào mục đích kinh doanh:
Số thuế phát sinh | = | Diện tích đất sử dụng vào kinh doanh (m2) | x | Giá của 1m2 đất (đồng) | x | Thuế suất (%) |
Trong đó:
Diện tích đất sử dụng vào kinh doanh (m2) | = | Tổng diện tích đất sử dụng | x | Doanh thu hoạt động kinh doanh chia (/)Tổng doanh thu cả năm |
Chú ý: Thuế suất thuế sử dụng đất phi nông nghiệp quy định Điều 7 Thông tư 153/2011/TT-BTC như sau:
- Đất ở:
+ Đất ở bao gồm cả trường hợp sử dụng để kinh doanh áp dụng theo biểu thuế lũy tiến từng phần như sau:
BẬC THUẾ | DIỆN TÍCH ĐẤT TÍNH THUẾ (m2) | THUẾ SUẤT (%) |
1 | Diện tích trong hạn mức | 0,03 |
2 | Phần diện tích vượt không quá 3 lần hạn mức | 0,07 |
3 | Phần diện tích vượt trên 3 lần hạn mức | 0,15 |
+ Đất ở nhà nhiều tầng nhiều hộ ở, nhà chung cư, công trình xây dựng dưới mặt đất áp dụng mức thuế suất 0,03%.
- Đất sản xuất, kinh doanh phi nông nghiệp, đất phi nông nghiệp sử dụng vào mục đích kinh doanh áp dụng mức thuế suất 0,03%.
- Đất sử dụng không đúng mục đích, đất chưa sử dụng theo đúng quy định áp dụng mức thuế suất 0,15%.
- Đất của dự án đầu tư phân kỳ theo đăng ký của nhà đầu tư được cơ quan nhà nước có thẩm quyền phê duyệt áp dụng mức thuế suất 0,03%.
- Đất lấn, chiếm áp dụng mức thuế suất 0,2%.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];