Hướng dẫn điền tờ khai thuế sử dụng đất phi nông nghiệp mẫu 01 TK SDDPNN theo Thông tư 89 ra sao?
Theo Phụ lục 1 ban hành kèm theo Thông tư 89/2026/TT-BTC quy định mẫu 01 TK SDDPNN là mẫu tờ khai thuế sử dụng đất phi nông nghiệp áp dụng đối với hộ gia đình, cá nhân:
Theo đó, mẫu 01 TK SDDPNN có dạng như sau:
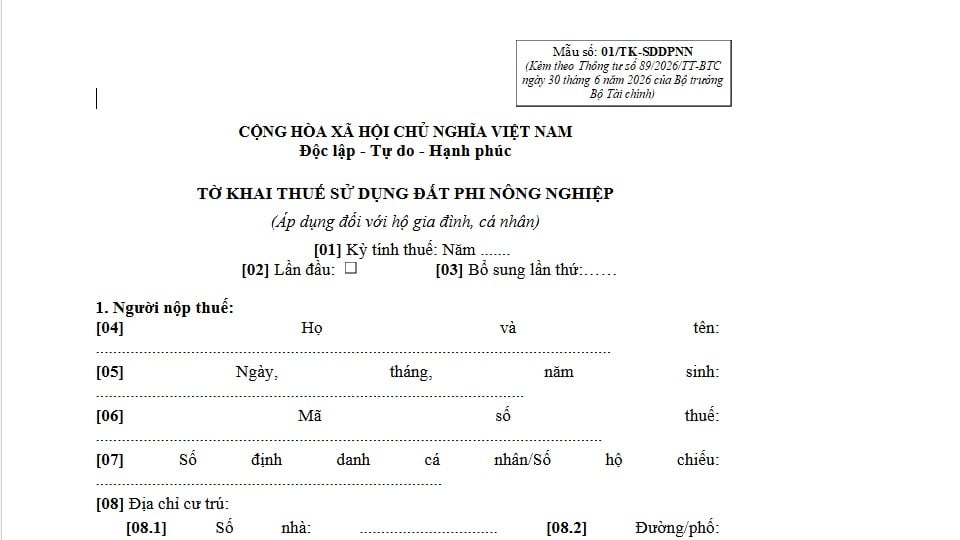
>> Tải về mẫu 01 TK SDDPNN - Ttờ khai thuế sử dụng đất phi nông nghiệp.
Dưới đây là hướng dẫn điền tờ khai thuế sử dụng đất phi nông nghiệp mẫu 01/TK-SDDPNN:
* Chỉ tiêu [01] đến [03]: Kỳ tính thuế và lần khai
[01] Năm: ghi năm tính thuế.
[02] Lần đầu: đánh dấu nếu lần đầu khai cho thửa đất và tình trạng nghĩa vụ hiện tại.
[03] Bổ sung lần thứ: ghi số lần nếu nộp hồ sơ bổ sung, không đánh dấu đồng thời với lần đầu.
* Chỉ tiêu [04] đến [10]: Người nộp thuế
[04] Họ và tên: người có nghĩa vụ kê khai đối với thửa đất.
[05] Mã số thuế và [06] số định danh cá nhân: ghi theo thông tin đã được cấp.
[07] đến [10]: ghi địa chỉ cư trú hoặc liên hệ đầy đủ theo từng cấp hành chính.
Thông tin người nộp thuế phải thống nhất với quyền sử dụng đất và tình trạng sử dụng thực tế. Nếu có thay đổi người nộp thuế, các bên cần hoàn thành nghĩa vụ liên quan theo thời gian sử dụng thực tế.
* Chỉ tiêu [11] đến [13]: Dịch vụ làm thủ tục về thuế
Ghi tên, mã số thuế và hợp đồng của tổ chức, cá nhân làm dịch vụ thủ tục thuế nếu có. Người tự kê khai để trống nhóm này theo hướng dẫn tiếp nhận.
Chỉ tiêu [14]: Người sử dụng đất và tỷ lệ
Liệt kê người cùng sử dụng thửa đất, mã số thuế hoặc số định danh và tỷ lệ quyền sử dụng. Tổng tỷ lệ cần phù hợp với giấy tờ pháp lý. Không dùng mục này để liệt kê người cùng hộ khẩu nhưng không có quyền hoặc nghĩa vụ đối với thửa đất.
* Chỉ tiêu [15] đến [15.4]: Nguồn gốc thửa đất
Ghi thời điểm, hình thức có quyền sử dụng đất và thông tin người chuyển quyền nếu mẫu yêu cầu:
[15] nêu nguồn gốc như được giao, nhận chuyển nhượng, tặng cho hoặc thừa kế;
[15.1] đến [15.4] ghi thông tin của bên chuyển quyền và căn cứ giao dịch tương ứng.
Lưu ý: Nếu được Nhà nước giao đất hoặc công nhận quyền sử dụng đất mà không có người chuyển quyền, không tự tạo dữ liệu bên chuyển nhượng.
* Chỉ tiêu [16.1] đến [16.5]: Địa chỉ thửa đất
Ghi số nhà hoặc vị trí, đường/thôn, xã/phường, tỉnh/thành phố và thông tin địa bàn theo đúng cấu trúc mẫu. Địa chỉ cần khớp giấy chứng nhận; nếu địa danh đã thay đổi, bổ sung cách đối chiếu theo hướng dẫn địa phương.
* Chỉ tiêu [17] và [18]: Thửa đất duy nhất và kê khai tổng hợp
[17] Thửa đất duy nhất: đánh dấu khi đây là thửa đất ở duy nhất thuộc phạm vi xác định theo quy định.
[18] Kê khai tổng hợp: đánh dấu khi người nộp thuế thuộc trường hợp phải tổng hợp nhiều thửa đất ở.
Lưu ý: Hai chỉ tiêu trên phản ánh tình trạng hồ sơ, không phải nơi tự xác định mức thuế. Nếu chưa chắc có thuộc diện tổng hợp hay không, cần rà soát toàn bộ các thửa đất ở và hỏi cơ quan thuế.
* Chỉ tiêu [19] đến [20.5]: Thửa đất đã có giấy chứng nhận
Tại [19] và các ô liên quan, ghi số giấy chứng nhận, số thửa, tờ bản đồ, diện tích và mục đích sử dụng theo giấy. Sau đó phân loại diện tích sử dụng thực tế:
[20.1] Diện tích đất sử dụng đúng mục đích: phần đang sử dụng phù hợp mục đích được công nhận.
[20.2] Diện tích đất sử dụng không đúng mục đích: phần đã chuyển cách sử dụng nhưng chưa hoàn tất thủ tục phù hợp.
[20.3] Diện tích đất lấn, chiếm: chỉ ghi khi thực tế và hồ sơ xác định có phần lấn, chiếm; không tự kết luận từ chênh lệch đo đạc.
[20.4] Diện tích đất sử dụng vào mục đích kinh doanh: ghi phần diện tích thuộc tiêu chí này theo thực tế và hồ sơ.
[20.5] Diện tích đất chưa sử dụng theo đúng quy định: ghi phần thuộc trường hợp tương ứng nếu có.
Không cộng lặp một phần diện tích vào nhiều nhóm nếu bản chất chỉ thuộc một nhóm. Nếu hiện trạng khác giấy chứng nhận, nên có hồ sơ kỹ thuật hoặc xác nhận để giải trình.
* Chỉ tiêu [21] đến [23]: Thửa đất chưa có giấy chứng nhận và thời điểm thay đổi
Nhóm [21] đến [21.2] dành cho thửa đất chưa được cấp giấy chứng nhận: ghi thông tin giấy tờ đang có, diện tích và nguồn gốc sử dụng.
[22] ghi thời điểm bắt đầu sử dụng đất;
[23] ghi thời điểm phát sinh thay đổi thông tin làm ảnh hưởng hồ sơ kê khai.
Lưu ý: Không lấy ngày ký tờ khai thay cho ngày bắt đầu sử dụng hoặc ngày thay đổi.
* Chỉ tiêu [24] đến [24.3]: Nhà nhiều tầng, nhiều hộ và chung cư
Ghi thông tin diện tích đất xây dựng, hệ số phân bổ hoặc diện tích căn hộ theo giấy tờ của nhà nhiều tầng, nhiều hộ hoặc chung cư. Cần dùng số liệu từ hợp đồng, giấy chứng nhận và hồ sơ của công trình; không tự tính hệ số nếu chưa có dữ liệu tổng diện tích và phần sử dụng chung.
* Chỉ tiêu [25.1] và [25.2]: Miễn, giảm thuế
[25.1] Trường hợp miễn, giảm: mô tả căn cứ mà người nộp thuế cho rằng mình thuộc diện áp dụng.
[25.2] Giấy tờ chứng minh: liệt kê bản sao tài liệu gửi kèm.
Lưu ý: Cơ quan thuế quyết định việc miễn, giảm sau khi kiểm tra điều kiện và tài liệu.
Nếu lần đầu kê khai đã xác định thuộc diện miễn, giảm, có thể khai tại nhóm này và nộp giấy tờ chứng minh.
Nếu điều kiện phát sinh sau hồ sơ khai lần đầu, có thể cần hồ sơ riêng với Mẫu 01/MGTH.
>> Tải về Mẫu 01/MGTH
Ví dụ kê khai một thửa đất ở đã có giấy chứng nhận: Hộ ông Nguyễn Văn A, số định danh 079******48, sử dụng thửa 85, tờ bản đồ 11, diện tích 120 m² đất ở tại phường Bình Thạnh, TP. HCM. Đây là lần đầu kê khai và toàn bộ diện tích đang sử dụng đúng mục đích. => Ông A sẽ thực hiện khai mẫu 01 TK SDDPNN như sau: >> Ghi năm tính thuế tại [01] >> Đánh dấu [02] >> Ghi thông tin cá nhân tại [04] đến [10] >> Ghi thông tin giấy chứng nhận tại [19] >> Ghi 120 m² tại [20.1]. >> Các mục [20.2] đến [20.5] không phát sinh thì không tự nhập số liệu. |
Hướng dẫn điền tờ khai thuế sử dụng đất phi nông nghiệp mẫu 01 TK SDDPNN theo Thông tư 89 ra sao? (Hình từ Internet)
Nguyên tắc khai thuế sử dụng đất phi nông nghiệp như thế nào?
Căn cứ theo khoản 1 Điều 16 Thông tư 153/2011/TT-BTC quy định nguyên tắc khai thuế sử dụng đất phi nông nghiệp hiện nay như sau:
(1) NNT có trách nhiệm khai chính xác vào Tờ khai thuế các thông tin liên quan đến NNT như: tên, số CMT, mã số thuế, địa chỉ nhận thông báo thuế; Các thông tin liên quan đến thửa đất chịu thuế như diện tích, mục đích sử dụng.
Nếu đất đã được cấp Giấy chứng nhận thì phải khai đầy đủ các thông tin trên Giấy chứng nhận như số, ngày cấp, số tờ bản đồ, diện tích đất, hạn mức (nếu có).
Đối với hồ sơ khai thuế đất ở của hộ gia đình, cá nhân, UBND cấp xã xác định các chỉ tiêu tại phần xác định của cơ quan chức năng trên tờ khai và chuyển cho Thuế cơ sở để làm căn cứ tính thuế.
Đối với hồ sơ khai thuế của tổ chức, trường hợp cần làm rõ một số chỉ tiêu liên quan làm căn cứ tính thuế theo đề nghị của cơ quan Thuế, cơ quan Tài nguyên và Môi trường có trách nhiệm xác nhận và gửi cơ quan Thuế.
(2) Hàng năm, NNT không phải thực hiện khai lại nếu không có sự thay đổi về NNT và các yếu tố dẫn đến thay đổi số thuế phải nộp.
Trường hợp phát sinh các sự việc dẫn đến sự thay đổi về NNT thì NNT mới phải kê khai và nộp hồ sơ khai thuế theo quy định tại Thông tư 153/2011/TT-BTC trong thời hạn 30 (ba mươi) ngày kể từ ngày phát sinh các sự việc trên;
Trường hợp phát sinh các yếu tố làm thay đổi số thuế phải nộp (trừ trường hợp thay đổi giá 1m2 đất tính thuế) thì NNT phải kê khai và nộp hồ sơ khai thuế trong thời hạn 30 (ba mươi) ngày kể từ ngày phát sinh các yếu tố làm thay đổi số thuế phải nộp.
(3) Việc kê khai tổng hợp thuế sử dụng đất phi nông nghiệp chỉ áp dụng đối với đất ở.
Người nộp thuế thuộc diện phải kê khai tổng hợp theo quy định tại Thông tư 153/2011/TT-BTC thì phải thực hiện lập tờ khai tổng hợp và nộp tại Thuế cơ sở nơi NNT đã chọn và đăng ký.
Hiện nay tính thuế sử dụng đất phi nông nghiệp theo công thức nào?
Căn cứ khoản 2 Điều 8 Thông tư 153/2011/TT-BTC được sửa đổi bởi khoản 2 Điều 4 Thông tư 40/2025/TT-BTC quy định công thức tính thuế sử dụng đất phi nông nghiệp hiện nay cụ thể như sau:
- Đối với diện tích đất ở, đất sản xuất kinh doanh, đất phi nông nghiệp sử dụng vào mục đích kinh doanh:
Số thuế phải nộp (đồng) | = | Số thuế phát sinh (đồng) | - | Số thuế được miễn, giảm (nếu có) (đồng) |
Trong đó:
Số thuế phát sinh (đồng) | = | Diện tích đất tính thuế (m2) | x | Giá của 1m2 đất (đồng/m2) | x | Thuế suất (%) |
- Đối với đất ở nhà nhiều tầng, nhiều hộ ở, nhà chung cư (bao gồm cả trường hợp có tầng hầm) và công trình xây dựng dưới mặt đất:
Số thuế phải nộp = Số thuế phát sinh - Số thuế được miễn, giảm (nếu có)
Trong đó:
Số thuế phát sinh | = | Diện tích nhà của từng tổ chức, hộ gia đình, cá nhân | x | Hệ số phân bổ | x | Giá của 1m2 đất tương ứng | x | Thuế suất |
Trường hợp chỉ có công trình xây dựng dưới mặt đất:
Số thuế phát sinh | = | Diện tích sử dụng công trình của tổ chức, hộ gia đình, cá nhân | x | Hệ số phân bổ | x | Giá của 1m2 đất tương ứng | x | Thuế suất |
- Trường hợp đất phi nông nghiệp sử dụng vào mục đích kinh doanh mà không xác định được diện tích đất sử dụng vào mục đích kinh doanh:
Số thuế phát sinh | = | Diện tích đất sử dụng vào kinh doanh (m2) | x | Giá của 1m2 đất (đồng) | x | Thuế suất (%) |
Trong đó:
Diện tích đất sử dụng vào kinh doanh (m2) | = | Tổng diện tích đất sử dụng | x | Doanh thu hoạt động kinh doanh chia (/)Tổng doanh thu cả năm |
Chú ý: Thuế suất thuế sử dụng đất phi nông nghiệp quy định Điều 7 Thông tư 153/2011/TT-BTC như sau:
- Đất ở:
+ Đất ở bao gồm cả trường hợp sử dụng để kinh doanh áp dụng theo biểu thuế lũy tiến từng phần như sau:
BẬC THUẾ | DIỆN TÍCH ĐẤT TÍNH THUẾ (m2) | THUẾ SUẤT (%) |
1 | Diện tích trong hạn mức | 0,03 |
2 | Phần diện tích vượt không quá 3 lần hạn mức | 0,07 |
3 | Phần diện tích vượt trên 3 lần hạn mức | 0,15 |
+ Đất ở nhà nhiều tầng nhiều hộ ở, nhà chung cư, công trình xây dựng dưới mặt đất áp dụng mức thuế suất 0,03%.
- Đất sản xuất, kinh doanh phi nông nghiệp, đất phi nông nghiệp sử dụng vào mục đích kinh doanh áp dụng mức thuế suất 0,03%.
- Đất sử dụng không đúng mục đích, đất chưa sử dụng theo đúng quy định áp dụng mức thuế suất 0,15%.
- Đất của dự án đầu tư phân kỳ heo đăng ký của nhà đầu tư được cơ quan nhà nước có thẩm quyền phê duyệt áp dụng mức thuế suất 0,03%.
- Đất lấn, chiếm áp dụng mức thuế suất 0,2%.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];