Tờ khai thuế sử dụng đất phi nông nghiệp mới nhất năm 2026 là mẫu nào?
Tờ khai thuế sử dụng đất phi nông nghiệp mới nhất hiện nay là Mẫu số 01/TK-SDDPNN tại Phụ lục 1 ban hành kèm theo Thông tư 89/2026/TT-BTC.
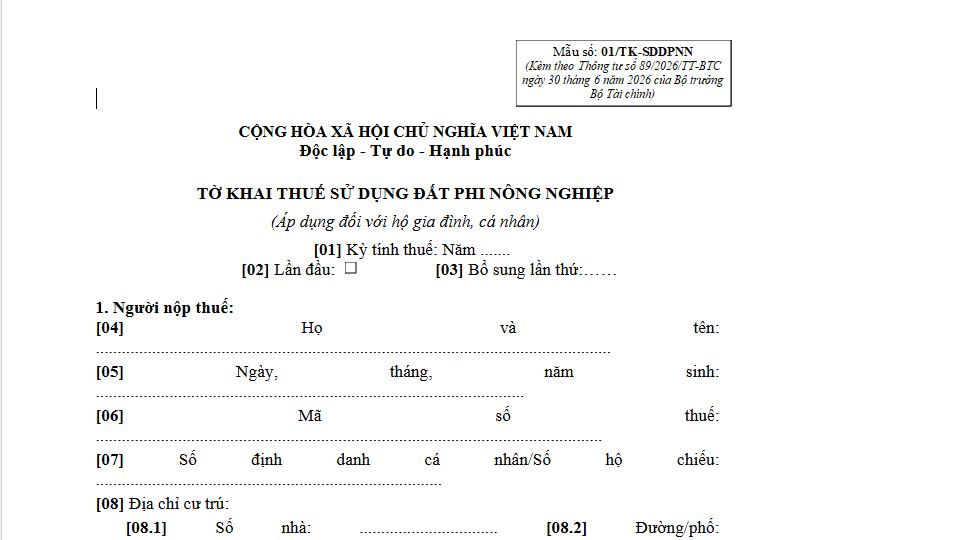
Mẫu số 01/TK-SDDPNN ban hành kèm theo Thông tư 89/2026/TT-BTC
>>> Tải về Mẫu số 01/TK-SDDPNN - Tờ khai thuế sử dụng đất phi nông nghiệp
Tờ khai thuế sử dụng đất phi nông nghiệp mới nhất năm 2026 là mẫu nào? (Hình từ Internet)
Tính thuế sử dụng đất phi nông nghiệp thế nào?
Căn cứ vào Điều 5 Luật Thuế sử dụng đất phi nông nghiệp 2010 thì căn cứ tính thuế sử dụng đất phi nông nghiệp là giá tính thuế và thuế suất.
Trong đó:
(*) Giá tính thuế: Điều 6 Luật Thuế sử dụng đất phi nông nghiệp 2010 (được sửa đổi bởi Điều 249 Luật Đất đai 2024)
(1) Giá tính thuế đối với đất được xác định bằng diện tích đất tính thuế nhân với giá của 1m2 đất.
(2) Diện tích đất tính thuế được quy định như sau:
- Diện tích đất tính thuế là diện tích đất thực tế sử dụng.
Trường hợp có quyền sử dụng nhiều thửa đất ở thì diện tích đất tính thuế là tổng diện tích các thửa đất tính thuế.
Trường hợp được Nhà nước giao đất, cho thuê đất để xây dựng khu công nghiệp thì diện tích đất tính thuế không bao gồm diện tích đất xây dựng kết cấu hạ tầng sử dụng chung;
- Đối với đất ở nhà nhiều tầng nhiều hộ ở, nhà chung cư bao gồm cả trường hợp vừa để ở, vừa để kinh doanh thì diện tích đất tính thuế được xác định bằng hệ số phân bổ nhân với diện tích nhà của từng tổ chức, hộ gia đình, cá nhân sử dụng.
Hệ số phân bổ được xác định bằng diện tích đất xây dựng nhà nhiều tầng nhiều hộ ở, nhà chung cư chia cho tổng diện tích nhà của các tổ chức, hộ gia đình, cá nhân sử dụng.
Trường hợp nhà nhiều tầng nhiều hộ ở, nhà chung cư có tầng hầm thì 50% diện tích tầng hầm của các tổ chức, hộ gia đình, cá nhân sử dụng trong tầng hầm được cộng vào diện tích nhà của các tổ chức, hộ gia đình, cá nhân sử dụng để tính hệ số phân bổ;
- Đối với công trình xây dựng dưới mặt đất thì áp dụng hệ số phân bổ bằng 0,5 diện tích đất xây dựng chia cho tổng diện tích công trình của các tổ chức, hộ gia đình, cá nhân sử dụng.
(3) Giá của 01 m2 đất là giá đất theo bảng giá đất tương ứng với mục đích sử dụng và được ổn định theo chu kỳ 05 năm.
(*) Thuế suất: Điều 7 Luật Thuế sử dụng đất phi nông nghiệp 2010
(1) Thuế suất đối với đất ở bao gồm cả trường hợp sử dụng để kinh doanh áp dụng theo biểu thuế lũy tiến từng phần được quy định như sau:
Bậc thuế | Diện tích đất tính thuế (m2) | Thuế suất (%) |
1 | Diện tích trong hạn mức | 0,03 |
2 | Phần diện tích vượt không quá 3 lần hạn mức | 0,07 |
3 | Phần diện tích vượt trên 3 lần hạn mức | 0,15 |
(2) Hạn mức đất ở làm căn cứ tính thuế là hạn mức giao đất ở mới theo quy định của Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương, kể từ ngày Luật Thuế sử dụng đất phi nông nghiệp 2010 có hiệu lực thi hành.
Trường hợp đất ở đã có hạn mức theo quy định trước ngày Luật Thuế sử dụng đất phi nông nghiệp 2010 có hiệu lực thi hành thì áp dụng như sau:
- Trường hợp hạn mức đất ở theo quy định trước ngày Luật Thuế sử dụng đất phi nông nghiệp 2010 có hiệu lực thi hành thấp hơn hạn mức giao đất ở mới thì áp dụng hạn mức giao đất ở mới để làm căn cứ tính thuế;
- Trường hợp hạn mức đất ở theo quy định trước ngày Luật Thuế sử dụng đất phi nông nghiệp 2010 có hiệu lực thi hành cao hơn hạn mức giao đất ở mới thì áp dụng hạn mức đất ở cũ để làm căn cứ tính thuế.
(3) Đất ở nhà nhiều tầng nhiều hộ ở, nhà chung cư, công trình xây dựng dưới mặt đất áp dụng mức thuế suất 0,03%.
(4) Đất sản xuất, kinh doanh phi nông nghiệp áp dụng mức thuế suất 0,03%.
(5) Đất phi nông nghiệp quy định tại Điều 3 Luật Thuế sử dụng đất phi nông nghiệp 2010 sử dụng vào mục đích kinh doanh áp dụng mức thuế suất 0,03%.
(6) Đất sử dụng không đúng mục đích, đất chưa sử dụng theo đúng quy định áp dụng mức thuế suất 0,15%. Trường hợp đất của dự án đầu tư phân kỳ theo đăng ký của nhà đầu tư được cơ quan nhà nước có thẩm quyền phê duyệt thì không coi là đất chưa sử dụng và áp dụng mức thuế suất 0,03%.
(7) Đất lấn, chiếm áp dụng mức thuế suất 0,2% và không áp dụng hạn mức. Việc nộp thuế không phải là căn cứ để công nhận quyền sử dụng đất hợp pháp của người nộp thuế đối với diện tích đất lấn, chiếm.
Đăng ký, khai, tính và nộp thuế sử dụng đất phi nông nghiệp ra sao?
Căn cứ vào Điều 8 Luật Thuế sử dụng đất phi nông nghiệp 2010 quy định việc đăng ký, khai, tính và nộp thuế sử dụng đất phi nông nghiệp như sau:
(1) Người nộp thuế đăng ký, khai, tính và nộp thuế theo quy định của pháp luật về quản lý thuế.
(2) Người nộp thuế đăng ký, khai, tính và nộp thuế tại cơ quan thuế thuộc tỉnh nơi có quyền sử dụng đất.
Trường hợp ở vùng sâu, vùng xa, điều kiện đi lại khó khăn, người nộp thuế có thể thực hiện việc đăng ký, khai, tính và nộp thuế tại Ủy ban nhân dân xã. Cơ quan thuế tạo điều kiện để người nộp thuế thực hiện nghĩa vụ của mình.
(3) Trường hợp người nộp thuế có quyền sử dụng nhiều thửa đất ở thì diện tích tính thuế là tổng diện tích các thửa đất ở tính thuế trong phạm vi tỉnh, thành phố trực thuộc trung ương. Việc đăng ký, khai, tính và nộp thuế được quy định như sau:
- Người nộp thuế đăng ký, khai, tính và nộp thuế tại cơ quan thuế thuộc tỉnh nơi có quyền sử dụng đất;
- Người nộp thuế được lựa chọn hạn mức đất ở tại một xã, phường thuộc tỉnh nơi có quyền sử dụng đất. Trường hợp có một hoặc nhiều thửa đất ở vượt hạn mức thì người nộp thuế được lựa chọn một nơi có thửa đất ở vượt hạn mức để xác định diện tích vượt hạn mức của các thửa đất.
Giá tính thuế được áp dụng theo giá đất của từng xã, phường thuộc tỉnh tại nơi có thửa đất.
Người nộp thuế lập tờ khai tổng hợp theo mẫu quy định để xác định tổng diện tích các thửa đất ở có quyền sử dụng và số thuế đã nộp, gửi cơ quan thuế nơi người nộp thuế đã lựa chọn để xác định hạn mức đất ở để nộp phần chênh lệch giữa số thuế phải nộp theo quy định của Luật Thuế sử dụng đất phi nông nghiệp 2010 và số thuế đã nộp.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];