Cách nộp thuế sử dụng đất phi nông nghiệp 2026 trên Etaxmobile?
Dưới đây là cách nộp thuế sử dụng đất phi nông nghiệp 2026 trên Etaxmobile mà người nộp thuế có thể tham khảo:
Bước 1: Cài đặt ứng dụng eTax Mobile trên điện thoại.
Bước 2: Đăng nhập/Đăng ký ứng dụng eTax Mobile.
* Trường hợp người nộp thuế đã có tài khoản giao dịch thuế điện tử: đăng nhập bằng Mã số thuế/Căn cước công dân và mật khẩu.
* Trường hợp người nộp thuế chưa có tài khoản: chọn “Đăng ký” và thực hiện theo hướng dẫn.
Đăng nhập sẽ hiện ra giao diện dưới đây
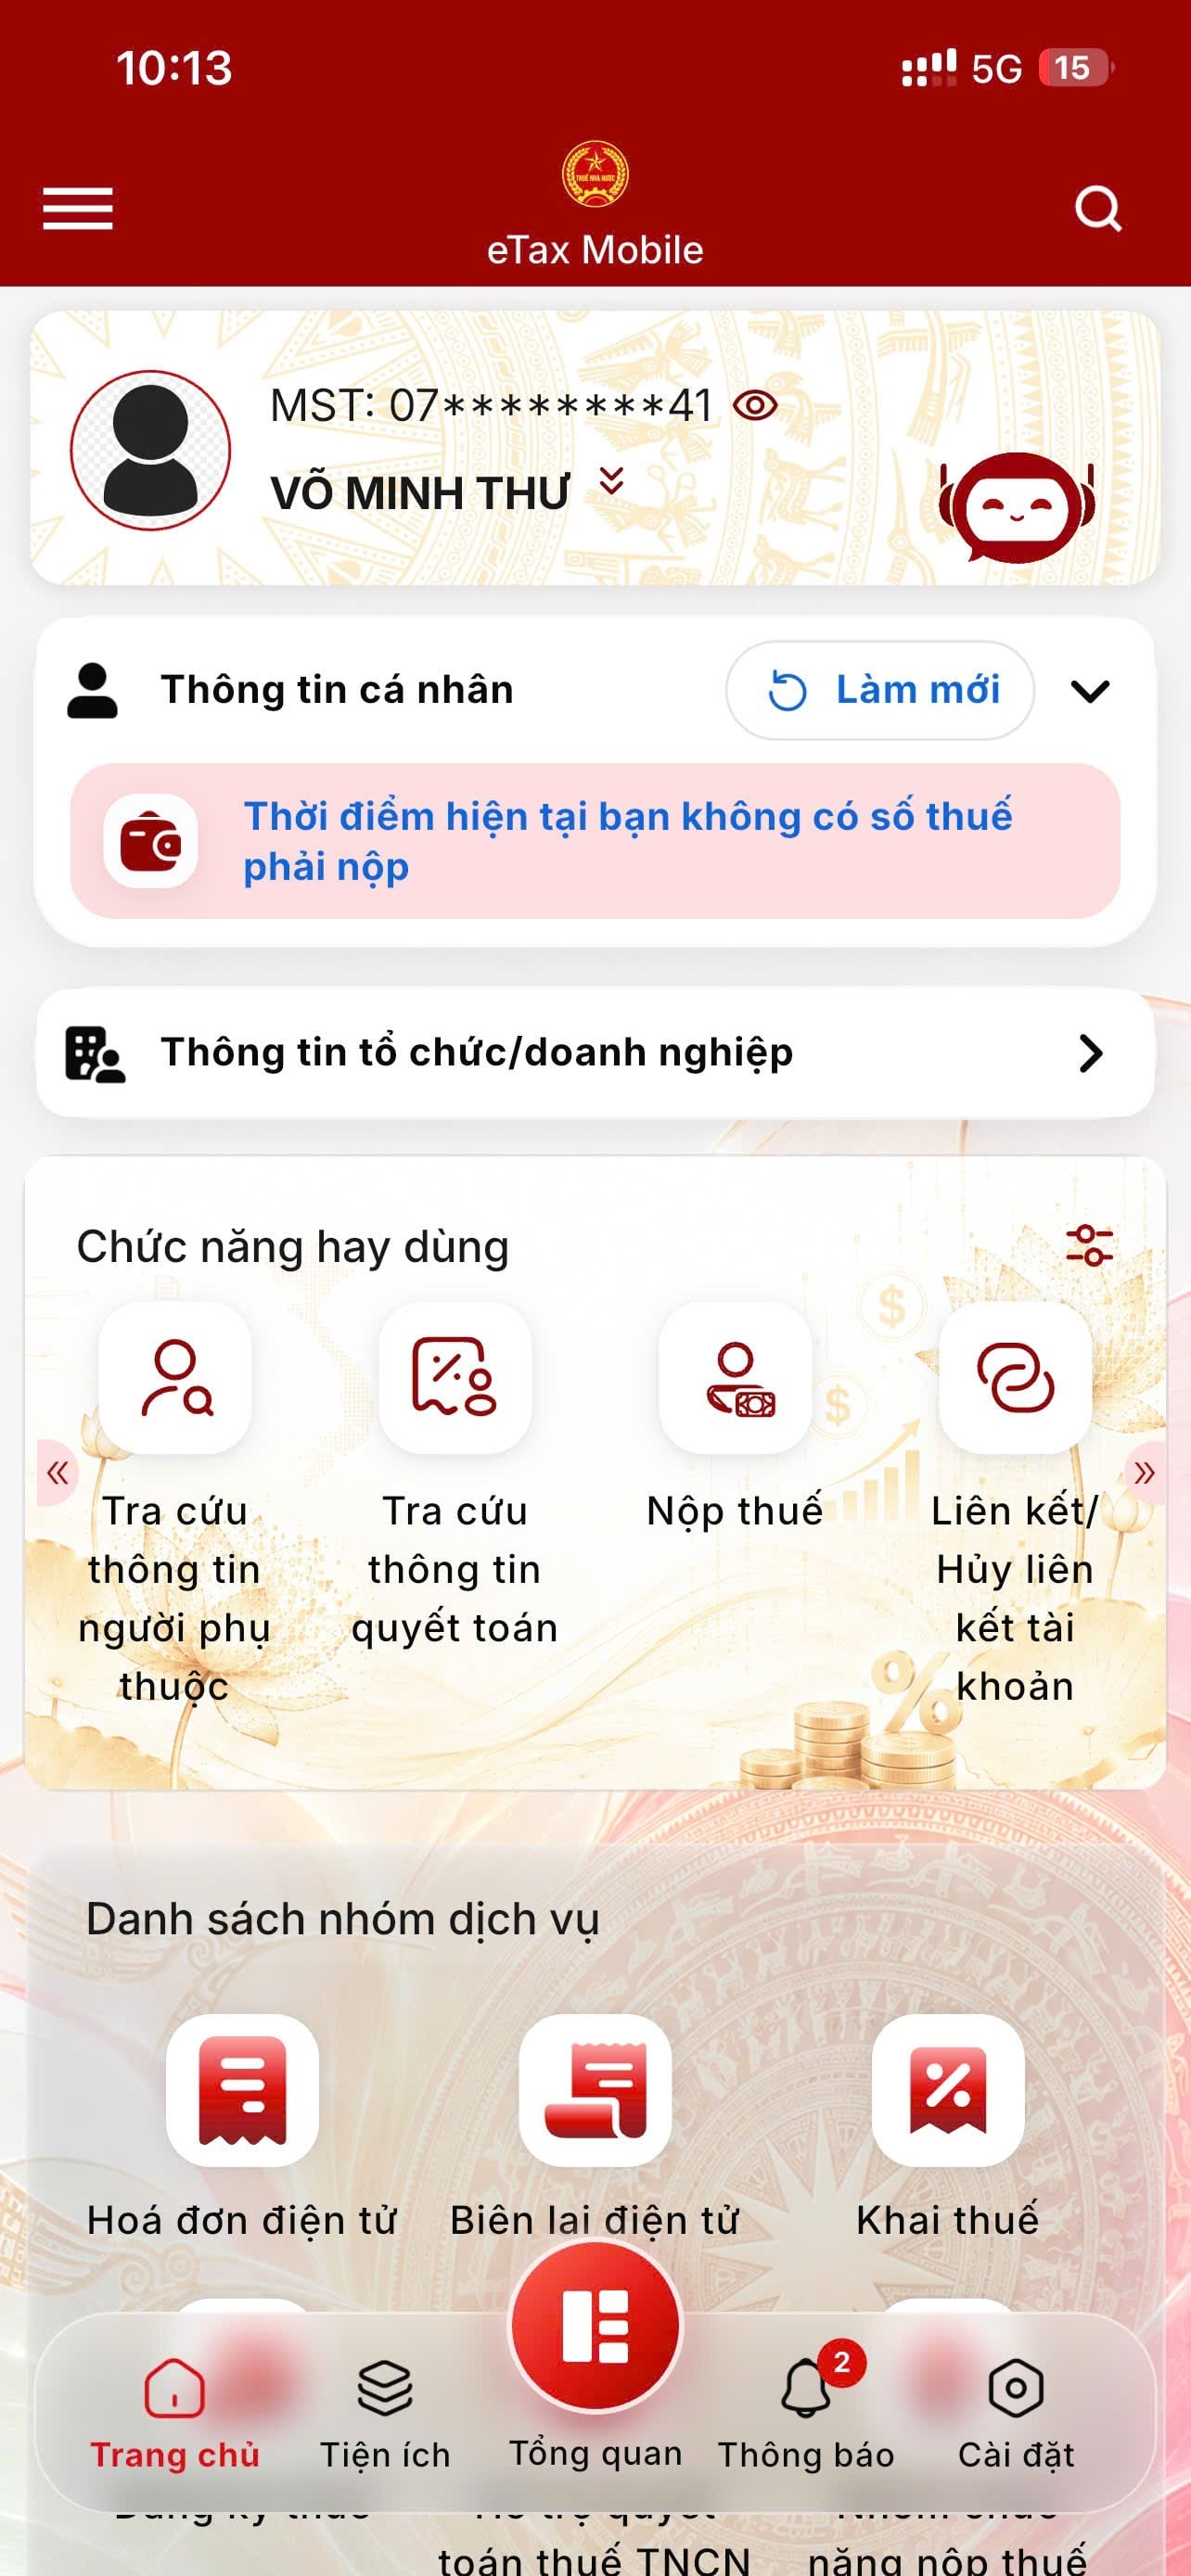
Bước 3:
(1) Chọn nhóm chức năng thuế
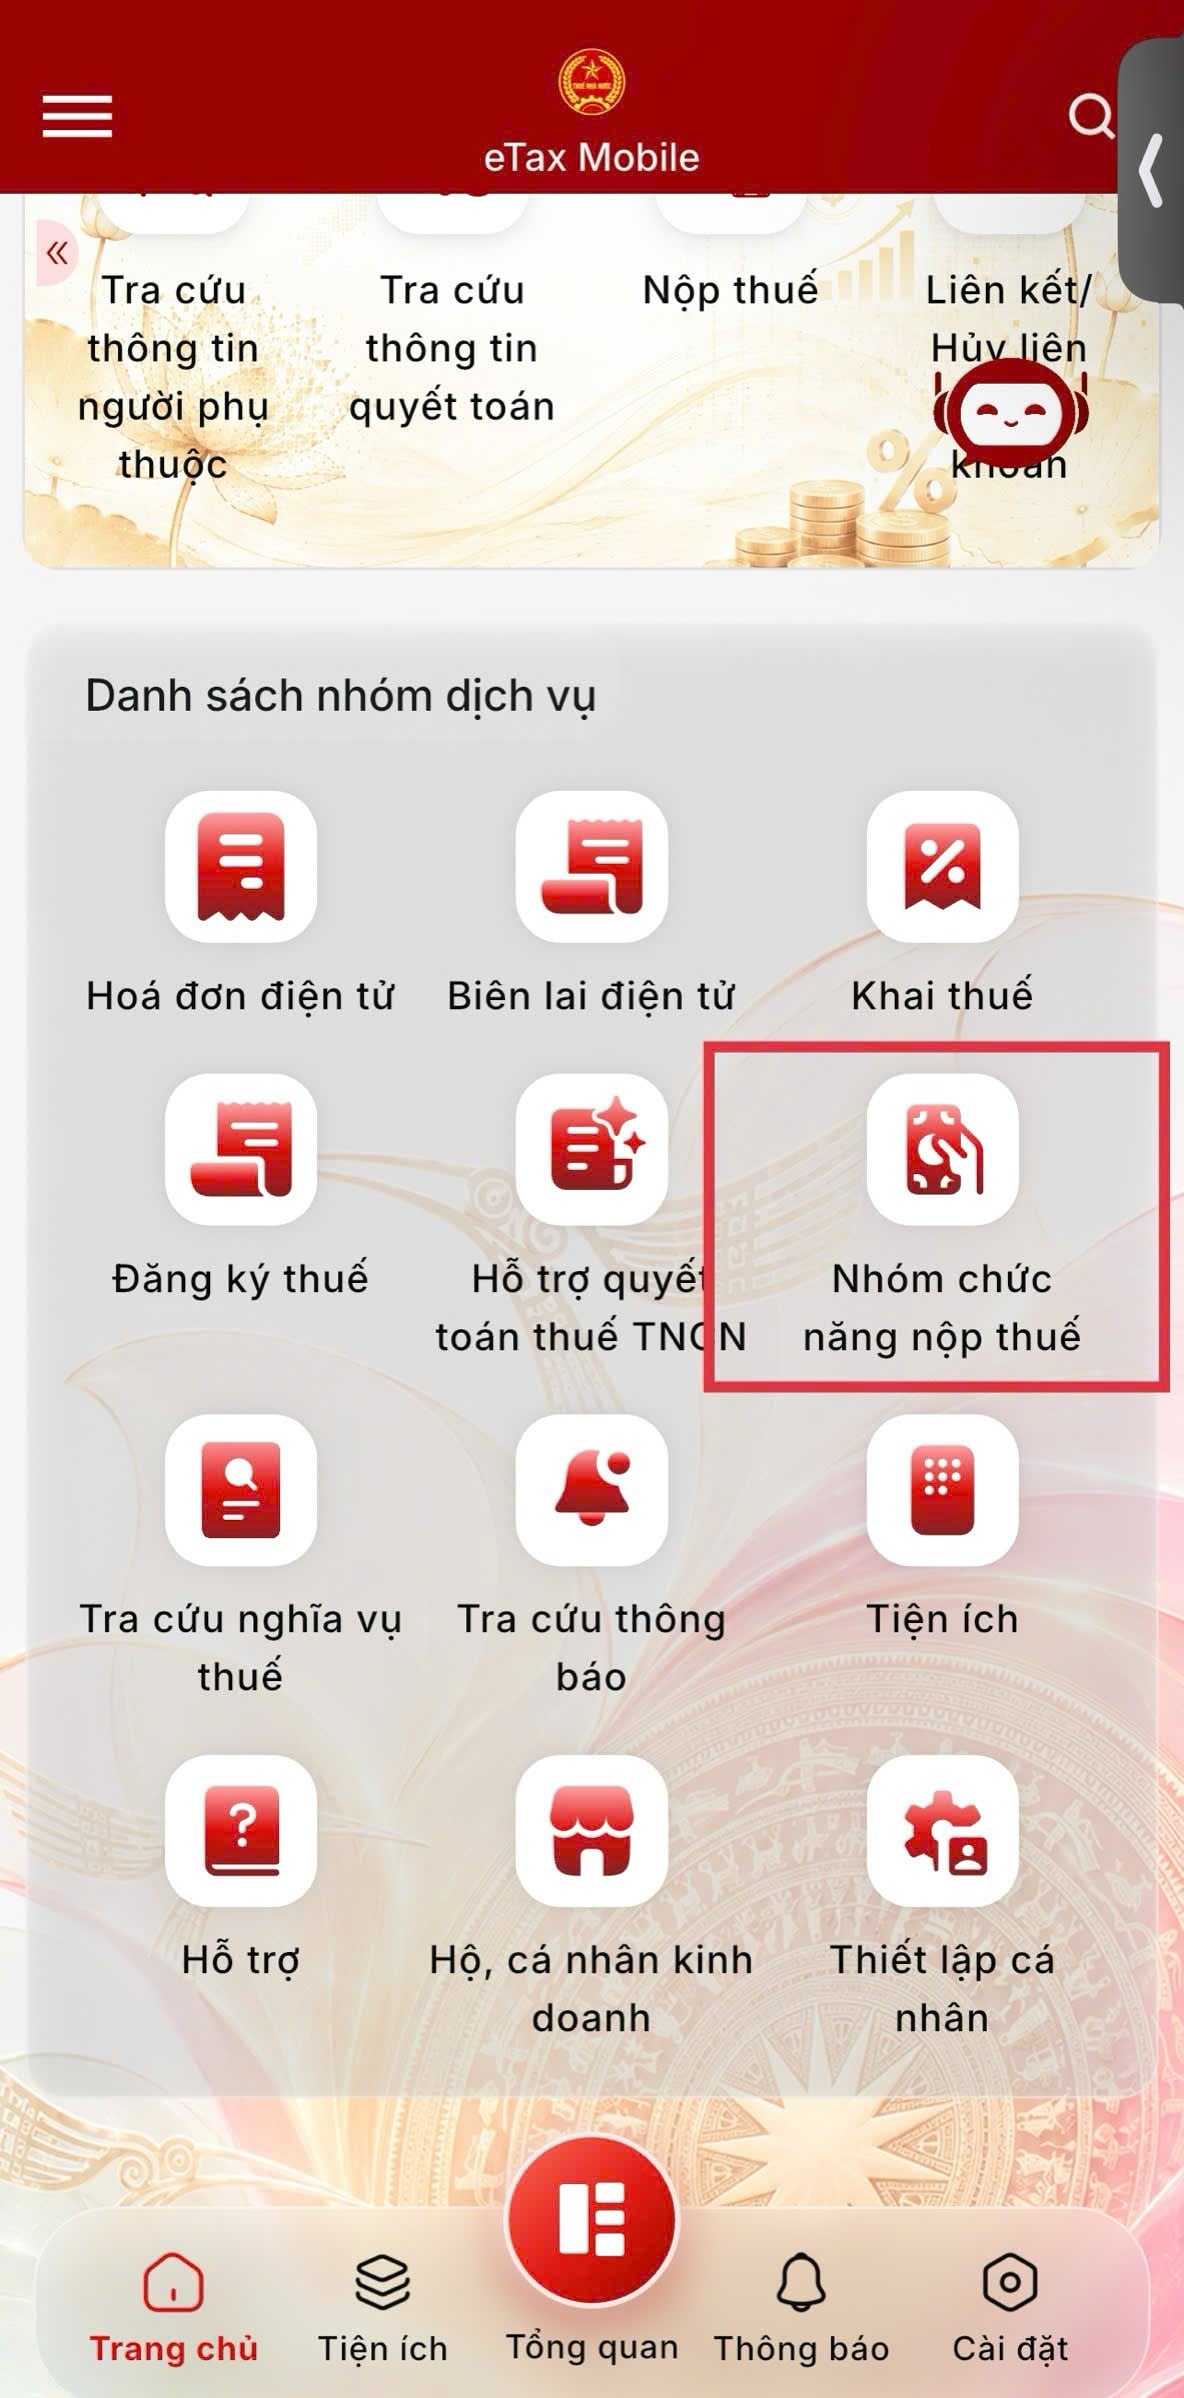
(2) Liên kết/hủy liên kết tài khoản
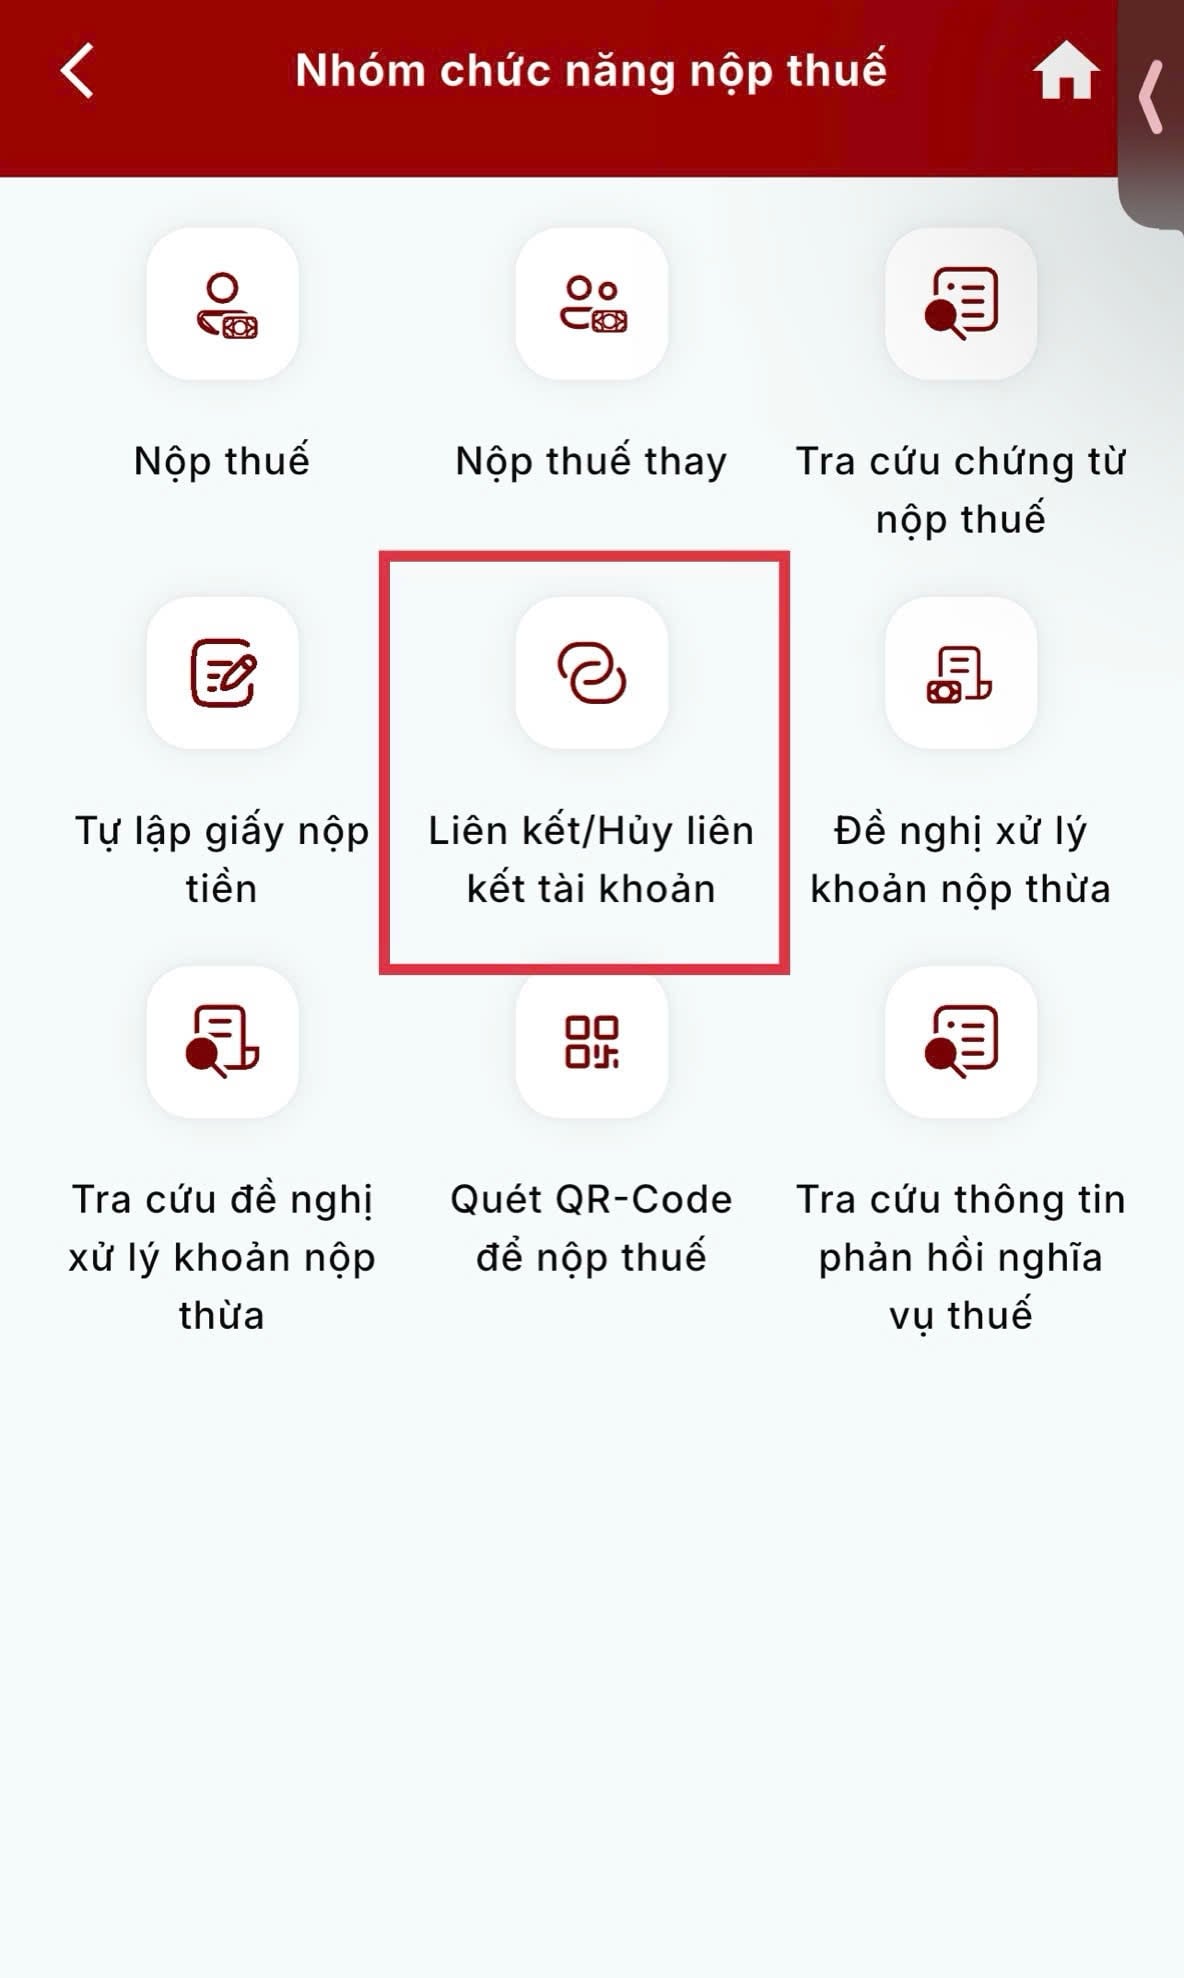
(3) Chọn ngân hàng liên kết và làm theo hướng dẫn
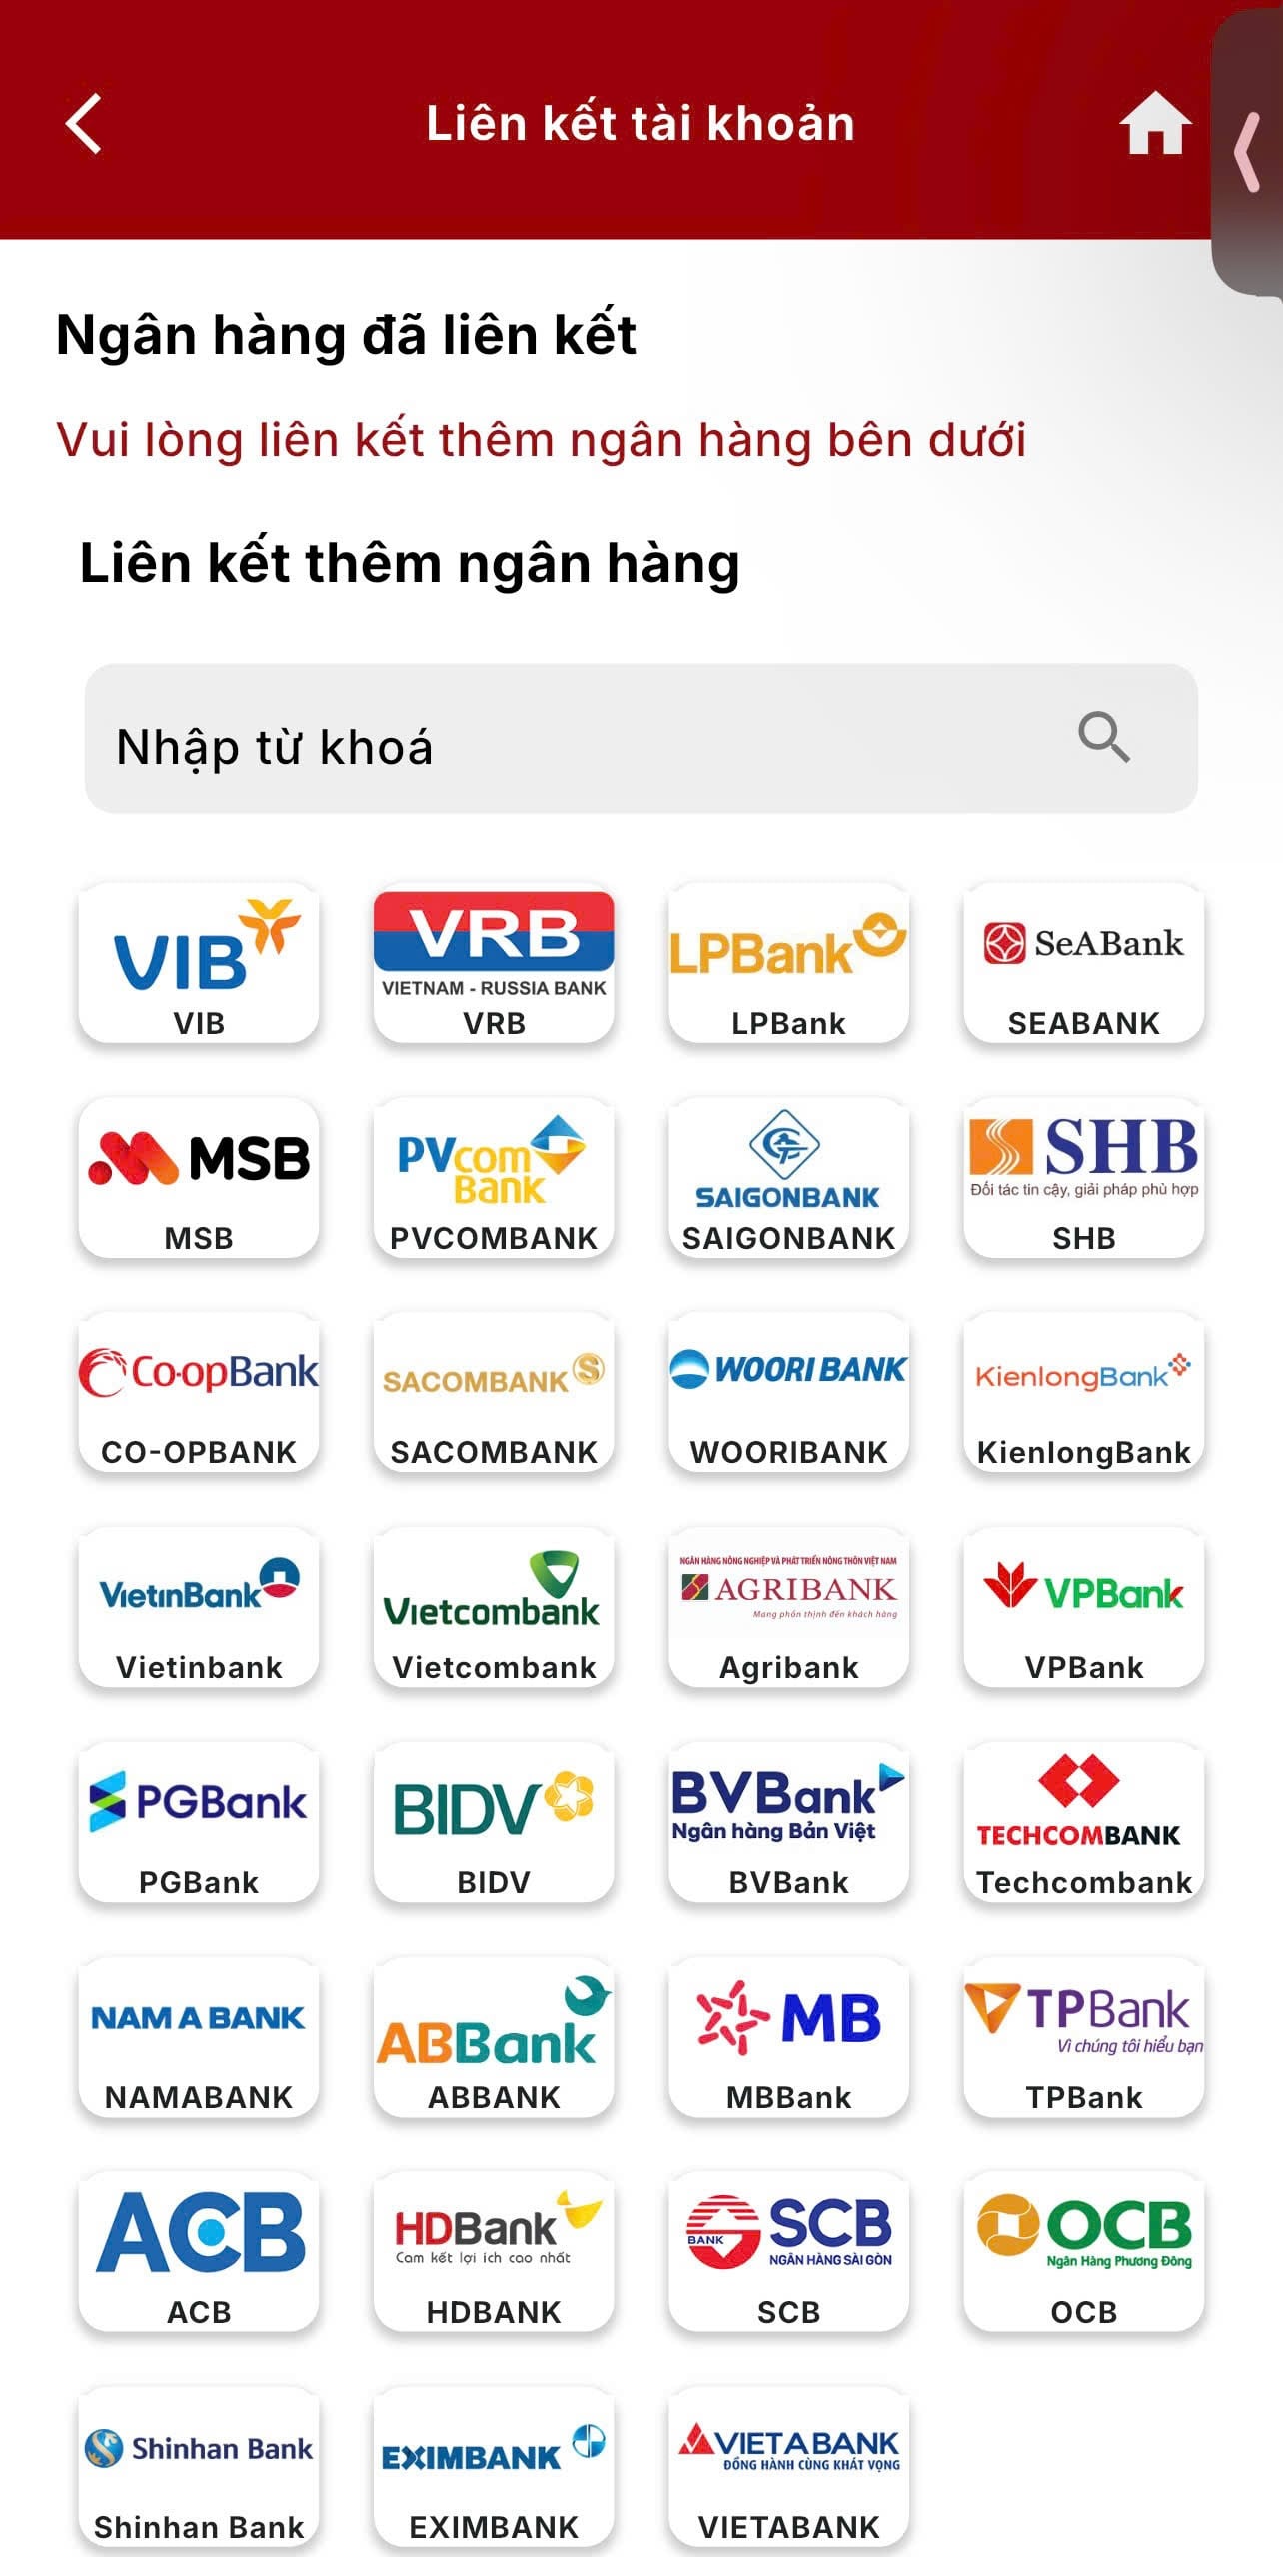
Bước 4: Quay trở lại màn hình chính
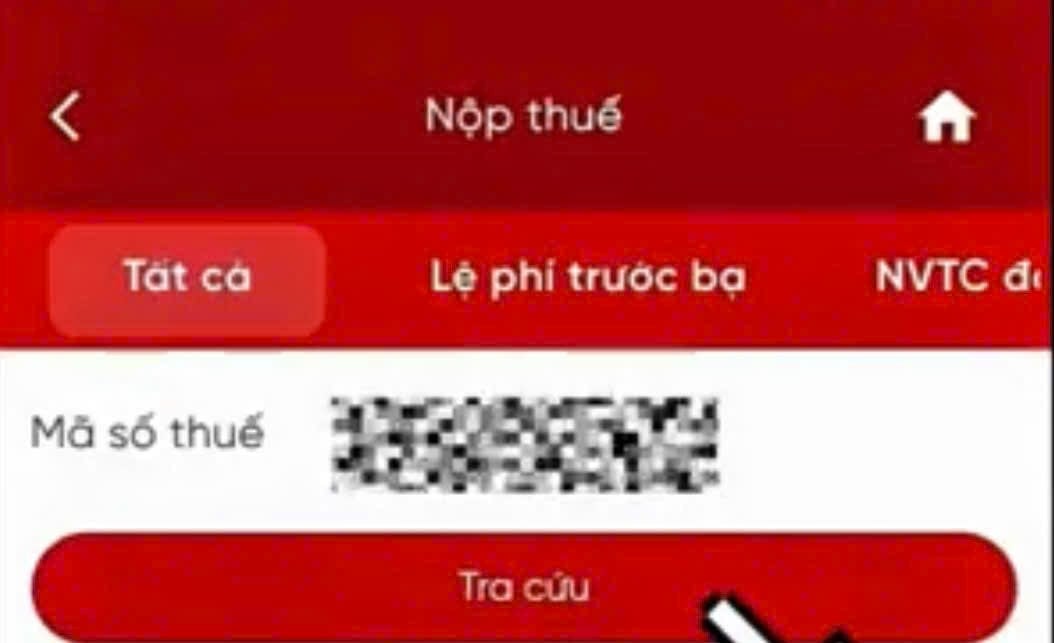
(1) Chọn "nộp thuế"
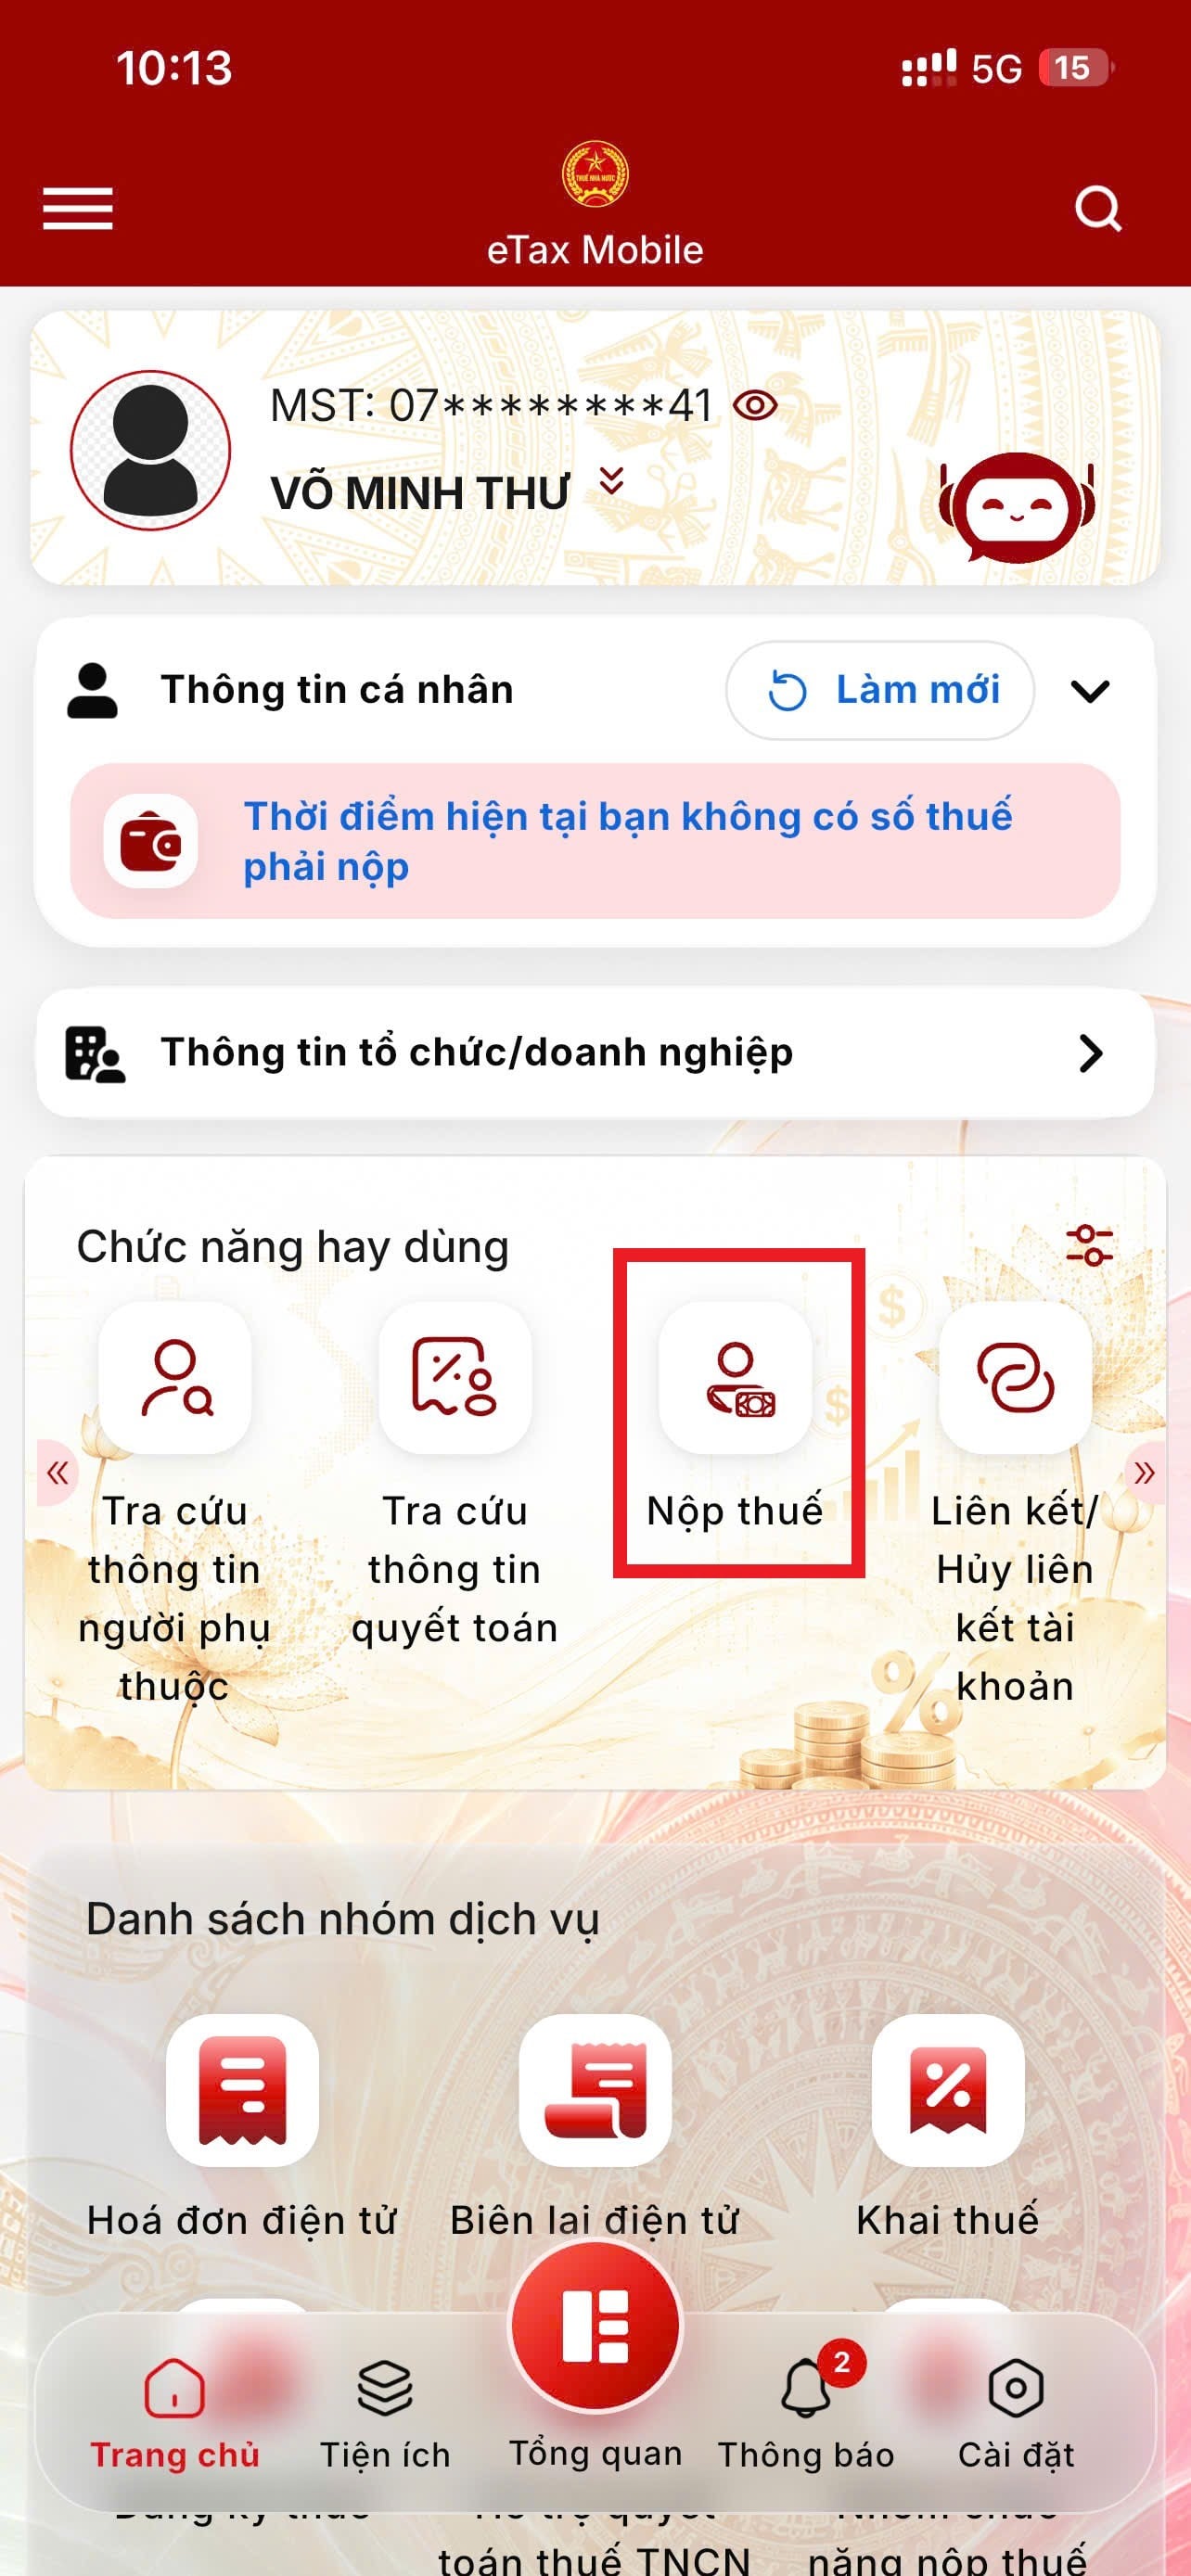
(2) Sau đó nhập MST và Tra cứu
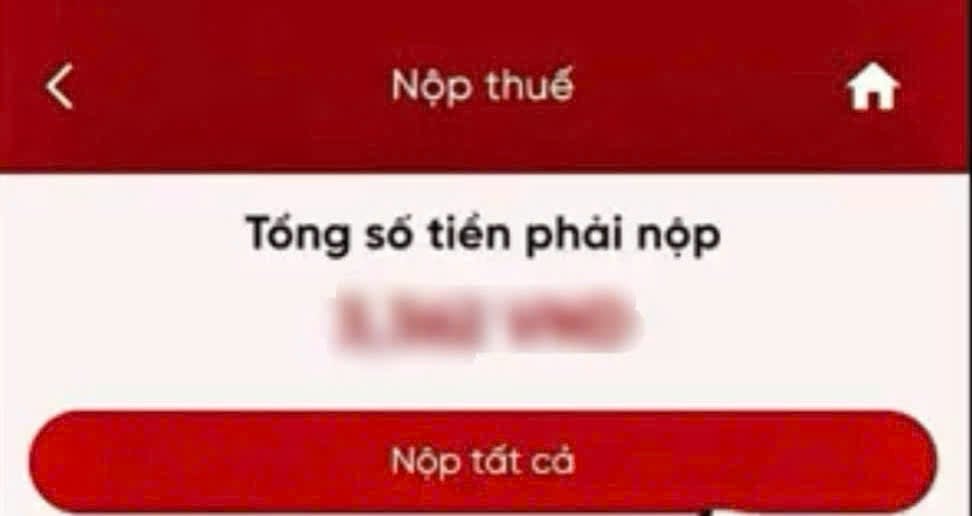
(3) Hệ thống sẽ hiện ra tổng số tiền thuế phải nộp và thực hiện các bước nộp thuế theo hướng dẫn
(5) Xác nhận thanh toán qua ngân hàng đã liên kết - Nhập mã OTP
(6) Nhận biên lai
Lưu ý: Kiểm tra kỹ thông tin cá nhân, thông tin nộp thuế trước khi hoàn thành nghĩa vụ nộp thuế.
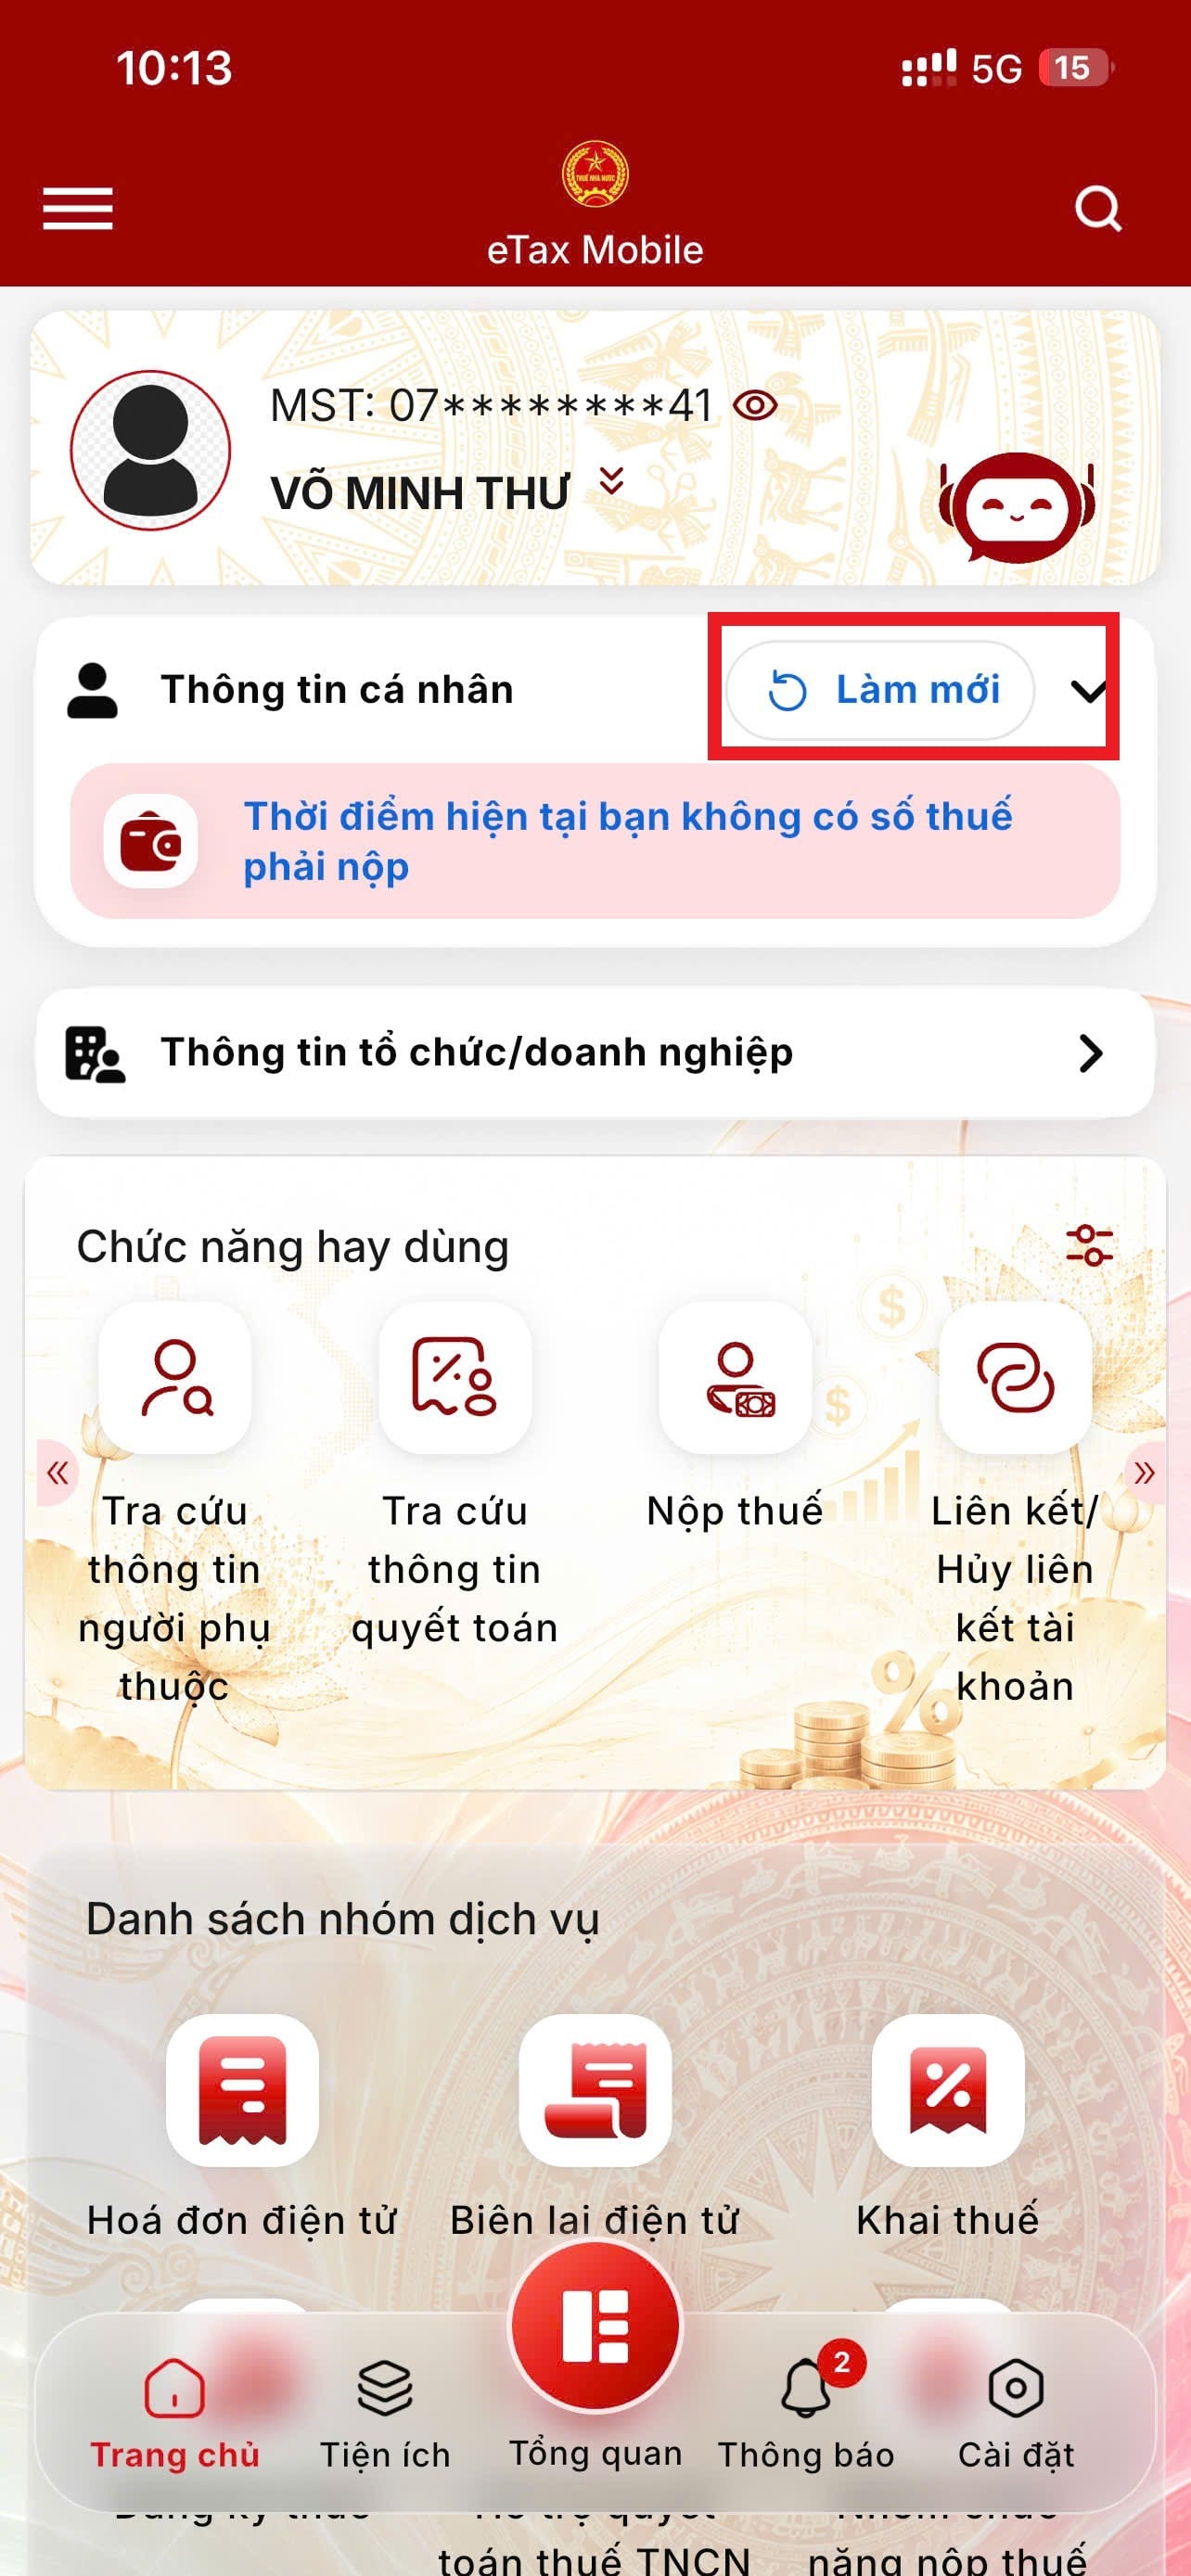
*Đối với NNT đã có tài khoản và liên kết ngân hàng thì chỉ cần đăng nhập vào eTax Mobile và thực hiện "làm mới" sau đó bắt đầu nộp thuế.
Cách nộp thuế sử dụng đất phi nông nghiệp 2026 trên Etaxmobile? (Hình từ Internet)
Các mẫu tờ khai thuế sử dụng đất phi nông nghiệp mới nhất hiện nay được quy định như thế nào?
Theo Mục 10.1 Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC quy định các tờ khai thuế sử dụng đất phi nông nghiệp hiện nay được quy định như sau:
(1) Mẫu tờ khai thuế sử dụng đất phi nông nghiệp mới nhất áp dụng đối với hộ gia đình, cá nhân:
STT | Tên tờ khai | Tên Mẫu | Tải về |
Tờ khai thuế sử dụng đất phi nông nghiệp (Áp dụng đối với hộ gia đình, cá nhân) | 01/TK-SDDPNN | ||
2 | Tờ khai tổng hợp thuế sử dụng đất phi nông nghiệp (Áp dụng đối với hộ gia đình, cá nhân kê khai tổng hợp đất ở) | 03/TKTH- SDDPNN | |
3 | Bản sao các giấy tờ liên quan đến thửa đất chịu thuế: Quyết định giao đất, Quyết định hoặc Hợp đồng cho thuê đất, Quyết định cho phép chuyển mục đích sử dụng đất (nếu có); Người nộp thuế không phải nộp Giấy chứng nhận quyền sử dụng đất kèm theo hồ sơ khai thuế. Cơ quan thuế khai thác, sử dụng thông tin về Giấy chứng nhận quyền sử dụng đất trong cơ sở dữ liệu quốc gia về đất đai. | ||
4 | Bản sao các giấy tờ chứng minh thuộc đối tượng được miễn, giảm thuế (nếu có). |
(2) Mẫu tờ khai thuế sử dụng đất phi nông nghiệp áp dụng đối với tổ chức:
STT | Tên tờ khai | Tên Mẫu | Tải về |
1 | Tờ khai thuế sử dụng đất phi nông nghiệp (Áp dụng đối với tổ chức) | 02/TK-SDDPNN | |
2 | - Bản sao các giấy tờ liên quan đến thửa đất chịu thuế: Quyết định giao đất, Quyết định hoặc Hợp đồng cho thuê đất, Quyết định cho phép chuyển mục đích sử dụng đất (nếu có); Người nộp thuế không phải nộp Giấy chứng nhận quyền sử dụng đất kèm theo hồ sơ khai thuế. Cơ quan thuế khai thác, sử dụng thông tin về Giấy chứng nhận quyền sử dụng đất trong cơ sở dữ liệu quốc gia về đất đai. | ||
3 | Bản sao các giấy tờ chứng minh thuộc đối tượng được miễn, giảm thuế (nếu có). |
Nguyên tắc khai thuế sử đất phi nông nghiệp được quy định như thế nào?
Căn cứ theo khoản 1 Điều 16 Thông tư 153/2011/TT-BTC quy định nguyên tắc khai thuế sử đất phi nông nghiệp hiện nay như sau:
(1) NNT có trách nhiệm khai chính xác vào Tờ khai thuế các thông tin liên quan đến NNT như: tên, số CMT, mã số thuế, địa chỉ nhận thông báo thuế; Các thông tin liên quan đến thửa đất chịu thuế như diện tích, mục đích sử dụng.
Nếu đất đã được cấp Giấy chứng nhận thì phải khai đầy đủ các thông tin trên Giấy chứng nhận như số, ngày cấp, số tờ bản đồ, diện tích đất, hạn mức (nếu có).
Đối với hồ sơ khai thuế đất ở của hộ gia đình, cá nhân, UBND cấp xã xác định các chỉ tiêu tại phần xác định của cơ quan chức năng trên tờ khai và chuyển cho Thuế cơ sở để làm căn cứ tính thuế.
Đối với hồ sơ khai thuế của tổ chức, trường hợp cần làm rõ một số chỉ tiêu liên quan làm căn cứ tính thuế theo đề nghị của cơ quan Thuế, cơ quan Tài nguyên và Môi trường có trách nhiệm xác nhận và gửi cơ quan Thuế.
(2) Hàng năm, NNT không phải thực hiện khai lại nếu không có sự thay đổi về NNT và các yếu tố dẫn đến thay đổi số thuế phải nộp.
Trường hợp phát sinh các sự việc dẫn đến sự thay đổi về NNT thì NNT mới phải kê khai và nộp hồ sơ khai thuế theo quy định tại Thông tư 153/2011/TT-BTC trong thời hạn 30 (ba mươi) ngày kể từ ngày phát sinh các sự việc trên;
Trường hợp phát sinh các yếu tố làm thay đổi số thuế phải nộp (trừ trường hợp thay đổi giá 1m2 đất tính thuế) thì NNT phải kê khai và nộp hồ sơ khai thuế trong thời hạn 30 (ba mươi) ngày kể từ ngày phát sinh các yếu tố làm thay đổi số thuế phải nộp.
(3) Việc kê khai tổng hợp thuế sử dụng đất phi nông nghiệp chỉ áp dụng đối với đất ở.
Người nộp thuế thuộc diện phải kê khai tổng hợp theo quy định tại Thông tư 153/2011/TT-BTC thì phải thực hiện lập tờ khai tổng hợp và nộp tại Thuế cơ sở nơi NNT đã chọn và đăng ký.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];