Mẫu chứng từ khấu trừ thuế TNCN Mẫu số 03/TNCN mới nhất 2026?
>>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế TNCN 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế GTGT 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Quản lý thuế 2025. |
Căn cứ theo khoản 4 Điều 3 Nghị định 123/2020/NĐ-CP quy định chứng từ như sau:
Giải thích từ ngữ
...
4. Chứng từ là tài liệu dùng để ghi nhận thông tin về các khoản thuế khấu trừ, các khoản thu thuế, phí và lệ phí thuộc ngân sách nhà nước theo quy định của pháp luật quản lý thuế. Chứng từ theo quy định tại Nghị định này bao gồm chứng từ khấu trừ thuế thu nhập cá nhân, biên lai thuế, phí, lệ phí được thể hiện theo hình thức điện tử hoặc đặt in, tự in.
...
Đồng thời, theo Điều 25 Thông tư 111/2013/TT-BTC quy định chứng từ khấu trừ thuế TNCN như sau:
Khấu trừ thuế và chứng từ khấu trừ thuế
1. Khấu trừ thuế
Khấu trừ thuế là việc tổ chức, cá nhân trả thu nhập thực hiện tính trừ số thuế phải nộp vào thu nhập của người nộp thuế trước khi trả thu nhập.
...
Theo quy định, chứng từ khấu trừ thuế TNCN là một loại giấy tờ do tổ chức/cá nhân trả thu nhập cấp cho người lao động bị khấu trừ thuế TNCN để ghi nhận thông tin về khoản thuế TNCN đã khấu trừ.
Hiện hành, mẫu chứng từ khấu trừ thuế TNCN mẫu số 03/TNCN được quy định tại Phụ lục III ban hành kèm theo Nghị định 123/2020/NĐ-CP được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP về mẫu chứng từ khấu trừ thuế TNCN.
Theo đó, mẫu chứng từ khấu trừ thuế TNCN mẫu số 03/TNCN có dạng như sau:
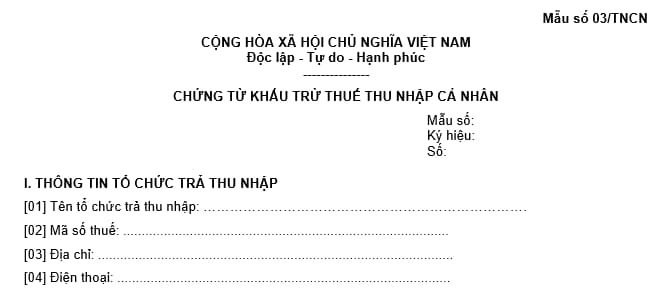
Tải về Mẫu chứng từ khấu trừ thuế TNCN mẫu số 03/TNCN mới nhất 2026
Xem thêm:
>> Hướng dẫn khấu trừ thuế TNCN khi làm việc theo hợp đồng có thời hạn 1 tháng theo Công văn 1724?
>> Cách tính thuế hộ kinh doanh 2026 mức doanh thu 500 triệu theo dự thảo mới nhất như thế nào?
>> Lương tháng 12 trả vào tháng 1/2026 sẽ áp dụng biểu thuế nào?
Mẫu chứng từ khấu trừ thuế TNCN Mẫu số 03/TNCN mới nhất 2026? (Hình từ Internet)
Hướng dẫn lập mẫu chứng từ khấu trừ thuế TNCN mẫu số 03/TNCN chi tiết?
Hiện nay, người nộp thuế có thể tham khảo cách ghi chứng từ khấu trừ thuế TNCN theo Mẫu 03/TNCN như sau:
I. Phần thông tin tổ chức trả thu nhập
Điền đầy đủ thông tin tổ chức trả thu nhập bao gồm: Tên tổ chức trả thu nhập, Mã số thuế, Điện thoại, Địa chỉ đều được tự động lấy từ thông tin đơn vị đã khai báo ban đầu.
II. Phần thông tin người nộp thuế
[05] Họ và tên: Ghi chữ in hoa theo tên trên CMND/CCCD/Hộ chiếu.
[06] Mã số thuế: Ghi mã số thuế của người nộp thuế do Cơ quan thuế cấp.
[07] Quốc tịch: Khai trong trường hợp không phải quốc tịch Việt Nam. Nếu người nộp thuế có quốc tịch ở Việt Nam thì có thể để trống trường này.
[08] Cá nhân cư trú: Chọn nếu người nộp thuế là Cá nhân cư trú.
[09] Cá nhân không cư trú: Chọn nếu người nộp thuế là Cá nhân không cư trú.
[10] Địa chỉ hoặc điện thoại liên hệ: Ghi số điện thoại hoặc địa chỉ của người nộp thuế để phục vụ cho mục đích liên hệ giữa Cơ quan thuế và người nộp thuế.
[11] Số CMND/CCCD/Hộ chiếu: Điền CMND/CCCD nếu mang quốc tịch Việt Nam, điền Hộ chiếu nếu mang quốc tịch khác.
[12] Nơi cấp: Ghi Tỉnh/Thành phố đối với CMND/CCCD, điền Quốc gia đối với Hộ chiếu.
[13] Ngày cấp: Ngày cấp được ghi trên CMND/CCCD/Hộ chiếu.
III. Phần thông tin thuế TNCN khấu trừ
[14] Khoản thu nhập: Ghi loại thu nhập cá nhân nhận được như: thu nhập từ tiền lương, tiền công; đầu tư vốn; chuyển nhượng chứng khoán, …
[14a] Khoản đóng bảo hiểm bắt buộc: Số tiền đóng BHXH hoặc các loại bảo hiểm bắt buộc tương tự mà đơn vị đã nộp cho nhân viên (khoản trừ trên lương của nhân viên) – giống khoản đóng bảo hiểm bắt buộc ghi vào Thư xác nhận thu nhập mẫu giấy (Trường hợp nhân viên chưa đóng BHXH thì ghi = 0).
[15] Thời điểm trả thu nhập: Khoảng thời gian chi trả thu nhập cho nhân viên theo năm dương lịch. Có thể xuất chứng từ theo từng tháng hoặc theo khoảng thời gian
[16] Tổng thu nhập chịu thuế phải khấu trừ: Là tổng số thu nhập đơn vị đã trả cho cá nhân chưa có các khoản đóng góp hay giảm trừ gia cảnh.
Thu nhập chịu thuế = Tổng thu nhập - Các khoản được miễn thuế
[17] Tổng thu nhập tính thuế: Là tổng thu nhập tính thuế của cá nhân sau khi đã trừ đi các khoản giảm trừ như giảm trừ gia cảnh, giảm trừ người phụ thuộc.
Tổng thu nhập tính thuế = Tổng thu nhập chịu thuế - Các khoản giảm trừ
Trong đó: Các khoản giảm trừ được quy định tại Điều 9 Thông tư 111/2013-TT-BTC.
[18] Số thuế thu nhập cá nhân đã khấu trừ: Số tiền thuế mà đơn vị đã khấu trừ của người nộp thuế (tiền thuế đã khấu trừ theo biểu thuế lũy tiến hoặc toàn phần của khoảng thời gian trả thu nhập)
[19] Số thu nhập cá nhân còn được nhận: Tổng thu nhập chịu thuế mà đơn vị đã trả cho người nộp thuế (Bằng chỉ tiêu [18] trên mẫu chứng từ giấy cũ).
Số thu nhập cá nhân còn được nhận = Tổng thu nhập chịu thuế phải khấu trừ - Số thuế thu nhập cá nhân đã khấu trừ
Thời điểm lập chứng từ khấu trừ thuế TNCN theo Nghị định 70/2025 là khi nào?
Căn cứ theo Điều 31 Nghị định 123/2020/NĐ-CP được sửa đổi bởi khoản 17 Điều 1 Nghị định 70/2025/NĐ-CP quy định như sau:
Thời điểm lập chứng từ
1. Tại thời điểm khấu trừ thuế thu nhập cá nhân, thời điểm thu thuế, phí, lệ phí, tổ chức khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí, phải lập chứng từ, biên lai giao cho người có thu nhập bị khấu trừ thuế, người nộp các khoản thuế, phí, lệ phí.
2. Thời điểm ký số trên chứng từ là thời điểm tổ chức, cá nhân khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí điện tử sử dụng chữ ký số để ký trên chứng từ điện tử được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch.
Như vậy, theo Nghị định 70/2025/NĐ-CP, thời điểm lập chứng từ khấu trừ thuế TNCN là thời điểm cá nhân bị khấu trừ thuế thu nhập cá nhân.
Ngoài ra, thời điểm ký số trên chứng từ là thời điểm tổ chức, cá nhân khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí điện tử sử dụng chữ ký số để ký trên chứng từ điện tử được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];