MÃ ĐƠN VỊ BHXH MỚI TỪ 01/9/2026: Doanh nghiệp cần lưu ý những gì, hướng dẫn tra cứu, chuyển đổi?
(1) Về thời điểm thay đổi:
Theo Mục 1 Thông báo 6877/TB-BHXH năm 2026 Tải về thì từ ngày 01/9/2026, thực hiện chuyển đổi, sử dụng số ĐDCN/CCCD thay cho mã số BHXH của người tham gia; đồng thời, mã đơn vị tham gia BHXH, BHYT được chuyển đổi, thay thế bằng bộ mã quản lý mới trên các phần mềm nghiệp vụ của ngành BHXH.
(2) Về cấu trúc mã đơn vị BHXH, BHYT của doanh nghiệp:
Theo Mục 1 Phần 2 Công văn 1804/BHXH-QLT năm 2026 hướng dẫn cấu trúc mã đơn vị BHXH, BHYT của doanh nghiệp từ 01/9/2026 cụ thể như sau:
ĐD | ĐT | LH |
Trong đó:
ĐD: Mã định danh đơn vị được ghi trên các mẫu biểu trong giao dịch TTHC giữa đơn vị và cơ quan BHXH.
- Đối với các đơn vị được áp dụng tại Nghị định 168/2025/NĐ-CP ngày 30/6/2025 về đăng ký doanh nghiệp là Mã số doanh nghiệp, bao gồm 10 ký tự: được cấp theo quy định khi đăng ký thành lập doanh nghiệp.
- Đối với các đơn vị có quan hệ với ngân sách áp dụng tại Thông tư 185/2015/TT-BTC ngày 17/11/2015 hướng dẫn đăng ký, cấp và sử dụng mã số đơn vị có quan hệ với ngân sách là Mã quan hệ ngân sách, bao gồm 07 ký tự do cơ quan tài chính cấp.
ĐT: Mã đối tượng, được quản lý trong CSDL của cơ quan BHXH, bao gồm 02 ký tự chữ, là mã đối tượng của người tham gia BHYT (chi tiết tại Phụ lục I - kèm theo).
LH: Mã loại hình sản xuất kinh doanh, được quản lý trong CSDL của cơ quan BHXH, bao gồm 03 ký tự, là mã loại hình sản xuất kinh doanh được ban hành tại Quyết định 27/2018/QĐ-TTg ngày 06/07/2018 của Thủ tướng Chính Phủ (chi tiết tại Phụ lục II - kèm theo).
Ví dụ:
- Ví dụ 1: Các đơn vị trong doanh nghiệp nhà nước (mã đối tượng là DN) khi đăng ký doanh nghiệp được cấp mã định danh đơn vị có 10 ký tự: 0123456789; thuộc loại hình sản xuất kinh doanh: Khai thác, nuôi trồng thủy sản (mã loại hình là A03) thì Mã đơn vị là: 0123456789DNA03. - Ví dụ 2: Các đơn vị thuộc khối hành chính sự nghiệp, có mã quan hệ ngân sách gồm 7 ký tự: 1234567; với mã đối tượng tham gia BHYT là HC thì Mã đơn vị là: 1234567HC. |
(3) Cách tra cứu mã đơn vị BHXH mới:
Bước 1: Truy cập vào đường link sau:
https://baohiemxahoi.gov.vn/tracuu/Pages/don-vi-tham-gia-bhxh.aspx?
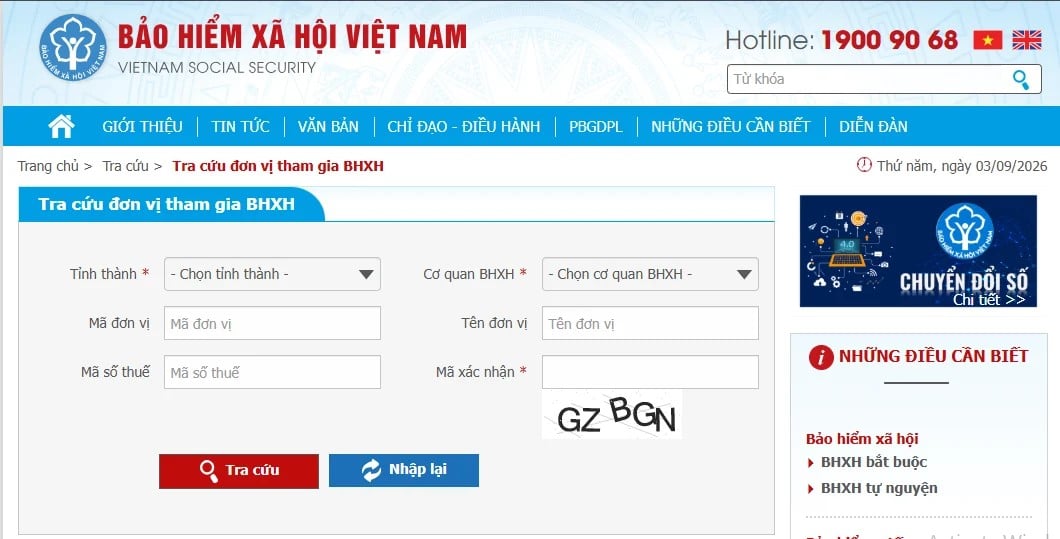
Bước 2: Chọn Tỉnh/Thành phố >> Chọn Cơ Quan Bảo Hiểm Xã Hội >> Điền Mã Số Thuế >> Điều Mã Xác Nhận >> Nhấn nút Tra cứu
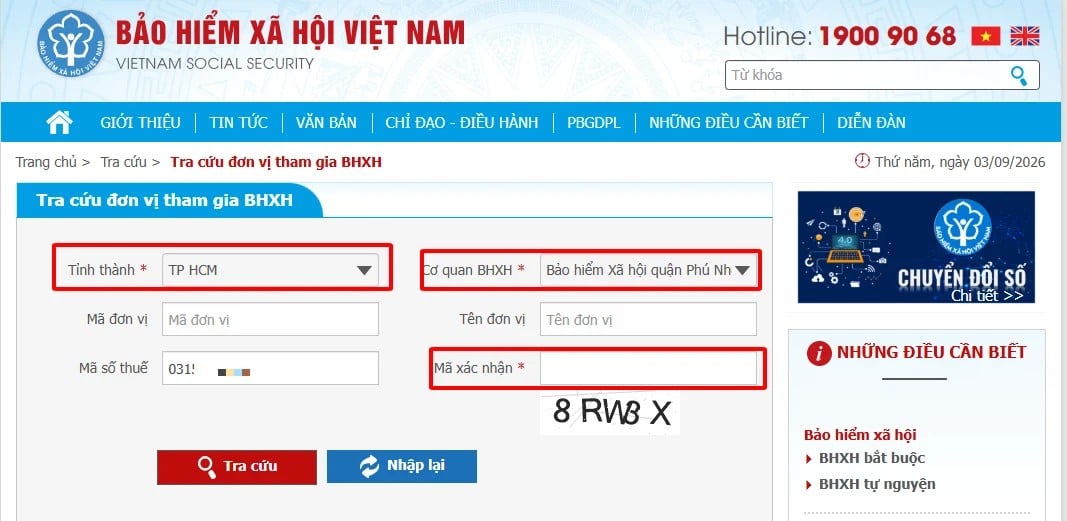
Sau khi nhập các thông tin trên, hệ thống sẽ hiển thị kết quả như sau:
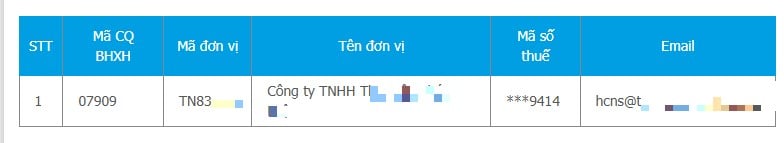
Mã đơn vị BHXH đang áp dụng có dạng ví dụ TN8309N,...
(4) Cách đồng bộ lao động và kích hoạt mã đơn vị BHXH mới
Bước 1: Tra cứu mã đơn vị BHXH mới theo hướng dẫn tại Mục (3) nêu trên
Lưu ý:
- Nếu hệ thống đã hiển thị mã đơn vị mới thì đơn vị sử dụng mã này để thực hiện các bước tiếp theo.
- Trường hợp hệ thống vẫn hiển thị mã đơn vị cũ và chưa thực hiện cập nhật tự động sang mã mới thì đơn vị tiếp tục sử dụng mã đơn vị cũ.
Xem thêm:
>> Tổng hợp link cập nhật thông tin chuyển đổi mã đơn vị BHXH, BHYT tại TP HCM?
>> Tải Mẫu đăng ký cập nhật mã BHXH mới?
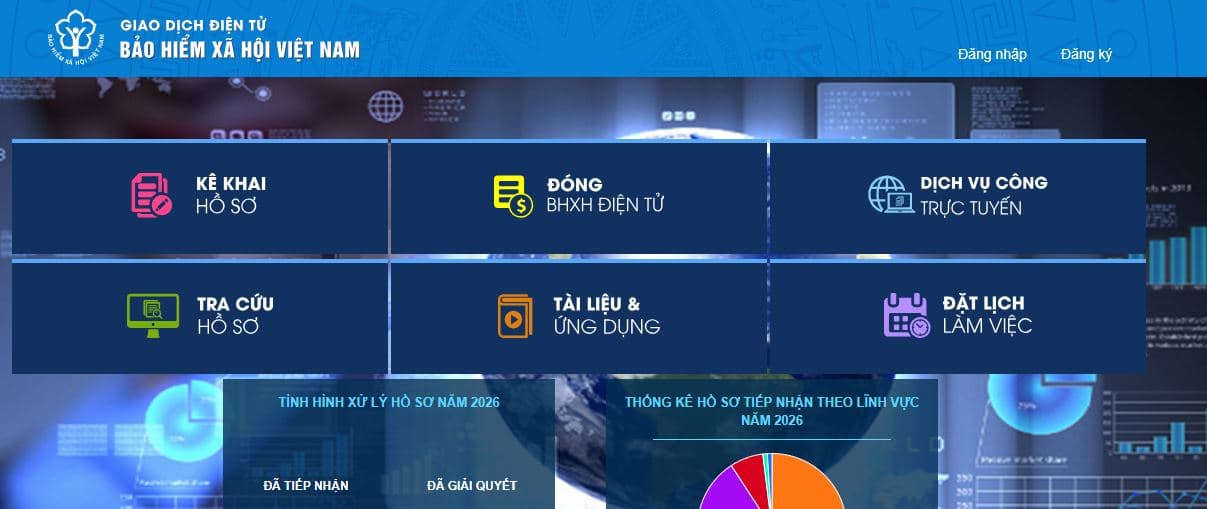
Bước 2: Truy cập Cổng Dịch vụ công BHXH và đăng ký mã đơn vị mới
Sau khi có mã đơn vị mới >> truy cập Cổng Dịch vụ công BHXH Việt Nam tại địa chỉ https://dichvucong.baohiemxahoi.gov.vn/ >> chọn “Đăng ký” để thực hiện kích hoạt mã đơn vị mới.
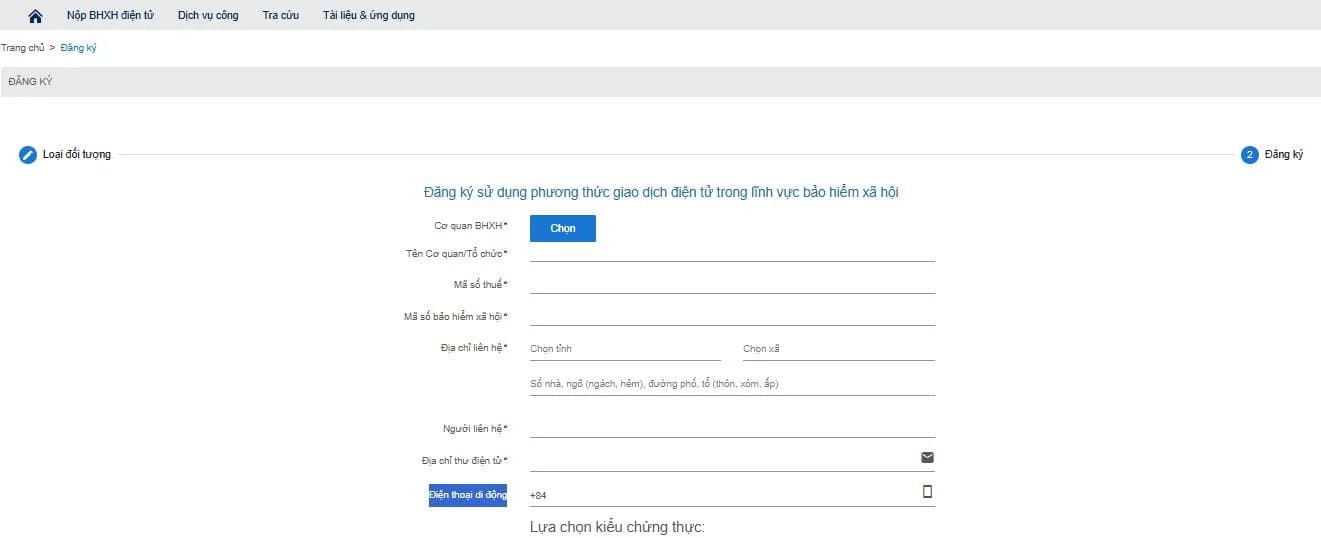
Bước 3: Nhập thông tin đơn vị và kích hoạt mã mới
Tại giao diện đăng ký, thực hiện:
- Chọn tổ chức và cơ quan BHXH phù hợp.
- Nhập mã đơn vị BHXH mới cùng các thông tin theo yêu cầu của hệ thống.
- Kiểm tra, bảo đảm thông tin đăng ký chính xác, sau đó bấm “Đăng ký”.
- Thực hiện kích hoạt tài khoản thông qua email (Gmail) đã đăng ký.
Lưu ý: Khi kích hoạt qua email, nếu muốn tiếp tục sử dụng mật khẩu cũ trên Cổng Dịch vụ công BHXH, không thực hiện thao tác “Cấp lại mật khẩu”.
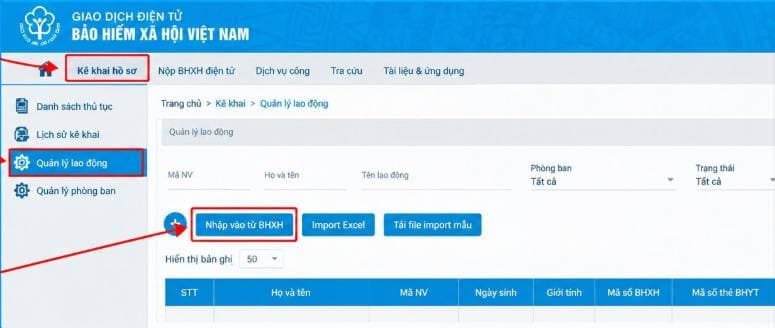
Bước 4: Đồng bộ người lao động vào mã đơn vị mới
Sau khi kích hoạt thành công mã đơn vị mới, đơn vị đăng nhập Cổng Dịch vụ công BHXH và thực hiện:
Kê khai hồ sơ >> Quản lý lao động >> Nhập vào từ BHXH.
Thực hiện thao tác này để đồng bộ danh sách người lao động vào mã đơn vị BHXH mới, từ đó tiếp tục thực hiện việc kê khai và các thủ tục BHXH trên mã đơn vị mới.
MÃ ĐƠN VỊ BHXH MỚI TỪ 01/9/2026: Doanh nghiệp cần lưu ý những gì, hướng dẫn tra cứu, chuyển đổi? (Hình từ Internet)
Doanh nghiệp có được trừ khoản tiền đóng BHXH cho người lao động khi tính thuế TNDN không?
Căn cứ tại khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 quy định về các khoản chi không được trừ khi xác định thuế thu nhập doanh nghiệp như sau:
Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
...
2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
a) Khoản chi không đáp ứng đủ các điều kiện quy định tại khoản 1 Điều này;
b) Khoản tiền phạt do vi phạm hành chính;
c) Khoản chi được bù đắp bằng nguồn kinh phí khác;
d) Phần chi vượt mức do Chính phủ quy định đối với: chi phí quản lý kinh doanh do doanh nghiệp nước ngoài phân bổ cho cơ sở thường trú tại Việt Nam; chi phí thuê quản lý hoạt động kinh doanh trò chơi điện tử có thưởng, kinh doanh casino; chi trả lãi tiền vay của doanh nghiệp có giao dịch liên kết; chi có tính chất phúc lợi trực tiếp cho người lao động; khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội hoặc quỹ có tính chất an sinh xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động;
đ) Phần trích lập không đúng hoặc vượt mức theo quy định của pháp luật về trích lập dự phòng;
e) Khoản trích khấu hao tài sản cố định không đúng hoặc vượt mức quy định của pháp luật;
g) Khoản trích trước vào chi phí không đúng quy định của pháp luật;
...
Đồng thời, theo điểm đ khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP quy định các khoản chi không được trừ khi tính thuế TNDN như sau:
Các khoản chi không được trừ khi xác định thu nhập chịu thuế
...
4. Phần chi vượt mức quy định đối với các khoản chi sau:
...
đ) Phần chi vượt mức 05 triệu đồng/tháng/người để đóng góp tham gia bảo hiểm hưu trí bổ sung theo Luật Bảo hiểm xã hội hoặc quỹ có tính chất an sinh xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động. Phần vượt mức quy định của pháp luật về bảo hiểm xã hội, về bảo hiểm y tế để trích nộp các quỹ có tính chất an sinh xã hội (bảo hiểm xã hội, bảo hiểm hưu trí bổ sung bắt buộc), Quỹ bảo hiểm y tế và Quỹ bảo hiểm thất nghiệp cho người lao động, cụ thể như sau:
đ1) Khoản tham gia bảo hiểm hưu trí bổ sung theo Luật Bảo hiểm xã hội hoặc quỹ có tính chất an sinh xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động được tính vào chi phí được trừ ngoài việc không vượt mức quy định tại điểm này còn phải được ghi cụ thể điều kiện hưởng và mức hưởng tại một trong các hồ sơ sau: Hợp đồng lao động; Thỏa ước lao động tập thể; Quy chế tài chính của Công ty, Tổng công ty, Tập đoàn; Quy chế thưởng do Chủ tịch Hội đồng quản trị Tổng giám đốc, Giám đốc quy định theo quy chế tài chính của Công ty, Tổng công ty, Tập đoàn;
đ2) Doanh nghiệp không được tính vào chi phí đối với các khoản chi tham gia bảo hiểm hưu trí bổ sung theo Luật Bảo hiểm xã hội hoặc quỹ có tính chất an sinh xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động nếu doanh nghiệp không thực hiện đầy đủ các nghĩa vụ về bảo hiểm bắt buộc cho người lao động (kể cả trường hợp nợ tiền bảo hiểm bắt buộc).
...
Theo đó, khoản BHXH, BHYT, BHTN và các khoản bảo hiểm bắt buộc khác mà doanh nghiệp đóng cho người lao động theo đúng mức và quy định của pháp luật về bảo hiểm được tính vào chi phí được trừ khi tính thuế TNDN.
Trường hợp doanh nghiệp trích, đóng vượt mức 05 triệu đồng/tháng/người về bảo hiểm xã hội, bảo hiểm y tế để đóng vào các quỹ bảo hiểm bắt buộc thì phần vượt mức không được tính vào chi phí được trừ.
Đối với các khoản bảo hiểm hưu trí bổ sung, bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động được tính vào chi phí được trừ ngoài việc không vượt mức quy định còn phải được ghi cụ thể điều kiện hưởng và mức hưởng tại một trong các hồ sơ sau: Hợp đồng lao động; Thỏa ước lao động tập thể; Quy chế công ty.
Ngoài ra, doanh nghiệp không được tính khoản chi đóng BHXH cho người lao động vào chi phí được trừ nếu chưa thực hiện đầy đủ nghĩa vụ về bảo hiểm bắt buộc cho người lao động, kể cả trường hợp đang nợ tiền bảo hiểm bắt buộc.
Vì vậy, khoản chi đóng BHXH cho người lao động được trừ khi tính thuế TNDN, trừ trường hợp phần đóng vượt mức vượt mức 05 triệu đồng/tháng/người sẽ không được trừ.
Cơ quan bảo hiểm xã hội thực hiện phân bổ tiền đóng bảo hiểm xã hội của doanh nghiệp như thế nào?
Căn cứ theo khoản 4 Điều 7 Nghị định 233/2025/NĐ-CP quy định khi nhận được tiền đóng bảo hiểm xã hội của doanh nghiệp, cơ quan bảo hiểm xã hội trực tiếp quản lý người tham gia thực hiện phân bổ như sau:
(1) Thu đủ số tiền phải đóng bảo hiểm xã hội, bảo hiểm thất nghiệp, bảo hiểm y tế kể cả tiền xử lý chậm đóng, trốn đóng theo quy định đối với người lao động đủ điều kiện hưởng bảo hiểm xã hội hoặc chấm dứt hợp đồng lao động, hợp đồng làm việc để kịp thời giải quyết chế độ bảo hiểm xã hội, bảo hiểm thất nghiệp cho người lao động theo quy định của pháp luật (nếu có).
(2) Số tiền còn lại thực hiện theo thứ tự sau đây:
- Thu đủ số tiền phải đóng bảo hiểm y tế và tiền xử lý chậm đóng, trốn đóng bảo hiểm y tế theo quy định tại khoản 3 Điều 7 Nghị định 233/2025/NĐ-CP (nếu có);
- Thu đủ số tiền phải đóng bảo hiểm thất nghiệp và tiền xử lý chậm đóng, trốn đóng bảo hiểm thất nghiệp theo quy định tại khoản 3 Điều 7 Nghị định 233/2025/NĐ-CP (nếu có);
- Thu tiền đóng bảo hiểm xã hội và tiền xử lý chậm đóng, trốn đóng bảo hiểm xã hội theo quy định tại khoản 3 Điều 7 Nghị định 233/2025/NĐ-CP (nếu có) vào các quỹ thành phần theo thứ tự: thu đủ số tiền phải đóng và xử lý chậm đóng, trốn đóng vào quỹ ốm đau, thai sản, thu đủ số tiền phải đóng và xử lý chậm đóng, trốn đóng vào quỹ bảo hiểm tai nạn lao động, bệnh nghề nghiệp, thu tiền đóng và xử lý chậm đóng, trốn đóng vào quỹ hưu trí, tử tuất (nếu có).

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];