Mẫu điều chỉnh thông tin tham gia BHXH để cập nhật mã BHXH mới là mẫu nào?
Theo Mục 1 Thông báo 6877/TB-BHXH năm 2026 Tải về thì từ ngày 01/9/2026, thực hiện chuyển đổi, sử dụng số ĐDCN/CCCD thay cho mã số BHXH của người tham gia; đồng thời, mã đơn vị tham gia BHXH, BHYT được chuyển đổi, thay thế bằng bộ mã quản lý mới trên các phần mềm nghiệp vụ của ngành BHXH.
Vì vậy, để kê khai cập nhật mã BHXH sang cấu trúc mới, đơn vị có thể sử dụng mẫu TK03 ban hành kèm theo Quyết định 366/QĐ-BHXH năm 2026 để thực hiện kê khai gửi lên cơ quan BHXH.
Theo đó, mẫu TK03 có dạng như sau:
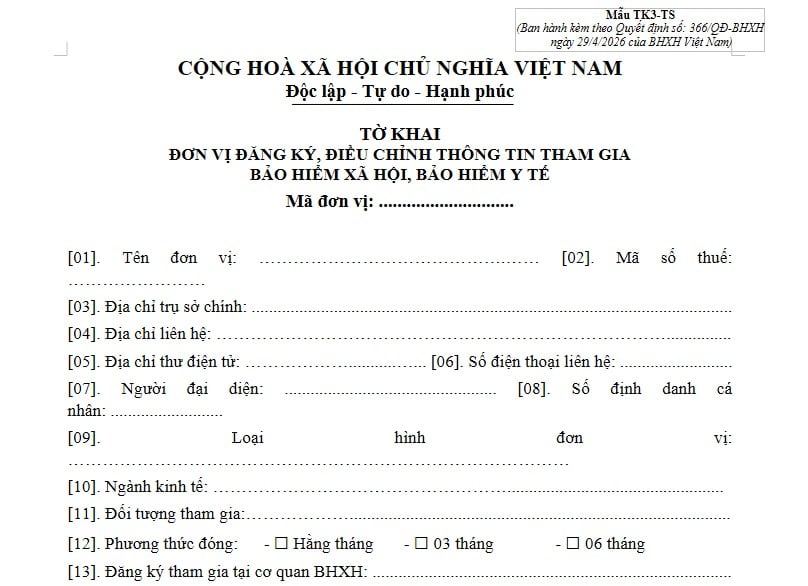
>> Tải mẫu TK03 để cập nhật mã BHXH mới tại đây: TẢI VỀ <<
Trên đây là thông tin về mẫu điều chỉnh thông tin tham gia BHXH để cập nhật mã BHXH mới.
>> Xem thêm: Hướng dẫn tra cứu mã đơn vị BHXH mới sau khi chuyển đổi từ ngày 01/9/2026 cho doanh nghiệp?
Mẫu điều chỉnh thông tin tham gia BHXH để cập nhật mã BHXH mới là mẫu nào? (Hình từ Internet)
Mức phạt đối với hành vi trốn đóng BHXH bắt buộc hiện nay như thế nào?
Theo Điều 43 Nghị định 283/2026/NĐ-CP quy định mức phạt vi phạm về trốn đóng BHXH bắt buộc như sau:
(1) Phạt tiền đối với người sử dụng lao động có hành vi không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia bảo hiểm xã hội bắt buộc sau thời hạn 60 ngày kể từ ngày hết thời hạn quy định tại khoản 1 Điều 28 Luật Bảo hiểm xã hội 2024 theo một trong các mức sau đây:
- Từ 6.000.000 đồng đến 12.000.000 đồng, khi vi phạm dưới 10 người lao động;
- Từ 12.000.000 đồng đến 20.000.000 đồng, khi vi phạm từ 10 người đến dưới 50 người lao động;
- Từ 20.000.000 đồng đến 30.000.000 đồng, khi vi phạm từ 50 người đến dưới 100 người lao động;
- Từ 30.000.000 đồng đến 40.000.000 đồng, khi vi phạm từ 100 người đến dưới 300 người lao động;
- Từ 40.000.000 đồng đến 50.000.000 đồng, khi vi phạm từ 300 người đến dưới 500 người lao động;
- Từ 50.000.000 đồng đến 60.000.000 đồng, khi vi phạm từ 500 người đến dưới 700 người lao động;
- Từ 60.000.000 đồng đến 70.000.000 đồng, khi vi phạm từ 700 người đến dưới 1.000 người lao động;
- Từ 70.000.000 đồng đến 75.000.000 đồng, khi vi phạm từ 1.000 người lao động trở lên.
(2) Phạt tiền từ 18% đến 20% tổng số tiền trốn đóng bảo hiểm xã hội bắt buộc nhưng tối đa không quá 75.000.000 đồng đối với người sử dụng lao động có một trong các hành vi trốn đóng bảo hiểm xã hội sau đây:
- Đăng ký tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc thấp hơn quy định tại khoản 1 Điều 31 Luật Bảo hiểm xã hội 2024;
- Không đóng hoặc đóng không đầy đủ số tiền đã đăng ký bảo hiểm xã hội bắt buộc sau 60 ngày kể từ ngày đóng bảo hiểm xã hội bắt buộc chậm nhất quy định tại khoản 4 Điều 34 Luật Bảo hiểm xã hội 2024 và đã được cơ quan có thẩm quyền đôn đốc theo quy định tại Điều 35 Luật Bảo hiểm xã hội 2024 nhưng chưa đến mức truy cứu trách nhiệm hình sự.
(3) Biện pháp khắc phục hậu quả
- Buộc người sử dụng lao động lập hồ sơ đăng ký hoặc lập hồ sơ đăng ký đầy đủ số người tham gia bảo hiểm xã hội bắt buộc cho người lao động; đóng đủ số tiền bảo hiểm xã hội bắt buộc trốn đóng; nộp số tiền bằng 0,03%/ngày tính trên số tiền bảo hiểm xã hội bắt buộc trốn đóng và số ngày trốn đóng vào quỹ bảo hiểm xã hội đối với hành vi vi phạm quy định tại khoản 1 nêu trên;
- Buộc người sử dụng lao động đóng đủ số tiền bảo hiểm xã hội bắt buộc trốn đóng; nộp số tiền bằng 0,03%/ngày tính trên số tiền bảo hiểm xã hội bắt buộc trốn đóng và số ngày trốn đóng vào quỹ bảo hiểm xã hội đối với hành vi vi phạm quy định tại khoản 2 nêu trên.
Tiền đóng bảo hiểm xã hội có được trừ khi tính thuế TNCN hay không?
Căn cứ tại Điều 8 Nghị định 253/2026/NĐ-CP quy định thu nhập từ tiền lương tiền công như sau:
Thu nhập từ tiền lương, tiền công
Thu nhập từ tiền lương, tiền công quy định tại khoản 2 Điều 3 của Luật Thuế thu nhập cá nhân bao gồm:
...
3. Các khoản phụ cấp, trợ cấp, thu nhập khác, trừ các khoản sau:
...
Các khoản phụ cấp, trợ cấp không tính vào thu nhập chịu thuế quy định tại khoản này phải được cơ quan nhà nước có thẩm quyền quy định theo pháp luật về ưu đãi người có công, quốc phòng, an ninh, ngoại giao, lao động, bảo hiểm xã hội, y tế, giáo dục - đào tạo và pháp luật liên quan khác. Trường hợp khoản phụ cấp, trợ cấp nhận được cao hơn mức phụ cấp, trợ cấp quy định thì phần vượt phải tính vào thu nhập chịu thuế thu nhập cá nhân của cá nhân, trừ quy định tại điểm h khoản này.
...
Đồng thời, tại Điều 46 Nghị định 253/2026/NĐ-CP quy định thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công như sau:
Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công
...
2. Thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại Điều 8 của Nghị định này mà người nộp thuế nhận được trong kỳ tính thuế trừ (-) đi các khoản dưới đây:
a) Các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp bảo hiểm xã hội tự nguyện theo Luật Bảo hiểm xã hội, khoản đóng góp bảo hiểm y tế tự nguyện theo Luật Bảo hiểm y tế, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ.
...
Trường hợp cá nhân cư trú tại Việt Nam có thu nhập từ tiền lương, tiền công ở nước ngoài đã tham gia đóng các khoản bảo hiểm bắt buộc theo quy định của quốc gia nơi cá nhân đóng các loại bảo hiểm này như bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc thì được trừ các khoản phí bảo hiểm đó vào thu nhập chịu thuế khi xác định thu nhập tính thuế từ tiền lương, tiền công.
Khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện của năm nào được trừ vào thu nhập chịu thuế của năm đó.
...
Vì vậy, tiền đóng bảo hiểm xã hội (hoặc các khoản bảo hiểm tương tự đối với người Việt Nam là cá nhân cư trú nhưng làm việc tại nước ngoài có thu nhập từ tiền lương, tiền công ở nước ngoài) được trừ khi tính thuế TNCN.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];