Người từ đủ 16 tuổi đang đi học được hưởng trợ cấp 810.000 đồng/tháng theo Nghị định 355 trong trường hợp nào?
Căn cứ theo Điều 4 Nghị định 335/2026/NĐ-CP quy định mức chuẩn trợ giúp xã hội như sau:
Mức chuẩn trợ giúp xã hội
1. Mức chuẩn trợ giúp xã hội là căn cứ để xác định mức trợ cấp xã hộiội, mức hỗ trợ kinh phí nhận chăm sóc, nuôi dưỡng; mức chăm sóc, nuôi dưỡng tại các cơ sở trợ giúp xã hội, cơ sở chăm sóc người cao tuổi, cơ sở chăm sóc người khuyết tật, cơ sở chăm sóc trẻ em và cơ sở chăm sóc, nuôi dưỡng khác (sau đây gọi chung là cơ sở trợ giúp xã hội) và các mức trợ giúp xã hội khác.
2. Mức chuẩn trợ giúp xã hội là 540.000 đồng/tháng.
3. Trường hợp điều kiện kinh tế - xã hội địa phương bảo đảm, Ủy ban nhân dân cấp tỉnh trình Hội đồng nhân dân cùng cấp quyết định:
a) Mức chuẩn trợ giúp xã hội, mức trợ giúp xã hội áp dụng trên địa bàn cao hơn mức chuẩn trợ giúp xã hội và mức trợ giúp xã hội quy định tại Nghị định này;
b) Đối tượng khó khăn khác chưa quy định tại Nghị định này được hưởng chính sách trợ giúp xã hội.
Đồng thời, theo khoản 1 Điều 5 Nghị định 335/2026/NĐ-CP Trẻ em dưới 16 tuổi thuộc một trong các trường hợp sau được trợ cấp xã hội, gồm:
Đối tượng
1. Trẻ em dưới 16 tuổi thuộc một trong các trường hợp quy định sau:
a) Bị bỏ rơi chưa có người nhận làm con nuôi;
b) Trẻ em mà cả cha mẹ đẻ đã chết hoặc một trong hai người đã chết và người kia không xác định được;
c) Trẻ em có cha hoặc mẹ đã chết hoặc không xác định được và người còn lại bị tuyên bố mất tích theo quy định của pháp luật;
d) Trẻ em có cha hoặc mẹ đã chết hoặc không xác định được và người còn lại đang hưởng chế độ chăm sóc, nuôi dưỡng tại cơ sở trợ giúp xã hội;
đ) Trẻ em có cha hoặc mẹ đã chết hoặc không xác định được và người còn lại đang trong thời gian chấp hành án phạt tù tại trại giam hoặc đang chấp hành quyết định xử lý vi phạm hành chính tại trường giáo dưỡng, cơ sở giáo dục bắt buộc, cơ sở cai nghiện bắt buộc;
e) Cả cha và mẹ bị tuyên bố mất tích theo quy định của pháp luật;
g) Cả cha và mẹ đang hưởng chế độ chăm sóc, nuôi dưỡng tại cơ sở trợ giúp xã hội;
h) Cả cha và mẹ đang trong thời gian chấp hành án phạt tù tại trại giam hoặc đang chấp hành quyết định xử lý vi phạm hành chính tại trường giáo dưỡng, cơ sở giáo dục bắt buộc, cơ sở cai nghiện bắt buộc;
i) Cha hoặc mẹ bị tuyên bố mất tích theo quy định của pháp luật và người còn lại đang hưởng chế độ chăm sóc, nuôi dưỡng tại cơ sở trợ giúp xã hội;
k) Cha hoặc mẹ bị tuyên bố mất tích theo quy định của pháp luật và người còn lại đang trong thời gian chấp hành án phạt tù tại trại giam hoặc đang chấp hành quyết định xử lý vi phạm hành chính tại trường giáo dưỡng, cơ sở giáo dục bắt buộc, cơ sở cai nghiện bắt buộc;
l) Cha hoặc mẹ đang hưởng chế độ chăm sóc, nuôi dưỡng tại cơ sở trợ giúp xã hội và người còn lại đang trong thời gian chấp hành án phạt tù tại trại giam hoặc đang chấp hành quyết định xử lý vi phạm hành chính tại trường giáo dưỡng, cơ sở giáo dục bắt buộc, cơ sở cai nghiện bắt buộc.
...
2. Người thuộc diện quy định tại khoản 1 Điều này đang hưởng trợ cấp xã hội hằng tháng mà đủ 16 tuổi nhưng đang học giáo dục phổ thông, giáo dục thường xuyên, giáo dục nghề nghiệp, giáo dục đại học văn bằng thứ nhất nếu quá trình học liên tục không bị gián đoạn (trừ trường hợp được tạm dừng học, bảo lưu kết quả học tập theo quy định của pháp luật về giáo dục) thì tiếp tục được hưởng chính sách trợ giúp xã hội cho đến khi kết thúc học.
...
Theo đó, tại điểm b khoản 1 Điều 6 Nghị định 335/2026/NĐ-CP quy đinh như sau:
Mức trợ cấp xã hội hằng tháng
1. Đối tượng quy định tại Điều 5 Nghị định này được trợ cấp xã hội hằng tháng với mức bằng mức chuẩn trợ giúp xã hội quy định tại khoản 2 Điều 4 Nghị định này nhân với hệ số tương ứng quy định như sau:
...
b) Hệ số 1,5 đối với đối tượng quy định tại khoản 2 Điều 5 Nghị định này.
...
Như vậy, người từ đủ 16 tuổi đang đi học được tiếp tục hưởng trợ cấp xã hội 810.000 đồng/tháng nếu thuộc trường hợp và đáp ứng các điều kiện sau:
- Về đối tượng: Trước khi đủ 16 tuổi, người đó thuộc một trong các trường hợp quy định tại khoản 1 Điều 5 Nghị định 335/2026/NĐ-CP và đang hưởng trợ cấp xã hội hằng tháng. Cụ thể, bao gồm:
+ Trẻ em bị bỏ rơi chưa có người nhận làm con nuôi;
+ Trẻ em có cha mẹ đã chết hoặc không xác định được;
+ Có cha hoặc mẹ thuộc trường hợp đã chết, không xác định được hoặc bị tuyên bố mất tích, trong khi người còn lại thuộc các trường hợp được quy định như đang hưởng chế độ chăm sóc, nuôi dưỡng tại cơ sở trợ giúp xã hội hoặc đang chấp hành án phạt tù, quyết định xử lý vi phạm hành chính tại cơ sở theo quy định;
+ Các trường hợp đặc biệt khác được liệt kê theo quy định.
- Về điều kiện học tập: Khi đủ 16 tuổi, người đó đang học giáo dục phổ thông, giáo dục thường xuyên, giáo dục nghề nghiệp hoặc giáo dục đại học văn bằng thứ nhất. Quá trình học phải liên tục, không bị gián đoạn, trừ trường hợp được tạm dừng học hoặc bảo lưu kết quả học tập theo quy định của pháp luật về giáo dục.
- Về thời gian hưởng: Người đáp ứng các điều kiện trên được tiếp tục hưởng chính sách trợ giúp xã hội đến khi kết thúc học.
- Đặc biệt về mức trợ cấp: Theo đó, mức chuẩn trợ giúp xã hội là 540.000 đồng/tháng và đối tượng này được áp dụng hệ số 1,5.
Do đó, mức trợ cấp xã hội hằng tháng là 540.000 đồng × 1,5 = 810.000 đồng.
Người từ đủ 16 tuổi đang đi học được hưởng trợ cấp 810.000 đồng/tháng theo Nghị định 355 trong trường hợp nào? (Hình từ Internet)
Mẫu 01 Tờ khai đề nghị trợ cấp xã hội, trợ cấp hưu trí xã hội theo Nghị định 335 ra sao?
Hiện hành, Mẫu Tờ khai đề nghị trợ cấp xã hội, trợ cấp hưu trí xã hội thực hiện theo Mẫu số 01 tại Phụ lục kèm theo Nghị định 335/2026/NĐ-CP áp dụng từ ngày 05/10/2026, như sau:
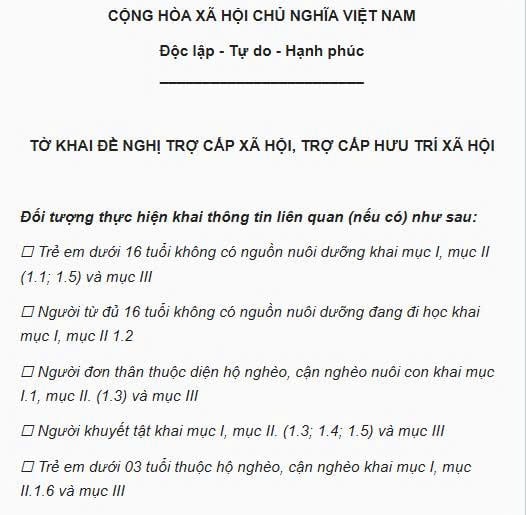
>> Tải về Mẫu Tờ khai đề nghị trợ cấp xã hội, trợ cấp hưu trí xã hội - Mẫu 01 theo Nghị định 335/2026/NĐ-CP.
Lưu ý: Đối với trường hợp đối tượng gửi hồ sơ trực tuyến tại Cổng dịch vụ công quốc gia: Các thông tin trong tờ khai đã có trong Cơ sở dữ liệu quốc gia về dân cư, Cơ sở dữ liệu hộ tịch điện tử, Cơ sở dữ liệu quốc gia về Bảo hiểm, hệ thống thông tin có liên quan, được Phần mềm dịch vụ công liên thông điền tự động (thông tin liên quan tới ngày sinh, nơi cư trú của đối tượng). Các thông tin không có dữ liệu thì khai thông tin đầy đủ trong Tờ khai.
Nhận tiền trợ cấp bảo trợ xã hội có phải tính thuế TNCN không?
Căn cứ theo điểm i khoản 3 Điều 8 Nghị định 253/2026/NĐ-CP quy định về thu nhập từ tiền lương, tiền công như sau:
Thu nhập từ tiền lương, tiền công
Thu nhập từ tiền lương, tiền công quy định tại khoản 2 Điều 3 của Luật Thuế thu nhập cá nhân bao gồm:
...
3. Các khoản phụ cấp, trợ cấp, thu nhập khác, trừ các khoản sau:
...
i) Trợ cấp đối với các đối tượng được bảo trợ xã hội theo quy định của pháp luật về bảo trợ xã hội;
...
Như vậy, tiền trợ cấp bảo trợ xã hội không phải tính thuế thu nhập cá nhân nếu thuộc khoản trợ cấp dành cho đối tượng được bảo trợ xã hội theo quy định của pháp luật về bảo trợ xã hội.
Do đó, khoản trợ cấp này được loại trừ khỏi thu nhập chịu thuế từ tiền lương, tiền công theo quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];