Doanh nghiệp siêu nhỏ nào không phải nộp báo cáo tài chính năm 2025 không?
>>>Tải về Trọn bộ văn bản pháp luật hướng dẫn Luật Thuế TNDN 2025. >>> Tải về Trọn bộ văn bản pháp luật hướng dẫn Luật Quản lý thuế 2025. >>> Tải về Lịch nộp thuế 2026 >>> Tải về File excel tính thuế TNCN mới nhất 2026 |
Căn cứ Điều 18 Thông tư 132/2018/TT-BTC quy định về báo cáo tài chính của doanh nghiệp siêu nhỏ như sau:
Báo cáo tài chính
1. Doanh nghiệp siêu nhỏ nộp thuế TNDN tính theo tỷ lệ % trên doanh thu bán hàng hóa, dịch vụ không bắt buộc phải lập báo cáo tài chính để nộp cho cơ quan thuế.
2. Doanh nghiệp siêu nhỏ nộp thuế TNDN tính theo tỷ lệ % trên doanh thu bán hàng hóa, dịch vụ thực hiện các báo cáo theo quy định của pháp luật thuế. Thời gian lập và nộp báo cáo thực hiện theo quy định của pháp luật thuế.
3. Ngoài báo cáo theo quy định của pháp luật về thuế, căn cứ vào các thông tin về doanh thu bán hàng và cung cấp dịch vụ, tiền lương và các khoản nộp theo lương,... các doanh nghiệp siêu nhỏ có thể lập các báo cáo kế toán phục vụ cho quản trị, điều hành doanh nghiệp.
4. Doanh nghiệp siêu nhỏ nộp thuế TNDN tính theo tỷ lệ % trên doanh thu bán hàng hóa, dịch vụ nếu lựa chọn áp dụng chế độ kế toán quy định tại Chương II Thông tư này để phục vụ cho nhu cầu quản lý hoạt động sản xuất kinh doanh của doanh nghiệp thì vẫn lập báo cáo tài chính theo quy định. Báo cáo tài chính được lập không phải nộp cho cơ quan thuế mà được bảo quản, lưu trữ theo quy định và sử dụng tại doanh nghiệp để phục vụ cho việc thanh tra, kiểm tra khi có yêu cầu của cơ quan nhà nước có thẩm quyền.
Theo quy định trên, doanh nghiệp siêu nhỏ nộp thuế TNDN tính theo tỷ lệ % trên doanh thu sẽ không bắt buộc phải lập báo cáo tài chính để nộp cho cơ quan thuế.
Đồng nghĩa với việc, doanh nghiệp siêu nhỏ nộp thuế theo phương pháp kê khai theo thu nhập tính thuế sẽ phải thực hiện việc nộp báo cáo tài chính năm 2025.
Lưu ý: doanh nghiệp siêu nhỏ nộp thuế TNDN tính theo tỷ lệ % trên doanh thu bán hàng hóa, dịch vụ nếu lựa chọn áp dụng chế độ kế toán của doanh nghiệp siêu nhỏ quy định tại Chương II Thông tư 132/2018/TT-BTC này thì doanh nghiệp vẫn phải lập báo cáo tài chính tuy nhiên không phải nộp báo cáo tài chính này cho cơ quan thuế.
Xem thêm:
>>> Doanh nghiệp siêu nhỏ có được miễn thuế TNDN trong 3 năm đầu không?
>>> Hộ kinh doanh có phải lập báo cáo tài chính theo Thông tư 99/2025/TT-BTC không?
Doanh nghiệp siêu nhỏ có phải nộp báo cáo tài chính năm 2025 không? (Hình từ Internet)
Hệ thống báo cáo tài chính đối với doanh nghiệp siêu nhỏ theo Thông tư 132 mới nhất?
Hiện hành, theo Điều 13 Thông tư 132/2018/TT-BTC quy định về hệ thống báo cáo tài chính đối với doanh nghiệp siêu nhỏ được ban hành tại Phụ lục V.
Theo đó, hàng năm, các doanh nghiệp siêu nhỏ nộp thuế TNDN theo phương pháp theo thu nhập tính thuế phải lập các báo cáo tài chính và phụ biểu báo cáo tài chính theo danh mục hệ thống báo cáo tài chính sau đây:
STT | Tên báo cáo tài chính | Ký hiệu |
I | Báo cáo tài chính | |
1 | Báo cáo tình hình tài chính | Mẫu số B01 - DNSN |
2 | Báo cáo kết quả hoạt động kinh doanh | Mẫu số B02 - DNSN |
II | Phụ biểu báo cáo tài chính | |
1 | Bảng cân đối tài khoản | Mẫu số F01- DNSN |
2 | Báo cáo tình hình thực hiện nghĩa vụ với NSNN | Mẫu số F02- DNSN |
Lưu ý: Ngoài các báo cáo tài chính trên, doanh nghiệp siêu nhỏ có thể lựa chọn áp dụng báo cáo tài chính quy định tại Thông tư 133/2016/TT-BTC của Bộ Tài chính ngày 26/8/2016 để phục vụ công tác quản lý hoạt động sản xuất kinh doanh của doanh nghiệp cũng như xác định nghĩa vụ thuế với ngân sách nhà nước.
Mẫu tờ khai xác định doanh nghiệp siêu nhỏ mới nhất hiện nay là gì?
Hiện nay, mẫu tờ khai xác định doanh nghiệp siêu nhỏ là Tờ khai xác định doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ, doanh nghiệp vừa và đề xuất nhu cầu hỗ trợ được quy định tại Phụ lục ban hành kèm theo Nghị định 80/2021/NĐ-CP.
Mẫu tờ khai xác định doanh nghiệp siêu nhỏ có dạng như sau:
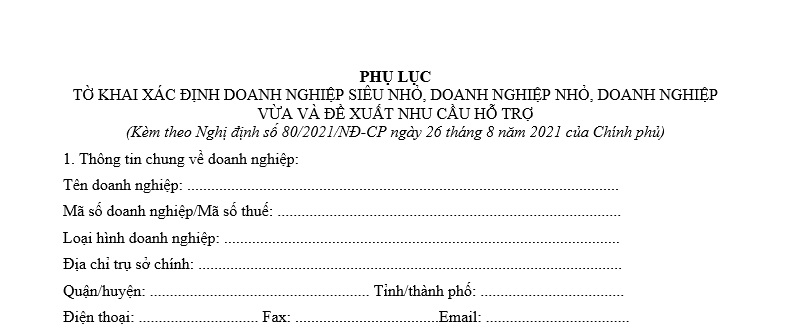
<<<Tải Mẫu tờ khai xác định doanh nghiệp siêu nhỏ tại đây: Tải về>>>
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];