Danh mục loại hình sản xuất kinh doanh theo Công văn 1804 BHXH tải về?
Theo mục II Công văn 1804/BHXH-QLT năm 2025 đã hướng dẫn bộ mã đơn vị tham gia BHXH, BHYT, BHTN.
Đối với đơn vị cùng tham gia BHXH, BHYT: ĐD ĐT LH
Trong đó:
- ĐD: Mã định danh đơn vị được ghi trên các mẫu biểu trong giao dịch TTHC giữa đơn vị và cơ quan BHXH.
- ĐT: Mã đối tượng, được quản lý trong CSDL của cơ quan BHXH, bao gồm 02 ký tự chữ, là mã đối tượng của người tham gia BHYT (chi tiết tại Phụ lục I - kèm theo).
- LH: Mã loại hình sản xuất kinh doanh, được quản lý trong CSDL của cơ quan BHXH, bao gồm 03 ký tự, là mã loại hình sản xuất kinh doanh được ban hành tại Quyết định 27/2018/QĐ-TTg năm 2018.
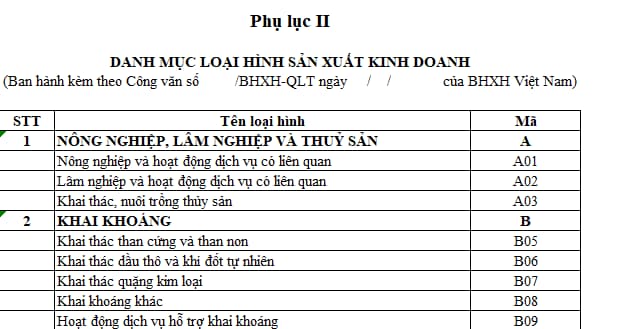
>>> Tải về Phụ lục II Danh mục loại hình sản xuất kinh doanh theo Công văn 1804/BHXH-QLT năm 2025.
Lưu ý:
- Danh mục mã loại hình sản xuất, kinh doanh được sử dụng để xác định mã loại hình (LH) trong mã đơn vị tham gia BHXH theo Công văn 1804/BHXH-QLT.
- Quyết định 36/2025/QĐ-TTg đã thay thế Quyết định 27/2018/QĐ-TTg về Hệ thống ngành kinh tế Việt Nam. Do đó, khi tra cứu xác định ngành kinh tế của đơn vị cần căn cứ Hệ thống ngành kinh tế Việt Nam hiện hành.
- Trường hợp có văn bản của cơ quan BHXH sửa đổi, bổ sung hoặc thay thế danh mục mã loại hình tại Công văn 1804/BHXH-QLT thì thực hiện theo văn bản mới nhất.
Danh mục mã loại hình sản xuất kinh doanh theo Công văn 1804 BHXH tải về? (Hình tư Internet)
Mỗi doanh nghiệp có bao nhiêu mã đơn vị BHXH?
Căn cứ tại khoản 10 Điều 8 Nghị định 168/2025/NĐ-CP quy định mã đơn vị tham gia BHXH như sau:
Mã số doanh nghiệp, mã số đơn vị phụ thuộc của doanh nghiệp, mã số địa điểm kinh doanh
1. Mỗi doanh nghiệp được cấp một mã số duy nhất gọi là mã số doanh nghiệp. Mã số này đồng thời là mã số thuế của doanh nghiệp.
2. Mã số doanh nghiệp tồn tại trong suốt quá trình hoạt động của doanh nghiệp và không được cấp lại cho tổ chức, cá nhân khác. Khi doanh nghiệp chấm dứt hoạt động thì mã số doanh nghiệp chấm dứt hiệu lực.
...
10. Mã số doanh nghiệp, mã số đơn vị phụ thuộc được sử dụng làm mã số đơn vị tham gia bảo hiểm xã hội.
Như vậy, theo quy định trên thì về nguyên tắc, mỗi doanh nghiệp chỉ có một mã đơn vị BHXH duy nhất trong suốt quá trình hoạt động của doanh nghiệp.
Các khoản đóng bảo hiểm xã hội có được trừ khi tính thuế TNCN không?
Căn cứ tại Điều 8 Nghị định 253/2026/NĐ-CP quy định thu nhập từ tiền lương tiền công như sau:
Thu nhập từ tiền lương, tiền công
Thu nhập từ tiền lương, tiền công quy định tại khoản 2 Điều 3 của Luật Thuế thu nhập cá nhân bao gồm:
...
3. Các khoản phụ cấp, trợ cấp, thu nhập khác, trừ các khoản sau:
...
Các khoản phụ cấp, trợ cấp không tính vào thu nhập chịu thuế quy định tại khoản này phải được cơ quan nhà nước có thẩm quyền quy định theo pháp luật về ưu đãi người có công, quốc phòng, an ninh, ngoại giao, lao động, bảo hiểm xã hội, y tế, giáo dục - đào tạo và pháp luật liên quan khác. Trường hợp khoản phụ cấp, trợ cấp nhận được cao hơn mức phụ cấp, trợ cấp quy định thì phần vượt phải tính vào thu nhập chịu thuế thu nhập cá nhân của cá nhân, trừ quy định tại điểm h khoản này.
...
Đồng thời, tại Điều 46 Nghị định 253/2026/NĐ-CP quy định như sau:
Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công
...
2. Thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại Điều 8 của Nghị định này mà người nộp thuế nhận được trong kỳ tính thuế trừ (-) đi các khoản dưới đây:
a) Các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp bảo hiểm xã hội tự nguyện theo Luật Bảo hiểm xã hội, khoản đóng góp bảo hiểm y tế tự nguyện theo Luật Bảo hiểm y tế, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ.
...
Trường hợp cá nhân cư trú tại Việt Nam có thu nhập từ tiền lương, tiền công ở nước ngoài đã tham gia đóng các khoản bảo hiểm bắt buộc theo quy định của quốc gia nơi cá nhân đóng các loại bảo hiểm này như bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc thì được trừ các khoản phí bảo hiểm đó vào thu nhập chịu thuế khi xác định thu nhập tính thuế từ tiền lương, tiền công.
Khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện của năm nào được trừ vào thu nhập chịu thuế của năm đó.
...
Như vậy, các khoản đóng bảo hiểm xã hội (hoặc các khoản bảo hiểm tương tự đối với người Việt Nam là cá nhân cư trú nhưng làm việc tại nước ngoài có thu nhập từ tiền lương, tiền công ở nước ngoài) được trừ khi tính thuế TNCN.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];