Hướng dẫn lập hóa đơn xăng dầu thuế GTGT 8% từ 01/10/2026 theo quy định nào?
Căn cứ tại Nghị quyết 34/2026/NQ-CP đã kéo dài thời hạn giảm thuế xăng dầu như sau:
Kéo dài thời hạn áp dụng về thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng dầu và nhiên liệu bay tại Nghị quyết 19/2026/QH16 ngày 12 tháng 4 năm 2026 của Quốc hội đến hết ngày 30 tháng 9 năm 2026 đối với thuế bảo vệ môi trường và thuế giá trị gia tăng quy định tại Điều 1 và Điều 2 Nghị quyết 19/2026/QH16.
Trong đó, dẫn chiếu đến Điều 2 Nghị quyết 19/2026/QH16 có nội dung sau:
Về thuế giá trị gia tăng
Xăng, dầu diezel, dầu hỏa, dầu mazut và nhiên liệu bay thuộc đối tượng không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.
Theo quy định, việc không kê khai, tính nộp thuế GTGT đối với xăng dầu đến hết 30/9/2026.
Đồng thời căn cứ theo quy định giảm thuế GTGT theo Nghị định 174/2025/NĐ-CP, trong đó mặt hàng xăng được giảm thuế 8%.
CẬP NHẬT: Xăng dầu tiếp tục không kê khai thuế VAT đến hết 31/12/2026
Quy định trên cũng có thể hiểu từ 01/10/2026, sẽ quay lại kê khai, tính thuế GTGT và được giảm còn 8% đối với mặt hàng Xăng, dầu diezel, dầu hỏa, dầu mazut và nhiên liệu bay, nếu không có chính sách mới gia hạn.
Căn cứ Điều 10 Nghị định 254/2026/NĐ-CP quy định về nội dung hóa đơn nói chung và hóa đơn xăng dầu nói riêng, khi xăng dầu chuyển sang chịu thuế GTGT 8%, nếu bên bán kê khai thuế theo phương pháp khấu trừ, hóa đơn GTGT ghi như sau:
- Tên hàng hóa: Xăng RON95-III,...
- Đơn vị tính: Lít
- Số lượng: Theo thực tế bán
- Đơn giá: Giá chưa có thuế GTGT
- Thành tiền: Số tiền hàng chưa có thuế GTGT
- Thuế suất GTGT: 8%
- Tiền thuế GTGT: Thành tiền × 8%
- Tổng tiền thanh toán: Thành tiền + tiền thuế GTGT
Lưu ý: Chính sách giảm 2% thuế GTGT được áp dụng đến hết 31/12/2026.
CẬP NHẬT: Xăng dầu tiếp tục không kê khai thuế VAT đến hết 31/12/2026 |
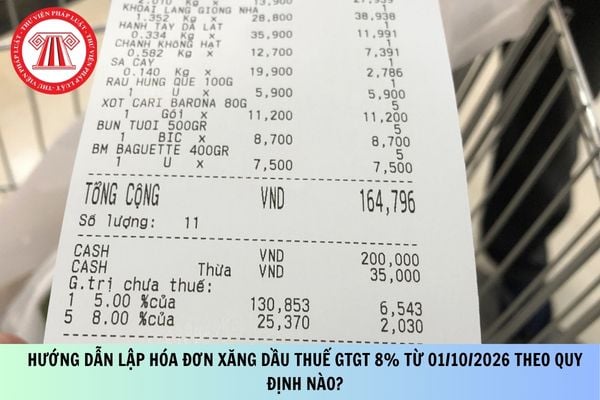
Hướng dẫn lập hóa đơn xăng dầu thuế GTGT 8% từ 01/10/2026 theo quy định nào? (Hình từ Internet)
Thời điểm lập hóa đơn đối với bán xăng dầu tại cửa hàng bán lẻ?
Căn cứ tại Điều 9 Nghị định 254/2026/NĐ-CP quy định như sau:
Thời điểm lập hóa đơn
...
4. Thời điểm lập hóa đơn đối với một số trường hợp cụ thể như sau:
...
đ) Đối với các trường hợp tổ chức kinh doanh mua dịch vụ vận tải hàng không xuất qua website và hệ thống thương mại điện tử được lập theo thông lệ quốc tế, thời điểm lập hóa đơn chậm nhất không quá 05 ngày kế tiếp kể từ ngày chứng từ dịch vụ vận tải hàng không xuất ra trên hệ thống website và hệ thống thương mại điện tử;
e) Đối với hoạt động tìm kiếm thăm dò, khai thác và chế biến dầu thô, thời điểm lập hóa đơn bán dầu thô, condensate, các sản phẩm được chế biến từ dầu thô (bao gồm cả hoạt động bao tiêu sản phẩm theo cam kết của Chính phủ) là thời điểm bên mua và bên bán xác định được giá bán chính thức, không phân biệt đã thu được tiền hay chưa thu được tiền.
Đối với hoạt động bán khí thiên nhiên, khí đồng hành, khí than được chuyển bằng đường ống dẫn khí đến người mua, thời điểm lập hóa đơn là thời điểm bên mua, bên bán xác định khối lượng khí giao của tháng nhưng chậm nhất là ngày cuối cùng của thời hạn kê khai, nộp thuế đối với tháng phát sinh nghĩa vụ thuế theo quy định pháp luật về thuế.
Trường hợp thỏa thuận bảo lãnh và cam kết của Chính phủ có quy định khác về thời điểm lập hóa đơn thì thực hiện theo quy định tại thỏa thuận bảo lãnh và cam kết của Chính phủ.
g) Đối với hoạt động bán điện của các công ty phát điện trên thị trường điện thì thời điểm lập hóa đơn điện tử được xác định căn cứ thời điểm về đối soát số liệu thanh toán giữa đơn vị vận hành hệ thống điện và thị trường điện, đơn vị phát điện và đơn vị mua điện theo quy định của Bộ Công Thương hoặc hợp đồng mua bán điện đã được Bộ Công Thương hướng dẫn, phê duyệt nhưng chậm nhất là ngày cuối cùng của thời hạn kê khai, nộp thuế đối với tháng phát sinh nghĩa vụ thuế theo quy định pháp luật về thuế. Riêng hoạt động bán điện của các công ty phát điện có cam kết bảo lãnh của Chính phủ về thời điểm thanh toán thì thời điểm lập hóa đơn điện tử căn cứ theo bảo lãnh của Chính phủ, hướng dẫn và phê duyệt của Bộ Công Thương và các hợp đồng mua bán điện đã được ký kết giữa bên mua điện và bên bán điện;
h) Đối với trường hợp bán xăng, dầu tại các cửa hàng bán lẻ cho khách hàng, thời điểm lập hóa đơn là thời điểm kết thúc việc bán xăng, dầu theo từng lần bán;
...
Theo đó, đối với bán xăng dầu tại cửa hàng bán lẻ, hóa đơn điện tử được lập tại thời điểm kết thúc việc bán xăng dầu theo từng lần bán.
Người bán phải lưu trữ đầy đủ hóa đơn điện tử, đặc biệt đối với trường hợp bán cho cá nhân không kinh doanh, cá nhân kinh doanh.
Hóa đơn xăng dầu phải có những nội dung gì?
Căn cứ Điều 10 Nghị định 254/2026/NĐ-CP quy định về Nội dung hóa đơn nói chung và hóa đơn xăng dầu nói riêng từ hiện nay như sau:
- Hóa đơn phải có các nội dung sau:
+ Tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số hóa đơn;
+ Số hóa đơn;
+ Tên, địa chỉ, mã số thuế của người bán;
+ Tên, địa chỉ, mã số thuế hoặc mã số đơn vị có quan hệ với ngân sách hoặc số định danh cá nhân của người mua;
+ Tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ; thành tiền chưa có thuế giá trị gia tăng, thuế suất thuế giá trị gia tăng, tổng số tiền thuế giá trị gia tăng theo từng loại thuế suất, tổng cộng tiền thuế giá trị gia tăng, tổng tiền thanh toán đã có thuế giá trị gia tăng;
+ Chữ ký của người bán, chữ ký của người mua: Trên hóa đơn điện tử không nhất thiết phải có chữ ký số của người mua (trừ trường hợp người mua, người bán có thỏa thuận);
+ Thời điểm lập hóa đơn thực hiện theo hướng dẫn tại Điều 9 Nghị định này và được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch;
+ Thời điểm ký số trên hóa đơn điện tử,
+ Mã của cơ quan thuế đối với hóa đơn điện tử có mã của cơ quan thuế;
+ Phí, lệ phí thuộc ngân sách nhà nước, chiết khấu thương mại, khuyến mại (nếu có) và các nội dung khác liên quan (nếu có).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];