Dự thảo Luật đất đai sửa đổi 2026 ngày 18/10/2026 có những nội dung gì?
Dưới đây là dự thảo Luật đất đai sửa đổi 2026 ngày 18/10/2026:
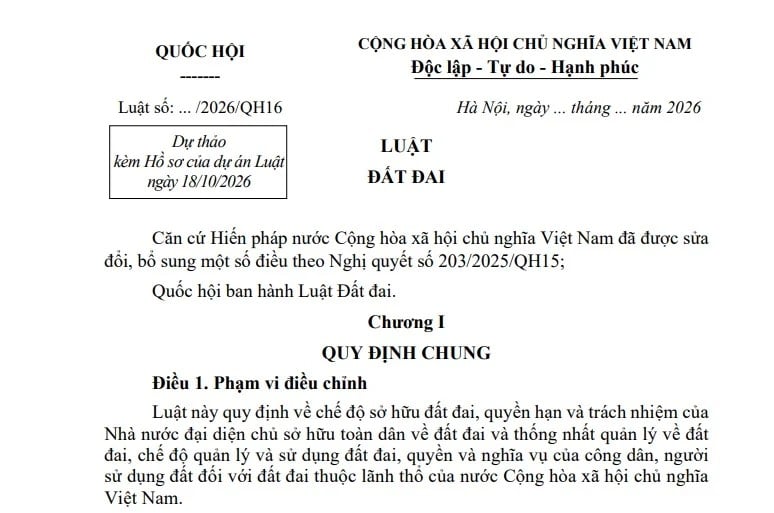
Theo đó, Dự thảo Luật đất đai sửa đổi 2026 có 13 Chương và 112 điều luật, quy định về chế độ sở hữu đất đai, quyền hạn và trách nhiệm của Nhà nước đại diện chủ sở hữu toàn dân về đất đai và thống nhất quản lý về đất đai, chế độ quản lý và sử dụng đất đai, quyền và nghĩa vụ của công dân, người sử dụng đất đối với đất đai thuộc lãnh thổ của nước Cộng hòa xã hội chủ nghĩa Việt Nam.
Đơn cử tại Điều 6 dự thảo Luật đề xuất quy định về người chịu trách nhiệm trước Nhà nước đối với việc sử dụng đất như sau:
- Người đại diện theo pháp luật của tổ chức trong nước, tổ chức kinh tế có vốn đầu tư nước ngoài; người đứng đầu của tổ chức nước ngoài có chức năng ngoại giao đối với việc sử dụng đất của tổ chức mình.
- Chủ tịch Ủy ban nhân dân cấp xã đối với việc sử dụng đất nông nghiệp vào mục đích công ích; đất phi nông nghiệp đã giao cho Ủy ban nhân dân cấp xã để sử dụng vào mục đích xây dựng trụ sở Ủy ban nhân dân, các công trình công cộng phục vụ hoạt động văn hóa, giáo dục, y tế, thể dục, thể thao, vui chơi, giải trí, chợ, nghĩa trang và công trình công cộng khác của xã, phường, đặc khu; đất tôn giáo, đất tín ngưỡng chưa giao quản lý, chưa giao sử dụng.
- Người đại diện cho cộng đồng dân cư là trưởng thôn, làng, ấp, bản, bon, buôn, phum, sóc, tổ dân phố và điểm dân cư tương tự hoặc người được cộng đồng dân cư thỏa thuận cử ra đối với đất giao cho cộng đồng dân cư.
- Người đại diện tổ chức tôn giáo, tổ chức tôn giáo trực thuộc đối với việc sử dụng đất của tổ chức tôn giáo, tổ chức tôn giáo trực thuộc.
- Cá nhân, người gốc Việt Nam định cư ở nước ngoài đối với việc sử dụng đất của mình.
- Người đại diện hoặc những người có chung quyền sử dụng đất đối với việc sử dụng đất đó.
>> Tải về dự thảo Luật đất đai sửa đổi 2026 <<
Dự thảo Luật đất đai sửa đổi 2026 ngày 18/10/2026 có những nội dung gì? (Hình từ Internet)
Nguyên tắc khai thuế sử dụng đất phi nông nghiệp được quy định như thế nào?
Theo khoản 1 Điều 16 Thông tư 153/2011/TT-BTC quy định nguyên tắc khai thuế sử dụng đất phi nông nghiệp hiện nay như sau:
(1) NNT có trách nhiệm khai chính xác vào Tờ khai thuế các thông tin liên quan đến NNT như: tên, số CMT, mã số thuế, địa chỉ nhận thông báo thuế; Các thông tin liên quan đến thửa đất chịu thuế như diện tích, mục đích sử dụng.
Nếu đất đã được cấp Giấy chứng nhận thì phải khai đầy đủ các thông tin trên Giấy chứng nhận như số, ngày cấp, số tờ bản đồ, diện tích đất, hạn mức (nếu có).
Đối với hồ sơ khai thuế đất ở của hộ gia đình, cá nhân, UBND cấp xã xác định các chỉ tiêu tại phần xác định của cơ quan chức năng trên tờ khai và chuyển cho Thuế cơ sở để làm căn cứ tính thuế.
Đối với hồ sơ khai thuế của tổ chức, trường hợp cần làm rõ một số chỉ tiêu liên quan làm căn cứ tính thuế theo đề nghị của cơ quan Thuế, cơ quan Tài nguyên và Môi trường có trách nhiệm xác nhận và gửi cơ quan Thuế.
(2) Hàng năm, NNT không phải thực hiện khai lại nếu không có sự thay đổi về NNT và các yếu tố dẫn đến thay đổi số thuế phải nộp.
Trường hợp phát sinh các sự việc dẫn đến sự thay đổi về NNT thì NNT mới phải kê khai và nộp hồ sơ khai thuế theo quy định tại Thông tư 153/2011/TT-BTC trong thời hạn 30 (ba mươi) ngày kể từ ngày phát sinh các sự việc trên;
Trường hợp phát sinh các yếu tố làm thay đổi số thuế phải nộp (trừ trường hợp thay đổi giá 1m2 đất tính thuế) thì NNT phải kê khai và nộp hồ sơ khai thuế trong thời hạn 30 (ba mươi) ngày kể từ ngày phát sinh các yếu tố làm thay đổi số thuế phải nộp.
(3) Việc kê khai tổng hợp thuế sử dụng đất phi nông nghiệp chỉ áp dụng đối với đất ở.
Người nộp thuế thuộc diện phải kê khai tổng hợp theo quy định tại Thông tư 153/2011/TT-BTC thì phải thực hiện lập tờ khai tổng hợp và nộp tại Thuế cơ sở nơi NNT đã chọn và đăng ký.
Các trường hợp nào được miễn thuế sử dụng đất phi nông nghiệp?
Căn cứ vào Điều 9 Luật Thuế sử dụng đất phi nông nghiệp 2010 quy định các trường hợp được miễn thuế sử dụng đất phi nông nghiệp gồm:
(1) Đất của dự án đầu tư thuộc lĩnh vực đặc biệt khuyến khích đầu tư; dự án đầu tư tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn; dự án đầu tư thuộc lĩnh vực khuyến khích đầu tư tại địa bàn có điều kiện kinh tế - xã hội khó khăn; đất của doanh nghiệp sử dụng trên 50% số lao động là thương binh, bệnh binh.
(2) Đất của cơ sở thực hiện xã hội hóa đối với các hoạt động trong lĩnh vực giáo dục, dạy nghề, y tế, văn hóa, thể thao, môi trường.
(3) Đất xây dựng nhà tình nghĩa, nhà đại đoàn kết, cơ sở nuôi dưỡng người già cô đơn, người khuyết tật, trẻ mồ côi; cơ sở chữa bệnh xã hội.
(4) Đất ở trong hạn mức tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn.
(5) Đất ở trong hạn mức của người hoạt động cách mạng trước ngày 19/8/1945; thương binh hạng 1/4, 2/4; người hưởng chính sách như thương binh hạng 1/4, 2/4; bệnh binh hạng 1/3; anh hùng lực lượng vũ trang nhân dân; mẹ Việt Nam anh hùng; cha đẻ, mẹ đẻ, người có công nuôi dưỡng liệt sĩ khi còn nhỏ; vợ, chồng của liệt sĩ; con của liệt sĩ được hưởng trợ cấp hàng tháng; người hoạt động cách mạng bị nhiễm chất độc da cam; người bị nhiễm chất độc da cam mà hoàn cảnh gia đình khó khăn.
(6) Đất ở trong hạn mức của hộ nghèo theo quy định của Chính phủ.
(7) Hộ gia đình, cá nhân trong năm bị thu hồi đất ở theo quy hoạch, kế hoạch được cơ quan nhà nước có thẩm quyền phê duyệt thì được miễn thuế trong năm thực tế có thu hồi đối với đất tại nơi bị thu hồi và đất tại nơi ở mới.
(8) Đất có nhà vườn được cơ quan nhà nước có thẩm quyền xác nhận là di tích lịch sử - văn hóa.
(9) Người nộp thuế gặp khó khăn do sự kiện bất khả kháng nếu giá trị thiệt hại về đất và nhà trên đất trên 50% giá tính thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];