
Như thế nào là doanh nghiệp siêu nhỏ? Có phải là doanh nghiệp nhỏ và vừa không?
>>>Tải về Trọn bộ văn bản pháp luật hướng dẫn Luật Thuế TNDN 2025. >>> Tải về Trọn bộ văn bản pháp luật hướng dẫn Luật Quản lý thuế 2025. >>> Tải về Lịch nộp thuế 2026 >>> Tải về File excel tính thuế TNCN mới nhất 2026 |
Doanh nghiệp siêu nhỏ là một loại hình doanh nghiệp có quy mô nhỏ nhất theo phân loại của pháp luật Việt Nam.
Căn cứ theo khoản 1 Điều 5 Nghị định 80/2021/NĐ-CP quy đinh tiêu chí xác định doanh nghiệp nhỏ và vừa như sau:
Tiêu chí xác định doanh nghiệp nhỏ và vừa
1. Doanh nghiệp siêu nhỏ trong lĩnh vực nông nghiệp, lâm nghiệp, thủy sản; lĩnh vực công nghiệp và xây dựng sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 10 người và tổng doanh thu của năm không quá 3 tỷ đồng hoặc tổng nguồn vốn của năm không quá 3 tỷ đồng.
Doanh nghiệp siêu nhỏ trong lĩnh vực thương mại và dịch vụ sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 10 người và tổng doanh thu của năm không quá 10 tỷ đồng hoặc tổng nguồn vốn của năm không quá 3 tỷ đồng.
2. Doanh nghiệp nhỏ trong lĩnh vực nông nghiệp, lâm nghiệp, thủy sản; lĩnh vực công nghiệp và xây dựng sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 100 người và tổng doanh thu của năm không quá 50 tỷ đồng hoặc tổng nguồn vốn của năm không quá 20 tỷ đồng, nhưng không phải là doanh nghiệp siêu nhỏ theo quy định tại khoản 1 Điều này.
Doanh nghiệp nhỏ trong lĩnh vực thương mại và dịch vụ sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 50 người và tổng doanh thu của năm không quá 100 tỷ đồng hoặc tổng nguồn vốn của năm không quá 50 tỷ đồng, nhưng không phải là doanh nghiệp siêu nhỏ theo quy định tại khoản 1 Điều này.
...
Như vậy, để được xác định là doanh nghiệp siêu nhỏ có 2 trường hợp như sau:
(1) Lĩnh vực nông nghiệp, lâm nghiệp, thủy sản; lĩnh vực công nghiệp và xây dựng:
- Sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 10 người.
- Doanh thu năm không quá 3 tỷ đồng hoặc tổng nguồn vốn không quá 3 tỷ đồng.
(2) Lĩnh vực thương mại và dịch vụ:
- Sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 10 người.
- Doanh thu năm không quá 10 tỷ đồng hoặc tổng nguồn vốn không quá 3 tỷ đồng.
Bên cạnh đó, dựa vào Điều 4 Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017 có quy định như sau:
Tiêu chí xác định doanh nghiệp nhỏ và vừa
1. Doanh nghiệp nhỏ và vừa bao gồm doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và doanh nghiệp vừa, có số lao động tham gia bảo hiểm xã hội bình quân năm không quá 200 người và đáp ứng một trong hai tiêu chí sau đây:
a) Tổng nguồn vốn không quá 100 tỷ đồng;
b) Tổng doanh thu của năm trước liền kề không quá 300 tỷ đồng.
2. Doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và doanh nghiệp vừa được xác định theo lĩnh vực nông nghiệp, lâm nghiệp, thủy sản; công nghiệp và xây dựng; thương mại và dịch vụ.
3. Chính phủ quy định chi tiết Điều này.
Theo quy định trên, doanh nghiệp siêu nhỏ là một loại doanh nghiệp nhỏ và vừa.
Xem thêm:
>>> Các mốc thời gian tạm nộp thuế TNDN năm 2026 là khi nào?
>> Thanh toán qua tài khoản cá nhân là giám đốc công ty TNHH MTV có được trừ khi tính thuế TNDN không?
>>> Chuyển khoản tiền lương qua tài khoản của vợ người lao động có được trừ khi tính thuế TNDN không?
>> Kinh phí tổ chức tiệc Tất niên cuối năm có được trừ khi tính thuế TNDN không?
>> Doanh nghiệp được chuyển lỗ khi tính thuế TNDN trong bao nhiêu năm theo Nghị định 320/2025/NĐ-CP?
Doanh nghiệp siêu nhỏ có được miễn thuế TNDN trong 3 năm đầu không? (Hình từ Internet)
Doanh nghiệp siêu nhỏ có được miễn thuế TNDN trong 3 năm đầu không?
Ngày 15/01/2026, Chính phủ ban hành Nghị định 20/2026/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Nghị quyết 198/2025/QH15 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.
>>> Tải về Nghị định 20/2026/NĐ-CP <<<
Theo đó, tại khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP quy định việc miễn thuế TNDN đối với doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu như sau:
Miễn, giảm thuế thu nhập doanh nghiệp
...
3. Doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu:
a) Được miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Trường hợp Giấy chứng nhận đăng ký doanh nghiệp được cấp trước thời điểm Nghị quyết số 198/2025/QH15 có hiệu lực thi hành mà còn thời gian áp dụng ưu đãi thì doanh nghiệp được hưởng ưu đãi theo quy định tại khoản này cho thời gian còn lại;
b) Quy định ưu đãi tại khoản này không áp dụng đối với:
b1) Doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp;
b2) Doanh nghiệp thành lập mới mà người đại diện theo pháp luật (trừ trường hợp người đại diện theo pháp luật không phải là thành viên góp vốn), thành viên hợp danh hoặc người có số vốn góp cao nhất đã tham gia hoạt động kinh doanh với vai trò là người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn góp cao nhất trong các doanh nghiệp đang hoạt động hoặc đã giải thể nhưng chưa được 12 tháng tính từ thời điểm giải thề doanh nghiệp cũ đến thời điểm thành lập doanh nghiệp mới;
b3) Thu nhập quy định tại khoản 3 Điều 18 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.
Theo đó, có thể thấy doanh nghiệp nhỏ và vừa sẽ được miễn thuế TNDN 3 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Như vậy, đồng nghĩa với việc, doanh nghiệp siêu nhỏ sẽ được miễn thuế TNDN trong 3 năm đầu vì doanh nghiệp siêu nhỏ là doanh nghiệp nhỏ và vừa theo Điều 4 Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017.
Mẫu tờ khai xác định doanh nghiệp siêu nhỏ mới nhất hiện nay là gì?
Hiện nay, mẫu tờ khai xác định doanh nghiệp siêu nhỏ là Tờ khai xác định doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ, doanh nghiệp vừa và đề xuất nhu cầu hỗ trợ được quy định tại Phụ lục ban hành kèm theo Nghị định 80/2021/NĐ-CP.
Mẫu tờ khai xác định doanh nghiệp siêu nhỏ có dạng như sau:
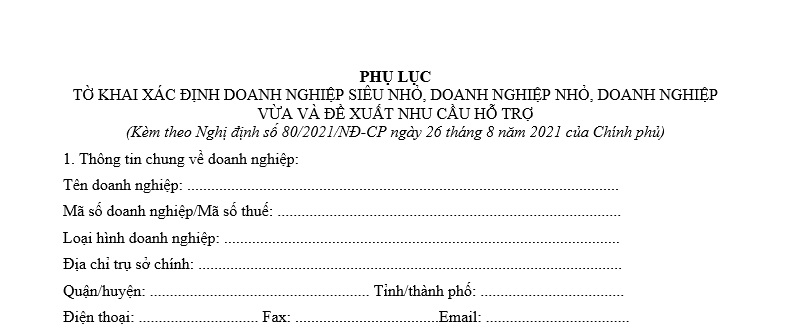
<<<Tải Mẫu tờ khai xác định doanh nghiệp siêu nhỏ tại đây: Tải về>>>
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];






































