
Công văn 310 LĐLÐ-CTCĐ: Hướng dẫn đóng kinh phí công đoàn đơn vị chưa thành lập tô chức công đoàn mới nhất ngày 28/05/2026?
Ngày 28/05/2026, Liên đoàn Lao động tỉnh Phú Thọ đã có Công văn 310 LĐLÐ-CTCĐ năm 2026 V/v thực hiện đóng kinh phí công đoàn đơn vị chưa thành lập tô chức công đoàn.
Trong đó, nội dung Công văn 310 LĐLÐ-CTCĐ năm 2026 Hướng dẫn đóng kinh phí công đoàn đơn vị chưa thành lập tô chức công đoàn mới nhất ngày 28/05/2026 như sau:
(1) Mức đóng kinh phí công đoàn: Mức đóng kinh phí công đoàn bằng 2% quỹ tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc cho người lao động theo quy định của pháp luật tại điểm b, khoản 1, Điều 29 của Luật Công đoàn 2024 đã được sửa đổi, bổ sung tại khoản 8 Điều 2 Luật số 97/2025/QH15. Việc chưa thành lập công đoàn cơ sở không làm thay đổi trách nhiệm đóng kinh phí công đoàn của doanh nghiệp, đơn vị sử dụng lao động.
(2) Phương thức, thời hạn đóng kinh phí công đoàn
* Phương thức đóng kinh phí công đoàn: mỗi tháng một lần cùng thời điểm đóng bảo hiểm xã hội bắt buộc cho người lao động.
* Thời hạn đóng kinh phí công đoàn:
- Chậm nhất đến ngày cuối cùng của tháng tiếp theo kỳ đóng, doanh nghiệp, đơn vị phải hoàn thành nghĩa vụ đóng kinh phí công đoàn theo quy định; Các trường hợp đặc thù được thực hiện theo điểm b khoản 1 Điều 4 Nghị định 105/NĐ-CP ngày 31/3/2026.
- Trường hợp doanh nghiệp, đơn vị sử dụng lao động chưa đóng hoặc đóng chưa đầy đủ số tiền phải đóng theo mức đóng quy định tại điểm b khoản 1 Điều 29 Luật Công đoàn 2024 kể từ thời hạn đóng kinh phí công đoàn quy định tại khoản 2 Điều 4 Nghị định 105/2026/NĐ-CP thì được coi là chậm đóng kinh phí công đoàn.
- Trường họp doanh nghiệp, đơn vị sử dụng lao động không trích đóng hoặc đóng không đầy đủ số tiền phải đóng theo mức đóng quy định, không đóng hoặc đóng không đầy đủ số người thuộc đối tượng phải đóng trong thời hạn 60 ngày kể từ ngày hết thời hạn quy định tại khoản 2 Điều 4 Nghị định 105/2026/NĐ-CP thì được coi là không đóng kinh phí công đoàn.
Thông tin nộp kinh phí công đoàn đối với doanh nghiệp hoạt động trên địa bàn tỉnh Phú Thọ: - Tên đơn vị hưởng: Liên đoàn Lao động tỉnh Phú Thọ - Số tài khoản: 2708.888.456.789 - Tại ngân hàng: Agribank – Chi nhánh Thanh Miếu Phú Thọ - Nội dung chuyển tiền: (đơn vị chưa có tổ chức công đoàn) nộp kinh phí công đoàn tháng .... năm ..... - Ví dụ: (đơn vị chưa có tổ chức công đoàn) nộp kinh phí công đoàn tháng 5 năm 2026. |
>> Xem chi tiết Hướng dẫn đóng kinh phí công đoàn đơn vị chưa thành lập tô chức công đoàn mới nhất ngày 28/05/2026 tại Công văn 310 LĐLÐ-CTCĐ: Tải về
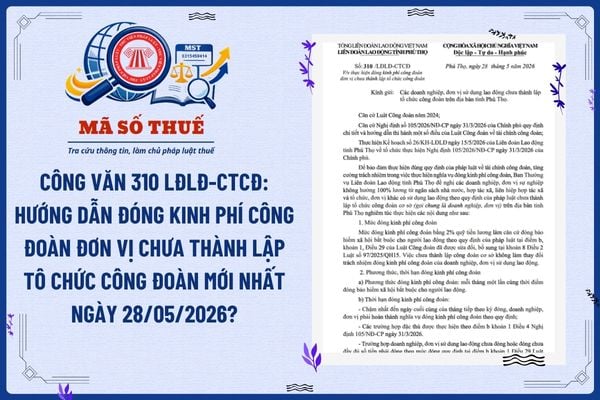
Công văn 310 LĐLÐ-CTCĐ: Hướng dẫn đóng kinh phí công đoàn đơn vị chưa thành lập tô chức công đoàn mới nhất ngày 28/05/2026? (Hình từ Internet)
Tổng hợp 07 thay đổi đáng lưu ý về đóng kinh phí công đoàn từ 16/5/2026 doanh nghiệp cần biết?
Ngày 17/04/2026, Chính phủ đã ban hành Nghị định 105/2026/NĐ-CP hướng dẫn Luật Công đoàn 2024 về tài chính công đoàn và chính thức có hiệu lực từ ngày 16/5/2026.
Theo đó, Nghị định 105/2026/NĐ-CP chính thức có hiệu lực đã bổ sung nhiều nội dung đáng chú ý liên quan đến đối tượng đóng, thời hạn đóng, trường hợp chậm đóng, miễn, giảm và tạm dừng đóng kinh phí công đoàn mà doanh nghiệp cần đặc biệt lưu ý.
Cụ thể, thông tin tổng hợp 07 thay đổi đáng lưu ý về đóng kinh phí công đoàn từ 16/5/2026 doanh nghiệp cần biết như sau:
(1) Bổ sung thời hạn đóng kinh phí công đoàn chậm nhất vào ngày cuối cùng của tháng tiếp theo
Tại Điều 4 Nghị định 105/2026/NĐ-CP là lần đầu tiên quy định cụ thể thời hạn đóng kinh phí công đoàn.
Theo đó, trường hợp đóng theo tháng thì thời hạn chậm nhất là ngày cuối cùng của tháng tiếp theo; trường hợp đóng theo chu kỳ 03 tháng một lần thì thời hạn chậm nhất là ngày cuối cùng của tháng tiếp theo ngay sau chu kỳ đóng.
Đối với doanh nghiệp nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp trả lương theo chu kỳ sản xuất, kinh doanh vẫn được lựa chọn đóng theo tháng hoặc 03 tháng một lần nếu đăng ký với tổ chức công đoàn.
Trước đây, Nghị định 191/2013/NĐ-CP chỉ quy định doanh nghiệp đóng kinh phí công đoàn mỗi tháng một lần cùng thời điểm đóng bảo hiểm xã hội bắt buộc mà chưa quy định cụ thể thời hạn chậm nhất phải hoàn thành nghĩa vụ đóng. |
(2) Lần đầu quy định rõ về chậm đóng và không đóng kinh phí công đoàn
Điều 6 Nghị định 105/2026/NĐ-CP đã bổ sung quy định cụ thể về hành vi chậm đóng và không đóng kinh phí công đoàn. Theo đó, chậm đóng là trường hợp chưa đóng hoặc đóng chưa đầy đủ sau thời hạn quy định.
Đặc biệt, Nghị định 105/2026/NĐ-CP mới xác định rõ các trường hợp được xem là không đóng kinh phí công đoàn, bao gồm:
- Không trích, đóng kinh phí công đoàn;
- Không đóng hoặc đóng không đầy đủ số tiền phải đóng trong thời hạn 60 ngày kể từ ngày hết hạn;
- Không đóng hoặc đóng không đủ số người thuộc diện phải đóng trong thời hạn 60 ngày kể từ ngày hết hạn.
Trước đây, Nghị định 191/2013/NĐ-CP chưa có quy định cụ thể để phân biệt hành vi chậm đóng và không đóng kinh phí công đoàn. |
(3) Bổ sung cơ chế miễn đóng kinh phí công đoàn cho doanh nghiệp giải thể, phá sản
Nghị định 105/2026/NĐ-CP đã bổ sung riêng Chương IV quy định về miễn, giảm, tạm dừng đóng kinh phí công đoàn. Trong đó, Điều 11 quy định doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã giải thể hoặc phá sản có thể được xem xét miễn số tiền kinh phí công đoàn chưa đóng.
Đối với trường hợp giải thể, việc miễn được xem xét khi công đoàn tham gia phương án giải quyết nợ của doanh nghiệp. Đối với trường hợp phá sản, việc miễn được xem xét khi công đoàn nộp đơn yêu cầu áp dụng thủ tục phá sản.
Trong khi đó, trước đây Nghị định 191/2013/NĐ-CP không có bất kỳ quy định nào về miễn đóng kinh phí công đoàn đối với doanh nghiệp giải thể hoặc phá sản. |
(4) Doanh nghiệp khó khăn được giảm tối đa 20% mức đóng kinh phí công đoàn
Tại Điều 12 Nghị định 105/2026/NĐ-CP cho phép doanh nghiệp được xem xét giảm mức đóng kinh phí công đoàn tối đa 20% trong một số trường hợp khó khăn đặc biệt sau khi đã hết thời gian tạm dừng đóng.
Điều kiện giảm mức đóng được xác định dựa trên tỷ lệ cắt giảm lao động, cụ thể:
- Từ 30% hoặc từ 30 lao động trở lên đối với đơn vị dưới 200 lao động;
- Từ 50 lao động trở lên đối với đơn vị từ 200 đến 1.000 lao động;
- Từ 100 lao động trở lên đối với đơn vị trên 1.000 lao động.
Thời gian giảm mức đóng tối đa không quá 06 tháng.
Đây là nội dung hoàn toàn mới được bổ sung vì Nghị định 191/2013/NĐ-CP chưa từng quy định cơ chế giảm mức đóng kinh phí công đoàn cho doanh nghiệp gặp khó khăn.
(5) Bổ sung cơ chế tạm dừng đóng kinh phí công đoàn đến 12 tháng
Tại Điều 13 Nghị định 105/2026/NĐ-CP, doanh nghiệp được xem xét tạm dừng đóng kinh phí công đoàn nếu gặp khó khăn do thay đổi cơ cấu, công nghệ, khủng hoảng kinh tế, thiên tai, hỏa hoạn, dịch bệnh hoặc mất mùa.
Doanh nghiệp được xem xét tạm dừng đóng nếu:
- Phải tạm dừng sản xuất, kinh doanh từ 30 ngày trở lên và có từ 50% lao động thuộc diện tham gia bảo hiểm xã hội bắt buộc phải tạm nghỉ việc; hoặc
- Bị thiệt hại trên 50% tổng giá trị tài sản do thiên tai, hỏa hoạn, dịch bệnh, mất mùa gây ra.
- Thời gian tạm dừng đóng tối đa không quá 12 tháng.
Quy định trước đây, Nghị định 191/2013/NĐ-CP chưa có quy định về việc tạm dừng đóng kinh phí công đoàn trong các trường hợp doanh nghiệp gặp khó khăn. |
(6) Bổ sung quy định về tổ chức của người lao động tại doanh nghiệp được phân phối kinh phí công đoàn
Nghị định 105/2026/NĐ-CP đã bổ sung Chương V quy định về quản lý, sử dụng kinh phí công đoàn của tổ chức của người lao động tại doanh nghiệp theo Bộ luật Lao động 2019.
Theo đó, tổ chức của người lao động tại doanh nghiệp được cấp đăng ký theo Điều 172 Bộ luật Lao động 2019 sẽ được phân phối phần kinh phí công đoàn dành cho cấp cơ sở theo tỷ lệ thành viên thuộc tổ chức này tham gia bảo hiểm xã hội bắt buộc.
Ngoài ra, tổ chức này phải định kỳ thông báo số tiền doanh nghiệp thực đóng và có thể bị tạm dừng phân phối kinh phí nếu không gửi thông báo đúng hạn mà không có lý do chính đáng.
Nghị định 191/2013/NĐ-CP trước đây chưa có quy định về tổ chức của người lao động tại doanh nghiệp và cơ chế phân phối kinh phí công đoàn cho tổ chức này. |
(7) Mở rộng quy định về nguồn đóng kinh phí công đoàn đối với đơn vị sự nghiệp công lập tự chủ
Tại Điều 5 Nghị định 105/2026/NĐ-CP đã quy định cụ thể nguồn đóng kinh phí công đoàn đối với từng loại đơn vị sự nghiệp công lập tự chủ tài chính.
Trong đó:
- Đơn vị sự nghiệp công lập tự bảo đảm một phần chi thường xuyên được sử dụng nguồn ngân sách nhà nước, nguồn thu sự nghiệp và nguồn thu hợp pháp khác để đóng kinh phí công đoàn;
- Đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư hoặc tự bảo đảm chi thường xuyên tự bảo đảm từ nguồn thu hoạt động sự nghiệp và nguồn thu khác.
Trong khi đó, trước đây Nghị định 191/2013/NĐ-CP chỉ quy định chung về nguồn đóng kinh phí công đoàn đối với đơn vị được ngân sách nhà nước bảo đảm toàn bộ hoặc một phần kinh phí hoạt động thường xuyên mà chưa phân loại rõ theo mức độ tự chủ tài chính như quy định mới. |
*Trên đây là thông tin Tổng hợp 07 thay đổi đáng lưu ý về đóng kinh phí công đoàn từ 16/5/2026 doanh nghiệp cần biết?
Những hoạt động nào của công đoàn sẽ sử dụng tài chính công đoàn?
Căn cứ theo khoản 2 Điều 31 Luật Công đoàn 2024 quy định về Quản lý, sử dụng tài chính công đoàn Tài chính công đoàn được sử dụng để thực hiện các hoạt động sau đây:
- Thực hiện hoạt động đại diện, bảo vệ quyền, lợi ích hợp pháp, chính đáng của đoàn viên công đoàn và người lao động; tham gia xây dựng quan hệ lao động tiến bộ, hài hòa và ổn định;
- Tuyên truyền, phổ biến, giáo dục đường lối, chủ trương của Đảng, chính sách, pháp luật của Nhà nước; nâng cao trình độ, chuyên môn, kỹ năng nghề nghiệp, tác phong làm việc cho đoàn viên công đoàn, người lao động;
- Thăm hỏi, trợ cấp cho đoàn viên công đoàn và người lao động khi ốm đau, thai sản, khó khăn, hoạn nạn; tổ chức hoạt động chăm lo khác đối với đoàn viên công đoàn và người lao động;
- Phát triển đoàn viên công đoàn, thành lập công đoàn cơ sở, nghiệp đoàn cơ sở và xây dựng Công đoàn vững mạnh;
- Đào tạo, bồi dưỡng cán bộ công đoàn; đào tạo, bồi dưỡng người lao động ưu tú tạo nguồn cán bộ cho Đảng, Nhà nước và tổ chức Công đoàn;
- Tổ chức phong trào thi đua do Công đoàn chủ trì hoặc phối hợp phát động;
- Tổ chức hoạt động văn hóa, thể thao, tham quan, du lịch cho đoàn viên công đoàn và người lao động;
- Khen thưởng, động viên người lao động, con của người lao động có thành tích trong học tập, công tác;
- Đầu tư xây dựng nhà ở xã hội cho đoàn viên công đoàn và người lao động thuê; công trình văn hóa, thể thao, hạ tầng kỹ thuật có liên quan phục vụ đoàn viên công đoàn, người lao động theo quy định của pháp luật;
- Hoạt động bảo đảm bình đẳng giới phù hợp với chức năng, nhiệm vụ của tổ chức Công đoàn;
- Nghiên cứu khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số của tổ chức Công đoàn;
- Chi quản lý hành chính để phục vụ hoạt động của tổ chức Công đoàn các cấp, hoạt động hợp tác quốc tế của Công đoàn;
- Trả lương, phụ cấp và các khoản phải nộp theo lương cho cán bộ công đoàn chuyên trách, phụ cấp hoạt động cho cán bộ công đoàn không chuyên trách;
- Hỗ trợ cho cán bộ công đoàn không chuyên trách trong thời gian gián đoạn việc làm, không thể trở lại làm công việc cũ do bị người sử dụng lao động chấm dứt hợp đồng lao động, hợp đồng làm việc, buộc thôi việc hoặc sa thải trái pháp luật;
- Hỗ trợ công đoàn cơ sở nơi được miễn, giảm hoặc tạm dừng đóng kinh phí công đoàn quy định tại Điều 30 Luật Công đoàn 2024 để chăm lo cho đoàn viên công đoàn, người lao động;
- Hoạt động xã hội do Công đoàn chủ trì hoặc phối hợp;
- Nhiệm vụ chi khác theo quy định của pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];







































