Thông báo 04/11: Thời gian thi kiểm toán viên, kế toán viên năm 2025 khi nào?
Xem chi tiết Thông báo 108/TB-HĐTKTVKTV 2025 kỳ thi kiểm toán viên, kế toán viên năm 2025 Tại đây.
Ngày 04/11/2025, Hội đồng thi kiểm toán viên kế toán viên năm 2025 đã ban hành Thông báo 108/TB-HĐTKTVKTV năm 2025.
Hội đồng thi kiểm toán viên, kế toán viên năm 2025 thông báo về kỳ thi kiểm toán viên, kế toán viên và thi sát hạch đối với người có chứng chỉ chuyên gia kế toán hoặc chứng chỉ kiểm toán viên nước ngoài năm 2025 như sau:
- Công khai Danh sách người dự thi đủ điều kiện dự thi; Danh sách người không đủ điều kiện dự thi (danh sách kèm theo). Hội đồng thi không gửi thông báo trực tiếp cho từng thí sinh.
Lưu ý: Thí sinh có trách nhiệm kiểm tra các thông tin về cá nhân (họ tên, ngày tháng năm sinh, quê quán, tên đơn vị công tác, các môn đăng ký dự thi, địa điểm đăng ký dự thi) trong danh sách đủ điều kiện dự thi do Hội đồng công bố trên website của Bộ Tài chính, Hiệp hội Kế toán và Kiểm toán Việt Nam, Hội Kiểm toán viên hành nghề Việt Nam. Trường hợp thông tin chưa khớp đúng với bản đăng ký dự thi, đề nghị phản ánh về Thường trực Hội đồng thi, cụ thể: đối với thi sinh đăng ký dự thi tại miền Bắc, liên hệ anh Giang, số điện thoại: 0962886669, email: [email protected]; đối với thí sinh đăng ký dự thi tại miền Nam, liên hệ chị Mai, số điện thoại: 0365819401, email: hdtktvmiennam @mof.gov.vn trước ngày 12/11/2025 để kịp thời xem xét, đối chiếu, điều chỉnh. Sau thời gian này Hội đồng thi không chịu trách nhiệm về sai sót liên quan đến thông tin của thí sinh trên danh sách dự thi.
- Thời gian thi:
- Đợt 1: Thứ 7 và Chủ nhật ngày 29-30/11/2025.
- Đợt 2: Thứ 7 và Chủ nhật ngày 6-7/12/2025.
Lưu ý: Thí sinh mang theo Thẻ căn cước (đối với người Việt Nam) hoặc Hộ chiếu (đối với người nước ngoài) để vào thi.
- Địa điểm thi:
- Miền Bắc: Địa điểm khai mạc và thi tại Học viện Chính sách và Phát triển, khu đô thị Nam An Khánh, xã An Khánh, Thành phố Hà Nội.
- Miền Nam: Địa điểm khai mạc và thi tại Trường Đại học Tài chính Marketing, 27 Tân Mỹ, Phường Tân Thuận, Thành Phố Hồ Chí Minh.
- Thời gian khai mạc và thi: chi tiết theo Lịch thi (kèm theo).
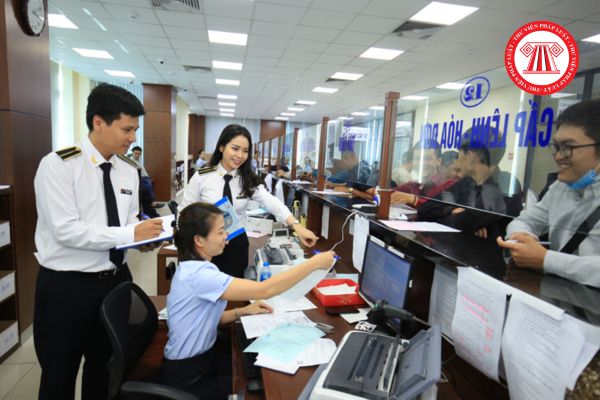
Thông báo 04/11: Thời gian thi kiểm toán viên, kế toán viên năm 2025 khi nào? (Hình từ Internet)
Kiểm toán viên nhà nước cần đáp ứng các tiêu chuẩn chung nào?
Căn cứ theo Điều 21 Luật Kiểm toán nhà nước 2015 quy định:
Tiêu chuẩn chung của Kiểm toán viên nhà nước
Kiểm toán viên nhà nước phải bảo đảm các tiêu chuẩn của công chức theo quy định của pháp luật về cán bộ, công chức và các tiêu chuẩn sau đây:
1. Có phẩm chất đạo đức tốt, có ý thức trách nhiệm, liêm khiết, trung thực, khách quan;
2. Có bằng tốt nghiệp đại học trở lên thuộc một trong các chuyên ngành kiểm toán, kế toán, tài chính, ngân hàng, kinh tế, luật hoặc chuyên ngành khác có liên quan trực tiếp đến hoạt động kiểm toán;
3. Đã có thời gian làm việc liên tục từ 05 năm trở lên theo chuyên ngành được đào tạo hoặc có thời gian làm nghiệp vụ kiểm toán ở Kiểm toán nhà nước từ 03 năm trở lên, không kể thời gian tập sự;
4. Có chứng chỉ Kiểm toán viên nhà nước.
Như vậy, tiêu chuẩn chung của Kiểm toán viên nhà nước quy định sau đây:
- Kiểm toán viên nhà nước cần có phẩm chất đạo đức tốt, có ý thức trách nhiệm, liêm khiết, trung thực, khách quan;
- Phải có bằng tốt nghiệp đại học trở lên thuộc một trong các chuyên ngành kiểm toán, kế toán, tài chính, ngân hàng, kinh tế, luật hoặc chuyên ngành khác có liên quan trực tiếp đến hoạt động kiểm toán;
- Đã có kinh nghiệm làm việc liên tục từ 05 năm trở lên theo chuyên ngành được đào tạo hoặc có thời gian làm nghiệp vụ kiểm toán ở Kiểm toán nhà nước từ 03 năm trở lên, không kể thời gian tập sự;
- Ngoài ra Kiểm toán viên nhà nước còn phải có chứng chỉ Kiểm toán viên nhà nước.
Trách nhiệm của Kiểm toán viên nhà nước hiện nay như thế nào?
Căn cứ theo Điều 22 Luật Kiểm toán nhà nước 2015 quy định như sau:
Trách nhiệm của Kiểm toán viên nhà nước
1. Thực hiện nhiệm vụ kiểm toán và chịu trách nhiệm về việc thực hiện nhiệm vụ kiểm toán được phân công; đưa ra ý kiến đánh giá, xác nhận, kết luận và kiến nghị về những nội dung đã kiểm toán.
2. Tuân thủ pháp luật, nguyên tắc hoạt động, chuẩn mực, quy trình, nghiệp vụ kiểm toán của Kiểm toán nhà nước và các quy định khác có liên quan của Tổng Kiểm toán nhà nước.
3. Chịu trách nhiệm trước pháp luật về những bằng chứng, đánh giá, xác nhận, kết luận và kiến nghị kiểm toán.
4. Thu thập bằng chứng kiểm toán, ghi nhận và lưu giữ tài liệu làm việc của Kiểm toán viên nhà nước theo quy định của Tổng Kiểm toán nhà nước.
5. Giữ bí mật thông tin, tài liệu thu thập được trong quá trình kiểm toán.
6. Xuất trình thẻ Kiểm toán viên nhà nước khi thực hiện nhiệm vụ kiểm toán.
7. Thường xuyên học tập, rèn luyện để nâng cao kiến thức chuyên môn, kỹ năng và đạo đức nghề nghiệp; thực hiện chương trình cập nhật kiến thức hằng năm theo quy định của Tổng Kiểm toán nhà nước.
8. Báo cáo kịp thời, đầy đủ với người ra quyết định thành lập Đoàn kiểm toán khi có trường hợp quy định tại Điều 28 của Luật này và các tình huống khác làm ảnh hưởng đến tính độc lập của Kiểm toán viên nhà nước.
Theo đó Kiểm toán viên nhà nước có trách nhiệm cụ thể như sau:
- Kiểm toán viên nhà nước có trách nhiệm thực hiện nhiệm vụ kiểm toán và chịu trách nhiệm về việc thực hiện nhiệm vụ kiểm toán được phân công; đưa ra ý kiến đánh giá, xác nhận, kết luận và kiến nghị về những nội dung đã kiểm toán.
- Phải hoàn toàn tuân thủ quy định pháp luật, tuân thủ các nguyên tắc hoạt động, chuẩn mực, quy trình, nghiệp vụ kiểm toán của Kiểm toán nhà nước và các quy định khác có liên quan của Tổng Kiểm toán nhà nước.
- Hoàn toàn chịu trách nhiệm trước pháp luật về những bằng chứng, đánh giá, xác nhận, kết luận và kiến nghị kiểm toán.
- Thu thập các bằng chứng kiểm toán, tiến hành ghi nhận và lưu giữ tài liệu làm việc của Kiểm toán viên nhà nước theo quy định của Tổng Kiểm toán nhà nước.
- Phải tuyệt đối giữ bí mật thông tin, tài liệu thu thập được trong quá trình kiểm toán.
- Xuất trình thẻ Kiểm toán viên nhà nước khi thực hiện các nhiệm vụ kiểm toán.
- Chủ động, tự giác thường xuyên học tập, rèn luyện để nâng cao kiến thức chuyên môn, kỹ năng và đạo đức nghề nghiệp; thực hiện chương trình cập nhật kiến thức hằng năm theo quy định của Tổng Kiểm toán nhà nước.
- Ngoài ra Kiểm toán viên nhà nước còn có nghĩa vụ phải báo cáo kịp thời, đầy đủ với người ra quyết định thành lập Đoàn kiểm toán khi có trường hợp quy định tại Điều 28 Luật Kiểm toán nhà nước 2015 và các tình huống khác làm ảnh hưởng đến tính độc lập của Kiểm toán viên nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];