Tải mẫu bảng tính và phân bổ khấu hao TSCĐ (mẫu 06 - TSCĐ) theo Thông tư 99 file Word cho kế toán chuẩn nhất ở đâu?
Tại Phụ lục 1 ban hành kèm theo Thông tư 99/2025/TT-BTC (có hiệu lực từ 1/1/2026) quy định về Danh mục và biểu mẫu chứng từ kế toán. Trong đó, có mẫu bảng tính và phân bổ khấu hao TSCĐ. Cụ thể:
Mẫu bảng tính và phân bổ khấu hao TSCĐ theo Thông tư 99/2025/TT-BTC là mẫu 06 - TSCĐ có dạng như sau:
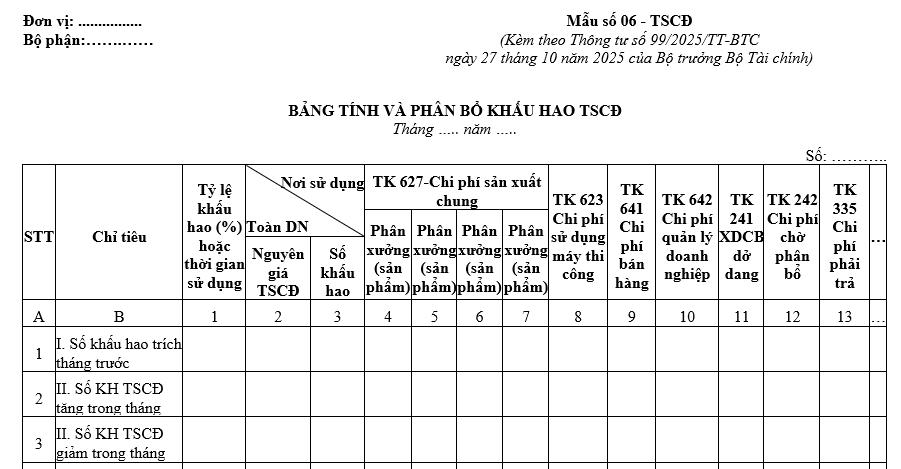
Tải mẫu bảng tính và phân bổ khấu hao TSCĐ (mẫu 06 - TSCĐ) theo Thông tư 99 file Word cho kế toán chuẩn nhất ở đây: tải về

Tải mẫu bảng tính và phân bổ khấu hao TSCĐ (mẫu 06 - TSCĐ) theo Thông tư 99 file Word cho kế toán chuẩn nhất ở đâu? (Hình từ Internet)
Điều kiện để trở thành kế toán trưởng là gì?
Theo Điều 54 Luật Kế toán 2015 quy định:
Tiêu chuẩn và điều kiện của kế toán trưởng
1. Kế toán trưởng phải có các tiêu chuẩn và điều kiện sau đây:
a) Các tiêu chuẩn quy định tại khoản 1 Điều 51 của Luật này;
b) Có chuyên môn, nghiệp vụ về kế toán từ trình độ trung cấp trở lên;
c) Có chứng chỉ bồi dưỡng kế toán trưởng;
d) Có thời gian công tác thực tế về kế toán ít nhất là 02 năm đối với người có chuyên môn, nghiệp vụ về kế toán từ trình độ đại học trở lên và thời gian công tác thực tế về kế toán ít nhất là 03 năm đối với người có chuyên môn, nghiệp vụ về kế toán trình độ trung cấp, cao đẳng.
2. Chính phủ quy định cụ thể tiêu chuẩn và điều kiện của kế toán trưởng phù hợp với từng loại đơn vị kế toán.
Đối chiếu với khoản 1 Điều 51 Luật Kế toán 2015 quy định:
Tiêu chuẩn, quyền và trách nhiệm của người làm kế toán
1. Người làm kế toán phải có các tiêu chuẩn sau đây:
a) Có phẩm chất đạo đức nghề nghiệp, trung thực, liêm khiết, có ý thức chấp hành pháp luật;
b) Có trình độ chuyên môn, nghiệp vụ về kế toán.
...
Theo đó để trở thành kế toán trưởng cần phải đáp ứng các điều kiện sau đây:
- Có phẩm chất đạo đức nghề nghiệp, trung thực, liêm khiết, có ý thức chấp hành pháp luật;
- Có trình độ chuyên môn, nghiệp vụ về kế toán.
Có chuyên môn, nghiệp vụ về kế toán từ trình độ trung cấp trở lên.
- Có chứng chỉ bồi dưỡng kế toán trưởng.
- Có thời gian công tác thực tế về kế toán ít nhất là 02 năm đối với người có chuyên môn, nghiệp vụ về kế toán từ trình độ đại học trở lên và thời gian công tác thực tế về kế toán ít nhất là 03 năm đối với người có chuyên môn, nghiệp vụ về kế toán trình độ trung cấp, cao đẳng.
Có được vừa làm quản lý vừa làm kế toán trưởng của doanh nghiệp không?
Căn cứ quy định tại Điều 52 Luật Kế toán 2015, những người sau đây sẽ không được làm kế toán, gồm:
- Người chưa thành niên; người bị Tòa án tuyên bố hạn chế hoặc mất năng lực hành vi dân sự; người đang phải chấp hành biện pháp đưa vào cơ sở giáo dục bắt buộc, cơ sở cai nghiện bắt buộc.
- Người đang bị cấm hành nghề kế toán theo bản án hoặc quyết định của Tòa án đã có hiệu lực pháp luật; người đang bị truy cứu trách nhiệm hình sự; người đang phải chấp hành hình phạt tù hoặc đã bị kết án về một trong các tội xâm phạm trật tự quản lý kinh tế, tội phạm về chức vụ liên quan đến tài chính, kế toán mà chưa được xóa án tích.
- Cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, vợ, chồng, con đẻ, con nuôi, anh, chị, em ruột của người đại diện theo pháp luật, của người đứng đầu, của giám đốc, tổng giám đốc và của cấp phó của người đứng đầu, phó giám đốc, phó tổng giám đốc phụ trách công tác tài chính - kế toán, kế toán trưởng trong cùng một đơn vị kế toán, trừ doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu và các trường hợp khác do Chính phủ quy định.
- Người đang là người quản lý, điều hành, thủ kho, thủ quỹ, người mua, bán tài sản trong cùng một đơn vị kế toán, trừ trong doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu và các trường hợp khác do Chính phủ quy định.
Ngoài ra, khoản 24 Điều 4 Luật Doanh nghiệp 2020 quy định:
Giải thích từ ngữ
Trong Luật này, các từ ngữ dưới đây được hiểu như sau:
...
24. Người quản lý doanh nghiệp là người quản lý doanh nghiệp tư nhân và người quản lý công ty, bao gồm chủ doanh nghiệp tư nhân, thành viên hợp danh, Chủ tịch Hội đồng thành viên, thành viên Hội đồng thành viên, Chủ tịch công ty, Chủ tịch Hội đồng quản trị, thành viên Hội đồng quản trị, Giám đốc hoặc Tổng giám đốc và cá nhân giữ chức danh quản lý khác theo quy định tại Điều lệ công ty.
...
Và tại khoản 3 Điều 19 Nghị định 174/2016/NĐ-CP quy định:
Những người không được làm kế toán
...
3. Người đang làm quản lý, Điều hành, thủ kho, thủ quỹ, người được giao nhiệm vụ thường xuyên mua, bán tài sản trong cùng một đơn vị kế toán, trừ trường hợp trong cùng doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu và các doanh nghiệp thuộc loại hình khác không có vốn nhà nước và là doanh nghiệp siêu nhỏ theo quy định của pháp Luật về hỗ trợ doanh nghiệp nhỏ và vừa.
Vậy nên, một người vừa làm quản lý vừa làm kế toán trưởng của doanh nghiệp còn phải phụ thuộc vào từng loại hình doanh nghiệp để xác định người đó có được làm kế toán trưởng hay không và doanh nghiệp sẽ phải tự chịu trách nhiệm trong việc bổ nhiệm kế toán trưởng, bởi:
- Đối với Doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ sở hữu, doanh nghiệp không có vốn nhà nước và là doanh nghiệp nhỏ theo quy định của pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa: pháp luật không hạn chế việc người đang quản lý, điều hành công ty không được làm kế toán/kế toán trưởng.
- Đối với Công ty trách nhiệm hữu hạn hai thành viên trở lên, Công ty cổ phần (trừ trường hợp các Công ty này thuộc loại hình doanh nghiệp siêu nhỏ): Người đang là người quản lý doanh nghiệp không được đồng thời làm kế toán của Doanh nghiệp.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];