Người có thu nhập trên 9 triệu phải nộp 2 bản đăng ký người phụ thuộc để được giảm trừ gia cảnh, cụ thể thế nào?
Thuế cơ sở 25 Thành phố Hồ Chí Minh vừa ban hành Công văn 2586/TCS25-NVDTPC năm 2026 nhằm tuyên truyền, hướng dẫn cụ thể về đăng ký mã số thuế và đăng ký người phụ thuộc để được giảm trừ gia cảnh.
>> Xem chi tiết Công văn 2586/TCS25-NVDTPC năm 2026: TẠI ĐÂY
Đối với việc đăng ký và chứng minh người phụ thuộc để được giảm trừ gia cảnh, quy định tại điểm i và tiết h.2.1.1.1 điểm h khoản 1 Điều 9 Thông tư 111/2013/TT-BTC quy định người nộp thuế chỉ phải đăng ký và nộp hồ sơ chứng minh cho mỗi người phụ thuộc một lần trong suốt thời gian được tính giảm trừ.
Trường hợp thay đổi nơi làm việc hoặc nơi kinh doanh, người nộp thuế phải thực hiện đăng ký và nộp hồ sơ chứng minh lại như trường hợp đăng ký lần đầu.
Người nộp thuế có thu nhập từ kinh doanh, từ tiền lương, tiền công trên 09 triệu đồng/tháng để được giảm trừ gia cảnh đối với người phụ thuộc cần phải nộp 02 bản đăng ký người phụ thuộc cho tổ chức, cá nhân trả thu nhập để làm căn cứ tính giảm trừ cho người phụ thuộc.
Tổ chức, cá nhân trả thu nhập lưu giữ 01 bản đăng ký và nộp 01 bản đăng ký cho cơ quan thuế trực tiếp quản lý cùng thời điểm nộp tờ khai thuế thu nhập cá nhân của kỳ khai thuế đó theo quy định của luật quản lý thuế.
Riêng đối với cá nhân trực tiếp khai thuế với cơ quan thuế thì cá nhân nộp 01 bản đăng ký người phụ thuộc kèm theo văn bản hướng dẫn về quản lý thuế cho cơ quan thuế trực tiếp quản lý tổ chức trả thu nhập cùng thời điểm nộp tờ khai thuế thu nhập cá nhân của kỳ khai thuế đó.
Người có thu nhập trên 9 triệu phải nộp 2 bản đăng ký người phụ thuộc để được giảm trừ gia cảnh, cụ thể thế nào?
Mẫu bản đăng ký người phụ thuộc mới nhất hiện nay là mẫu nào?
(1) Mẫu Bản đăng ký người phụ thuộc giảm trừ gia cảnh do cơ quan trả thu nhập thực hiện
Hiện nay, Mẫu Bản đăng ký người phụ thuộc giảm trừ gia cảnh do cơ quan trả thu nhập thực hiện được thực hiện theo Mẫu số 07/THĐK-NPT-TNCN quy định tại Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC (bị sửa đổi, bổ sung bởi điểm g khoản 7 Điều 1 Thông tư 40/2025/TT-BTC có hiệu lực từ ngày 01/07/2025 và khoản 3 Điều 1 Thông tư 94/2025/TT-BTC) cụ thể như sau:
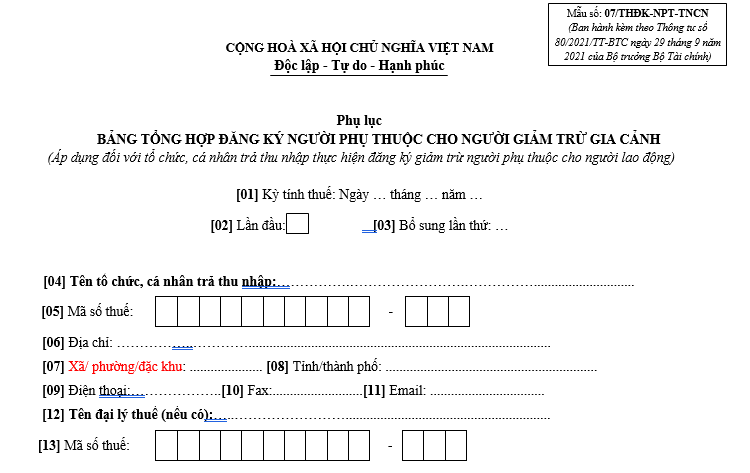
Tải Mẫu Bản đăng ký người phụ thuộc giảm trừ gia cảnh do cơ quan trả thu nhập: Tại đây
(2) Mẫu Bản đăng ký người phụ thuộc giảm trừ gia cảnh do cá nhân trực tiếp thực hiện
Hiện nay, Bản đăng ký người phụ thuộc giảm trừ gia cảnh do cá nhân trực tiếp thực hiện được sử dụng theo Mẫu số 07/ĐK-NPT-TNCN quy định tại Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC (được bổ sung bởi khoản 3 Điều 1 Thông tư 94/2025/TT-BTC), cụ thể như sau:
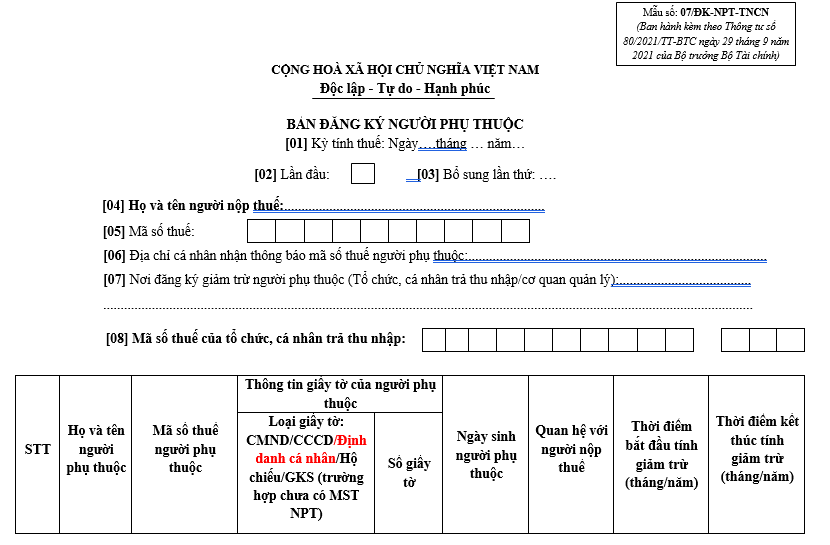
Tải Mẫu Bản đăng ký người phụ thuộc giảm trừ gia cảnh do cá nhân trực tiếp thực hiện: Tại đây
Người phụ thuộc gồm những ai?
Căn cứ điểm d khoản 1 Điều 9 Thông tư 111/2013/TT-BTC (được sửa đổi bởi khoản 6 Điều 25 Thông tư 92/2015/TT-BTC) thì người phụ thuộc bao gồm những đối tượng sau đây:
(1) Con gồm con đẻ, con nuôi hợp pháp, con ngoài giá thú, con riêng của vợ, con riêng của chồng
- Con dưới 18 tuổi (tính đủ theo tháng).
- Con từ 18 tuổi trở lên bị khuyết tật, không có khả năng lao động.
- Con đang theo học tại Việt Nam hoặc nước ngoài tại bậc học đại học, cao đẳng, trung học chuyên nghiệp, dạy nghề, kể cả con từ 18 tuổi trở lên đang học bậc học phổ thông (tính cả trong thời gian chờ kết quả thi đại học từ tháng 6 đến tháng 9 năm lớp 12) không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 01 triệu đồng.
(2) Vợ hoặc chồng của người nộp thuế
- Đối với người trong độ tuổi lao động phải đáp ứng đồng thời các điều kiện sau:
+ Bị khuyết tật, không có khả năng lao động.
+ Không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 01 triệu đồng.
- Đối với người ngoài độ tuổi lao động phải không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 01 triệu đồng.
(3) Cha đẻ, mẹ đẻ; cha vợ, mẹ vợ (hoặc cha chồng, mẹ chồng); cha dượng, mẹ kế; cha nuôi, mẹ nuôi hợp pháp
- Đối với người trong độ tuổi lao động phải đáp ứng đồng thời các điều kiện sau:
+ Bị khuyết tật, không có khả năng lao động.
+ Không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 01 triệu đồng.
- Đối với người ngoài độ tuổi lao động phải không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 01 triệu đồng.
(4) Cá nhân khác không nơi nương tựa mà người nộp thuế đang phải trực tiếp nuôi dưỡng
Cá nhân khác gồm:
- Anh ruột, chị ruột, em ruột của người nộp thuế.
- Ông nội, bà nội; ông ngoại, bà ngoại; cô ruột, dì ruột, cậu ruột, chú ruột, bác ruột của người nộp thuế.
- Cháu ruột của người nộp thuế bao gồm: Con của anh ruột, chị ruột, em ruột.
- Người phải trực tiếp nuôi dưỡng khác theo quy định của pháp luật.
Điều kiện được giảm trừ:
- Đối với người trong độ tuổi lao động phải đáp ứng đồng thời các điều kiện sau:
+ Bị khuyết tật, không có khả năng lao động.
+ Không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 01 triệu đồng.
- Đối với người ngoài độ tuổi lao động phải không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 01 triệu đồng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];