Hướng dẫn hủy người phụ thuộc trực tuyến mới nhất hiện nay ra sao?
CÁCH 1: Kê khai thông tin trên phần mềm hỗ trợ khai thuế (HTKK)
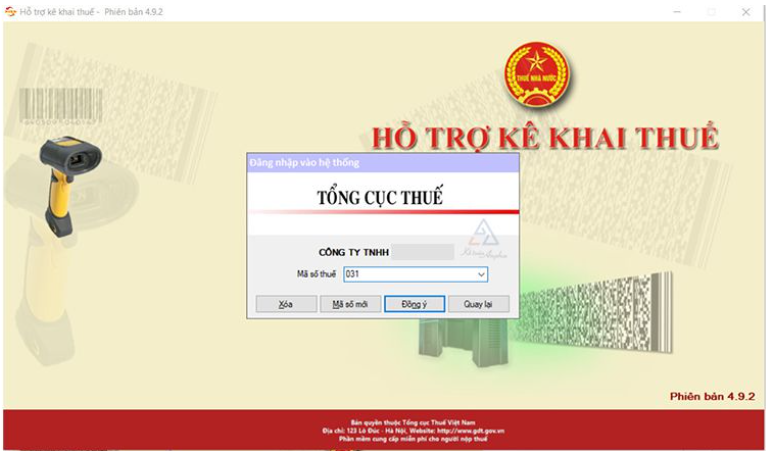
- Bước 1: Truy cập vào phần mềm HTKK, sau đấy nhập thông tin mã số thuế của doanh nghiệp và chọn lệnh "Đồng ý"
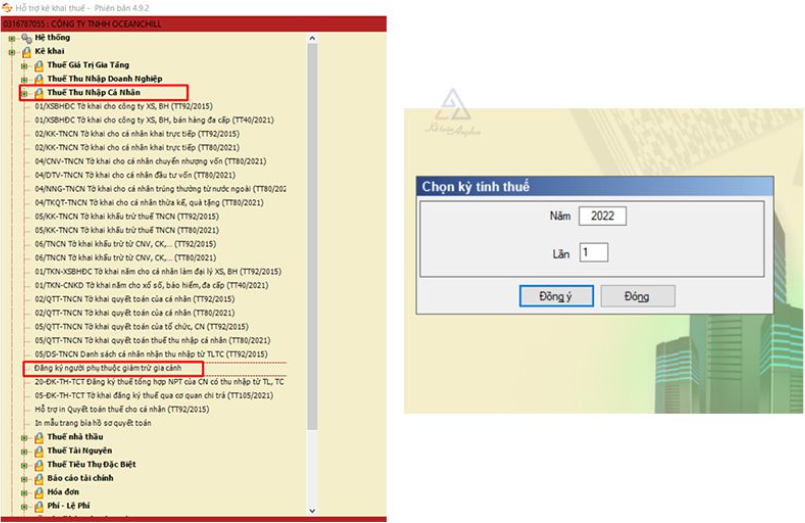
- Bước 2: Lựa chọn mục "Thuế thu nhập cá nhân" và chọn mục "Đăng ký người phụ thuộc để giảm trừ gia cảnh". Sau đó, chọn kỳ tính thuế trong năm mà người nộp thuế cần thực hiện hủy người phụ thuộc rồi ấn "Đồng ý".
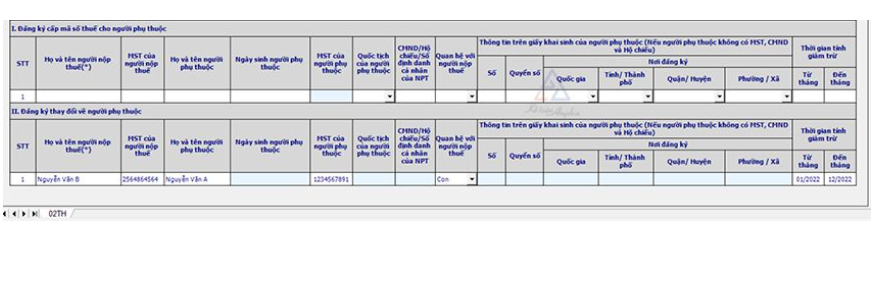
- Bước 3: Điền thông tin vào bảng kê khai thông tin, cụ thể:
+ Đối với chỉ tiêu 01 và 02, hệ thống của HTKK tự động điền thông tin khi người nộp thuế chọn kỳ tính thuế ở bước trên.
+ Đối với chỉ tiêu từ 03 đến 10, người nộp thuế tự điền thông tin của cơ quan chi trả thu nhập.
+ Đối với những chỉ tiêu từ chỉ tiêu 11 đến chỉ tiêu 20, người nộp thuế điền thông tin của đại lý thuế (nếu có).
+ Đối với chỉ tiêu 21, điền tên cơ quan thuế cấp Cục nơi quản lý cơ quan chi trả thu nhập của người nộp thuế có địa chỉ trụ sở chính.
+ Đối với chỉ tiêu 22, điền thông tin cơ quan quản lý thuế của cơ quan nơi chi trả thu nhập cho người nộp thuế có trụ sở chính.
+ Đối với chỉ tiêu I, bỏ trống không điền thông tin của người nộp thuế và người phụ thuộc của người nộp thuế.
+ Đối với chỉ tiêu II: điền thông tin của người nộp thuế và thông tin của người phụ thuộc vào các ô: Họ và tên của người nộp thuế; Mã số thuế của người nộp thuế; Họ và tên của người phụ thuộc; Mã số thuế của người phụ thuộc; Quan hệ với người nộp thuế và ô Thời gian tính giảm trừ.
Đối với thông tin thời gian tính giảm trừ: Ở ô từ tháng sẽ điền tháng bắt đầu đăng ký giảm trừ gia cảnh cho người phụ thuộc còn ô đến tháng sẽ điền tháng kết thúc đăng ký giảm trừ gia cảnh cho người phụ thuộc.
- Bước 4: Người nộp thuế chọn lệnh "Ghi" để ghi lại tất cả dữ liệu đã khai, sau đó chọn lệnh "Kết xuất" -> chọn "Kết xuất XML" và cuối cùng là lưu file.
- Bước 5: Nộp file đã lưu trên trang thuế điện tử: htttp://thuedientu.gdt.gov.vn
*Thông tin trên chỉ mang tính tham khảo
* Trên đây là toàn bộ các bước hủy người phụ thuộc trên trang Dịch vụ công Thuế.
Hướng dẫn hủy người phụ thuộc trực tuyến mới nhất hiện nay ra sao? (Hình từ Internet)
Trường hợp nào người nộp thuế phải làm thủ tục hủy người phụ thuộc?
Điều 47 Nghị định 253/2026/NĐ-CP quy định người nộp thuế phải làm thủ tục hủy người phụ thuộc đối tượng người phụ thuộc không còn thuộc vào các trường hợp mà người nộp thuế phải có nghĩa vụ nuôi dưỡng nữa, bao gồm:
- Người phụ thuộc từ 18 tuổi trở lên và có thu nhập vượt quá mức quy định (không vượt quá 03 triệu đồng theo quy định tại khoản 1 điều 3 Thông tư 87/2026/TT-BTC).
- Người phụ thuộc trong độ tuổi lao động đã khôi phục khả năng lao động.
- Người phụ thuộc không có khả năng lao động đã qua đời.
- Người phụ thuộc không còn nghĩa vụ thực hiện nuôi dưỡng của người nộp thuế.
(khoản 2 Điều 47 Nghị định 253/2026/NĐ-CP)
Quy định về đăng ký và tính giảm trừ gia cảnh cho người phụ thuộc được thực hiện như thế nào?
Điều 48 Nghị định 253/2026/NĐ-CP quy định về đăng ký và tính giảm trừ gia cảnh cho người phụ thuộc như sau:
- Người nộp thuế được tính giảm trừ gia cảnh cho người phụ thuộc nếu người nộp thuế đã đăng ký thuế và đăng ký người phụ thuộc. Thời hạn đăng ký người phụ thuộc cùng với hồ sơ chứng minh người phụ thuộc trước ngày 31 tháng 12 của năm tính thuế và thực hiện ổn định cho các năm sau nếu không có thay đổi.
Trường hợp người nộp thuế chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm tính thuế thì được tính giảm trừ cho người phụ thuộc kể từ tháng phát sinh nghĩa vụ nuôi dưỡng;
- Khi người nộp thuế đăng ký giảm trừ cho người phụ thuộc sẽ được tạm tính giảm trừ gia cảnh trong năm kể từ khi đăng ký người phụ thuộc (được tính đủ theo tháng).
Trường hợp nhiều người nộp thuế có chung người phụ thuộc phải nuôi dưỡng thì người nộp thuế tự thỏa thuận để đăng ký giảm trừ gia cảnh vào một người nộp thuế trong năm tính thuế. Trường hợp có thay đổi về thỏa thuận thì việc thay đổi áp dụng cho kỳ tính thuế tiếp theo;
- Trường hợp người nộp thuế có nhiều nguồn thu nhập từ tiền lương, tiền công thì được lựa chọn nơi đăng ký giảm trừ gia cảnh cho người phụ thuộc và phải đảm bảo mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm tính thuế.ư
(khoản 2 Điều 48 Nghị định 253/2026/NĐ-CP)
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];