Mẫu phiếu thu (Mẫu 01 TT) dành cho kế toán áp dụng từ 01/01/2026 và hướng dẫn cách viết theo Thông tư 99 ra sao?
Mẫu phiếu thu (Mẫu 01 TT) dành cho kế toán đang áp dụng là mẫu 01-BH ban hành kèm theo Thông tư 99/2025/TT-BTC.
Tham khảo Mẫu phiếu thu (Mẫu 01 TT) dành cho kế toán có dạng như sau:
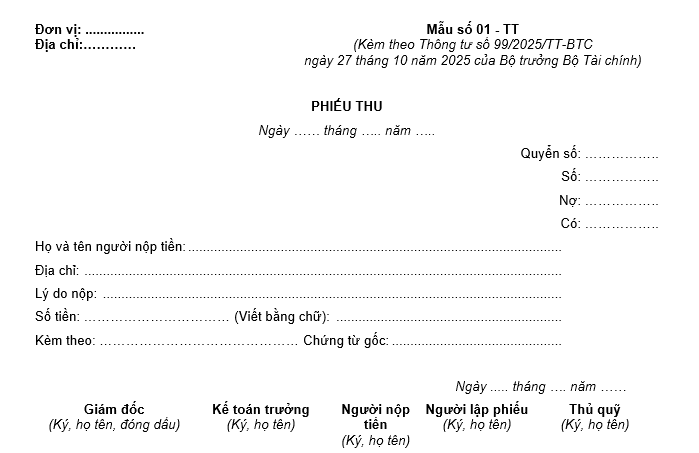
>> Mẫu 01 TT Mẫu Phiếu thu: Tại đây
* Hướng dẫn cách ghi:
- Góc trên bên trái của Phiếu thu phải ghi rõ tên đơn vị và địa chỉ đơn vị.
- Phiếu thu phải đóng thành quyển và ghi số từng quyển dùng trong 1 năm. Trong mỗi Phiếu thu phải ghi số quyển và số của từng Phiếu thu. Số phiếu thu phải đánh liên tục trong 1 kỳ kế toán. Từng Phiếu thu phải ghi rõ ngày, tháng, năm lập phiếu, ngày, tháng, năm thu tiền.
- Ghi rõ họ, tên, địa chỉ người nộp tiền.
- Dòng “Lý do nộp” ghi rõ nội dung nộp tiền như: Thu tiền bán hàng hóa, sản phẩm, thu tiền tạm ứng còn thừa,...
- Dòng “Số tiền": Ghi bằng số và bằng chữ số tiền nộp quỹ, ghi rõ đơn vị tính là đồng VN, hay USD ...
- Dòng tiếp theo ghi số lượng chứng từ gốc kèm theo Phiếu thu.
Phiếu thu do kế toán lập thành 3 liên, ghi đầy đủ các nội dung trên phiếu và ký vào Phiếu thu, sau đó chuyển cho kế toán trưởng soát xét và giám đốc ký duyệt, chuyển cho thủ quỹ làm thủ tục nhập quỹ. Sau khi đã nhận đủ số tiền, thủ quỹ ghi số tiền thực tế nhập quỹ (bằng chữ) vào Phiếu thu trước khi ký và ghi rõ họ tên.
Thủ quỹ giữ lại 1 liên để ghi sổ quỹ, 1 liên giao cho người nộp tiền, 1 liên lưu nơi lập phiếu. Cuối ngày toàn bộ Phiếu thu kèm theo chứng từ gốc chuyển cho kế toán để ghi sổ kế toán (nếu phiếu thu lập bằng bản cứng).
Chú ý:
+ Nếu là thu ngoại tệ phải ghi rõ tỷ giá tại thời điểm nhập quỹ để tính ra tổng số tiền theo đơn vị đồng để ghi sổ.
+ Liên phiếu thu gửi ra ngoài doanh nghiệp phải đóng dấu.
>> Tải File excel danh mục địa bàn vùng 1, vùng 2, vùng 3, vùng 4 áp dụng mức lương tối thiểu vùng từ ngày 01/01/2026: TẠI ĐÂY
TẠI ĐÂY >> Tính chế độ thai sản BHXH tự nguyện + bắt buộc.
TẠI ĐÂY >> File excel tính trợ cấp thất nghiệp 2025 và 2026.
TẠI ĐÂY >> File excel quản lý thời hạn hợp đồng lao động của nhân viên.
Mẫu phiếu thu (Mẫu 01 TT) dành cho kế toán áp dụng từ 01/01/2026 và hướng dẫn cách viết theo Thông tư 99 ra sao? (Hình từ Internet)
Hệ thống biểu mẫu chứng từ kế toán được quy định thế nào?
Căn cứ Điều 9 Thông tư 99/2025/TT-BTC quy định:
Hệ thống biểu mẫu chứng từ kế toán
1. Doanh nghiệp tham khảo để áp dụng biểu mẫu hệ thống chứng từ kế toán tại Phụ lục I ban hành kèm theo Thông tư này.
2. Trường hợp để phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý, doanh nghiệp được thiết kế thêm hoặc sửa đổi, bổ sung biểu mẫu chứng từ kế toán so với biểu mẫu hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư này. Biểu mẫu chứng từ kế toán của doanh nghiệp khi thiết kế thêm hoặc sửa đổi, bổ sung phải đảm bảo tuân thủ quy định tại Điều 16 Luật Kế toán và phải phản ánh đầy đủ, kịp thời, trung thực, minh bạch, dễ kiểm tra, kiểm soát và đối chiếu được tài sản, nguồn vốn của doanh nghiệp.
Khi thiết kế thêm hoặc sửa đổi, bổ sung về biểu mẫu chứng từ kế toán thì doanh nghiệp có trách nhiệm ban hành Quy chế hạch toán kế toán (hoặc các tài liệu tương đương) về các nội dung sửa đổi, bổ sung để làm cơ sở thực hiện. Quy chế phải nêu rõ sự cần thiết của việc sửa đổi, bổ sung đó và trách nhiệm của doanh nghiệp trước pháp luật về các nội dung đã sửa đổi, bổ sung.
Trường hợp doanh nghiệp không thiết kế thêm hoặc sửa đổi, bổ sung về biểu mẫu chứng từ kế toán thì áp dụng hệ thống chứng từ kế toán hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư này.
3. Doanh nghiệp có phát sinh các chứng từ thuộc đối tượng điều chỉnh của pháp luật khác thì chứng từ kế toán phải thực hiện theo quy định của pháp luật đó.
Theo đó, hệ thống biểu mẫu chứng từ kế toán được quy định như sau:
- Doanh nghiệp tham khảo để áp dụng biểu mẫu hệ thống chứng từ kế toán tại Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC.
- Trường hợp để phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý, doanh nghiệp được thiết kế thêm hoặc sửa đổi, bổ sung biểu mẫu chứng từ kế toán so với biểu mẫu hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC. Biểu mẫu chứng từ kế toán của doanh nghiệp khi thiết kế thêm hoặc sửa đổi, bổ sung phải đảm bảo tuân thủ quy định tại Điều 16 Luật Kế toán 2015 và phải phản ánh đầy đủ, kịp thời, trung thực, minh bạch, dễ kiểm tra, kiểm soát và đối chiếu được tài sản, nguồn vốn của doanh nghiệp.
Khi thiết kế thêm hoặc sửa đổi, bổ sung về biểu mẫu chứng từ kế toán thì doanh nghiệp có trách nhiệm ban hành Quy chế hạch toán kế toán (hoặc các tài liệu tương đương) về các nội dung sửa đổi, bổ sung để làm cơ sở thực hiện. Quy chế phải nêu rõ sự cần thiết của việc sửa đổi, bổ sung đó và trách nhiệm của doanh nghiệp trước pháp luật về các nội dung đã sửa đổi, bổ sung.
Trường hợp doanh nghiệp không thiết kế thêm hoặc sửa đổi, bổ sung về biểu mẫu chứng từ kế toán thì áp dụng hệ thống chứng từ kế toán hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC.
- Doanh nghiệp có phát sinh các chứng từ thuộc đối tượng điều chỉnh của pháp luật khác thì chứng từ kế toán phải thực hiện theo quy định của pháp luật đó.
Sổ kế toán có sai sót thì kế toán viên có được tẩy xóa không?
Căn cứ theo Điều 27 Luật Kế toán 2015 quy định:
Sửa chữa sổ kế toán
1. Khi phát hiện sổ kế toán có sai sót thì không được tẩy xóa làm mất dấu vết thông tin, số liệu ghi sai mà phải sửa chữa theo một trong ba phương pháp sau đây:
a) Ghi cải chính bằng cách gạch một đường thẳng vào chỗ sai và ghi số hoặc chữ đúng ở phía trên và phải có chữ ký của kế toán trưởng bên cạnh;
b) Ghi số âm bằng cách ghi lại số sai bằng mực đỏ hoặc ghi lại số sai trong dấu ngoặc đơn, sau đó ghi lại số đúng và phải có chữ ký của kế toán trưởng bên cạnh;
c) Ghi điều chỉnh bằng cách lập “chứng từ điều chỉnh” và ghi thêm số chênh lệch cho đúng.
2. Trường hợp phát hiện sổ kế toán có sai sót trước khi báo cáo tài chính năm được nộp cho cơ quan nhà nước có thẩm quyền thì phải sửa chữa trên sổ kế toán của năm đó.
3. Trường hợp phát hiện sổ kế toán có sai sót sau khi báo cáo tài chính năm đã nộp cho cơ quan nhà nước có thẩm quyền thì phải sửa chữa trên sổ kế toán của năm đã phát hiện sai sót và thuyết minh về việc sửa chữa này.
4. Sửa chữa sổ kế toán trong trường hợp ghi sổ bằng phương tiện điện tử được thực hiện theo phương pháp quy định tại điểm c khoản 1 Điều này.
Theo đó khi kế toán viên phát hiện sổ kế toán có sai sót thì không được tẩy xóa làm mất dấu vết thông tin, số liệu ghi sai mà phải sửa chữa theo một trong ba phương pháp sau đây:
- Ghi cải chính bằng cách gạch một đường thẳng vào chỗ sai và ghi số hoặc chữ đúng ở phía trên và phải có chữ ký của kế toán trưởng bên cạnh;
- Ghi số âm bằng cách ghi lại số sai bằng mực đỏ hoặc ghi lại số sai trong dấu ngoặc đơn, sau đó ghi lại số đúng và phải có chữ ký của kế toán trưởng bên cạnh;
- Ghi điều chỉnh bằng cách lập “chứng từ điều chỉnh” và ghi thêm số chênh lệch cho đúng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];