Mẫu 01/ĐKTĐ-CTĐT Tờ khai đăng ký, thay đổi thông tin sử dụng chứng từ điện tử có dạng ra sao?
Ngày 30/6/2026, Bộ Tài chính đã ban hành Thông tư 91/2026/TT-BTC quy định một số điều của Luật Quản lý thuế 2025 và Nghị định 254/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế 2025 về hóa đơn điện tử, chứng từ điện tử.
Tải về => Thông tư 91/2026/TT-BTC.
Theo đó, Mẫu 01/ĐKTĐ-CTĐT Tờ khai đăng ký, thay đổi thông tin sử dụng chứng từ điện tử được quy định tại Phụ lục III ban hành kèm Thông tư 91/2026/TT-BTC.
Dưới đây là Mẫu 01/ĐKTĐ-CTĐT Tờ khai đăng ký, thay đổi thông tin sử dụng chứng từ điện tử có dạng:
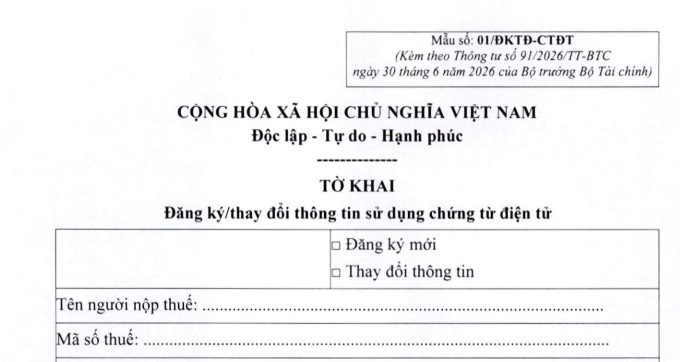
Tải về >> Mẫu 01/ĐKTĐ-CTĐT Tờ khai đăng ký, thay đổi thông tin sử dụng chứng từ điện tử

Mẫu 01/ĐKTĐ-CTĐT Tờ khai đăng ký, thay đổi thông tin sử dụng chứng từ điện tử có dạng ra sao? (Hình từ Internet)
Trường hợp nào sử dụng được miễn phí dịch vụ về chứng từ điện tử?
Theo khoản 1 Điều 28 Nghị định 254/2026/NĐ-CP, trường hợp sử dụng được miễn phí dịch vụ về chứng từ điện tử bao gồm:
- Hộ kinh doanh, cá nhân kinh doanh có sử dụng dưới 10 người lao động và không thuộc trường hợp sử dụng hóa đơn điện tử; hộ kinh doanh, cá nhân kinh doanh thuộc trường hợp sử dụng hóa đơn điện tử được miễn phí dịch vụ theo quy định tại Điều 11 Nghị định 254/2026/NĐ-CP;
- Trường hợp tổ chức, cá nhân trả thu nhập không thuộc đối tượng áp dụng hóa đơn điện tử; tổ chức, cá nhân trả thu nhập sử dụng hóa đơn điện tử được miễn phí dịch vụ theo quy định tại Điều 11 Nghị định 254/2026/NĐ-CP thì được sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử miễn phí dịch vụ thông qua Hệ thống thông tin quản lý thuế hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử được Cục Thuế ủy thác cung cấp dịch vụ.
Cục Thuế thực hiện hoặc ủy thác cho tổ chức cung cấp dịch vụ về chứng từ điện tử thực hiện cung cấp chứng từ điện tử được miễn phí dịch vụ cho đối tượng nêu trên.
Quy định mới về thời điểm lập chứng từ khấu trừ thuế TNCN?
Theo Điều 24 Nghị định 254/2026/NĐ-CP quy đinh thời điểm lập chứng từ như sau:
- Tại thời điểm khấu trừ thuế TNCN, thời điểm thu thuế, phí, lệ phí, tổ chức khấu trừ thuế TNCN, tổ chức thu thuế, phí, lệ phí, phải lập chứng từ, biên lai giao cho người nộp thuế, phí, lệ phí trừ các trường hợp quy định tại khoản 2, khoản 3 và khoản 4 Điều 24 Nghị định 254/2026/NĐ-CP.
- Trường hợp cá nhân ủy quyền quyết toán thuế thì tổ chức khấu trừ thuế thu nhập cá nhân không phải lập chứng từ khấu trừ thuế TNCN.
- Đối với cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng thì tổ chức, cá nhân trả thu nhập lập chứng từ khấu trừ thuế cho mỗi lần khấu trừ thuế hoặc lập một chứng từ khấu trừ cho nhiều lần khấu trừ thuế trong một năm tính thuế khi cá nhân yêu cầu. Đối với cá nhân ký hợp đồng lao động từ 03 tháng trở lên, tổ chức, cá nhân trả thu nhập chỉ lập một chứng từ khấu trừ thuế trong một năm tính thuế.
- Đối với thu nhập của nhà đầu tư cá nhân phát sinh từ hoạt động chuyển nhượng chứng khoán, đầu tư vốn, chuyển nhượng tài sản mã hóa, chuyển nhượng vàng miếng, thu nhập từ bản quyền, nhượng quyền thương mại, thu nhập từ trúng thưởng, thừa kê, quà tặng trong trường hợp khoản thu nhập này đã được tổ chức chi trả hoặc tổ chức khấu trừ thuế thực hiện khấu trừ, nộp thuế thu nhập cá nhân tại nguồn thì tổ chức chi trả hoặc tổ chức khấu trừ thuế không phải lập chứng từ khẩu trừ thuể thu nhập cá nhân.
- Thời điểm ký số trên chứng từ là thời điểm tổ chức, cá nhân khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí điện tử sử dụng chữ ký số để ký trên chứng từ điện tử được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];